
PR
「審査が甘いファクタリングなら利用できるのでは」と考えていても、審査が甘いと一律に断定できる会社はありません。
大切なのは、自分の事業形態、売掛先、請求金額、提出できる書類に合う会社へ相談することです。
ファクタリングは、事業で発生した売掛金を期日前に売却する資金調達です。
融資で断られた経験があっても、売掛金の内容をもとに相談できる場合があります。
ただし、銀行融資と審査の見方が違うことは、無審査や全員通過という意味ではありません。
この記事では、アクセルファクター、QuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構の8社を、対象者・書類・費用・手続きの違いから紹介します。
5chで確認した投稿についても、書かれた内容と、そこから確認すべき点を分けて整理しました。
急ぎの方はファクタリング即日のおすすめ、週末に資金が必要な方は土日対応のファクタリングも参考にしてください。
夜の申込を考えている場合は、ファクタリング夜間審査8選で受付と審査の違いを確認できます。
- 8社の申込対象・必要資料・費用の見方
- 5chの書き込みから確認したい点
- 審査の準備と、通らなかったときの対応
- 受取額・精算・契約条件の確認方法
ファクタリング審査甘い会社を探すときのおすすめ8選
最初に8社の対象と相談の進め方を確認しましょう。
掲載順は審査に通りやすい順や審査通過率の順位ではなく、相談方法や必要書類、費用を見比べるための紹介順です。
個人事業主向けの少額サービスと法人向けの窓口では対象が異なるため、利用資格に合う会社から検討すると、対象外への申込を減らせます。
- アクセルファクターは売掛金と事情を整理して相談できる
- QuQuMoはオンラインで請求書と通帳を提出して進める
- ファクタープランは法人の希望額と入金期限をまとめて相談する
- PMGは請求書だけでなく資金の使い道と次の支払いも相談する
- ベストファクターは契約前の見積もりと受取額を確かめる
- ラボルは少額の請求書と取引のエビデンスを揃える
- ビートレーディングは売掛金の資料と入出金の履歴を対応させる
- 日本中小企業金融サポート機構は費用とその後の資金計画も確認する
| 会社・サービス | 対象の目安 | 準備する資料 | 費用の確認 | 検討しやすい場面 |
|---|---|---|---|---|
| アクセルファクター | 法人・個人事業主 | 請求書、通帳、本人確認等 | 利用額・契約方式等で見積もり | 事情を説明しながら相談 |
| QuQuMo | 法人・個人事業主 | 請求書・通帳を中心に提出 | 1%~の案内 | オンラインで手続きを進めたい |
| ファクタープラン | 法人向け | 請求内容・取引を確認する資料 | 個別見積もり | 法人の資金繰りを相談 |
| PMG | 事業者向け。案件条件を相談 | 売掛金・入出金等の資料 | 個別見積もり | 希望額と支払予定を整理して相談 |
| ベストファクター | 法人・個人事業主向け窓口あり | 売掛金、入出金、本人確認等 | 2%~の案内 | 見積もりを見て契約を検討 |
| ラボル | フリーランス・個人事業主向け | 請求書、本人確認、取引を示す資料等 | 申請画面の費用と受取額を確認 | 少額の請求書をオンライン申請 |
| ビートレーディング | 法人・個人事業主向け窓口あり | 売掛金の資料・入出金明細等 | 個別見積もり | 資料を揃え、相談またはWeb申請 |
| 日本中小企業金融サポート機構 | 事業者向け | 売掛金と口座の動きが分かる資料等 | 1.5%~の案内 | 手数料と資金計画を相談 |
上の表は2026年10月29日時点で確認した公式案内をもとに整理しています。
最低手数料は自分の案件に適用される料率ではなく、資料の追加や利用条件も審査内容で変わります。
無料相談や無料見積もりの案内がある場合でも、契約後の買取手数料まで無料になるわけではありません。
まず対象条件と申込前後の費用を確認してください。
アクセルファクターは売掛金と事情を整理して相談できる
アクセルファクターは、請求書や通帳の内容を用意したうえで、資金が必要になった事情を伝えて相談したい事業者の候補です。
公式FAQでは赤字決算や創業から間もない場合の利用に言及しています。
一方、取引先の資金的な理由で支払いが遅れている請求書は買取不可とする説明もあり、どの債権でも同じ条件で扱われるわけではありません。
| 項目 | 確認内容 |
|---|---|
| 運営 | 株式会社アクセルファクター |
| 対象 | 法人・個人事業主の事業上の売掛金 |
| 基本資料 | 請求書等、通帳3か月分、本人確認資料。金額等により追加あり |
| 費用 | 契約方式・利用額に応じた料率表あり。審査後の見積もりで確定 |
| 審査の相談 | 公式FAQに赤字決算・創業間もない事業者についての案内あり |
| 先に確認すること | 対象の請求書、取引先の支払い状況、実際の受取額 |
相談時は、事業全体が赤字という説明と、今回売却したい請求書の説明を分けます。
例えば、設備投資が先行して決算が赤字でも、継続取引先から毎月入金されている請求書があるなら、その取引の履歴を示す資料を準備します。
赤字の原因を説明するだけでなく、売掛先・金額・期日が対応する情報を渡すことが重要です。
通帳の写しを用意するときは、対象取引先の入金だけを切り取って提出する前に、指定期間と必要範囲を確認しましょう。
口座名義、入金日、振込名義が読み取れ、請求書と結び付けられる状態にします。
振込名義が会社名ではなく収納代行会社名になっている場合は、入金通知などで関係を説明できるようにします。
手数料は最低値だけを見て決めず、自分の利用金額と契約方式で確認します。
小口の2社間契約を検討しているのに、大口の3社間契約に対応する最低料率を予算に使うと、見積もりとの差が大きくなります。
条件提示を受けたら、手数料率、差引額、振込額、売掛金回収後の送金日を一つずつ確認してください。
向いているのは、オンラインで資料を送りながら、取引や資金繰りの事情を担当者へ説明したい方です。
すでに支払期限を過ぎた請求書しかない場合や、売掛先が支払える見通しを説明できない場合は、単に審査の甘さを期待して進めるより、債権の扱いを最初に相談することが先になります。
QuQuMoはオンラインで請求書と通帳を提出して進める
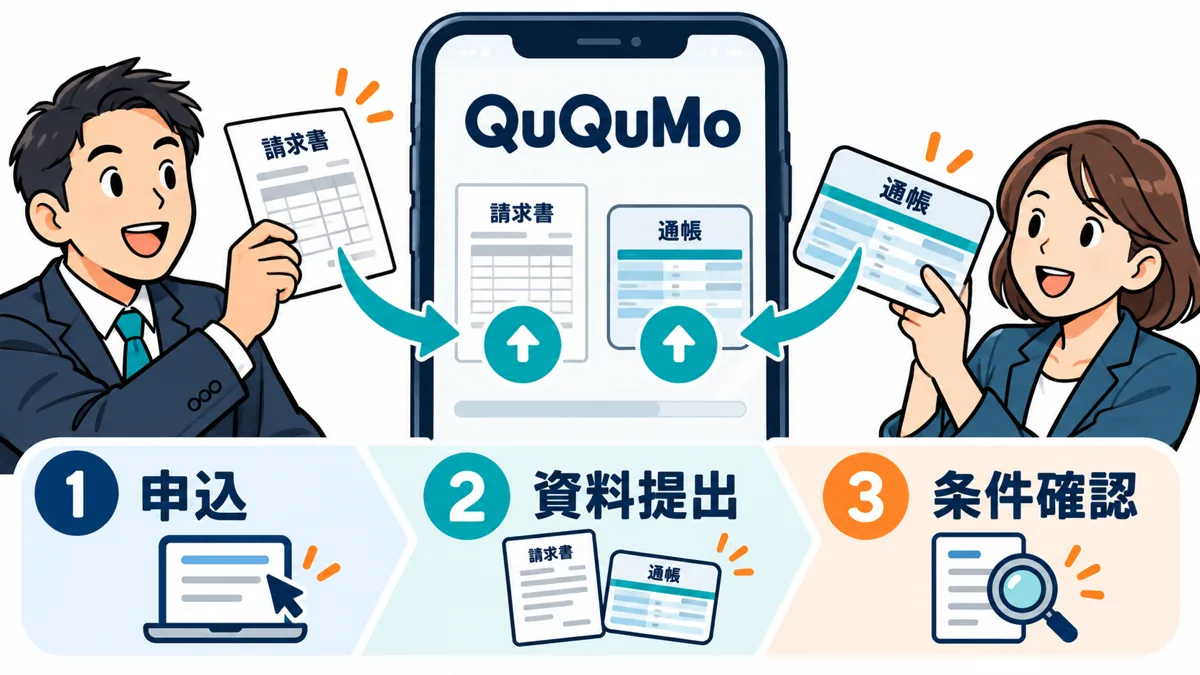
QuQuMoは、請求書と通帳を中心にオンラインで手続きを進めたい方が検討しやすいサービスです。
公式サイトは法人と個人事業主を対象として案内し、2社間契約、手数料1%~、最速2時間の入金を掲げています。
これは条件が整った場合の案内であり、提出から同じ時間で全員の審査が終わるという約束ではありません。
| 項目 | 確認内容 |
|---|---|
| サービス | QuQuMo |
| 対象 | 法人・個人事業主 |
| 手続き | オンライン完結の案内 |
| 基本資料 | 請求書・通帳の2点を中心に確認。登録・本人確認等は案内に従う |
| 費用 | 手数料1%~。実際の条件は見積もりで確認 |
| 契約 | 2社間契約、債権譲渡登記不要の案内 |
対面の移動時間を取りにくい個人事業主や、パソコンに請求書を保存している事業者なら、必要資料を一つのフォルダにまとめておくと準備しやすくなります。
請求先名、請求額、振込期日を入力する際は、ファイルの表記と一致するかを確認しましょう。
書類の数が少ないことと、内容を確認しないことは別です。
例えば、請求書の額面が30万円でも、すでに前金として10万円受け取っているなら、残りの債権について正しく説明する必要があります。
値引きや相殺の約束がある場合も、額面だけでは実際の回収予定額を判断できません。
請求書の備考や取引メールを見直し、申込内容と取引の実態を揃えます。
2社間契約で取引先への通常の通知を留保する仕組みを利用する場合も、契約後の回収と送金の義務は確認してください。
取引先から入金されたお金を、通常の売上入金と同じ感覚で使ってしまわないよう、対象の請求書に売却済みの印を付けるなど管理します。
通知がないことを、取引先や契約条件の確認が不要という意味に読み替えないことが大切です。
便利なのは、オンラインで提出状況を管理しながら進められる点です。
一方で、入力の不整合や読み取れない写真があると追加のやり取りが必要になります。
急ぎならスマートフォンで撮影した資料を実際に拡大し、端が欠けていないか、明細の数字が鮮明かまで見てから送るとよいでしょう。
ファクタープランは法人の希望額と入金期限をまとめて相談する
ファクタープランは、法人の資金繰りについて、希望額や入金期限を伝えて相談する候補です。
現行の公式トップでは法人限定と案内されています。
個人事業主が法人向けの窓口に申し込んでも、審査の厳しさ以前に対象条件が一致しないため、会社形態は最初に確認してください。
| 項目 | 確認内容 |
|---|---|
| 運営 | 株式会社ワイズコーポレーション |
| 対象 | 現在の公式トップは法人限定と案内 |
| 相談方法 | 電話・LINE・メール |
| 受付 | 電話は平日9~19時。LINE・メールは24時間受付の案内 |
| 費用 | 請求内容等を伝えて個別見積もり |
| 確認事項 | 法人としての申込条件、買取額、契約までの流れ |
法人で相談する場合は、代表者自身が対応するのか、経理担当者が資料を準備するのかを整理します。
申込フォームを担当者が入力できても、契約への同意や本人確認には別の手続きが必要になる場合があります。
希望日だけを先に伝えても、社内の確認が間に合わなければ手続きが止まるので、署名や資料取得を誰が行うかまで決めておくと進めやすくなります。
相談内容は「資金が足りない」だけで終わらせず、いつ、何の支払いに、手取りでいくら必要かに分解します。
複数の請求書があるなら、各請求書の額面、入金期日、取引先を一覧にして、必要額に対してどの債権を検討しているかを説明します。
これは案件をよく見せるためではなく、判断に必要な情報を整理するための作業です。
LINEやメールを夜に送れる場合でも、担当者の確認や契約が同じ時間帯に進むとは限りません。
夜間の相談は、資料提出の準備を進める工程として考え、返信後に審査・条件提示・契約・振込の予定を確認しましょう。
自動返信を受け取ったことだけで、支払先へ着金時刻を確約することは避けてください。
対象が合う法人にとっては、案件の事情をまとめて伝えられる点が使いどころです。
法人向けサービスだから高額な債権をすべて買い取ると考えるのではなく、入金先、債権の内容、必要資料の指定を確認し、提示された条件で必要額を確保できるかを判断します。
PMGは請求書だけでなく資金の使い道と次の支払いも相談する
PMGは、売掛金の早期資金化とともに、事業の資金繰りについて相談したい場合の候補です。
審査の相談では、売却したい請求書に加えて、資金不足が発生している背景や入出金の予定を説明できると、必要な金額と時期を整理できます。
審査に通るかという一点だけでなく、利用後に事業を回せるかまで見ることが重要です。
| 項目 | 確認内容 |
|---|---|
| 運営 | ピーエムジー株式会社 |
| サービス | 売掛金の早期資金化などの事業者向け支援 |
| 主な相談材料 | 売掛金、必要資金、入金予定、支払予定 |
| 資料 | 請求内容や入出金の状況を示す資料を案件ごとに確認 |
| 費用 | 手数料・諸費用・実際の受取額を見積もりで確認 |
| 検討する場面 | 単発の資金不足と今後の資金計画を一緒に整理したい場合 |
例えば、月末に外注費を支払う必要があり、売上入金が翌月末にあるケースでは、その1か月の差を埋めたいという目的を明確にします。
一方、毎月同じ金額の赤字が続いているなら、売掛金を一度前倒ししても翌月また不足する可能性があります。
今回の請求書だけでなく、翌月の固定費や仕入れ支払いを並べて相談材料にしましょう。
見積もりを依頼するときは、希望する調達額が額面なのか手取りなのかを伝えます。
100万円を支払いたいのに額面100万円だけを売却すると、手数料の分だけ必要額に届きません。
手取りの必要額を共有し、売却する債権の範囲と契約後の受取額を確認することが、手続き後の不足を防ぐ基本です。
審査が進んでいるという連絡を受けても、契約書の確認や本人確認、振込の工程が残っている場合があります。
次に何を待っているのか、こちらが用意すべきものはあるのかを具体的に聞くと、待ち時間を把握しやすくなります。
見積もり前の口頭説明と最終の契約条件が同じかも、契約前に照合してください。
事情を担当者に説明して相談したい法人や事業者に検討の余地があります。
一方で、必要な支払いが継続的に不足しているときは、売掛金の前倒しだけに頼らず、支払条件の見直しや金融機関への相談なども並行して考えると、次の資金計画を立てやすくなります。
ベストファクターは契約前の見積もりと受取額を確かめる
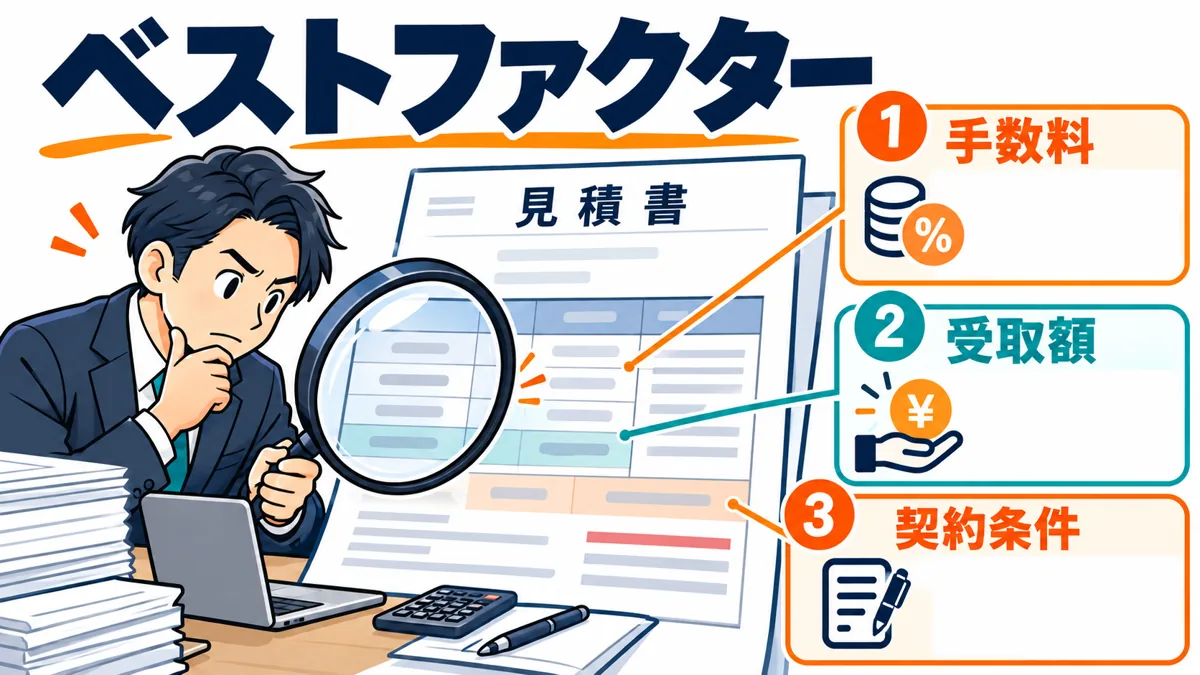
ベストファクターは、売掛金の内容を伝え、提示される条件を見てから契約を検討したい方の候補です。
公式サイトは2社間・3社間の両方を案内し、手数料2%~、必要書類が揃った場合の最短入金6時間などを示しています。
審査通過の実績表示と、自分の案件が通るかどうかは分けて判断してください。
| 項目 | 確認内容 |
|---|---|
| 運営 | 株式会社アレシア |
| 契約 | 2社間・3社間ファクタリングの案内 |
| 対象 | 法人向けに加え個人事業主向けの案内あり |
| 手数料 | 2%~。自分の料率は見積もりで確認 |
| 最短入金 | 6時間の案内。必要書類が揃うこと等が条件 |
| 確認事項 | 買取対象、費用の内訳、契約後の精算方法 |
比較する際は、同じ額面・同じ入金期日・同じ契約方式で見積もりを揃えます。
例えば、取引先への承諾を求める方式と、取引先への通知を留保する方式では、手続きや条件が変わります。
低い料率だけを取り出して比べると、実際に選べる条件とは異なる組み合わせになることがあります。
初めて相談する方は、請求書が発行済みか、納品や業務が完了しているか、入金期日が決まっているかを整理しましょう。
請求書の発行後に返品や値引きが決まっている場合は、その変更も伝えます。
申告した額面と実際に回収できる金額に差があると、後から条件を調整する必要が生じるためです。
契約前には、費用を差し引いた振込額と、回収した売掛金をいつどこへ送るかを確認します。
先に現金を受け取ったことで取引が終わったように感じても、回収を自分で行う契約では後日の精算が残ります。
経理上も、売却した請求書と未売却の請求書を分けておくと、入金管理の混乱を防ぎやすくなります。
相談に向いているのは、担当者へ取引の背景を説明し、契約条件を一つずつ確認したい事業者です。
最短時間に合わせて重要な支払予定を組む前に、書類確認と契約の見通しを聞き、無理のない入金予定で判断してください。
ラボルは少額の請求書と取引のエビデンスを揃える
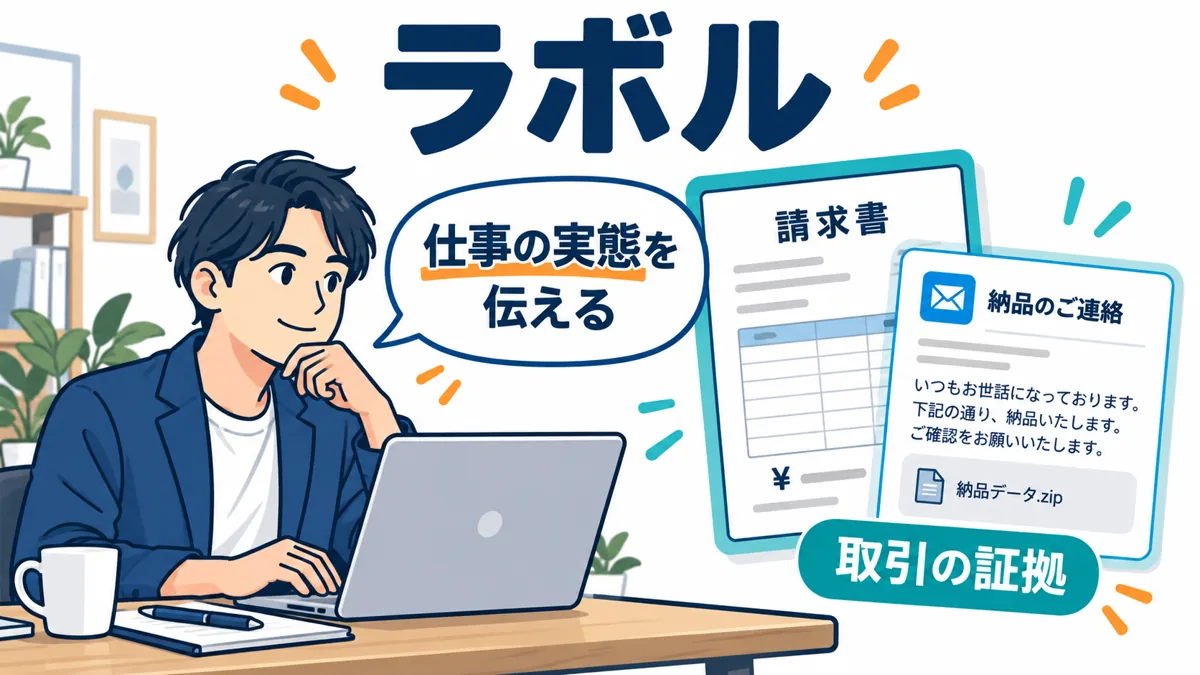
ラボルは、フリーランスや個人事業主が発行した請求書の買取を検討するサービスです。
少額の資金繰りをオンラインで相談したい方は、請求書だけでなく、実際に業務が行われたことを示す資料も準備しておきましょう。
エビデンスとは、その取引が実在することを裏付ける資料を指します。
| 項目 | 確認内容 |
|---|---|
| 運営 | 株式会社ラボル |
| 主な対象 | フリーランス・個人事業主向け |
| 方式 | 請求書の買取サービス |
| 準備 | 請求書、本人確認、取引が分かるエビデンス等 |
| 費用確認 | 申請・契約画面に表示される費用と受取額を照合 |
| 注意点 | 申込可能額、必要な証拠、審査と振込の条件を確認 |
例えば、デザインの納品代金なら、発注内容、納品の連絡、納品物を受領した取引先の返信などが取引を説明する材料になります。
ただし、どの資料を受け付けるかはサービスの指定によるため、自己判断で必要書類を省略せず、申請画面の案内に沿って提出してください。
画面の一部だけでは相手先が分からない場合にも注意が必要です。
5chではエビデンスの必要性や出し方について異なる書き込みが見られましたが、他の投稿者と同じ資料でよいとは限りません。
自分の案件に求められた項目を読み、同じ取引を証明する資料を用意することが先です。
メールの送信者、受信者、日時、件名など、取引の対応関係が分かる部分を保ったうえで提出範囲を確認します。
少額の請求書を使う場合も、手数料を引いた受取額で必要額に届くかを計算しましょう。
5万円の請求書を売却して5万円全額がそのまま使えるわけではありません。
申し込みにかかる作業の前に、売却対象額と入金後の残高、次の支払いまでの余裕を見積もると、少額の利用でも目的が明確になります。
向いているのは、自分で請求書や取引記録を管理し、スマートフォンやパソコンで提出できる個人事業主です。
給与を受け取る権利だけで利用するものではありません。
仕事の請求書がないときは、取引のない請求書を作って申請するのではなく、別の資金調達や支払いの相談を検討してください。
ビートレーディングは売掛金の資料と入出金の履歴を対応させる
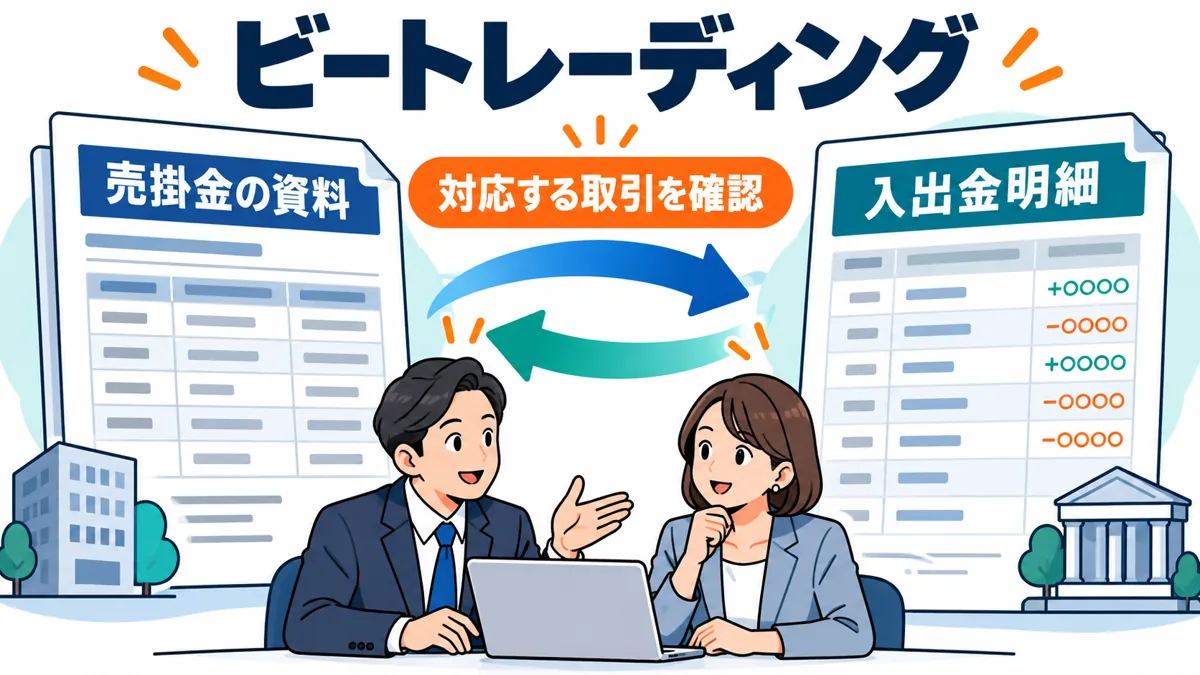
ビートレーディングは、担当者へ相談する方法とオンラインで申請する方法を選びたい方の候補です。
売掛金を確認できる資料と入出金の明細を準備し、今回の請求書がどの取引に対応するかを整理しましょう。
基本書類の点数だけで審査が甘いと判断せず、必要に応じた追加確認も見込んでおくと手続きを進めやすくなります。
| 項目 | 確認内容 |
|---|---|
| 運営 | 株式会社ビートレーディング |
| 窓口 | 担当者への相談・オンライン申請の案内 |
| 対象 | 法人・個人事業主向けの案内を確認 |
| 主な資料 | 売掛金を確認できる資料、口座の入出金明細等 |
| 費用 | 取引内容等をもとに見積もり |
| 準備の重点 | 請求書と過去の入金がどの取引か分かるように整理 |
継続取引の場合は、前月の請求書と入金履歴を照合しておくと説明の準備になります。
月末締め翌月末払いの取引なら、その支払サイクルと、今回どの月の請求書を売却したいかを明確にします。
入金が複数回に分かれる取引や、複数案件がまとめて入金される取引では、内訳が分かる資料も整理するとよいでしょう。
単発取引の場合は、継続した入金実績がないからといって、別の案件の明細を同じ取引のように見せないでください。
発注書、契約書、検収の連絡など、実際にある情報で説明します。
担当者から不足資料を聞かれたら、何を確認するための資料なのかを把握すると、適切な補足を用意しやすくなります。
希望額については、複数の請求書をすべて売却する必要があるかも検討します。
必要な支払いに対して売却額が大きすぎると、手数料の負担や次回の入金減少が大きくなる場合があります。
どの請求書を対象にできるか、必要額に合わせて範囲を調整できるかを、契約前に相談してください。
向いているのは、書類の対応関係を整えながら、資金調達の方法を相談したい方です。
確認する取引が多い場合は、口頭だけで説明するより、請求番号、取引先、額面、入金日を表にしておくと、連絡のたびに情報が食い違うことを減らせます。
日本中小企業金融サポート機構は費用とその後の資金計画も確認する
日本中小企業金融サポート機構は、事業の売掛金を用いた資金調達について相談する候補です。
通常のファクタリングの公式案内では、手数料1.5%~、審査最短30分・入金最短3時間などを示しています。
一般社団法人という組織形態だけで、すべての申込者に最低料率が適用されたり、審査が通ったりするわけではありません。
| 項目 | 確認内容 |
|---|---|
| 運営 | 一般社団法人 日本中小企業金融サポート機構 |
| 手数料 | 1.5%~の案内 |
| 時間の案内 | 審査最短30分、入金最短3時間。条件による |
| 相談資料 | 請求書等と入出金の状況が分かる資料 |
| 関連サービス | オンライン型FACTOR⁺Uは別のサービス条件を確認 |
| 確認事項 | 実際の料率、受取額、精算、次の支払予定 |
関連サービスのFACTOR⁺Uも案内されていますが、名称が似ているサービスや同じ運営元のサービスでも、必要資料や受付後の流れはそれぞれ確認します。
通常窓口の条件と、別サービスの最短時間を組み合わせて自分の予定を作らないことが大切です。
申し込む画面と、受け取った見積もりのサービス名を揃えて確認してください。
相談するときは、必要額だけでなく、今月と翌月の資金繰り表を簡単に用意すると検討しやすくなります。
今回前倒しした請求書の入金を、来月の使える資金にも加えてしまうと、翌月の計算が合いません。
今回受け取る金額、通常の売上入金、支払予定を分けて、次回の不足が起きないかを確かめます。
費用を抑えたい場合は、最低料率だけを根拠に決めず、同じ請求書・同じ条件で提示された見積もりを比較します。
手数料に加えて別の費用があるか、入金までに必要な工程が何かを確認し、支払期限に間に合う範囲で契約を検討してください。
受取額が不足するなら、契約前に対象額や別の支払い方法を見直すことが必要です。
向いているのは、売掛金を前倒しする方法と、その後の資金計画を一緒に整理したい事業者です。
相談のために準備した資金繰り表は、利用を見送る場合でも入出金の整理に役立ちます。
審査通過そのものを目的にせず、今回の取引で事業の支払いがどう改善するかを判断しましょう。
ファクタリングの審査が甘いといわれる理由と実際の確認項目
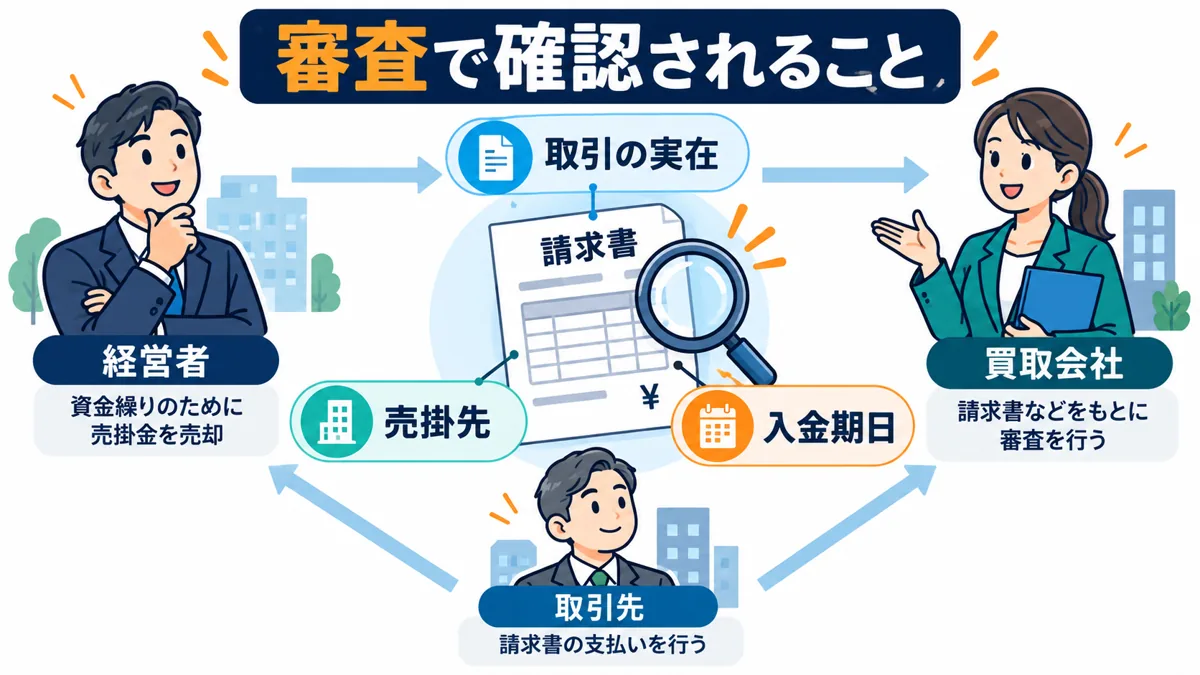
「審査が甘い」という言葉だけでは、何が確認されるかが分かりません。
ファクタリングは、将来の事業収益から返済する融資とは異なり、売却する債権の内容が重要になる取引です。
審査の仕組みを理解すると、赤字や創業直後という事情と、今回の請求書を買い取れるかという判断を分けて考えられます。
ここでは、相談前に知っておきたい3つの軸を整理します。
融資とは確認する対象が異なり売掛金の内容が重要になる
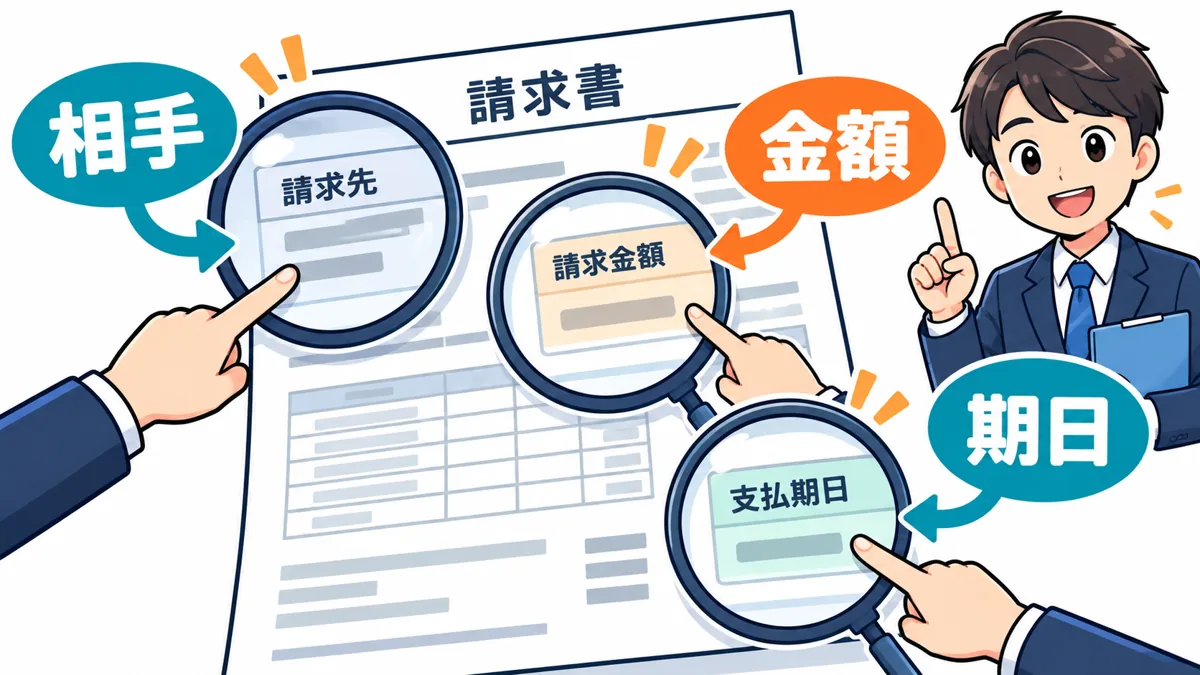
ファクタリングで確認されるのは、請求書に書かれたお金を本当に受け取れるのか、という点です。
請求先は誰か、取引は実在するか、金額は確定しているか、いつ入金される予定かを整理します。
申込者の事業状況も確認されることがありますが、融資の審査で断られたという事実だけで、売掛金の買取の可否まで同じ結果になるとは限りません。
例えば、工事を完了して請求書を発行した事業者が、材料費の支払いと売掛金の入金のずれに困っているとします。
ここで整理するのは、会社の利益だけでなく、工事の発注・完了・請求・支払予定の対応関係です。
仕事の内容や請求金額が曖昧なままでは、資金が必要だという事情だけを伝えても判断材料が不足します。
売掛先の信用力という言葉も、会社の知名度だけを指すわけではありません。
これまでの支払い、今回の取引内容、入金の見通しを含めて確認されます。
大きな会社への請求書だから必ず買い取られる、小さい会社への請求書だから必ず断られるという単純なものではありません。
自分の取引を資料で説明できることが重要です。
審査の準備は、会社をよく見せる作業ではなく、実際の取引を誤解なく説明する作業です。
提出済みの資料に不明点があれば、別の書類をむやみに増やす前に、どの取引の何を確認されているかを聞きましょう。
| 比較する点 | 事業融資での考え方 | 売掛金の買取での考え方 |
|---|---|---|
| 取引の中心 | 借り入れた資金を将来返す | 保有する債権を売却する |
| 整理する情報 | 事業計画・返済原資等 | 売掛先・取引内容・入金期日等 |
| 資金調達後 | 契約に従い返済を行う | 売却・回収・精算の条件に従う |
| 共通すること | 申告内容と資料の正確さが必要 | 申告内容と資料の正確さが必要 |
金融庁は、一般的な事業者向けファクタリングを、売掛債権などを期日前に手数料を徴収して買い取るサービスとして説明しています。
契約の名称だけでなく、実際にどのような義務を負うかも確認してください。
書類が少ないことや審査が早いことは無条件通過を意味しない
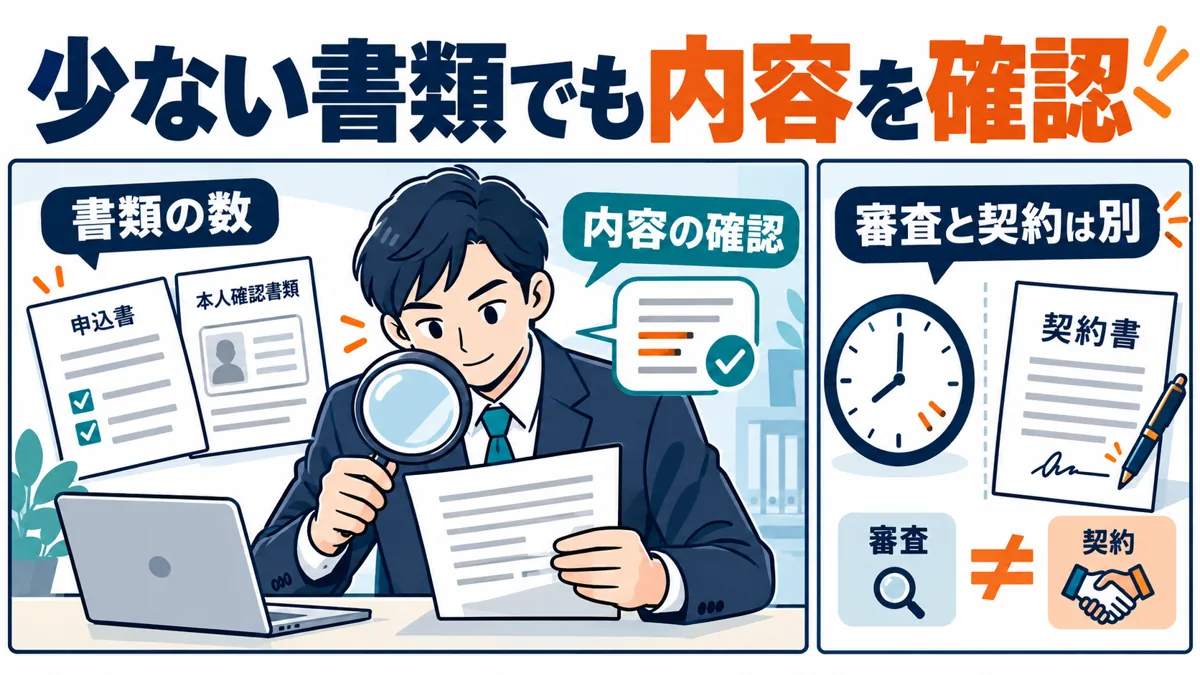
提出書類が少ないサービスは準備の負担を減らせますが、確認する内容までなくなるわけではありません。
請求書と銀行明細のような少数の資料でも、名義、取引先、入金の実績、金額の整合性など複数の点を確認できます。
書類の数だけを審査の難易度に置き換えて選ばないようにしましょう。
また、最短30分や最短2時間という表示は、条件が整ったときの時間の目安です。
資料の不備、追加の本人確認、契約書への同意、申込の混雑などがある場合は、それより時間がかかります。
申込ボタンを押した時刻から全員同じ時間で振り込まれる、と解釈すると支払計画にずれが生じます。
審査時間、契約までの時間、振込までの時間も別の項目です。
審査結果が出ていても、見積もりへの同意や電子契約が残っていれば着金していない場合があります。
急いでいるときほど「いまどの段階か」「次に何が必要か」を確認し、単に最短表示の短いサービスを選ぶだけで終わらせないことが大切です。
オンライン完結やAIを使った審査も、必要な情報の確認を省くという意味ではありません。
ファイルが鮮明で入力内容と一致しているか、申込先の対象に合うかといった基本は共通しています。
スマートフォンから申し込む場合も、送信後に不足連絡を受け取れるよう、メールと申込画面を確認してください。
審査通過率は自分の通過確率として使わない
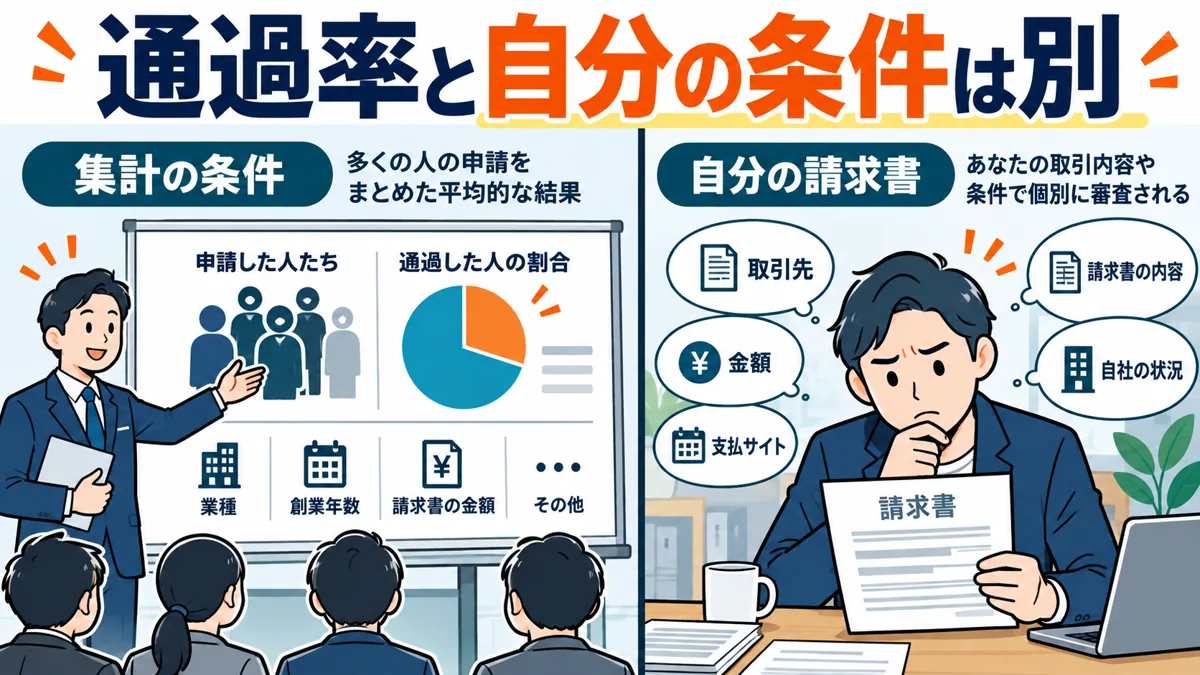
会社が審査通過率を公表していても、その数字をそのまま自分の合格確率と考えることはできません。
集計対象が初回の申込だけなのか継続利用も含むのか、必要資料が揃った案件が対象なのかといった条件によって、数字の意味が変わるためです。
異なる会社の数字を単純に並べて、審査の甘い順と断定するのも適切ではありません。
確認したいのは、公表値が自分と似た条件を示しているかという点です。
たとえば、個人事業主の小口債権を売りたい方が、法人の大口取引を多く含む実績を見ても、その数字だけで自分の条件は判断できません。
通過率の大きさよりも、対象者、買取額、必要資料、債権の条件を先に絞りましょう。
実績は会社選びの参考情報の一つとして扱い、最終的には自分が提出した情報に対して提示された条件で判断します。
審査に通ったとしても、受取額が必要額に届かなかったり、費用が資金繰りに合わなかったりする場合があります。
通過したかだけで成功とせず、使う目的を満たす契約かを確かめてください。
初回利用では本人確認や口座確認などが増えることもあります。
継続利用者の口コミに書かれた速度だけで予定を立てるより、初めて申し込む場合の手順を確かめる方が、必要な準備を具体的に進められます。
ファクタリング審査甘いという5chの評判を調査
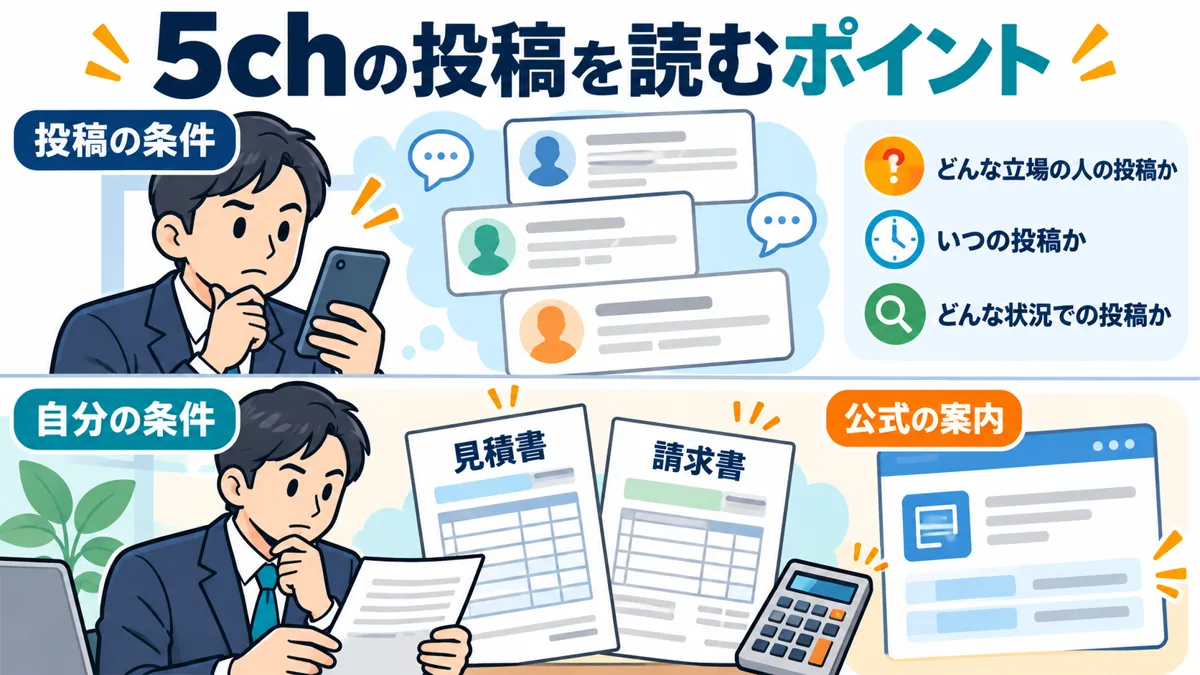
5chの投稿を読むときは、書き込まれた体験と、サービス全体の条件を分けて考えることが大切です。
今回確認したのは「法人・個人事業主向けファクタリング情報交換スレ ★8」です。
以下の投稿例は当該スレの匿名投稿を要約したもので、利用事実や審査結果を当サイトが独立して確認したものではありません。
投稿時期と現在の条件が異なることにも留意して読み進めてください。
| 確認した投稿 | 投稿内容の要約 | 読者が確認すること |
|---|---|---|
| 2025年12月22日・投稿2 | 通過のしやすさを独自に分類し、投稿者自身が主観と明記 | 投稿者の分類を公式評価に置き換えない |
| 2025年12月23日・投稿3~4 | 必要書類の少ない会社を尋ねる投稿と、エビデンスの必要性についての異なる見方 | 自分の申請画面で求められる資料を確認 |
| 2025年12月30日・投稿113 | 資料提出後、審査が進んでいるとの連絡を受けた後の待ち時間について相談 | 審査・見積もり・契約のどの工程かを確認 |
この表は口コミの件数集計や満足度調査ではありません。
少数の投稿だけで8社の優劣を決めたり、書き込みが見当たらない会社を「悪い口コミがない」と評価したりはしていません。
投稿日・投稿番号を残し、投稿例から申込時に確かめたい点を整理しています。
「通った」「落ちた」の一言より取引条件を読む
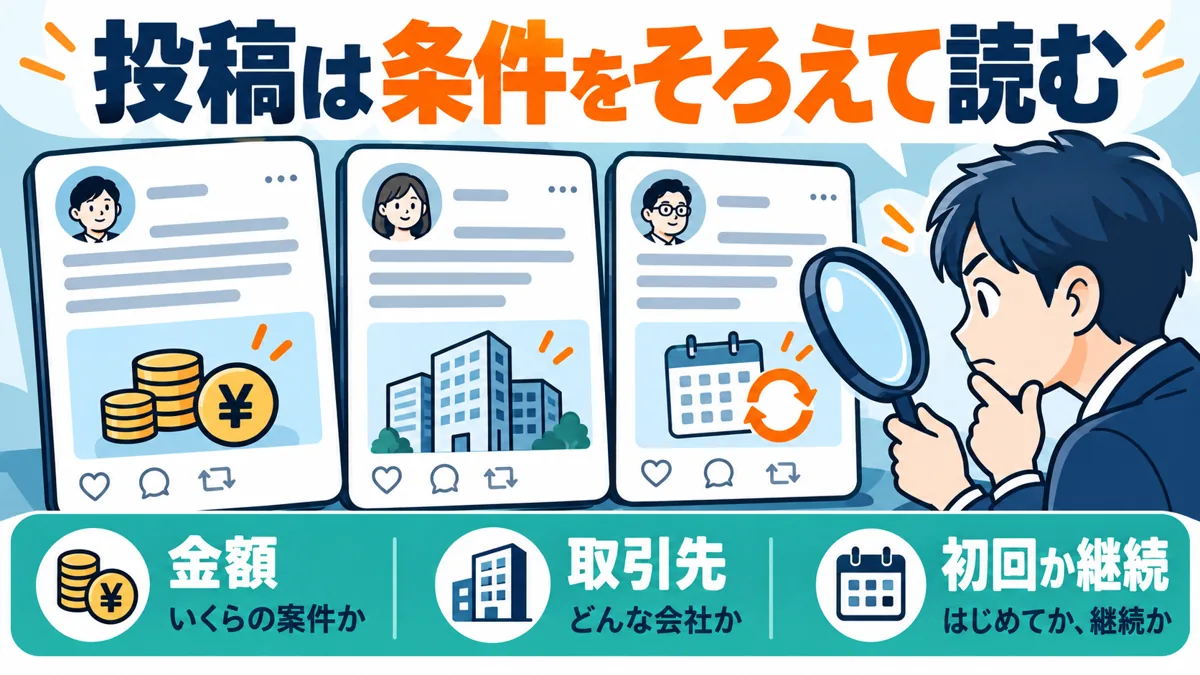
審査結果の書き込みを見るときは、利用したサービス名だけでなく、申込者の事業形態、請求額、売掛先、初回か継続か、提出資料といった条件に目を向けましょう。
その情報がない投稿を自分の案件へ直接当てはめると、実際には条件が大きく異なる可能性があります。
同じ会社を利用していても、ある人は長く継続している取引先の請求書、別の人は初めての単発取引の請求書を提出しているかもしれません。
入金期日が近い案件と、数か月先の案件でも確認すべき情報は変わります。
投稿者が結果だけを書いている場合、その背景を読者が想像で補って断定しないようにします。
口コミを読む目的は、通過する会社を予言することより、準備や確認の抜けを見つけることです。
資料についての体験談が気になったら、申込先で必要な期間や形式を確認する。
待ち時間の話が気になったら、審査と契約の進み方を聞く。
このように具体的な確認に変えると、匿名投稿を過度に信じず活用できます。
会社への評価と審査結果も切り分けます。
審査に通らなかったことだけで違法な会社ということにはならず、審査に通ったことだけで自分に有利な契約とも限りません。
最終的には運営者の情報と、自分が署名する契約書、確定した費用を確かめて判断してください。
エビデンスの話題は自分の提出資料を見直すきっかけにする
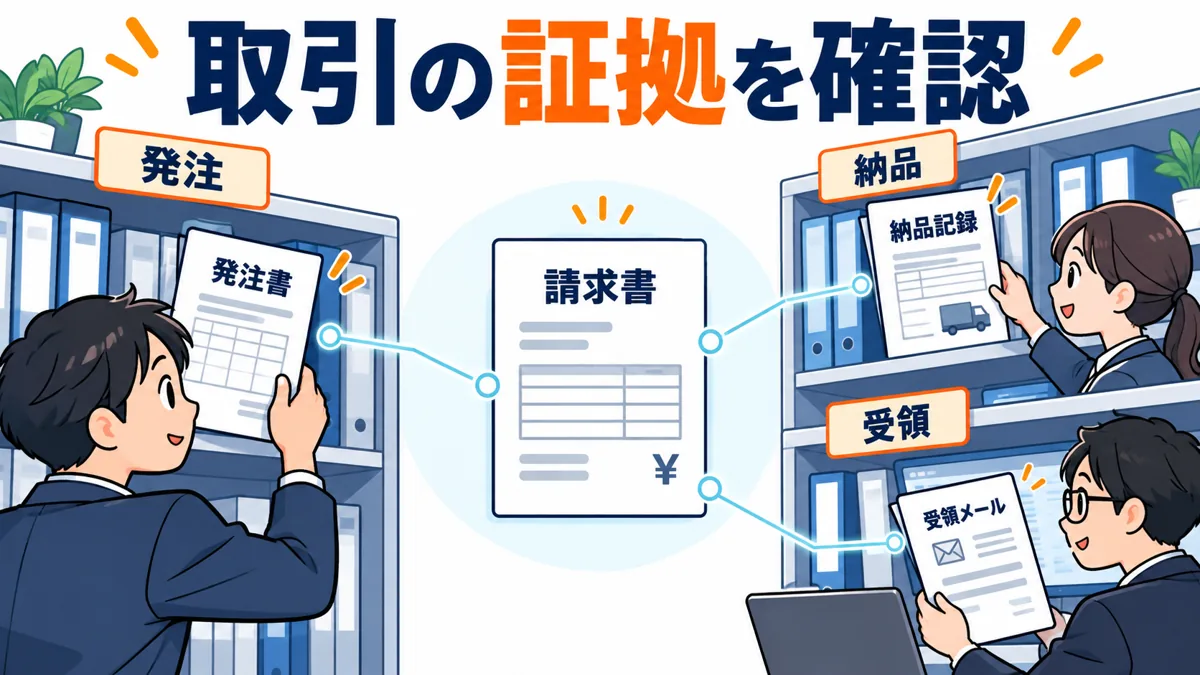
投稿でエビデンスが話題になるのは、請求書以外に取引の裏付けが求められる場合があるためです。
取引の証拠という言葉が分かりにくければ、何を頼まれ、何を納品し、相手が受け取ったかが分かる記録、と考えると整理しやすくなります。
見積書だけでなく、発注や受領の記録も見直してみましょう。
ただし、他人がある形式の資料で進められたと書いていても、全申込者でその形式が認められるとは限りません。
サービスの案内や個別の追加依頼が優先されます。
必要とされた情報が何かを確認し、実際の取引に対応した記録を提出してください。
提出する資料は、内容を変えるのではなく読み取れる状態に整えます。
スマートフォンの画面を撮影する場合は、相手先や日時、対象となるやり取りが分かる範囲を保ち、必要な項目が画面外に切れないようにします。
会社の機密や他の取引情報が含まれるときは、どこまで提出する必要があるかを窓口へ確認してから対応しましょう。
取引先に協力を求める場合も、実際の取引の確認を依頼することが基本です。
審査に通りやすく見せるために、事実と違う受領連絡や金額を作ってもらってはいけません。
業務が完了していないなら、その段階を正確に伝え、買取対象になるかを確認してください。
返信待ちと審査落ちを混同せず進捗を確認する
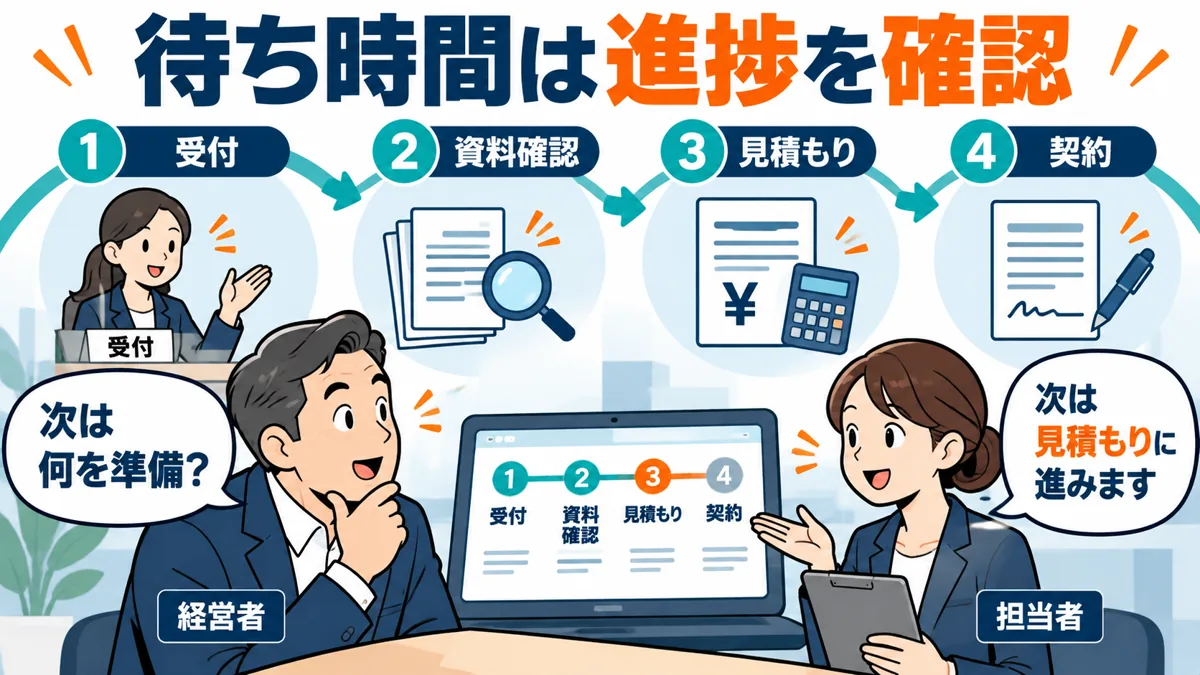
資料を送った後に連絡が来ないと、不安になって審査落ちの口コミを検索したくなるものです。
しかし、返信までの間隔だけで結果を判断することはできません。
資料の受領、内容確認、見積もり、契約準備など、複数の工程があり、どこまで進んだかは申込先への確認が必要です。
問い合わせるときは、送信日時、申込番号、提出した資料を整理して、受領されているか、不足資料があるか、次の連絡の目安を聞きます。
同じファイルを何度も送る前に受領状況を確かめると、資料が重複して混乱することを減らせます。
自分の支払期限も改めて伝え、間に合うかを個別に相談しましょう。
対応時間外や休業日に申し込んでいる場合は、自動返信と担当者の確認を分けて見ます。
Web受付が利用できることは、担当者がその時刻にすべての書類を読むことを意味しません。
連絡予定を確かめず、最短入金の表示だけで当日中の着金を前提にしないことが大切です。
期限に間に合わない見通しなら、結果待ちだけで時間を使わず、支払先に日程の相談をするなど別の対応も考えます。
資金調達の相談と支払予定の調整を並行して整理すると、返答が来てから慌てて連絡することを避けやすくなります。
ファクタリング審査が甘い会社を探す前に整える書類
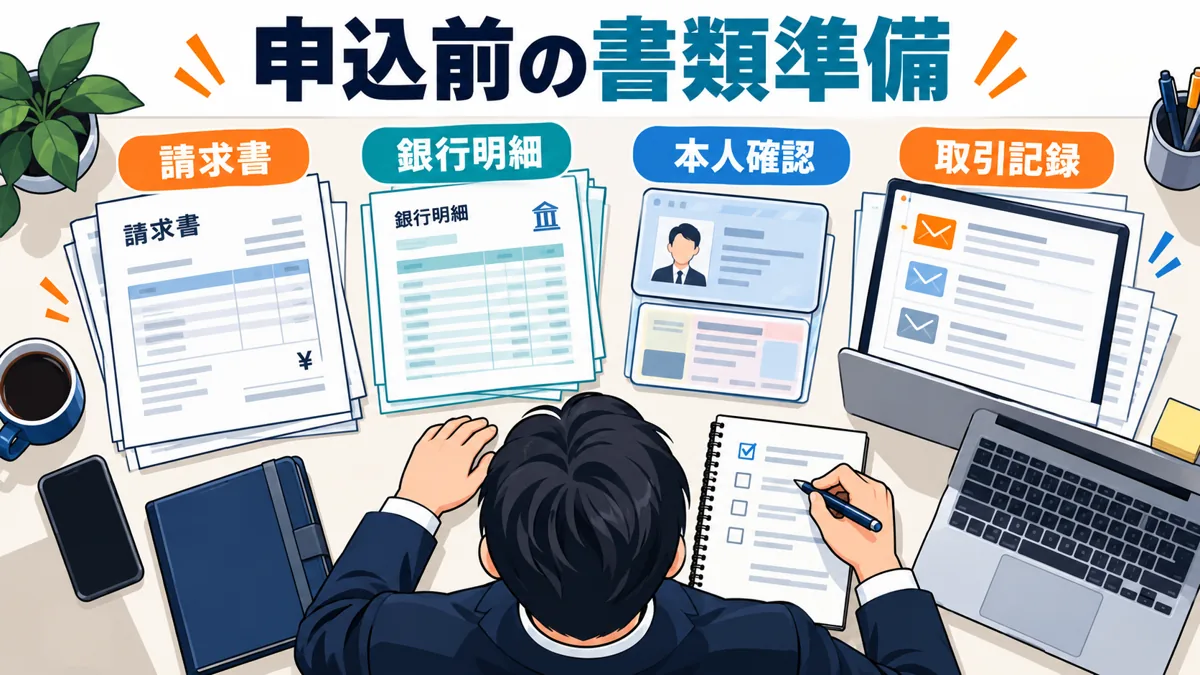
必要資料を正確に揃えることは、申込先を何社も増やすより先にできる準備です。
会社ごとに指定は違いますが、請求書、銀行明細、本人確認資料、取引記録を整理すると相談内容が明確になります。
提出の目的を理解し、資料同士の名義・金額・日付がつながっているかを確認しましょう。
ここでは、初めての申込でも進めやすい順番で説明します。
請求書と銀行明細は名義・金額・日付を照合する
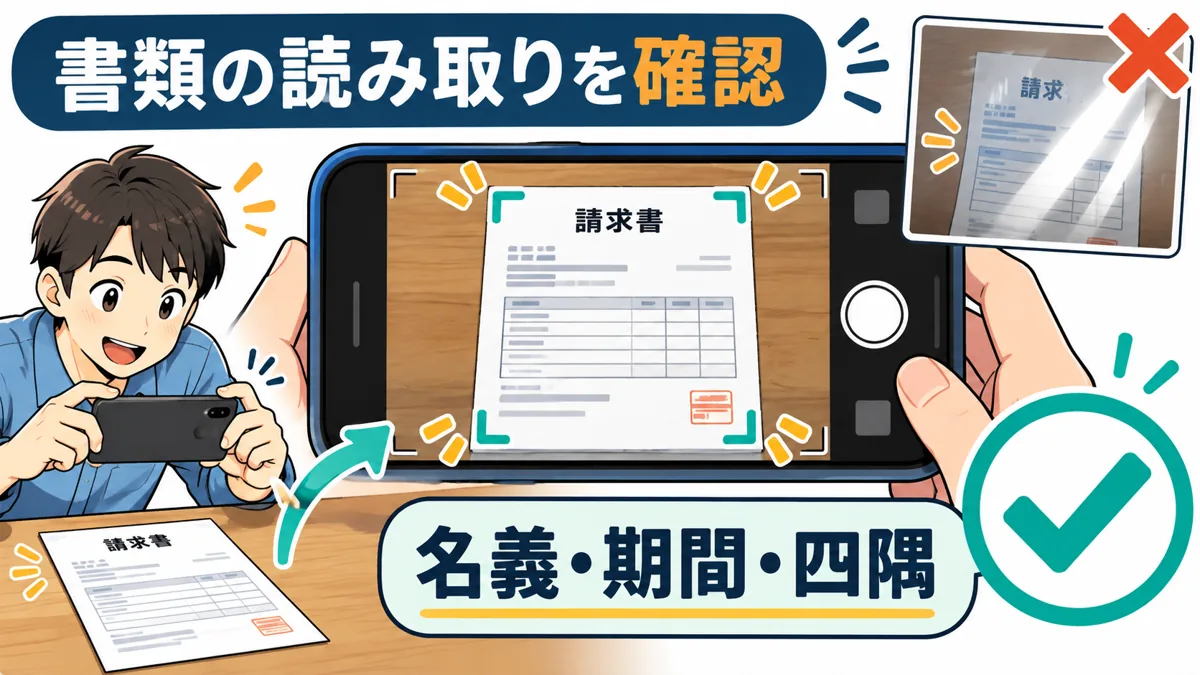
最初に確認するのは、請求書の宛先、請求者、請求額、支払期日です。
社名変更や屋号の使用がある場合は、銀行口座の名義と表記が異なる理由を説明できるようにします。
単に文字が違うだけでも、初めて資料を見る担当者には同じ取引か判断できないことがあるためです。
銀行明細は申込先が指定する期間を確認し、対象となる売掛先の入金がどこにあるかを把握します。
PDFをダウンロードできるなら、画面の一部を撮影するより情報が揃う場合があります。
提出形式は各社の案内に従い、口座名義や日付が欠けたまま送らないようにしてください。
請求書と入金額が一致しない理由がある場合は、振込手数料、相殺、複数請求の合算、分割入金などを整理します。
数字を同じに見せるために請求書を書き換えるのではなく、違いの理由を資料で説明します。
請求番号や入金内訳の一覧を用意すると、担当者との確認がしやすくなります。
入金済みの請求書を未回収のものと取り違えないことも重要です。
会計ソフトや売掛金一覧を確認し、どの債権が残っているかを整理してから申請しましょう。
売却済み、入金済み、未売却の区分を分けておけば、別の相談先へ問い合わせる場合にも同じ情報を正確に伝えられます。
| 資料 | 見直す項目 | よくある抜け |
|---|---|---|
| 請求書 | 宛先・金額・期日・請求番号 | 支払期日が空欄、請求後の変更未反映 |
| 銀行明細 | 口座名義・対象期間・入金履歴 | 画面上部が切れ名義不明 |
| 本人確認 | 氏名・住所・有効期限・指定面 | 裏面不足、反射で読めない |
| 取引記録 | 発注・納品・検収との対応 | 相手先や日時が見えない |
| 売掛金一覧 | 未回収・売却済み・入金済みの区分 | 同じ請求書の重複計上 |
発注・納品・検収の記録を一つの取引としてまとめる
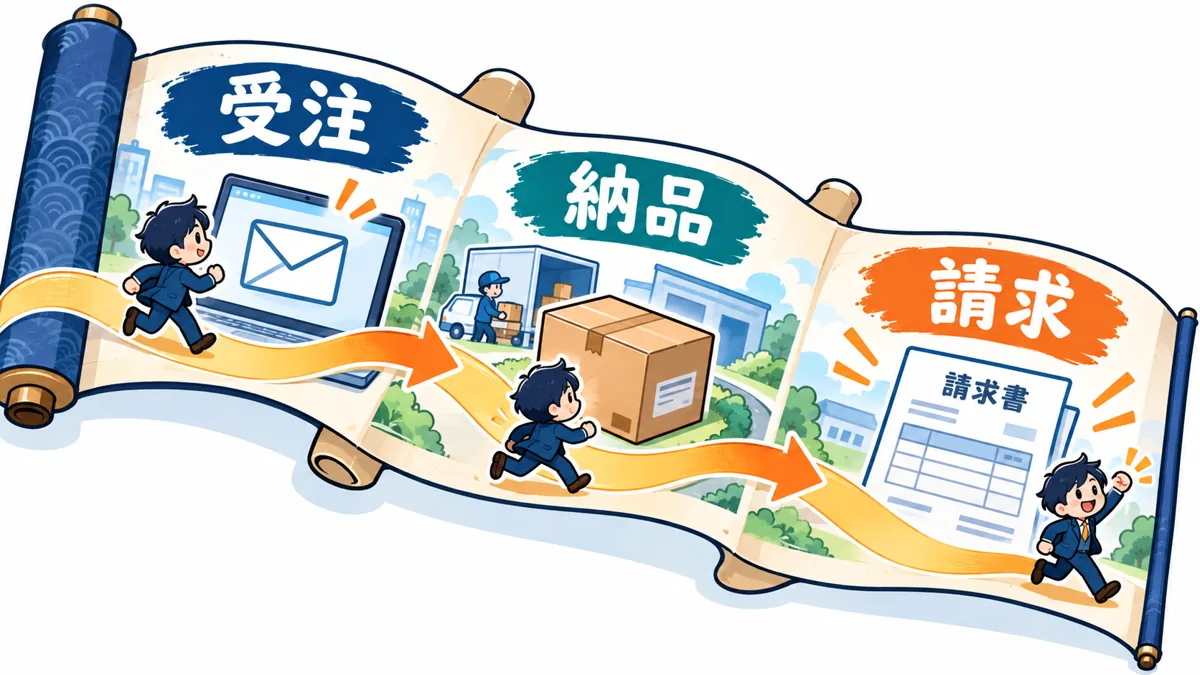
請求書だけでは、実際に仕事を行ったことや金額が確定したことを説明しきれない場合があります。
発注書、契約書、納品書、検収の連絡などを、同じ案件の資料として整理します。
すべてを無条件に送るのではなく、求められた確認に対応する資料を提出できるように準備しておくことが目的です。
業種によって確認しやすい資料は異なります。
制作業なら発注メールと納品・受領の記録、運送業なら配送や業務の完了が分かる記録、建設業なら発注・工事完了・検収の資料などが考えられます。
ただし、どの資料が受け付けられるかは申込先の指定によるため、業種別の例をそのまま提出要件と考えないでください。
ファイル名を案件名や日付で揃えると、資料を探す時間を減らせます。
例えば「A社_10月請求」「A社_発注」「A社_受領」のように同じ案件が分かる名称を付け、最新版がどれかを整理します。
担当者へ送信するときも、どの資料がどの確認のためのものかを一言添えると、行き違いが起きにくくなります。
資料が不足しているときは、不足の種類を区別します。
発行済みだが手元にないのか、そもそも業務が完了しておらず発行できないのかでは対応が異なります。
後者を前者のように説明せず、現在の取引段階を正確に伝えたうえで、申込時期や対象債権を相談してください。
必要額・希望日・対象の請求書を一枚にまとめる
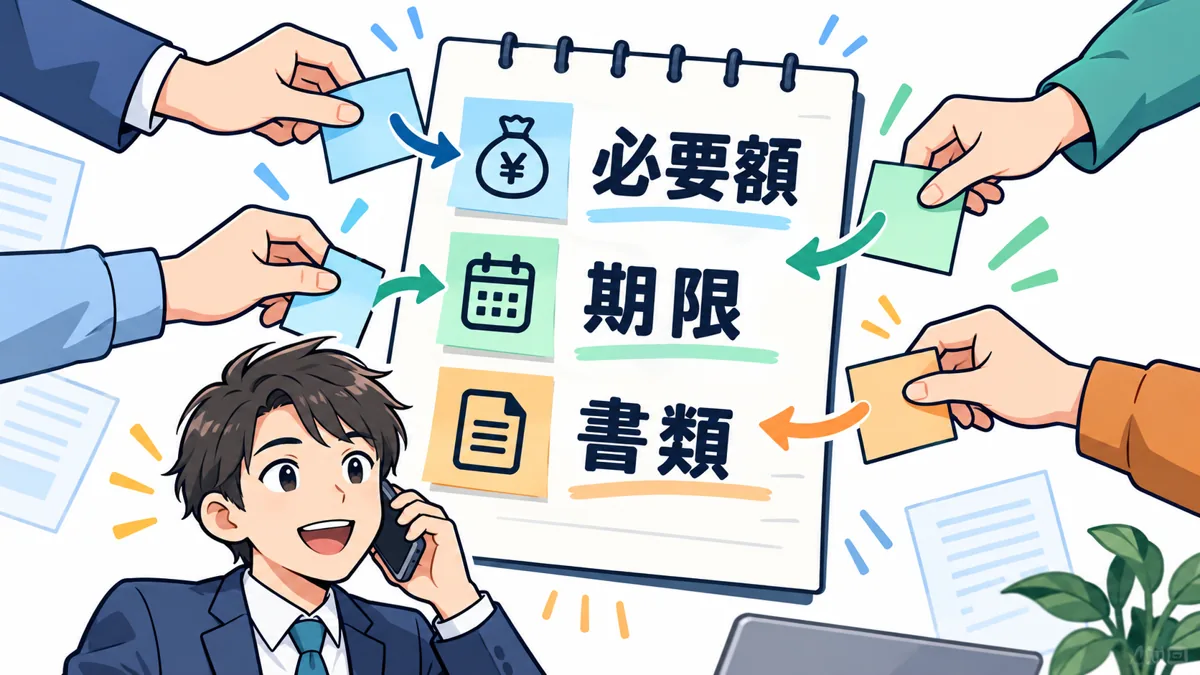
申込時の説明は、必要額、希望日、対象の請求書を整理すると簡潔になります。
特に必要額は、手数料を引く前の額面ではなく、支払いに使いたい手取り額で考えます。
売掛金がいくらあるかだけでなく、何日までにいくら必要かを明確にすると、見積もりを検討する基準ができます。
希望日は「できるだけ早く」だけでなく、支払いの締切時刻まで把握します。
請求書の支払期限が月末でも、実際の取引先への支払いは銀行の振込操作や社内承認の都合で前日までに必要な場合があります。
自分が必要とする着金時刻を具体化し、申込先の審査や契約の見通しと照合してください。
複数の請求書があるときは、取引先ごとに額面、期日、入金実績、売却済みかどうかを表にします。
一つの請求書で必要額を満たせるのか、複数を検討する必要があるのかを整理でき、相談先から別の債権について質問されたときにも対応しやすくなります。
見積もり依頼を複数社に行う場合は、同じ条件で問い合わせることが重要です。
A社には50万円、B社には100万円の請求書を提示して手数料率だけを比べても、条件の違いが大きくなります。
対象債権と希望する契約方式を揃え、後から条件を変更した場合は記録を残しましょう。
審査の甘さだけで選ばずファクタリングの費用と受取額を確認
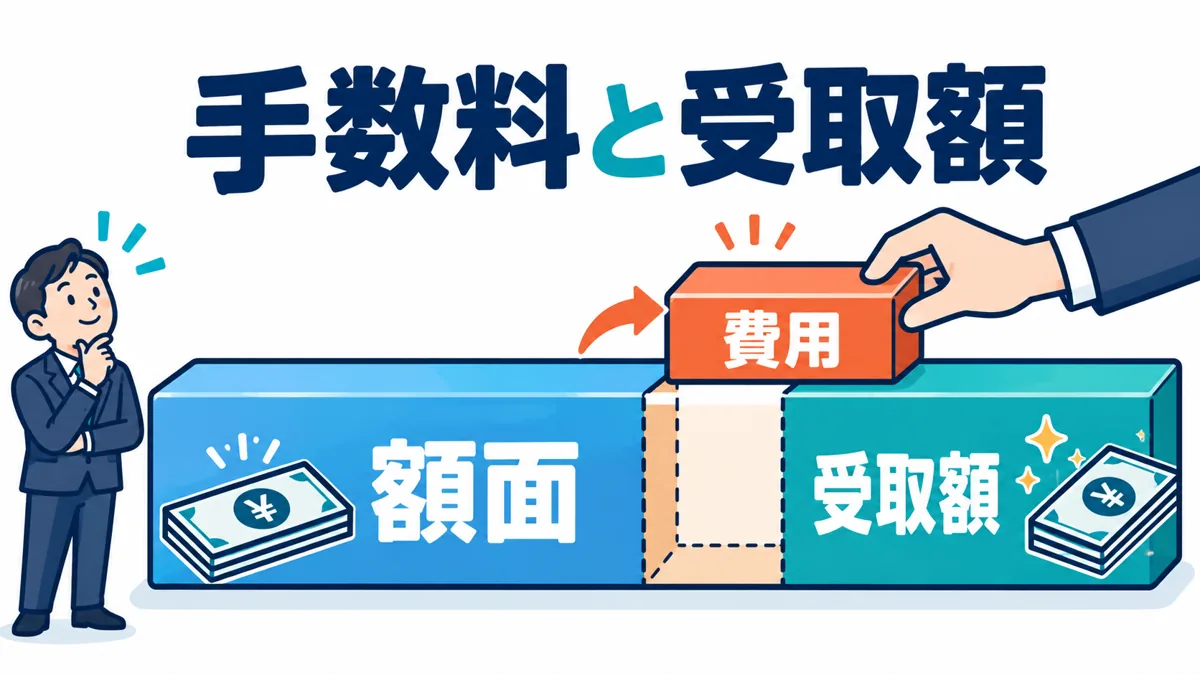
審査に通った後でも、契約するかは提示条件を見て判断します。
必要なのは手数料率の数字だけでなく、実際に入金される金額、その他費用、回収した売掛金の精算方法です。
ここでは仮の数字を使って計算を整理します。
以下の試算は特定の会社の見積もりではなく、費用の見方を理解するための例です。
受取額を計算し必要な支払いに届くかを確かめる
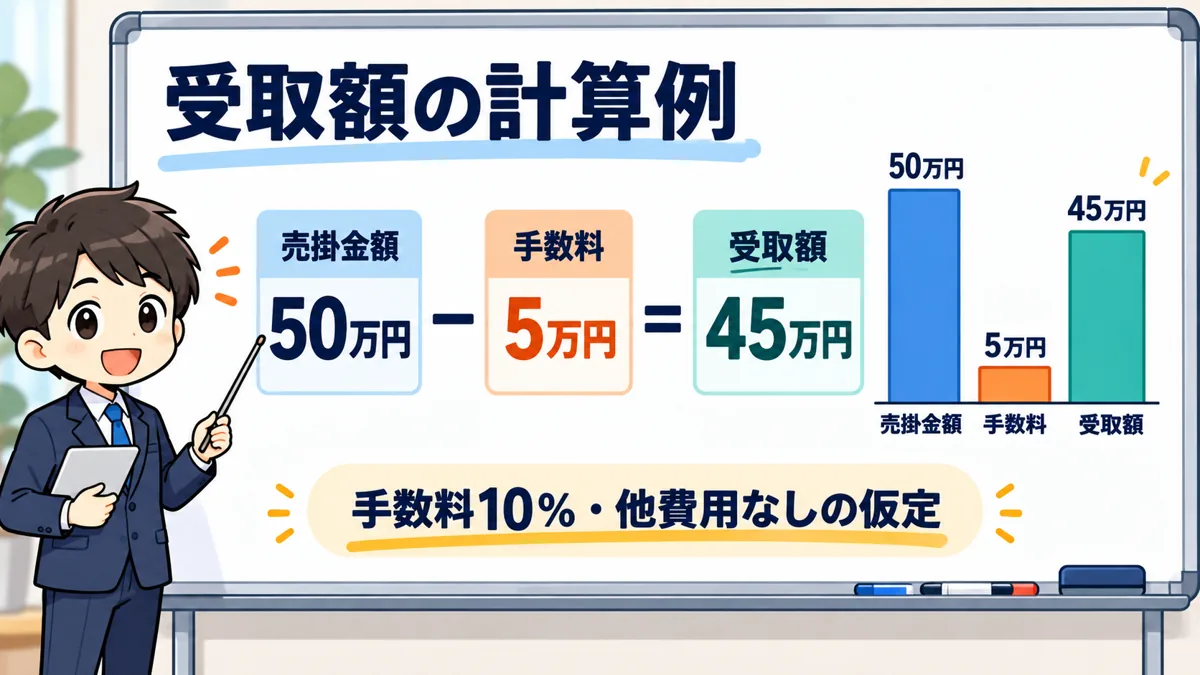
基本の考え方は、売却する債権の額面から手数料とその他費用を差し引き、実際の受取額を求めることです。
たとえば額面100万円、手数料10%、その他費用なしという仮の条件なら、受取額は90万円になります。
100万円の支払いに使いたい場合は、この取引だけでは10万円足りません。
料率が低く見えても、固定の費用が加わると受取額は変わります。
仮に額面100万円・手数料8%でも、その他費用が3万円かかれば受取額は89万円です。
この例では10%でその他費用なしの条件より手取りが少なくなるため、率だけでなく総額で照合する必要があります。
支払いに必要な金額から逆算すると、検討する債権額も把握できます。
その他費用なし・手数料10%という仮定で90万円必要なら、額面100万円が一つの計算例です。
ただし、希望する額面や条件で実際に買取が認められるかは審査によります。
計算上の必要額と、利用可能額を混同しないでください。
見積もりでは、額面、買取代金、手数料、諸費用、最終的な振込額のどれを表示しているかも確認します。
同じ「買取額」という言葉でも、画面や説明の文脈で分かりにくい場合があるため、最終的に口座に入る金額を明示してもらうと確実です。
| 仮の条件 | 手数料額 | その他費用 | 受取額 |
|---|---|---|---|
| 額面100万円・料率5% | 5万円 | なし | 95万円 |
| 額面100万円・料率10% | 10万円 | なし | 90万円 |
| 額面100万円・料率8% | 8万円 | 3万円 | 89万円 |
| 額面30万円・料率10% | 3万円 | なし | 27万円 |
前倒しした売掛金を翌月の使える入金に数えない
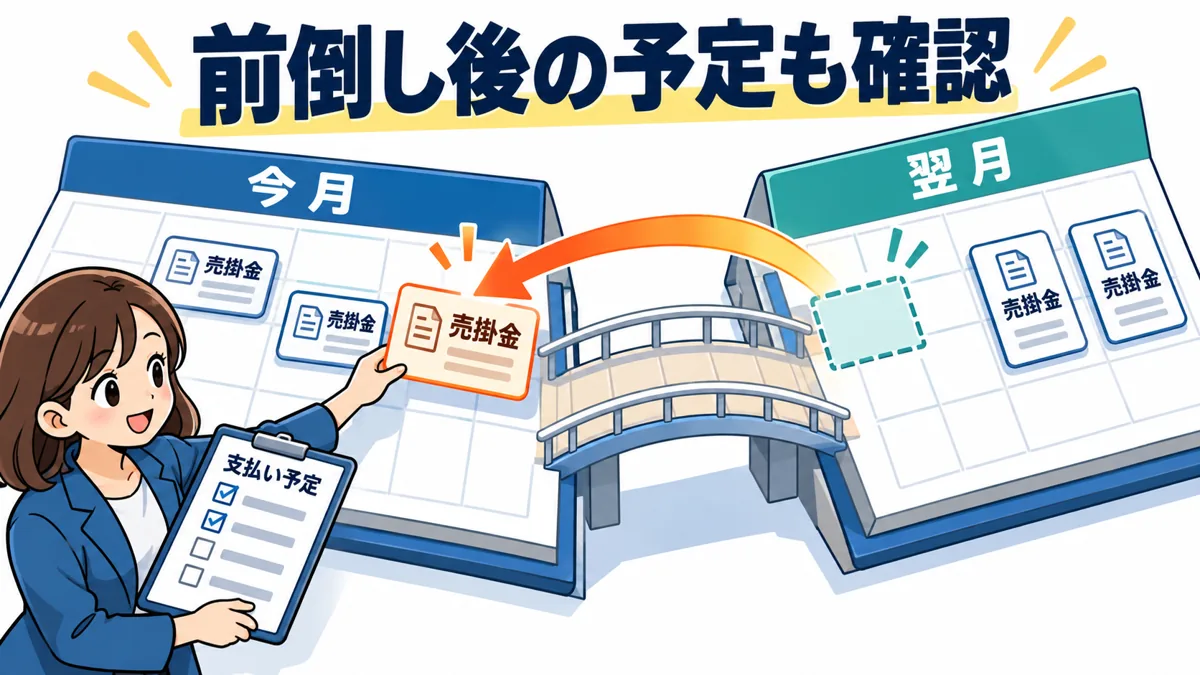
ファクタリングで受け取る資金は、元々将来受け取る予定だった売掛金の前倒しです。
利用によって売上や利益そのものが増えるわけではありません。
今月の資金不足が解消しても、売却した請求書を翌月の使える資金にも含めると、同じ金額を二重に計算することになります。
2社間契約などで売掛先から自社へ入金され、その後買取会社へ精算する場合、銀行口座には一時的に売掛金が入ることがあります。
しかし、その全額を自由に使える資金として扱うと、契約上の送金に支障が出ます。
資金繰り表では、対象の入金と精算を分け、自由に使える残高がいくらかを見えるようにしましょう。
試算するときは、今月の不足だけでなく、次の給与、家賃、仕入れ、税金などの支払いも並べます。
必要額だけを売却して済むのか、費用の負担が継続的に生じるのかが見えます。
毎月利用しないと支払いが回らない場合は、入金条件や支払条件、事業の採算を見直す相談も重要になります。
取引先へ支払期日や請求方法の見直しを相談できる余地があるなら、短期の調達と合わせて検討しましょう。
大きな案件の前金や段階ごとの請求が可能かなど、実際の契約関係でできることを整理します。
将来の資金不足を減らす方法も考えると、今回の利用を一時的な対応として位置付けやすくなります。
2社間と3社間は通知・費用・手続きの違いを見る
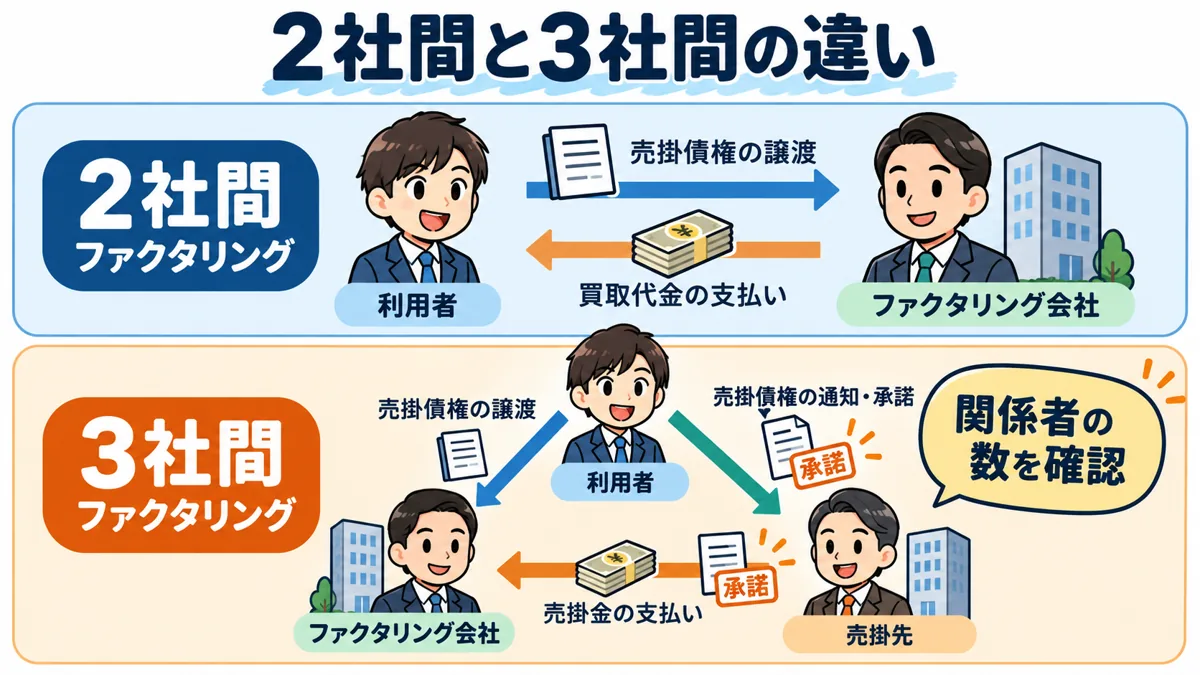
2社間は利用者と買取会社で契約する方式、3社間は売掛先を交えて進める方式として案内されるのが一般的です。
取引先への通知や承諾、代金の支払い経路などに違いがあります。
方式の名前だけで選ばず、売掛先とどのような調整が必要か、自分がどの役割を担うかを確認してください。
急ぎの場面では、売掛先の承諾を得る工程が必要かどうかが日程に影響します。
一方で、費用面では3社間の方が低く提示される場合もあります。
ただし、必ず安くなると決めつけず、実際に利用できる方式ごとに見積もりを取り、手続きにかかる時間も含めて検討しましょう。
2社間の案内に取引先への通知なしと書かれていても、契約上どのような場合に連絡が行われるかは確認が必要です。
通常の利用時の扱いと、契約違反や精算ができない場合の扱いを分けて読みます。
営業担当者の説明だけでなく、契約条項がどうなっているかを見ておくと、利用後の認識違いを減らせます。
債権譲渡登記の要否や費用、契約後の債権管理も案件ごとに確認します。
費用の低さだけを優先して社内や取引先との調整を後回しにすると、希望日までの契約が難しくなる場合があります。
手数料、手順、相手先との関係の3点を一緒に整理してください。
ファクタリング審査が不安なときは事業の状況に合う窓口を選ぶ
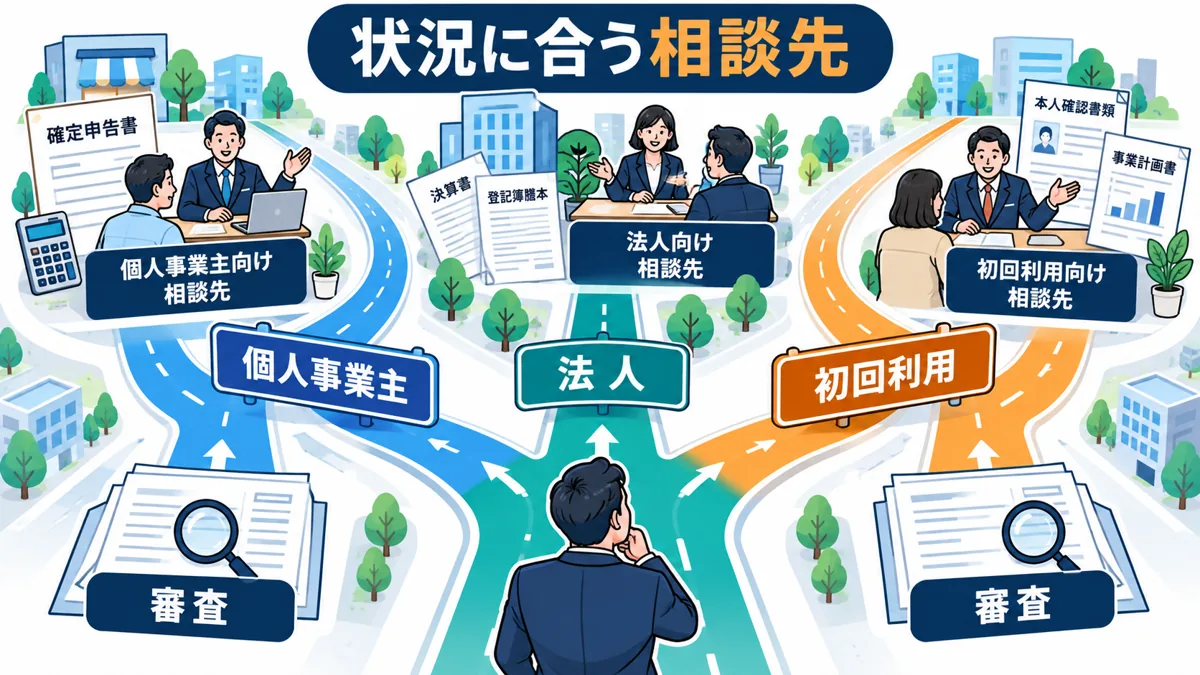
審査に不安を感じる理由は人によって違います。
個人事業主で金額が少ない、創業直後で実績が短い、他社の審査で断られたなど、事情を分けると確認事項を絞れます。
「甘い会社」を探すことだけに時間を使うより、対象条件に合うサービスと、今回の売掛金を説明する資料を整理しましょう。
以下は申込先の選択と相談準備の考え方です。
個人事業主は対象者と少額買取の条件を先に確認する
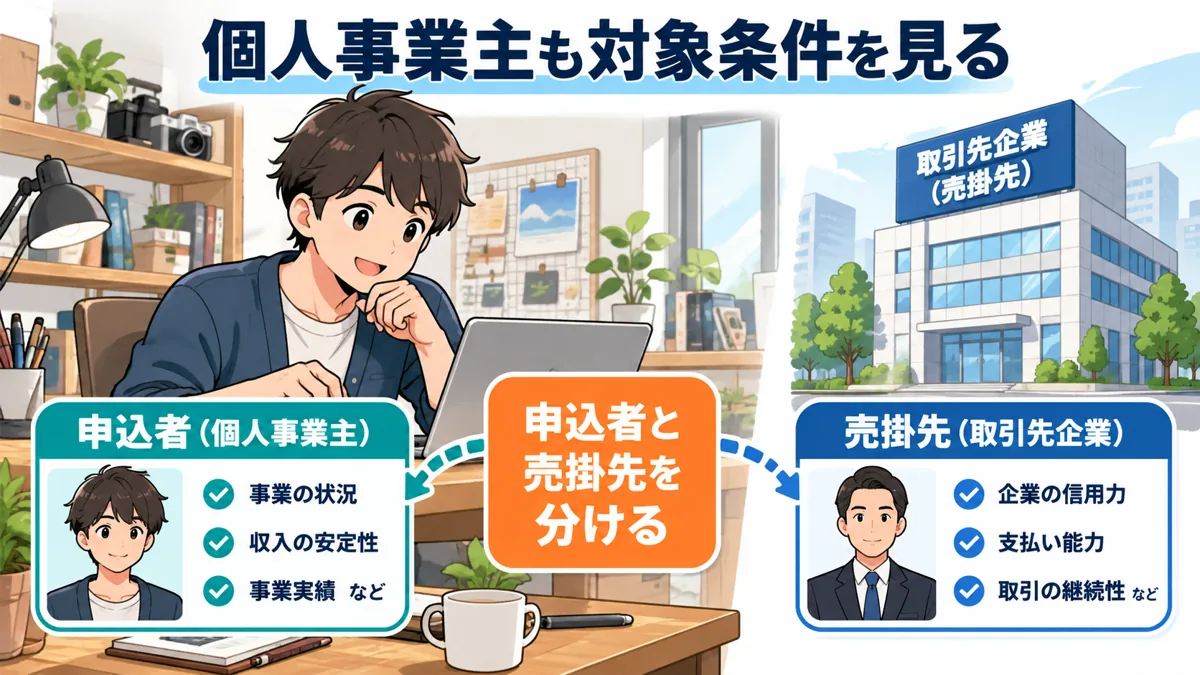
個人事業主やフリーランスは、申込者として利用できることと、売却する請求書が対象になることの両方を確認します。
個人事業主対応のサービスでも、売掛先の条件、金額、入金期日、必要書類にはそれぞれ決まりがあります。
法人向け専用の窓口とは分けて選んでください。
少額の売掛金を使う場合は、最低買取額と受取額を確認します。
必要な金額が数万円でも、最低買取額がそれより大きいサービスでは相談が合わない可能性があります。
また、初回と継続利用で申込可能な金額や必要な確認が異なることがあるため、初めて申し込む場合の案内を読んで進めましょう。
副業で事業の請求書を発行している方は、会社員であることと、事業上の売掛金を保有していることを区別します。
給与を受け取る権利を売却する話と、取引先への業務委託代金を売却する話は同じではありません。
どの仕事のどの債権で申し込むかを明確にしてください。
個人事業の口座と生活費の口座が同じ場合も、明細を自分の判断で加工して事業用だけの口座に見せることは避けます。
提出する期間や範囲を申込先に確認し、入金の対応関係を正しく説明しましょう。
屋号と個人名の違いについても、請求書と口座名義を見て先に整理しておくと役立ちます。
赤字・創業直後・税金滞納は事情を隠さず相談する
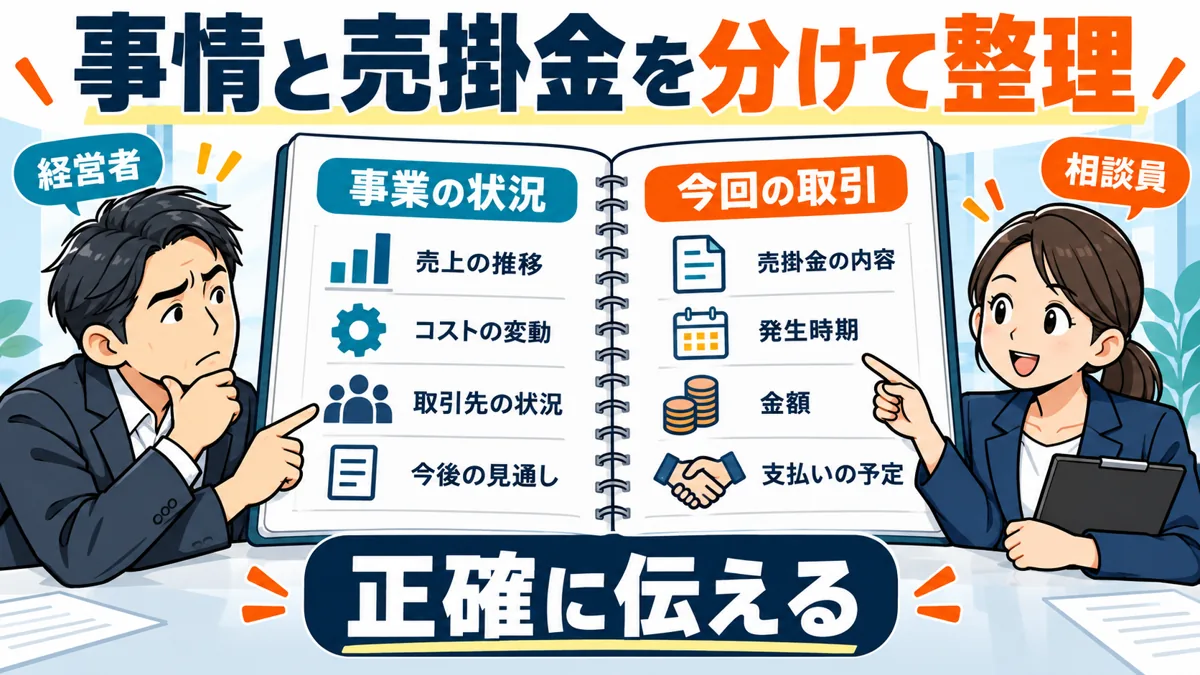
赤字決算や創業直後でも相談を受け付けると案内する会社はあります。
ただし、受付できることは審査結果の保証ではありません。
今回の売掛金の内容に加え、どのような理由で資金が必要なのか、利用後にどう支払いを進めるのかを整理して伝えます。
創業直後で過去の銀行入金が少ない場合は、ない実績を作るのではなく、発注や納品の記録など、現在の取引を示す資料を準備します。
事業としての売上がまだ発生していない段階なら、請求書の買取以外の方法も検討する必要があります。
設立していることと、売却可能な債権があることは別の条件です。
税金の未納や差押えなどがある場合は、未納があるという事情と、今回の売掛金にどのような影響があるかを分けて説明します。
具体的な権利関係について自己判断で問題ないと決めず、必要に応じて税務の窓口や専門家にも相談してください。
審査に影響しそうだからと資料を隠すと、後から契約上の問題につながります。
赤字の原因が一時的な設備投資なのか、継続して費用が売上を上回っているのかでも資金計画は違います。
後者では、売掛金を前倒ししても翌月同じ不足が生じる可能性があります。
調達の相談に加え、収支改善や支払い条件の調整も検討して、今回の資金がどこまで解決につながるかを見極めましょう。
他社で落ちたら対象条件と資料の不足を整理する
他社で審査に通らなかった場合、別の会社で必ず同じ結果になるとは限りません。
ただし、理由が分からないまま申込数だけを増やしても、対象外の請求書や資料の不足が解決するわけではありません。
まず、返答で指摘された不足や対象条件の違いがあるかを確認します。
資料不足という連絡があるなら、どの取引の何を確認できなかったのかを整理し、実際の資料で補います。
対象外の事業形態や金額が理由なら、条件の合う窓口を選び直します。
理由が開示されない場合は、自分で特定の原因だと断定せず、基本条件を改めて確認することから始めてください。
別の会社へ相談するときも、売却済みの債権を未売却として申告してはいけません。
複数の会社への見積もり依頼と、同じ債権を複数社に売ることは別です。
契約を進める会社が決まったら、他社への相談をどう終了するかも整理して、同じ請求書の取り扱いが重ならないようにします。
申込を見送る、あるいは間に合わない場合に備えて、支払先への相談や他の資金調達手段も考えます。
「審査なし」をうたう勧誘に急いで切り替えるのではなく、必要額と期限を整理し直して、契約条件を確認できる方法で対応してください。
審査が甘いという宣伝でファクタリング契約を急がない
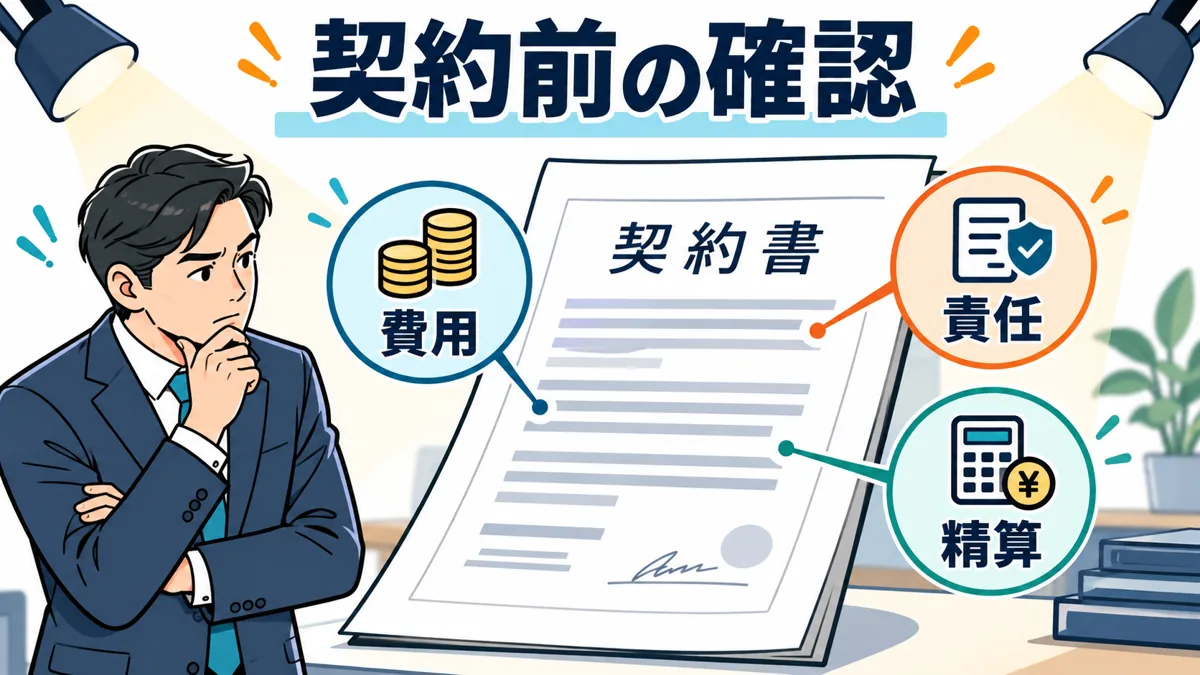
審査に不安があるときほど、確実に使えるように見える言葉が気になりやすくなります。
しかし、取引の目的は審査通過ではなく、必要な事業資金を適切な条件で確保することです。
申し込む相手の実体、費用、回収後の義務を確認し、売掛金の売却なのか、実質的な貸付けなのかも契約の内容から検討してください。
審査なし・必ず通るという勧誘だけで書類を送らない
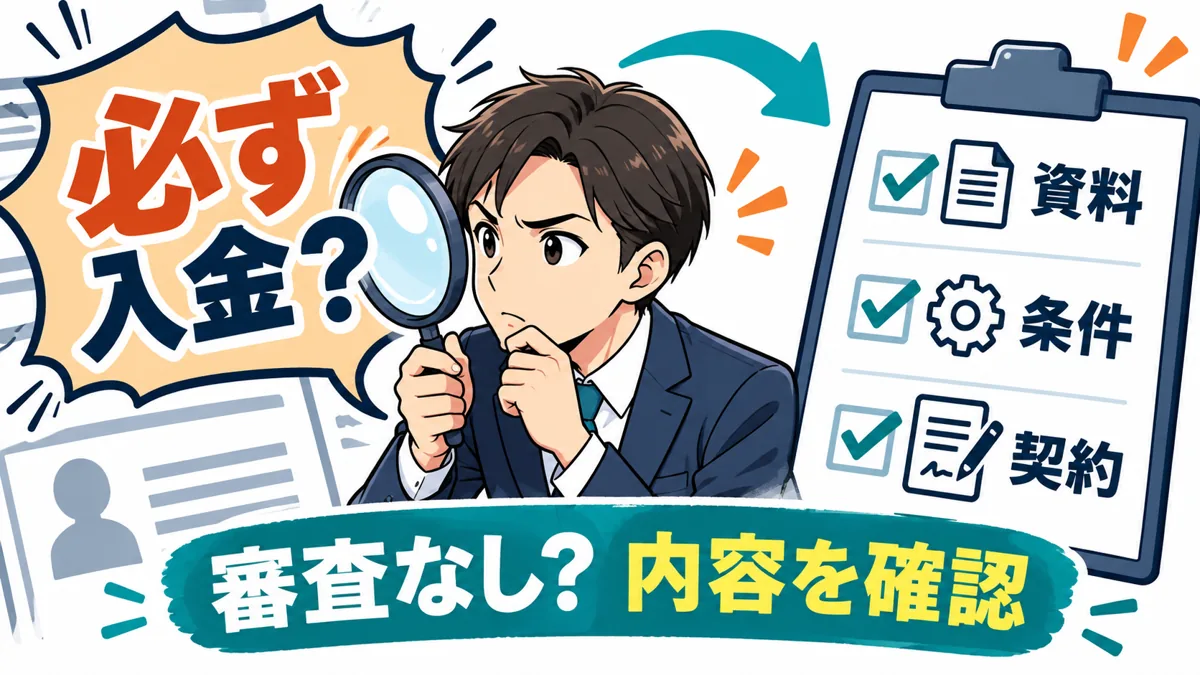
請求書の内容も売掛先も確認せず、誰でも資金調達できると断定する説明には慎重な対応が必要です。
申込前に、運営会社、所在地、連絡先、契約の条件、個人情報の取り扱いを確認しましょう。
検索結果や匿名掲示板に連絡先が載っていることだけで、信頼できる窓口と判断しないでください。
会社名やロゴが実在するものでも、連絡先が本物とは限りません。
メールやメッセージで送られた申込画面に進む場合は、公式サイトから案内されている窓口と一致するかを確認します。
身分証や銀行明細には重要な情報が含まれるため、相手先を確かめる前に送信しないことが基本です。
審査を省く代わりに先に不明瞭な費用を振り込むよう求められた、説明が曖昧なまま契約を急がされたなど、気になる点があればその場で判断せず内容を確認します。
事実を整理して、契約書ややり取りを保存しておくと、相談が必要になった際にも説明しやすくなります。
急いでいることを相手に伝えるのは必要ですが、それを理由に確認を飛ばす必要はありません。
支払期限が迫っている場合ほど、調達できなかったときの対応も並行して考え、ひとつの勧誘だけに判断を委ねないようにしましょう。
売掛金の買戻しや自己資金での支払い義務を読む
ファクタリングという名前の契約でも、実際の負担の内容が重要です。
売掛先が支払わなかった場合に、利用者がどのような責任を負うのかを確認します。
単に「債権譲渡契約」「ノンリコース」と書かれているかだけでなく、別の条項で買戻しや支払い義務が定められていないかも読みましょう。
金融庁は、売掛先から回収できなかった際に売主が債権を買い戻す、または自己資金で支払うとされるような取引は、貸金業に該当するおそれがあると説明しています。
個別の契約の法律上の判断は内容によるため、不明点がある場合は専門家へ相談してください。
ここでいう売掛先の支払い不能に対する責任と、利用者が虚偽の申告や契約違反をした場合の責任は分けて読む必要があります。
請求書の偽造や売却済み債権の申告などが許されるわけではありません。
どの事情に対してどの義務が生じるのかを、契約条項ごとに確認することが大切です。
説明を受けた内容は書面と照合します。
口頭では費用がないと言われたのに書面には別の費用がある、送金期限が説明と違うといった場合は、契約前に確認してください。
分からないまま署名し、後から質問する順番にしないことが重要です。
給与の買取や現金化サービスと事業の売掛金を混同しない
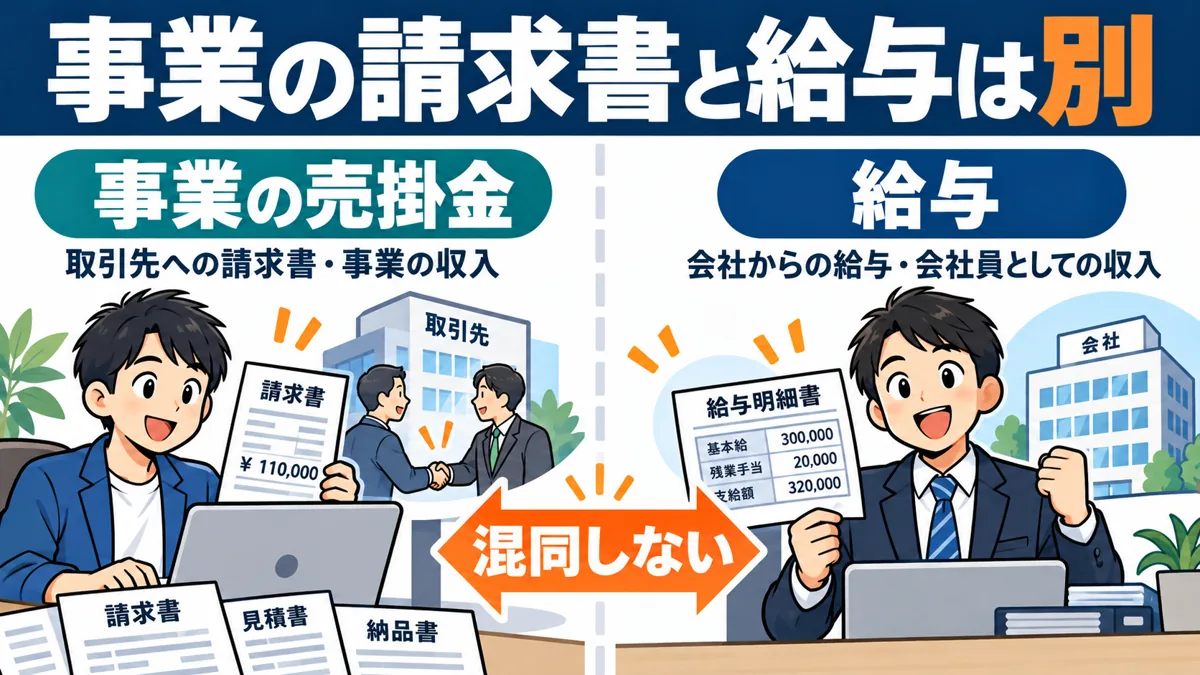
この記事で紹介しているのは、事業で発生した売掛金を用いる資金調達です。
会社員が勤務先から受け取る給与を買い取ってもらう話や、商品売買を装って現金を受け取る話を、同じ仕組みとして選ばないでください。
検索語にファクタリングと付いていても、対象や契約の実態は異なります。
金融庁は給与の買取りをうたった違法なヤミ金融について注意喚起を行っています。
また、消費者庁は先払い買取現金化や後払い現金化などについて、高額な負担や個人情報の悪用につながるリスクを案内しています。
請求書がないのに利用できると誘われた場合も、どの契約で何を支払うことになるのかを確認してください。
出典:金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」
出典:消費者庁「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!」
申込から契約までオンラインで進める場合は、確認した条件や同意した画面を保存します。
契約書、見積書、入金予定、精算期限を一か所で管理しておくと、担当者への問い合わせや後日の経理処理で確認しやすくなります。
端末の故障に備え、必要な記録の保存先も整理しておきましょう。
金融庁の電子金融取引に関する案内でも、サービス内容、費用、責任分担などを理解することが示されています。
オンラインで手続きが簡単でも、契約条件の確認は省略せず、不明点が解消してから同意する順番で進めてください。
出典:金融庁「インターネットを通じた金融取引を行われる皆様へ」
ファクタリングの審査が甘い会社を探すときによくある質問
最後に、申込を検討する際に迷いやすい点を整理します。
無料相談、初回の準備、請求書の有無、複数社への相談、見積もり後の判断はそれぞれ別の問題です。
口コミに書かれた結論をそのまま使うのではなく、自分の案件に対してどのような条件が示されているかを確認しましょう。
審査結果を予想するより、次に必要な行動を具体化するための確認として活用してください。
相談や見積もりだけでも費用はかかりますか?
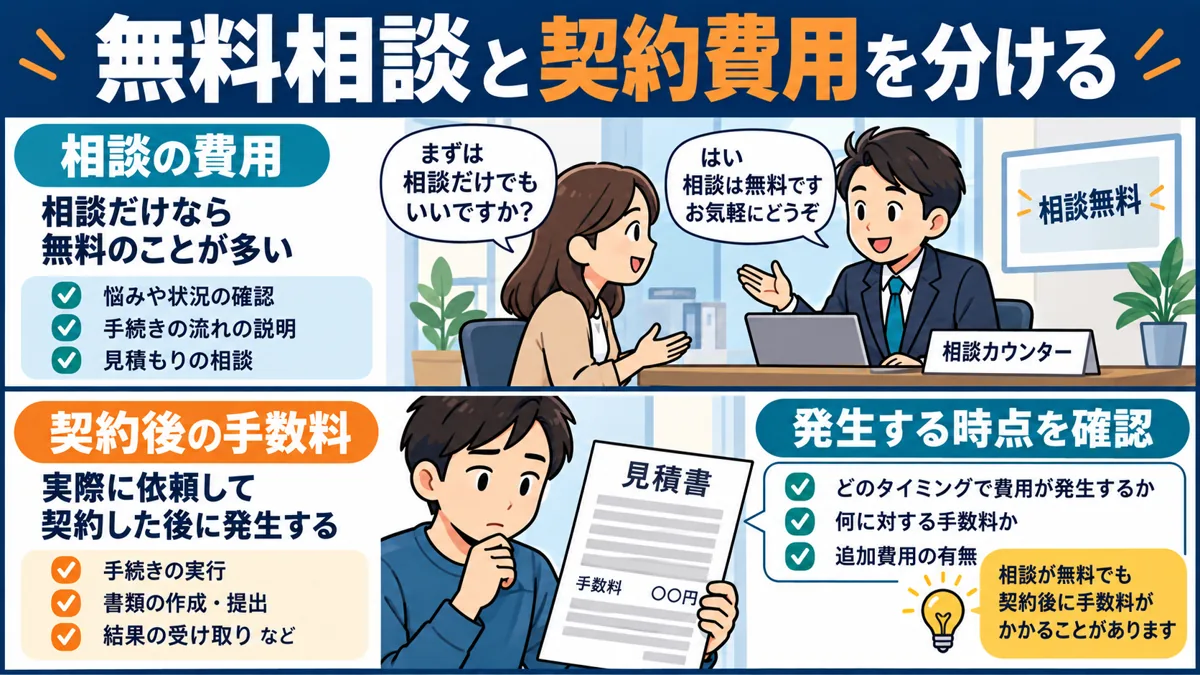
無料相談や無料見積もりを案内する窓口があります。
ただし、すべての会社・すべての工程が無料と一括りにせず、申込前に費用が発生するタイミングを確認してください。
相談が無料であることと、契約後の手数料が無料であることは別です。
見積もりを受け取ったら、契約しない場合の扱い、必要に応じた登記や書類の費用、キャンセルの条件も確認します。
「無料」という表示の対象が相談なのか、査定なのか、どこまでの手続きなのかを具体的に見ておくと認識違いを減らせます。
申し込むだけで契約が完了するのか、別途電子契約に同意する段階があるのかも把握しましょう。
確認のメールやボタンを押すときは、その操作が資料送信なのか契約への同意なのかを読み分けて進めてください。
請求書がまだない場合は申し込めますか?
売掛金の買取では、対象の債権を確認できる資料が必要です。
請求書以外の資料で相談できるか、請求書の発行前の段階を扱うかは申込先やサービスによります。
まだ売上が発生していない見込み案件を、確定した請求書と同じものとして申告してはいけません。
請求書が発行済みで手元にない場合は、再発行やデータの取得を先に進めます。
請求額や期日がまだ確定していない場合は、その段階を正確に伝え、対象になるかを相談してください。
請求書がない理由を分けると、必要な準備や申込時期を判断しやすくなります。
資金が必要でも、実際にはない取引の請求書を作成して提出することは避けてください。
事業上の売掛金がない場合は、事業融資や支払条件の相談など、別の選択肢を検討することが必要です。
複数社に見積もりを依頼しても大丈夫ですか?
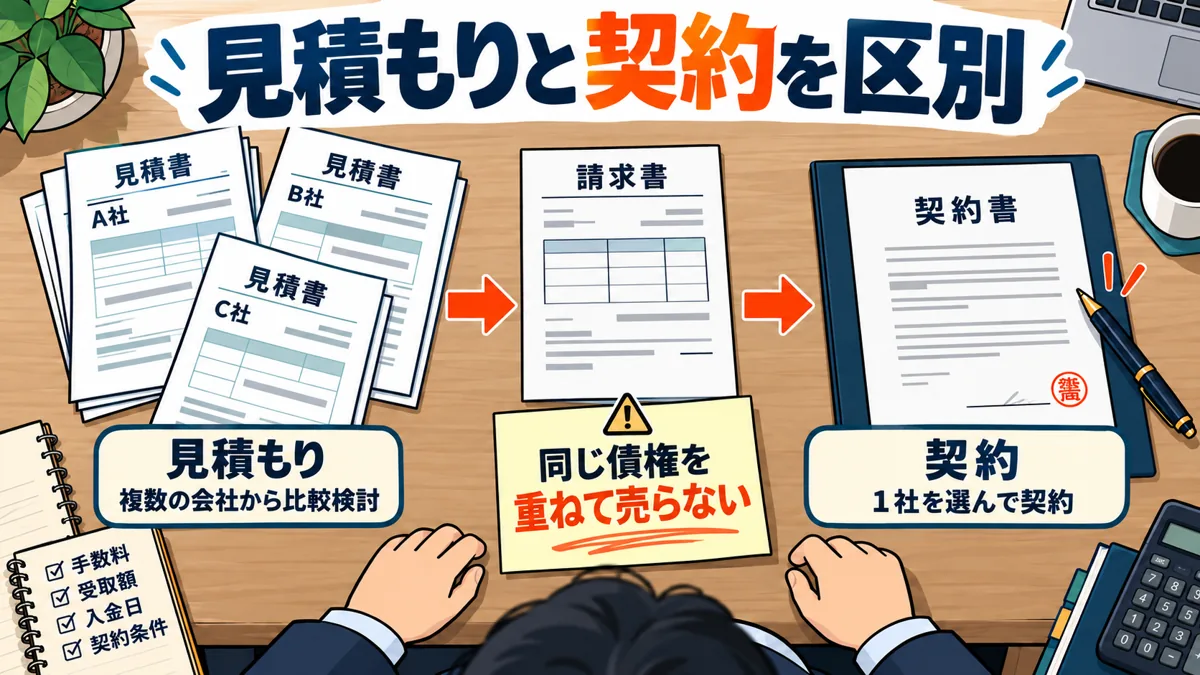
条件を比較するために複数社へ見積もりを相談することと、同じ債権を複数社へ売却することは異なります。
相談中、審査中、契約済み、精算済みを分け、どの請求書をどこに提出したかを記録してください。
契約する前に、他社で進んでいる手続きの扱いを整理します。
比較する場合は、対象の請求書、希望額、希望日、契約方式を揃えると判断しやすくなります。
審査後に条件が変わった場合は、どこが変更されたかを記録し、古い見積もりの数字と比較しないようにします。
窓口の数が増えすぎると連絡や資料の管理が難しくなるため、対象条件の合う候補に絞ることも大切です。
契約が決まったら、他の窓口へ進行状況を伝え、同じ債権について手続きが重ならないようにしましょう。
売却した債権は帳簿や一覧に反映し、次回申し込むときにも未売却の請求書と区別できるよう管理します。
審査に通ったら必ず契約するべきですか?
審査に通っても、費用や受取額が目的に合わなければ、契約前に判断し直すことが重要です。
必要な金額を確保できるか、支払期限に間に合うか、翌月の資金繰りに無理がないかを確認しましょう。
契約前の段階であっても、すでに同意した条件や費用がないかは確認してください。
断る場合は、窓口に見送りの意思を伝え、手続きが終了したことを確認します。
電子契約への同意を求められている途中で、そのまま放置してよいと決めつけないでください。
資料の取り扱いや再相談の方法について案内がある場合は、それも控えておくと後で整理しやすくなります。
今回の8社を検討するときは、対象条件、書類、手取り額、契約後の精算という順に確認すると判断しやすくなります。
5chの投稿は準備の気付きを得る参考にとどめ、自分の取引について提示された条件を確認して、必要な事業資金に合う方法を選んでください。