sasai

ファクタリング審査甘い7選5ch調査

個人事業主が売掛金を売却して資金化する仕組み

PR

「審査が甘いファクタリングなら利用できるのでは」と考えていても、審査が甘いと一律に断定できる会社はありません。
大切なのは、自分の事業形態、売掛先、請求金額、提出できる書類に合う会社へ相談することです。

ファクタリングは、事業で発生した売掛金を期日前に売却する資金調達です。
融資で断られた経験があっても、売掛金の内容をもとに相談できる場合があります。
ただし、銀行融資と審査の見方が違うことは、無審査や全員通過という意味ではありません。

この記事では、QuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構の7社を、対象者・書類・費用・手続きの違いから紹介します。
5chで確認した投稿についても、書かれた内容と、そこから確認すべき点を分けて整理しました。

急ぎの方はファクタリング即日のおすすめ、週末に資金が必要な方は土日対応のファクタリングも参考にしてください。
夜の申込を考えている場合は、ファクタリング夜間審査7選で受付と審査の違いを確認できます。

この記事で分かること

  • 7社の申込対象・必要資料・費用の見方
  • 5chの書き込みから確認したい点
  • 審査の準備と、通らなかったときの対応
  • 受取額・精算・契約条件の確認方法

ファクタリング審査甘い会社を探すときのおすすめ7選
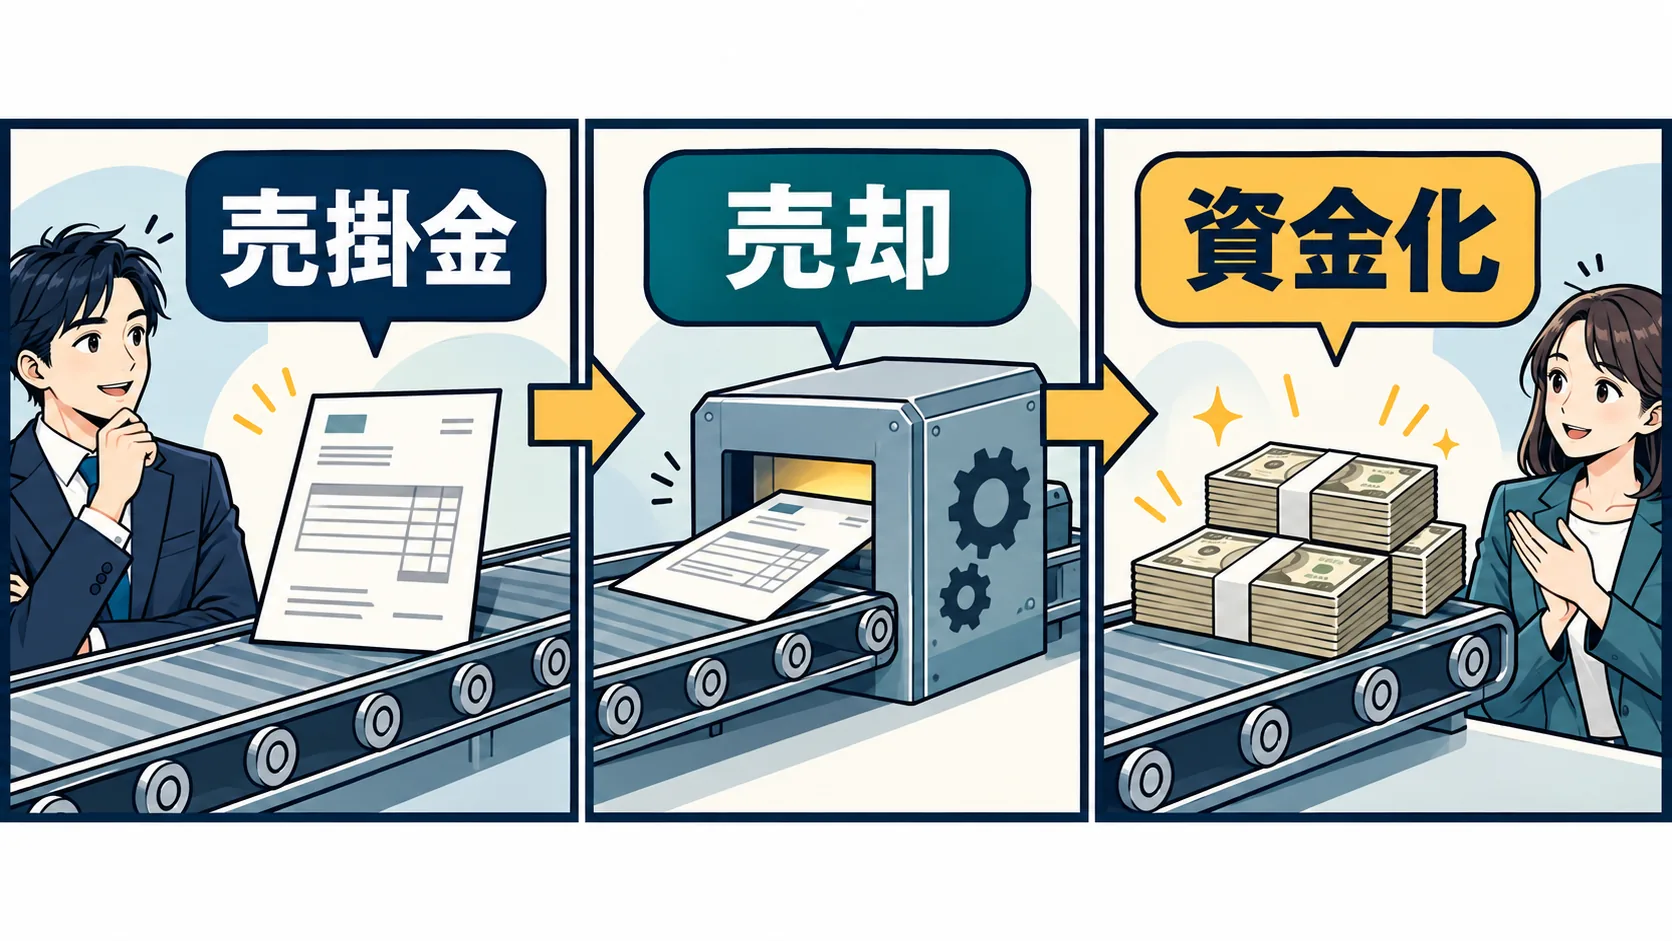
売掛金を早期に資金化するファクタリングの仕組み

最初に7社の対象と相談の進め方を確認しましょう。
掲載順は審査に通りやすい順や審査通過率の順位ではなく、相談方法や必要書類、費用を見比べるための紹介順です。
個人事業主向けの少額サービスと法人向けの窓口では対象が異なるため、利用資格に合う会社から検討すると、対象外への申込を減らせます。

会社・サービス 対象の目安 準備する資料 費用の確認 検討しやすい場面
QuQuMo 法人・個人事業主 請求書・通帳を中心に提出 1%~の案内 オンラインで手続きを進めたい
ファクタープラン 法人向け 請求内容・取引を確認する資料 個別見積もり 法人の資金繰りを相談
PMG 事業者向け。案件条件を相談 売掛金・入出金等の資料 個別見積もり 希望額と支払予定を整理して相談
ベストファクター 法人・個人事業主向け窓口あり 売掛金、入出金、本人確認等 2%~の案内 見積もりを見て契約を検討
ラボル フリーランス・個人事業主向け 請求書、本人確認、取引を示す資料等 申請画面の費用と受取額を確認 少額の請求書をオンライン申請
ビートレーディング 法人・個人事業主向け窓口あり 売掛金の資料・入出金明細等 個別見積もり 資料を揃え、相談またはWeb申請
日本中小企業金融サポート機構 事業者向け 売掛金と口座の動きが分かる資料等 1.5%~の案内 手数料と資金計画を相談

上の表は2026年10月29日時点で確認した公式案内をもとに整理しています。
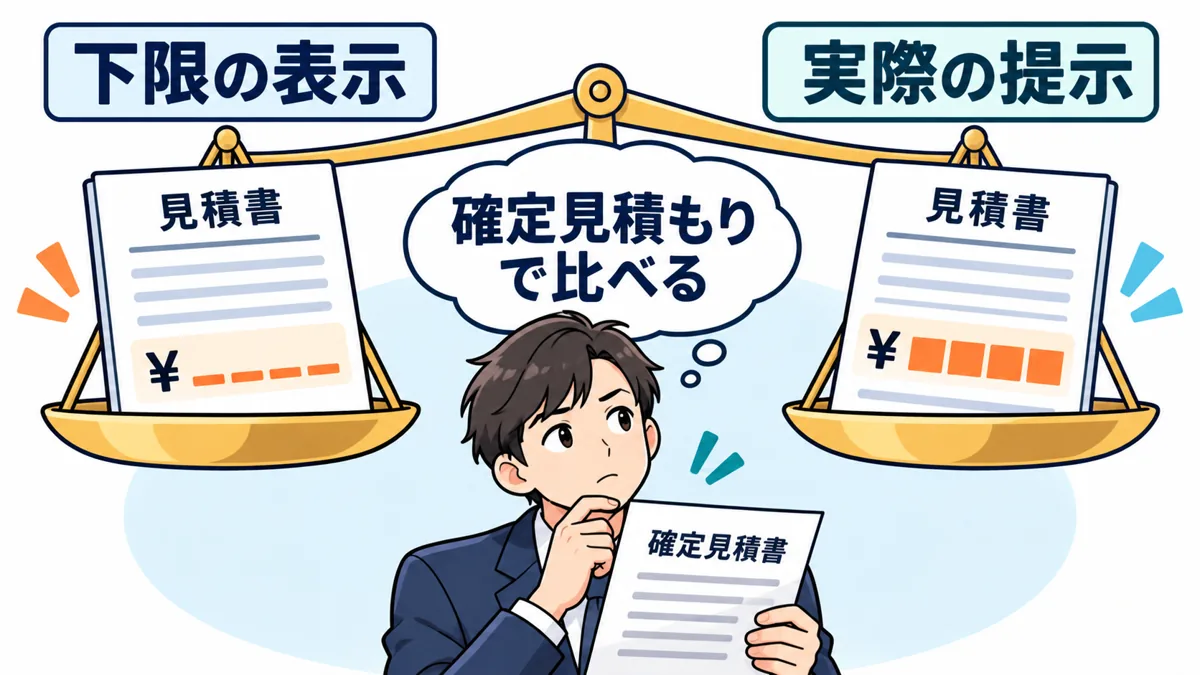
最低手数料は自分の案件に適用される料率ではなく、資料の追加や利用条件も審査内容で変わります。
無料相談や無料見積もりの案内がある場合でも、契約後の買取手数料まで無料になるわけではありません。
まず対象条件と申込前後の費用を確認してください。

QuQuMoはオンラインで請求書と通帳を提出して進める
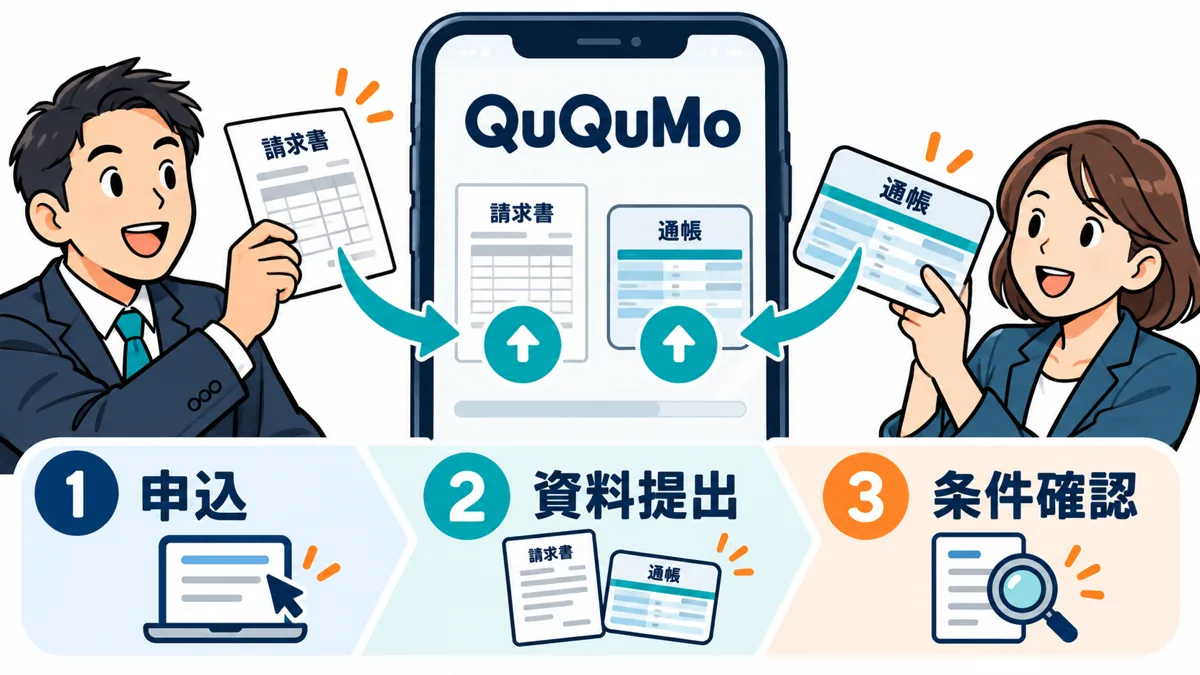
QuQuMoはオンラインで請求書と通帳を提出して進めるの図解

QuQuMoは、請求書と通帳を中心にオンラインで手続きを進めたい方が検討しやすいサービスです。
公式サイトは法人と個人事業主を対象として案内し、2社間契約、手数料1%~、最速2時間の入金を掲げています。
これは条件が整った場合の案内であり、提出から同じ時間で全員の審査が終わるという約束ではありません。

項目 確認内容
サービス QuQuMo
対象 法人・個人事業主
手続き オンライン完結の案内
基本資料 請求書・通帳の2点を中心に確認。登録・本人確認等は案内に従う
費用 手数料1%~。実際の条件は見積もりで確認
契約 2社間契約、債権譲渡登記不要の案内

対面の移動時間を取りにくい個人事業主や、パソコンに請求書を保存している事業者なら、必要資料を一つのフォルダにまとめておくと準備しやすくなります。
請求先名、請求額、振込期日を入力する際は、ファイルの表記と一致するかを確認しましょう。
書類の数が少ないことと、内容を確認しないことは別です。

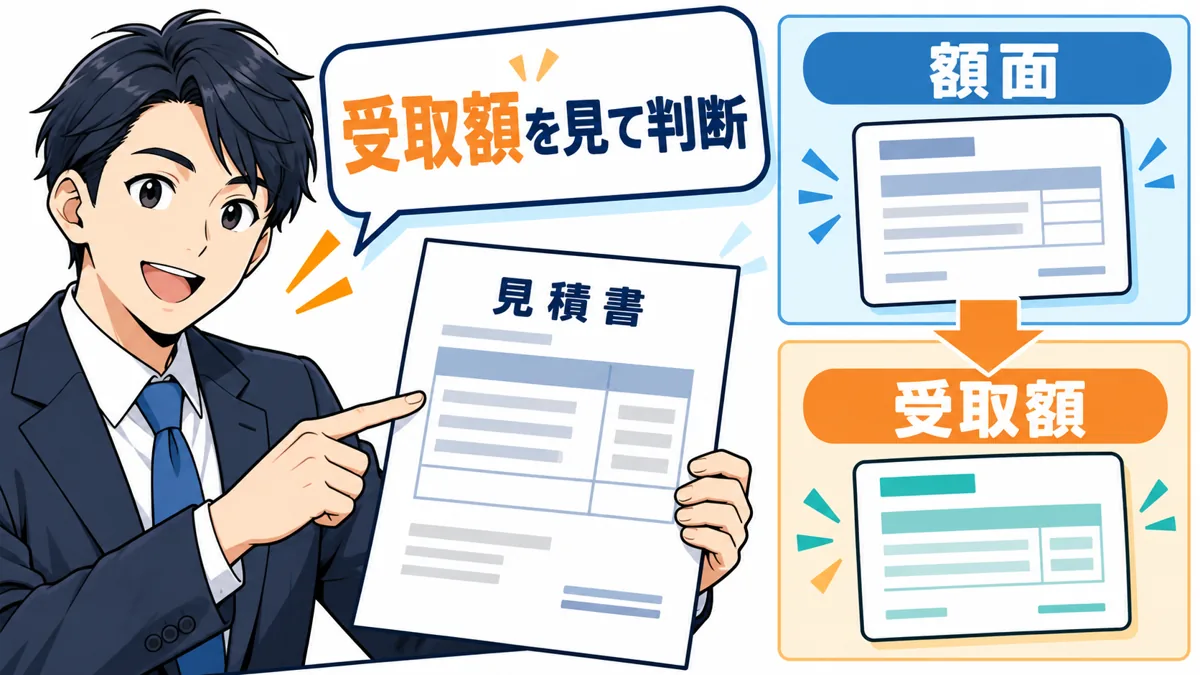
例えば、請求書の額面が30万円でも、すでに前金として10万円受け取っているなら、残りの債権について正しく説明する必要があります。
値引きや相殺の約束がある場合も、額面だけでは実際の回収予定額を判断できません。
請求書の備考や取引メールを見直し、申込内容と取引の実態を揃えます。

2社間契約で取引先への通常の通知を留保する仕組みを利用する場合も、契約後の回収と送金の義務は確認してください。
取引先から入金されたお金を、通常の売上入金と同じ感覚で使ってしまわないよう、対象の請求書に売却済みの印を付けるなど管理します。
通知がないことを、取引先や契約条件の確認が不要という意味に読み替えないことが大切です。

便利なのは、オンラインで提出状況を管理しながら進められる点です。
一方で、入力の不整合や読み取れない写真があると追加のやり取りが必要になります。
急ぎならスマートフォンで撮影した資料を実際に拡大し、端が欠けていないか、明細の数字が鮮明かまで見てから送るとよいでしょう。

QuQuMoの申込条件を確認する

ファクタープランは法人の希望額と入金期限をまとめて相談する

ファクタープランは法人の希望額と入金期限をまとめて相談するの図解

ファクタープランは、法人の資金繰りについて、希望額や入金期限を伝えて相談する候補です。
現行の公式トップでは法人限定と案内されています。
個人事業主が法人向けの窓口に申し込んでも、審査の厳しさ以前に対象条件が一致しないため、会社形態は最初に確認してください。

項目 確認内容
運営 株式会社ワイズコーポレーション
対象 現在の公式トップは法人限定と案内
相談方法 電話・LINE・メール
受付 電話は平日9~19時。LINE・メールは24時間受付の案内
費用 請求内容等を伝えて個別見積もり
確認事項 法人としての申込条件、買取額、契約までの流れ

法人で相談する場合は、代表者自身が対応するのか、経理担当者が資料を準備するのかを整理します。
申込フォームを担当者が入力できても、契約への同意や本人確認には別の手続きが必要になる場合があります。
希望日だけを先に伝えても、社内の確認が間に合わなければ手続きが止まるので、署名や資料取得を誰が行うかまで決めておくと進めやすくなります。

相談内容は「資金が足りない」だけで終わらせず、いつ、何の支払いに、手取りでいくら必要かに分解します。
複数の請求書があるなら、各請求書の額面、入金期日、取引先を一覧にして、必要額に対してどの債権を検討しているかを説明します。
これは案件をよく見せるためではなく、判断に必要な情報を整理するための作業です。

LINEやメールを夜に送れる場合でも、担当者の確認や契約が同じ時間帯に進むとは限りません。
夜間の相談は、資料提出の準備を進める工程として考え、返信後に審査・条件提示・契約・振込の予定を確認しましょう。
自動返信を受け取ったことだけで、支払先へ着金時刻を確約することは避けてください。

対象が合う法人にとっては、案件の事情をまとめて伝えられる点が使いどころです。
法人向けサービスだから高額な債権をすべて買い取ると考えるのではなく、入金先、債権の内容、必要資料の指定を確認し、提示された条件で必要額を確保できるかを判断します。

ファクタープランの申込条件を確認する

PMGは請求書だけでなく資金の使い道と次の支払いも相談する

PMGは請求書だけでなく資金の使い道と次の支払いも相談するの図解

PMGは、売掛金の早期資金化とともに、事業の資金繰りについて相談したい場合の候補です。
審査の相談では、売却したい請求書に加えて、資金不足が発生している背景や入出金の予定を説明できると、必要な金額と時期を整理できます。
審査に通るかという一点だけでなく、利用後に事業を回せるかまで見ることが重要です。

項目 確認内容
運営 ピーエムジー株式会社
サービス 売掛金の早期資金化などの事業者向け支援
主な相談材料 売掛金、必要資金、入金予定、支払予定
資料 請求内容や入出金の状況を示す資料を案件ごとに確認
費用 手数料・諸費用・実際の受取額を見積もりで確認
検討する場面 単発の資金不足と今後の資金計画を一緒に整理したい場合

例えば、月末に外注費を支払う必要があり、売上入金が翌月末にあるケースでは、その1か月の差を埋めたいという目的を明確にします。
一方、毎月同じ金額の赤字が続いているなら、売掛金を一度前倒ししても翌月また不足する可能性があります。
今回の請求書だけでなく、翌月の固定費や仕入れ支払いを並べて相談材料にしましょう。

見積もりを依頼するときは、希望する調達額が額面なのか手取りなのかを伝えます。
100万円を支払いたいのに額面100万円だけを売却すると、手数料の分だけ必要額に届きません。
手取りの必要額を共有し、売却する債権の範囲と契約後の受取額を確認することが、手続き後の不足を防ぐ基本です。

審査が進んでいるという連絡を受けても、契約書の確認や本人確認、振込の工程が残っている場合があります。
次に何を待っているのか、こちらが用意すべきものはあるのかを具体的に聞くと、待ち時間を把握しやすくなります。
見積もり前の口頭説明と最終の契約条件が同じかも、契約前に照合してください。

事情を担当者に説明して相談したい法人や事業者に検討の余地があります。
一方で、必要な支払いが継続的に不足しているときは、売掛金の前倒しだけに頼らず、支払条件の見直しや金融機関への相談なども並行して考えると、次の資金計画を立てやすくなります。

PMGの申込条件を確認する

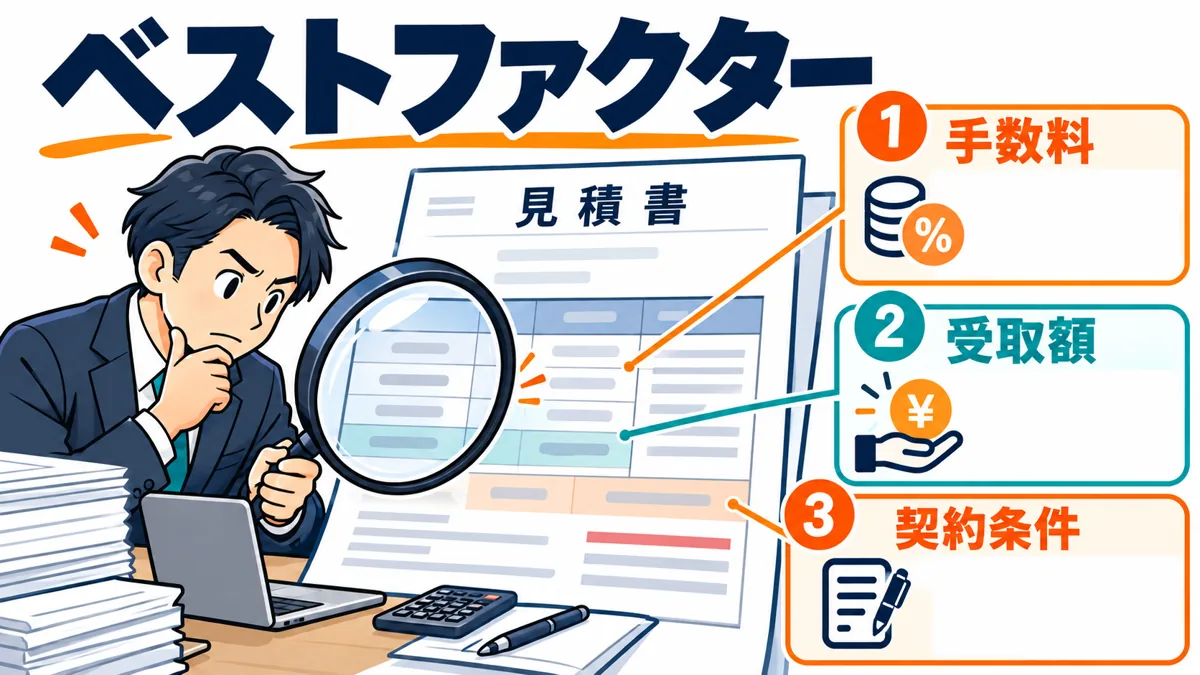
ベストファクターは契約前の見積もりと受取額を確かめる

ベストファクターは契約前の見積もりと受取額を確かめるの図解

ベストファクターは、売掛金の内容を伝え、提示される条件を見てから契約を検討したい方の候補です。
公式サイトは2社間・3社間の両方を案内し、手数料2%~、必要書類が揃った場合の最短入金6時間などを示しています。
審査通過の実績表示と、自分の案件が通るかどうかは分けて判断してください。

項目 確認内容
運営 株式会社アレシア
契約 2社間・3社間ファクタリングの案内
対象 法人向けに加え個人事業主向けの案内あり
手数料 2%~。自分の料率は見積もりで確認
最短入金 6時間の案内。必要書類が揃うこと等が条件
確認事項 買取対象、費用の内訳、契約後の精算方法

比較する際は、同じ額面・同じ入金期日・同じ契約方式で見積もりを揃えます。
例えば、取引先への承諾を求める方式と、取引先への通知を留保する方式では、手続きや条件が変わります。
低い料率だけを取り出して比べると、実際に選べる条件とは異なる組み合わせになることがあります。

初めて相談する方は、請求書が発行済みか、納品や業務が完了しているか、入金期日が決まっているかを整理しましょう。
請求書の発行後に返品や値引きが決まっている場合は、その変更も伝えます。
申告した額面と実際に回収できる金額に差があると、後から条件を調整する必要が生じるためです。

契約前には、費用を差し引いた振込額と、回収した売掛金をいつどこへ送るかを確認します。
先に現金を受け取ったことで取引が終わったように感じても、回収を自分で行う契約では後日の精算が残ります。
経理上も、売却した請求書と未売却の請求書を分けておくと、入金管理の混乱を防ぎやすくなります。

相談に向いているのは、担当者へ取引の背景を説明し、契約条件を一つずつ確認したい事業者です。
最短時間に合わせて重要な支払予定を組む前に、書類確認と契約の見通しを聞き、無理のない入金予定で判断してください。

ベストファクターの申込条件を確認する

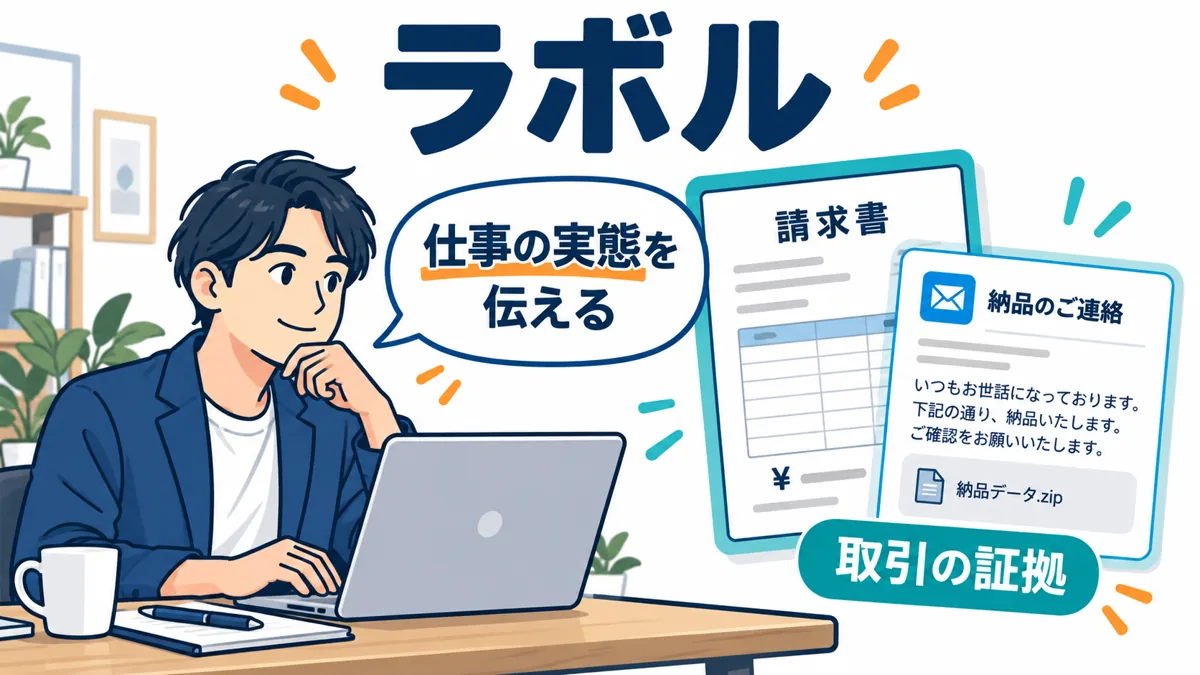
ラボルは少額の請求書と取引のエビデンスを揃える

ラボルは少額の請求書と取引のエビデンスを揃えるの図解

ラボルは、フリーランスや個人事業主が発行した請求書の買取を検討するサービスです。
少額の資金繰りをオンラインで相談したい方は、請求書だけでなく、実際に業務が行われたことを示す資料も準備しておきましょう。
エビデンスとは、その取引が実在することを裏付ける資料を指します。

項目 確認内容
運営 株式会社ラボル
主な対象 フリーランス・個人事業主向け
方式 請求書の買取サービス
準備 請求書、本人確認、取引が分かるエビデンス等
費用確認 申請・契約画面に表示される費用と受取額を照合
注意点 申込可能額、必要な証拠、審査と振込の条件を確認

例えば、デザインの納品代金なら、発注内容、納品の連絡、納品物を受領した取引先の返信などが取引を説明する材料になります。
ただし、どの資料を受け付けるかはサービスの指定によるため、自己判断で必要書類を省略せず、申請画面の案内に沿って提出してください。
画面の一部だけでは相手先が分からない場合にも注意が必要です。

5chではエビデンスの必要性や出し方について異なる書き込みが見られましたが、他の投稿者と同じ資料でよいとは限りません。
自分の案件に求められた項目を読み、同じ取引を証明する資料を用意することが先です。
メールの送信者、受信者、日時、件名など、取引の対応関係が分かる部分を保ったうえで提出範囲を確認します。

少額の請求書を使う場合も、手数料を引いた受取額で必要額に届くかを計算しましょう。
5万円の請求書を売却して5万円全額がそのまま使えるわけではありません。
申し込みにかかる作業の前に、売却対象額と入金後の残高、次の支払いまでの余裕を見積もると、少額の利用でも目的が明確になります。

向いているのは、自分で請求書や取引記録を管理し、スマートフォンやパソコンで提出できる個人事業主です。
給与を受け取る権利だけで利用するものではありません。
仕事の請求書がないときは、取引のない請求書を作って申請するのではなく、別の資金調達や支払いの相談を検討してください。

ラボルの申込条件を確認する

ビートレーディングは売掛金の資料と入出金の履歴を対応させる

ビートレーディングは売掛金の資料と入出金の履歴を対応させるの図解

ビートレーディングは、担当者へ相談する方法とオンラインで申請する方法を選びたい方の候補です。
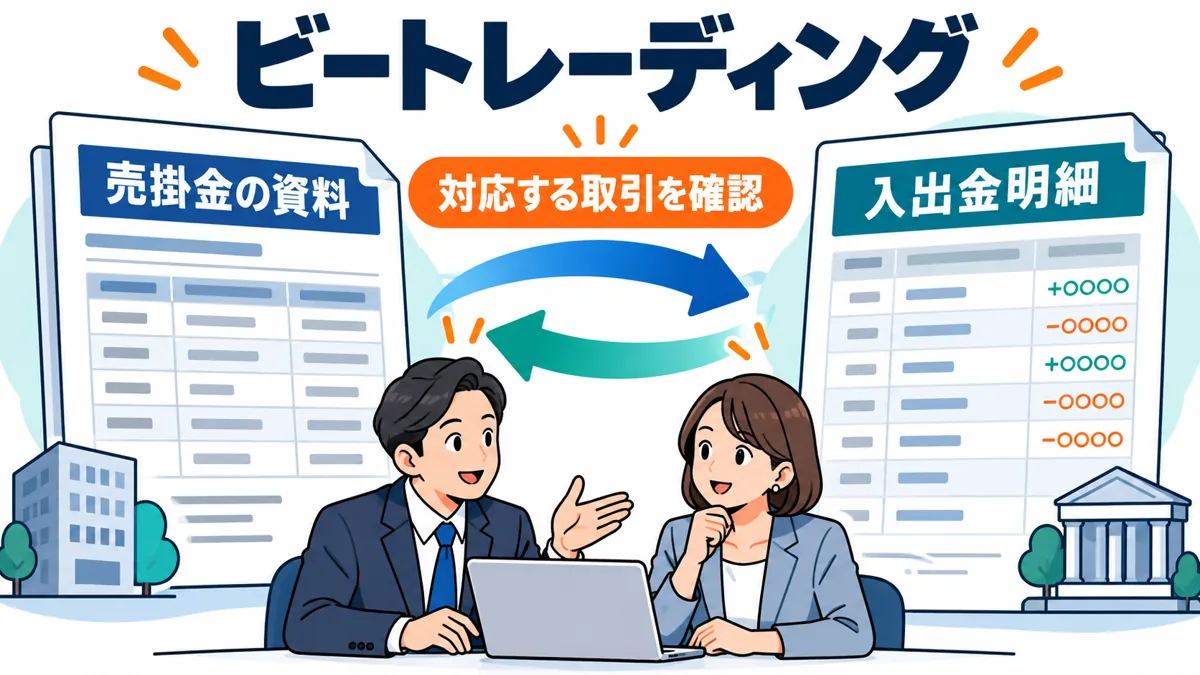
売掛金を確認できる資料と入出金の明細を準備し、今回の請求書がどの取引に対応するかを整理しましょう。
基本書類の点数だけで審査が甘いと判断せず、必要に応じた追加確認も見込んでおくと手続きを進めやすくなります。

項目 確認内容
運営 株式会社ビートレーディング
窓口 担当者への相談・オンライン申請の案内
対象 法人・個人事業主向けの案内を確認
主な資料 売掛金を確認できる資料、口座の入出金明細等
費用 取引内容等をもとに見積もり
準備の重点 請求書と過去の入金がどの取引か分かるように整理

継続取引の場合は、前月の請求書と入金履歴を照合しておくと説明の準備になります。
月末締め翌月末払いの取引なら、その支払サイクルと、今回どの月の請求書を売却したいかを明確にします。
入金が複数回に分かれる取引や、複数案件がまとめて入金される取引では、内訳が分かる資料も整理するとよいでしょう。

単発取引の場合は、継続した入金実績がないからといって、別の案件の明細を同じ取引のように見せないでください。
発注書、契約書、検収の連絡など、実際にある情報で説明します。
担当者から不足資料を聞かれたら、何を確認するための資料なのかを把握すると、適切な補足を用意しやすくなります。

希望額については、複数の請求書をすべて売却する必要があるかも検討します。
必要な支払いに対して売却額が大きすぎると、手数料の負担や次回の入金減少が大きくなる場合があります。
どの請求書を対象にできるか、必要額に合わせて範囲を調整できるかを、契約前に相談してください。

向いているのは、書類の対応関係を整えながら、資金調達の方法を相談したい方です。
確認する取引が多い場合は、口頭だけで説明するより、請求番号、取引先、額面、入金日を表にしておくと、連絡のたびに情報が食い違うことを減らせます。

ビートレーディングの申込条件を確認する

日本中小企業金融サポート機構は費用とその後の資金計画も確認する

日本中小企業金融サポート機構は費用とその後の資金計画も確認するの図解

日本中小企業金融サポート機構は、事業の売掛金を用いた資金調達について相談する候補です。
通常のファクタリングの公式案内では、手数料1.5%~、審査最短30分・入金最短3時間などを示しています。
一般社団法人という組織形態だけで、すべての申込者に最低料率が適用されたり、審査が通ったりするわけではありません。

項目 確認内容
運営 一般社団法人 日本中小企業金融サポート機構
手数料 1.5%~の案内
時間の案内 審査最短30分、入金最短3時間。条件による
相談資料 請求書等と入出金の状況が分かる資料
関連サービス オンライン型FACTOR⁺Uは別のサービス条件を確認
確認事項 実際の料率、受取額、精算、次の支払予定

関連サービスのFACTOR⁺Uも案内されていますが、名称が似ているサービスや同じ運営元のサービスでも、必要資料や受付後の流れはそれぞれ確認します。
通常窓口の条件と、別サービスの最短時間を組み合わせて自分の予定を作らないことが大切です。
申し込む画面と、受け取った見積もりのサービス名を揃えて確認してください。

相談するときは、必要額だけでなく、今月と翌月の資金繰り表を簡単に用意すると検討しやすくなります。
今回前倒しした請求書の入金を、来月の使える資金にも加えてしまうと、翌月の計算が合いません。
今回受け取る金額、通常の売上入金、支払予定を分けて、次回の不足が起きないかを確かめます。

費用を抑えたい場合は、最低料率だけを根拠に決めず、同じ請求書・同じ条件で提示された見積もりを比較します。
手数料に加えて別の費用があるか、入金までに必要な工程が何かを確認し、支払期限に間に合う範囲で契約を検討してください。
受取額が不足するなら、契約前に対象額や別の支払い方法を見直すことが必要です。

向いているのは、売掛金を前倒しする方法と、その後の資金計画を一緒に整理したい事業者です。
相談のために準備した資金繰り表は、利用を見送る場合でも入出金の整理に役立ちます。
審査通過そのものを目的にせず、今回の取引で事業の支払いがどう改善するかを判断しましょう。

日本中小企業金融サポート機構の申込条件を確認する

ファクタリングの審査が甘いといわれる理由と実際の確認項目

ファクタリングの審査が甘いといわれる理由と実際の確認項目の図解

「審査が甘い」という言葉だけでは、何が確認されるかが分かりません。
ファクタリングは、将来の事業収益から返済する融資とは異なり、売却する債権の内容が重要になる取引です。
審査の仕組みを理解すると、赤字や創業直後という事情と、今回の請求書を買い取れるかという判断を分けて考えられます。
ここでは、相談前に知っておきたい3つの軸を整理します。

融資とは確認する対象が異なり売掛金の内容が重要になる
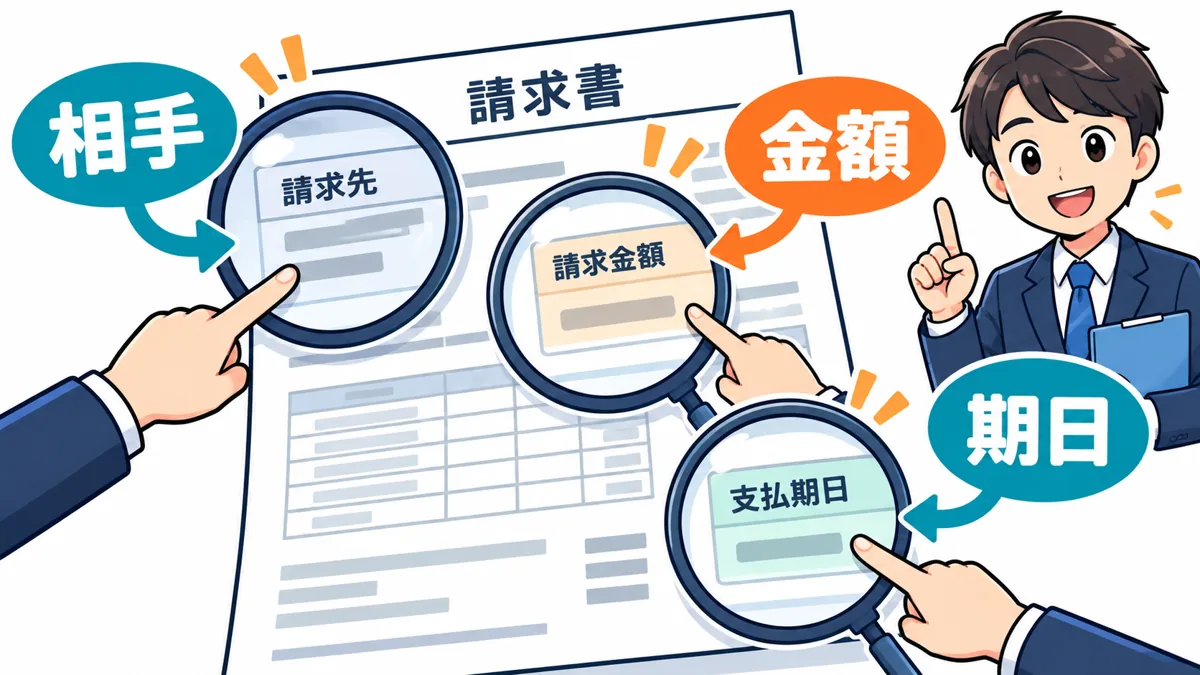
融資とは確認する対象が異なり売掛金の内容が重要になるの図解

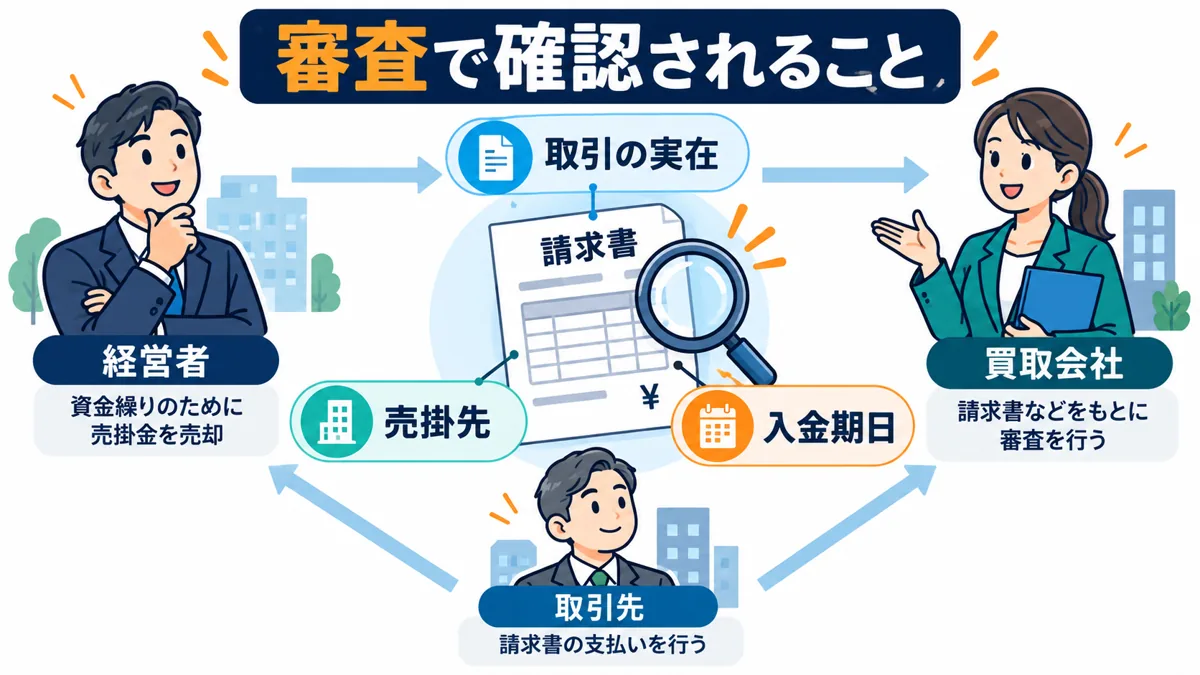
ファクタリングで確認されるのは、請求書に書かれたお金を本当に受け取れるのか、という点です。
請求先は誰か、取引は実在するか、金額は確定しているか、いつ入金される予定かを整理します。
申込者の事業状況も確認されることがありますが、融資の審査で断られたという事実だけで、売掛金の買取の可否まで同じ結果になるとは限りません。

例えば、工事を完了して請求書を発行した事業者が、材料費の支払いと売掛金の入金のずれに困っているとします。
ここで整理するのは、会社の利益だけでなく、工事の発注・完了・請求・支払予定の対応関係です。
仕事の内容や請求金額が曖昧なままでは、資金が必要だという事情だけを伝えても判断材料が不足します。

売掛先の信用力という言葉も、会社の知名度だけを指すわけではありません。
これまでの支払い、今回の取引内容、入金の見通しを含めて確認されます。
大きな会社への請求書だから必ず買い取られる、小さい会社への請求書だから必ず断られるという単純なものではありません。
自分の取引を資料で説明できることが重要です。

審査の準備は、会社をよく見せる作業ではなく、実際の取引を誤解なく説明する作業です。
提出済みの資料に不明点があれば、別の書類をむやみに増やす前に、どの取引の何を確認されているかを聞きましょう。

比較する点 事業融資での考え方 売掛金の買取での考え方
取引の中心 借り入れた資金を将来返す 保有する債権を売却する
整理する情報 事業計画・返済原資等 売掛先・取引内容・入金期日等
資金調達後 契約に従い返済を行う 売却・回収・精算の条件に従う
共通すること 申告内容と資料の正確さが必要 申告内容と資料の正確さが必要

金融庁は、一般的な事業者向けファクタリングを、売掛債権などを期日前に手数料を徴収して買い取るサービスとして説明しています。
契約の名称だけでなく、実際にどのような義務を負うかも確認してください。

出典:金融庁「ファクタリングの利用に関する注意喚起」

書類が少ないことや審査が早いことは無条件通過を意味しない

書類が少ないことや審査が早いことは無条件通過を意味しないの図解

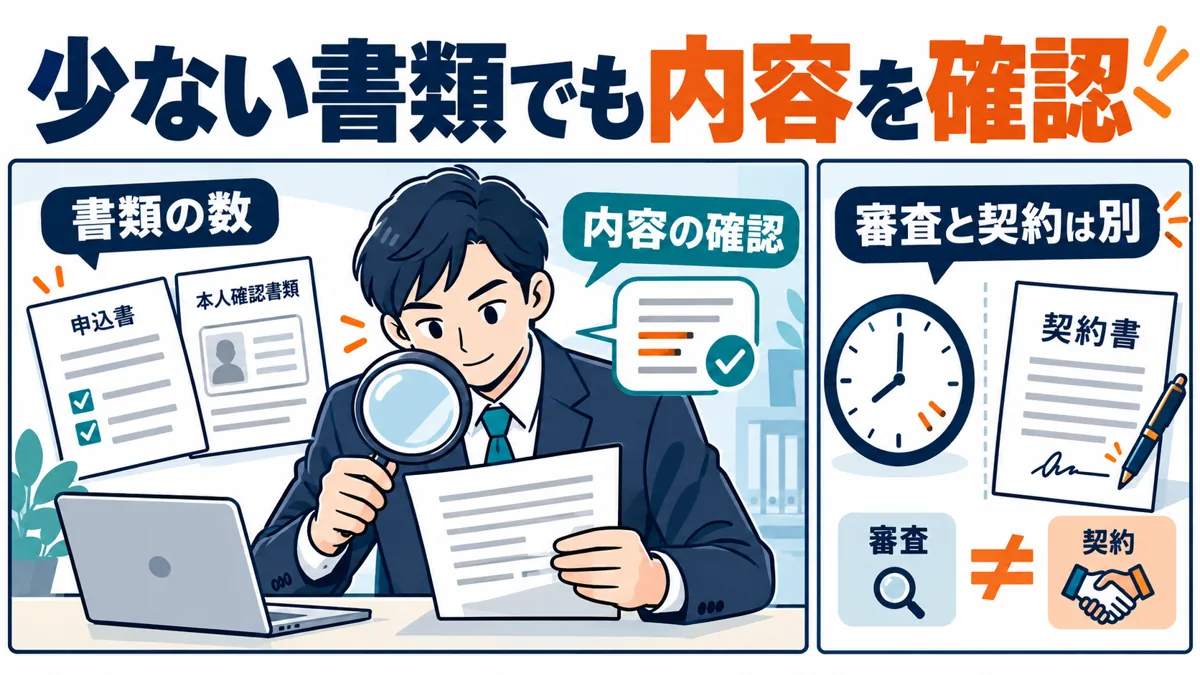
提出書類が少ないサービスは準備の負担を減らせますが、確認する内容までなくなるわけではありません。
請求書と銀行明細のような少数の資料でも、名義、取引先、入金の実績、金額の整合性など複数の点を確認できます。
書類の数だけを審査の難易度に置き換えて選ばないようにしましょう。

また、最短30分や最短2時間という表示は、条件が整ったときの時間の目安です。
資料の不備、追加の本人確認、契約書への同意、申込の混雑などがある場合は、それより時間がかかります。
申込ボタンを押した時刻から全員同じ時間で振り込まれる、と解釈すると支払計画にずれが生じます。

審査時間、契約までの時間、振込までの時間も別の項目です。
審査結果が出ていても、見積もりへの同意や電子契約が残っていれば着金していない場合があります。
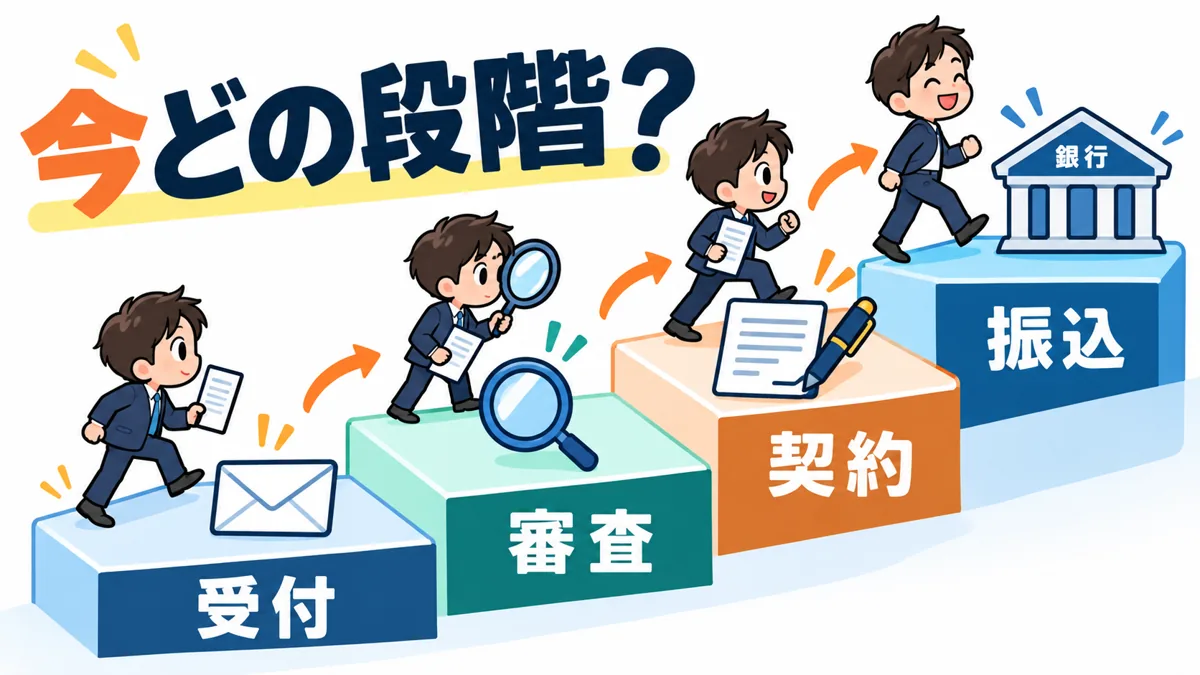
急いでいるときほど「いまどの段階か」「次に何が必要か」を確認し、単に最短表示の短いサービスを選ぶだけで終わらせないことが大切です。

オンライン完結やAIを使った審査も、必要な情報の確認を省くという意味ではありません。
ファイルが鮮明で入力内容と一致しているか、申込先の対象に合うかといった基本は共通しています。
スマートフォンから申し込む場合も、送信後に不足連絡を受け取れるよう、メールと申込画面を確認してください。

審査通過率は自分の通過確率として使わない
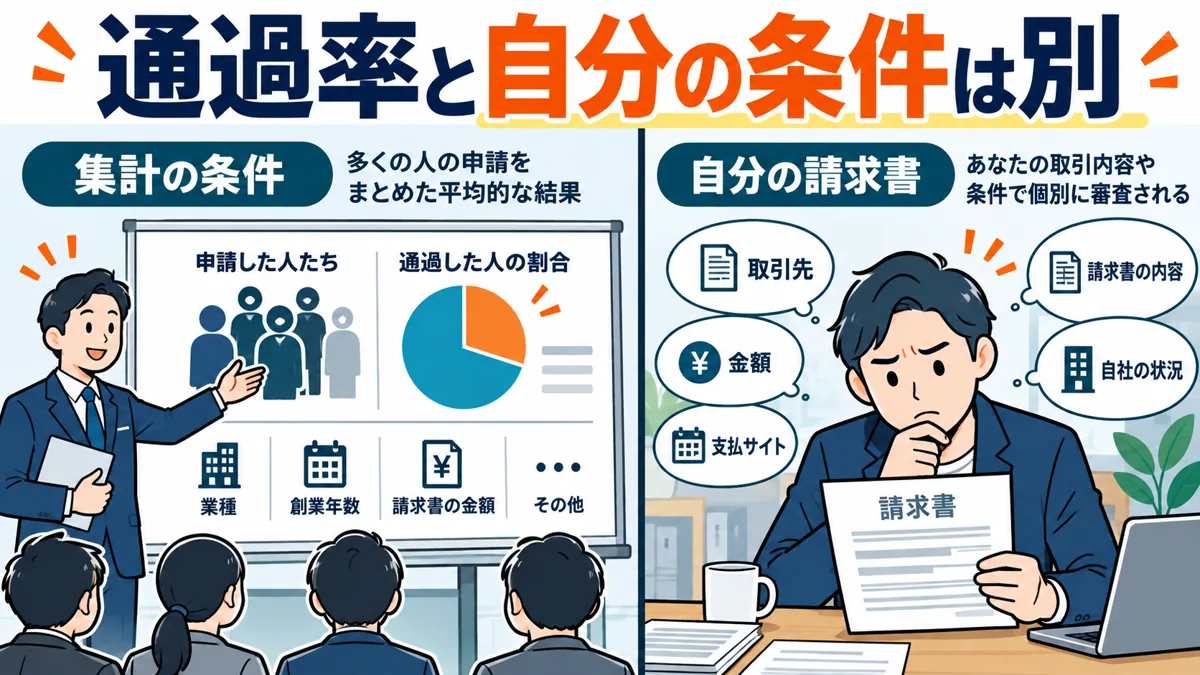
審査通過率は自分の通過確率として使わないの図解

会社が審査通過率を公表していても、その数字をそのまま自分の合格確率と考えることはできません。
集計対象が初回の申込だけなのか継続利用も含むのか、必要資料が揃った案件が対象なのかといった条件によって、数字の意味が変わるためです。
異なる会社の数字を単純に並べて、審査の甘い順と断定するのも適切ではありません。

確認したいのは、公表値が自分と似た条件を示しているかという点です。
たとえば、個人事業主の小口債権を売りたい方が、法人の大口取引を多く含む実績を見ても、その数字だけで自分の条件は判断できません。
通過率の大きさよりも、対象者、買取額、必要資料、債権の条件を先に絞りましょう。

実績は会社選びの参考情報の一つとして扱い、最終的には自分が提出した情報に対して提示された条件で判断します。
審査に通ったとしても、受取額が必要額に届かなかったり、費用が資金繰りに合わなかったりする場合があります。
通過したかだけで成功とせず、使う目的を満たす契約かを確かめてください。

初回利用では本人確認や口座確認などが増えることもあります。
継続利用者の口コミに書かれた速度だけで予定を立てるより、初めて申し込む場合の手順を確かめる方が、必要な準備を具体的に進められます。

ファクタリング審査甘いという5chの評判を調査
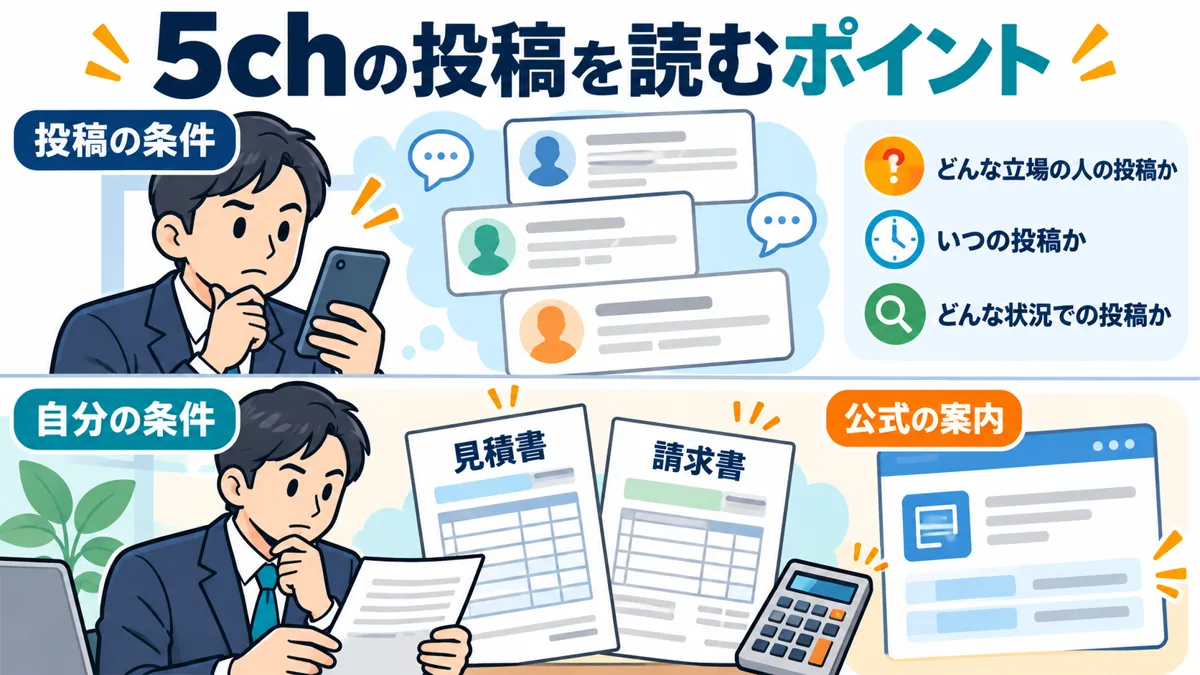
ファクタリング審査甘いという5chの評判を調査の図解

5chの投稿を読むときは、書き込まれた体験と、サービス全体の条件を分けて考えることが大切です。
今回確認したのは「法人・個人事業主向けファクタリング情報交換スレ ★8」です。
以下の投稿例は当該スレの匿名投稿を要約したもので、利用事実や審査結果を当サイトが独立して確認したものではありません。
投稿時期と現在の条件が異なることにも留意して読み進めてください。

確認した投稿 投稿内容の要約 読者が確認すること
2025年12月22日・投稿2 通過のしやすさを独自に分類し、投稿者自身が主観と明記 投稿者の分類を公式評価に置き換えない
2025年12月23日・投稿3~4 必要書類の少ない会社を尋ねる投稿と、エビデンスの必要性についての異なる見方 自分の申請画面で求められる資料を確認
2025年12月30日・投稿113 資料提出後、審査が進んでいるとの連絡を受けた後の待ち時間について相談 審査・見積もり・契約のどの工程かを確認

この表は口コミの件数集計や満足度調査ではありません。
少数の投稿だけで7社の優劣を決めたり、書き込みが見当たらない会社を「悪い口コミがない」と評価したりはしていません。
投稿日・投稿番号を残し、投稿例から申込時に確かめたい点を整理しています。

「通った」「落ちた」の一言より取引条件を読む
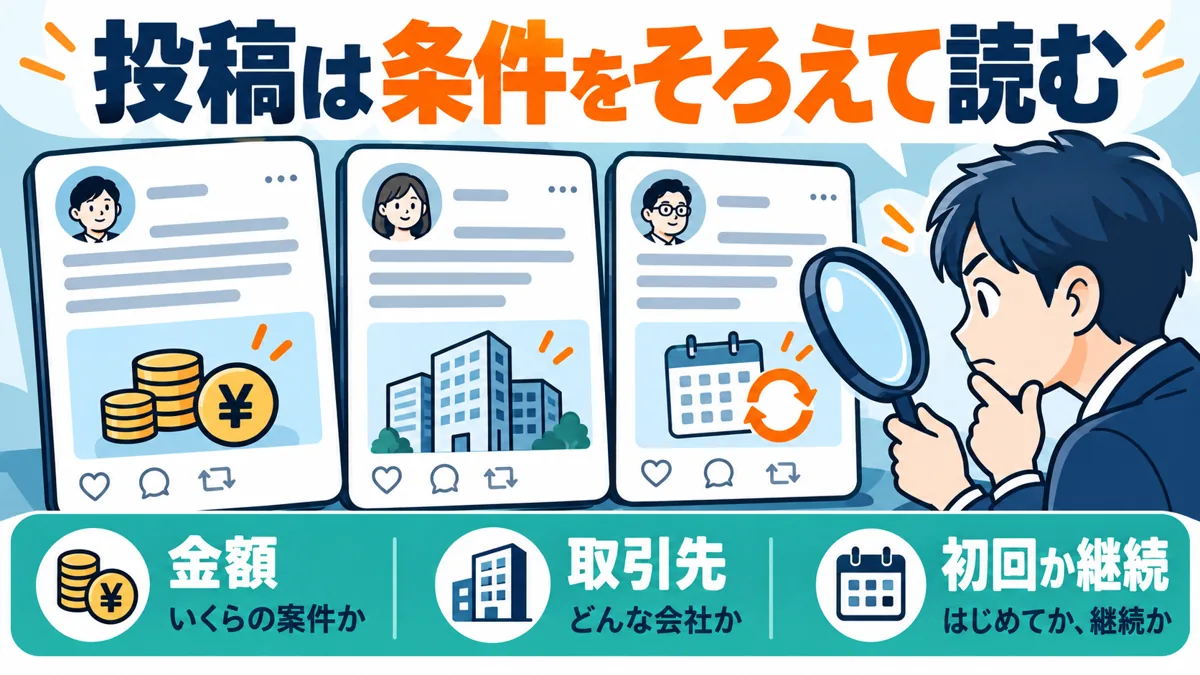
「通った」「落ちた」の一言より取引条件を読むの図解

審査結果の書き込みを見るときは、利用したサービス名だけでなく、申込者の事業形態、請求額、売掛先、初回か継続か、提出資料といった条件に目を向けましょう。
その情報がない投稿を自分の案件へ直接当てはめると、実際には条件が大きく異なる可能性があります。

同じ会社を利用していても、ある人は長く継続している取引先の請求書、別の人は初めての単発取引の請求書を提出しているかもしれません。
入金期日が近い案件と、数か月先の案件でも確認すべき情報は変わります。
投稿者が結果だけを書いている場合、その背景を読者が想像で補って断定しないようにします。

口コミを読む目的は、通過する会社を予言することより、準備や確認の抜けを見つけることです。
資料についての体験談が気になったら、申込先で必要な期間や形式を確認する。
待ち時間の話が気になったら、審査と契約の進み方を聞く。
このように具体的な確認に変えると、匿名投稿を過度に信じず活用できます。

会社への評価と審査結果も切り分けます。
審査に通らなかったことだけで違法な会社ということにはならず、審査に通ったことだけで自分に有利な契約とも限りません。
最終的には運営者の情報と、自分が署名する契約書、確定した費用を確かめて判断してください。

エビデンスの話題は自分の提出資料を見直すきっかけにする
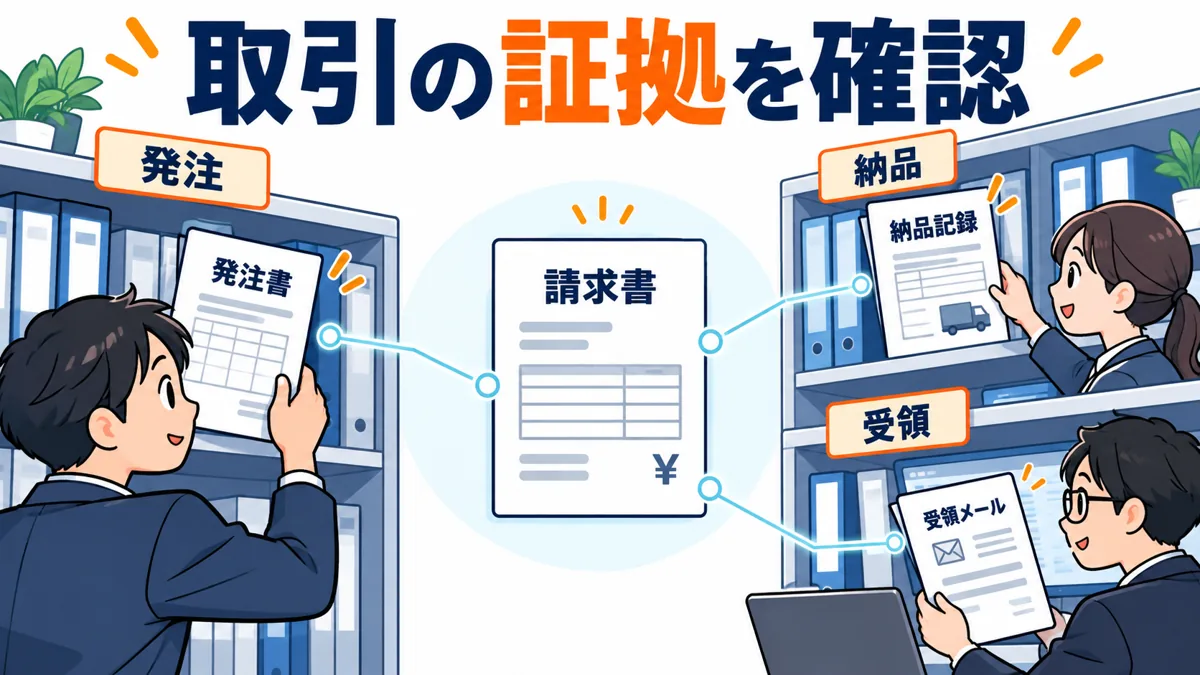
エビデンスの話題は自分の提出資料を見直すきっかけにするの図解

投稿でエビデンスが話題になるのは、請求書以外に取引の裏付けが求められる場合があるためです。
取引の証拠という言葉が分かりにくければ、何を頼まれ、何を納品し、相手が受け取ったかが分かる記録、と考えると整理しやすくなります。
見積書だけでなく、発注や受領の記録も見直してみましょう。

ただし、他人がある形式の資料で進められたと書いていても、全申込者でその形式が認められるとは限りません。
サービスの案内や個別の追加依頼が優先されます。
必要とされた情報が何かを確認し、実際の取引に対応した記録を提出してください。

提出する資料は、内容を変えるのではなく読み取れる状態に整えます。
スマートフォンの画面を撮影する場合は、相手先や日時、対象となるやり取りが分かる範囲を保ち、必要な項目が画面外に切れないようにします。
会社の機密や他の取引情報が含まれるときは、どこまで提出する必要があるかを窓口へ確認してから対応しましょう。

取引先に協力を求める場合も、実際の取引の確認を依頼することが基本です。
審査に通りやすく見せるために、事実と違う受領連絡や金額を作ってもらってはいけません。
業務が完了していないなら、その段階を正確に伝え、買取対象になるかを確認してください。

返信待ちと審査落ちを混同せず進捗を確認する
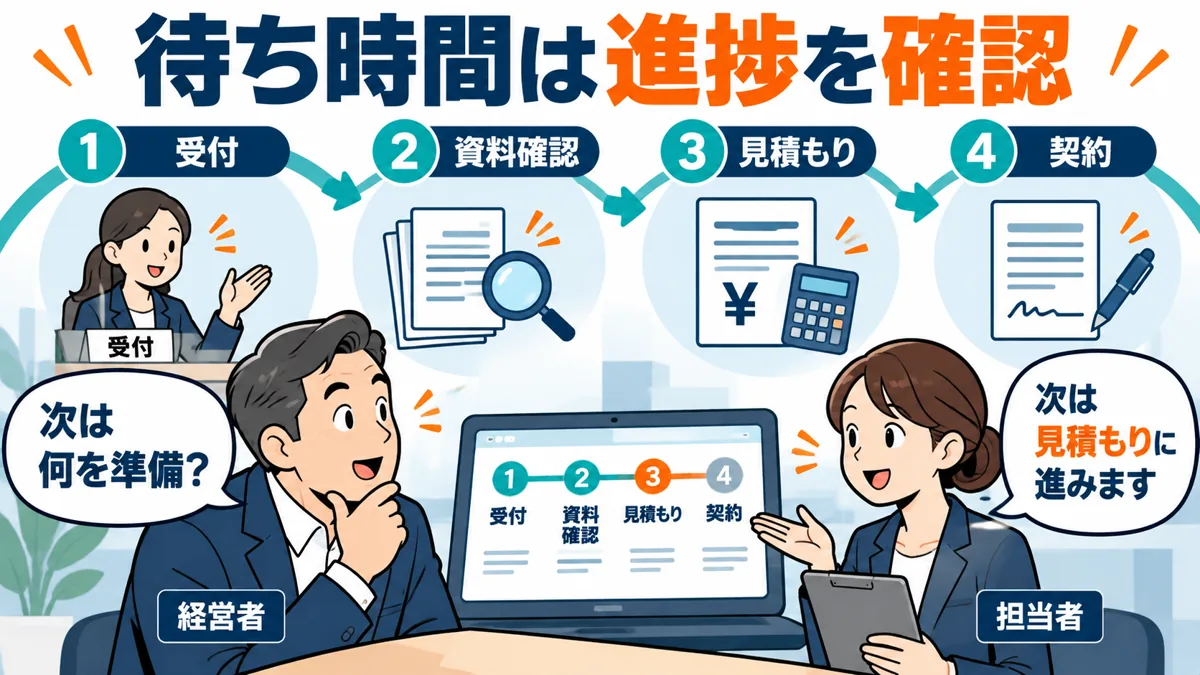
返信待ちと審査落ちを混同せず進捗を確認するの図解

資料を送った後に連絡が来ないと、不安になって審査落ちの口コミを検索したくなるものです。
しかし、返信までの間隔だけで結果を判断することはできません。
資料の受領、内容確認、見積もり、契約準備など、複数の工程があり、どこまで進んだかは申込先への確認が必要です。

問い合わせるときは、送信日時、申込番号、提出した資料を整理して、受領されているか、不足資料があるか、次の連絡の目安を聞きます。
同じファイルを何度も送る前に受領状況を確かめると、資料が重複して混乱することを減らせます。
自分の支払期限も改めて伝え、間に合うかを個別に相談しましょう。

対応時間外や休業日に申し込んでいる場合は、自動返信と担当者の確認を分けて見ます。
Web受付が利用できることは、担当者がその時刻にすべての書類を読むことを意味しません。
連絡予定を確かめず、最短入金の表示だけで当日中の着金を前提にしないことが大切です。

期限に間に合わない見通しなら、結果待ちだけで時間を使わず、支払先に日程の相談をするなど別の対応も考えます。
資金調達の相談と支払予定の調整を並行して整理すると、返答が来てから慌てて連絡することを避けやすくなります。

ファクタリング審査が甘い会社を探す前に整える書類
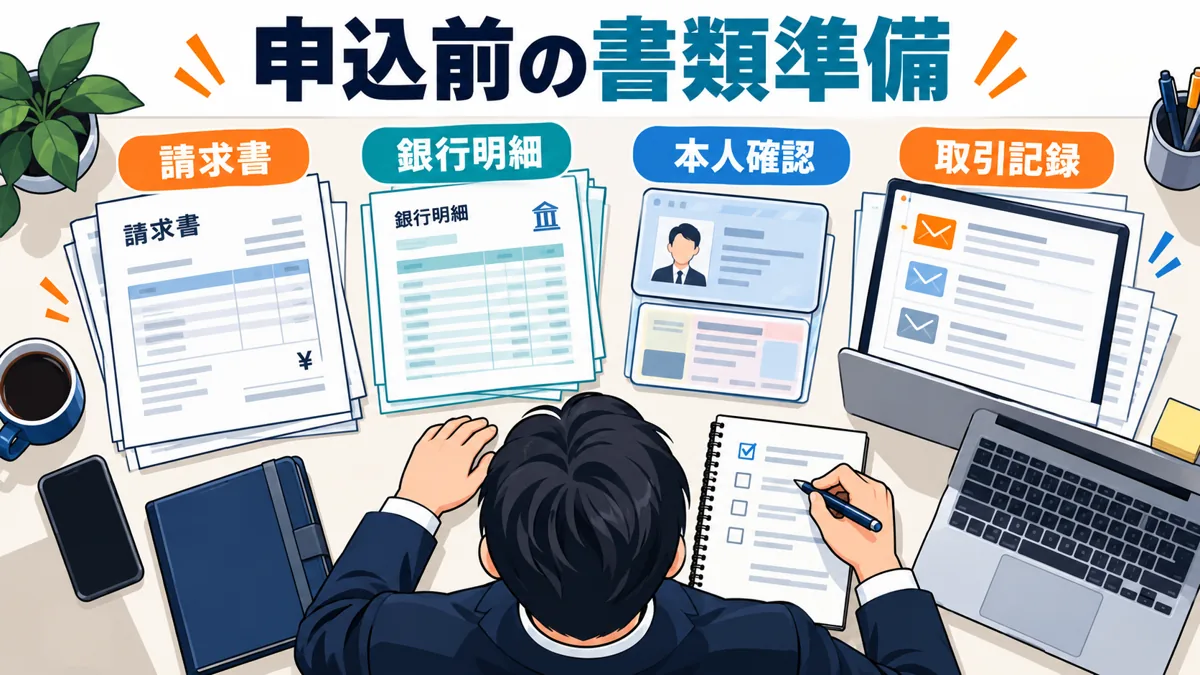
ファクタリング審査が甘い会社を探す前に整える書類の図解

必要資料を正確に揃えることは、申込先を何社も増やすより先にできる準備です。
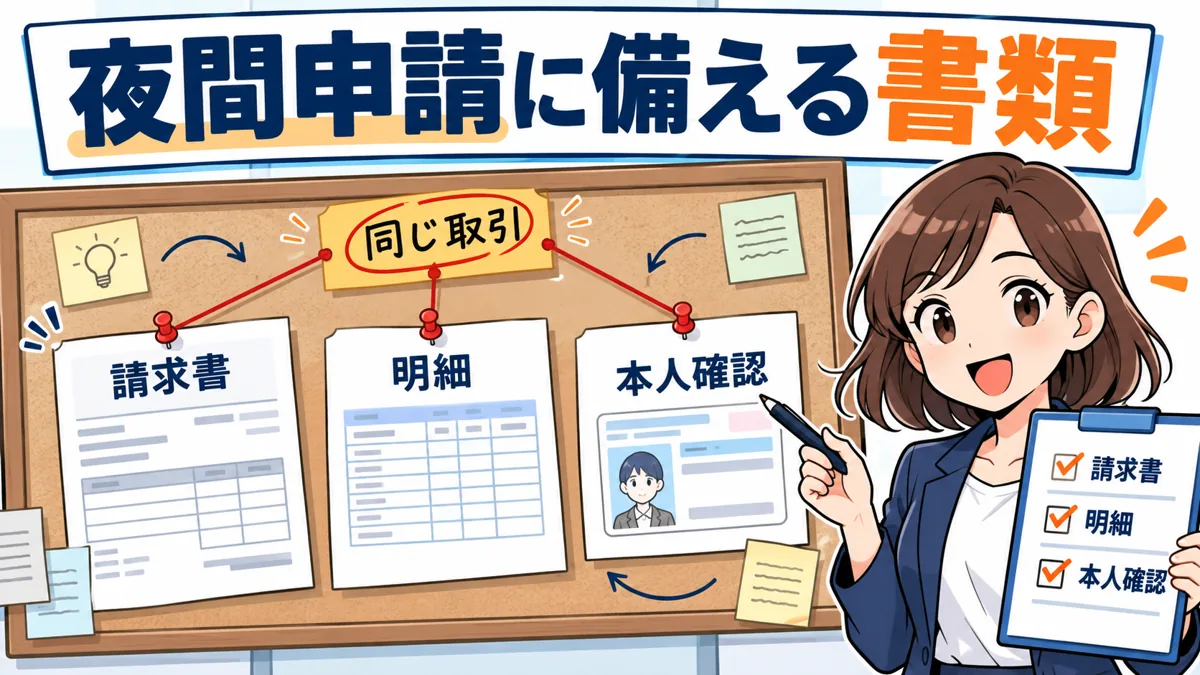
会社ごとに指定は違いますが、請求書、銀行明細、本人確認資料、取引記録を整理すると相談内容が明確になります。
提出の目的を理解し、資料同士の名義・金額・日付がつながっているかを確認しましょう。
ここでは、初めての申込でも進めやすい順番で説明します。

請求書と銀行明細は名義・金額・日付を照合する
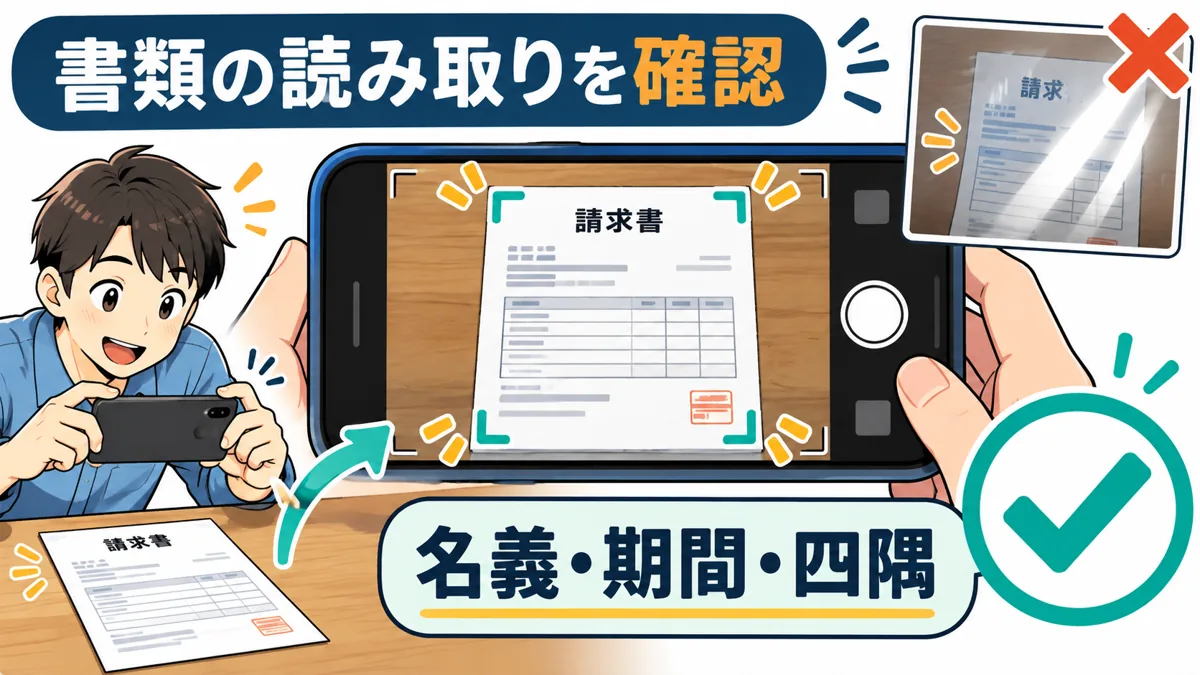
請求書と銀行明細は名義・金額・日付を照合するの図解

最初に確認するのは、請求書の宛先、請求者、請求額、支払期日です。
社名変更や屋号の使用がある場合は、銀行口座の名義と表記が異なる理由を説明できるようにします。
単に文字が違うだけでも、初めて資料を見る担当者には同じ取引か判断できないことがあるためです。

銀行明細は申込先が指定する期間を確認し、対象となる売掛先の入金がどこにあるかを把握します。
PDFをダウンロードできるなら、画面の一部を撮影するより情報が揃う場合があります。
提出形式は各社の案内に従い、口座名義や日付が欠けたまま送らないようにしてください。

請求書と入金額が一致しない理由がある場合は、振込手数料、相殺、複数請求の合算、分割入金などを整理します。
数字を同じに見せるために請求書を書き換えるのではなく、違いの理由を資料で説明します。
請求番号や入金内訳の一覧を用意すると、担当者との確認がしやすくなります。

入金済みの請求書を未回収のものと取り違えないことも重要です。
会計ソフトや売掛金一覧を確認し、どの債権が残っているかを整理してから申請しましょう。
売却済み、入金済み、未売却の区分を分けておけば、別の相談先へ問い合わせる場合にも同じ情報を正確に伝えられます。

資料 見直す項目 よくある抜け
請求書 宛先・金額・期日・請求番号 支払期日が空欄、請求後の変更未反映
銀行明細 口座名義・対象期間・入金履歴 画面上部が切れ名義不明
本人確認 氏名・住所・有効期限・指定面 裏面不足、反射で読めない
取引記録 発注・納品・検収との対応 相手先や日時が見えない
売掛金一覧 未回収・売却済み・入金済みの区分 同じ請求書の重複計上

発注・納品・検収の記録を一つの取引としてまとめる

発注・納品・検収の記録を一つの取引としてまとめるの図解

請求書だけでは、実際に仕事を行ったことや金額が確定したことを説明しきれない場合があります。
発注書、契約書、納品書、検収の連絡などを、同じ案件の資料として整理します。
すべてを無条件に送るのではなく、求められた確認に対応する資料を提出できるように準備しておくことが目的です。

業種によって確認しやすい資料は異なります。
制作業なら発注メールと納品・受領の記録、運送業なら配送や業務の完了が分かる記録、建設業なら発注・工事完了・検収の資料などが考えられます。
ただし、どの資料が受け付けられるかは申込先の指定によるため、業種別の例をそのまま提出要件と考えないでください。

ファイル名を案件名や日付で揃えると、資料を探す時間を減らせます。
例えば「A社_10月請求」「A社_発注」「A社_受領」のように同じ案件が分かる名称を付け、最新版がどれかを整理します。
担当者へ送信するときも、どの資料がどの確認のためのものかを一言添えると、行き違いが起きにくくなります。

資料が不足しているときは、不足の種類を区別します。
発行済みだが手元にないのか、そもそも業務が完了しておらず発行できないのかでは対応が異なります。
後者を前者のように説明せず、現在の取引段階を正確に伝えたうえで、申込時期や対象債権を相談してください。

必要額・希望日・対象の請求書を一枚にまとめる
必要額・希望日・対象の請求書を一枚にまとめるの図解

申込時の説明は、必要額、希望日、対象の請求書を整理すると簡潔になります。
特に必要額は、手数料を引く前の額面ではなく、支払いに使いたい手取り額で考えます。
売掛金がいくらあるかだけでなく、何日までにいくら必要かを明確にすると、見積もりを検討する基準ができます。

希望日は「できるだけ早く」だけでなく、支払いの締切時刻まで把握します。
請求書の支払期限が月末でも、実際の取引先への支払いは銀行の振込操作や社内承認の都合で前日までに必要な場合があります。
自分が必要とする着金時刻を具体化し、申込先の審査や契約の見通しと照合してください。

複数の請求書があるときは、取引先ごとに額面、期日、入金実績、売却済みかどうかを表にします。
一つの請求書で必要額を満たせるのか、複数を検討する必要があるのかを整理でき、相談先から別の債権について質問されたときにも対応しやすくなります。

見積もり依頼を複数社に行う場合は、同じ条件で問い合わせることが重要です。
A社には50万円、B社には100万円の請求書を提示して手数料率だけを比べても、条件の違いが大きくなります。
対象債権と希望する契約方式を揃え、後から条件を変更した場合は記録を残しましょう。

審査の甘さだけで選ばずファクタリングの費用と受取額を確認
審査の甘さだけで選ばずファクタリングの費用と受取額を確認の図解

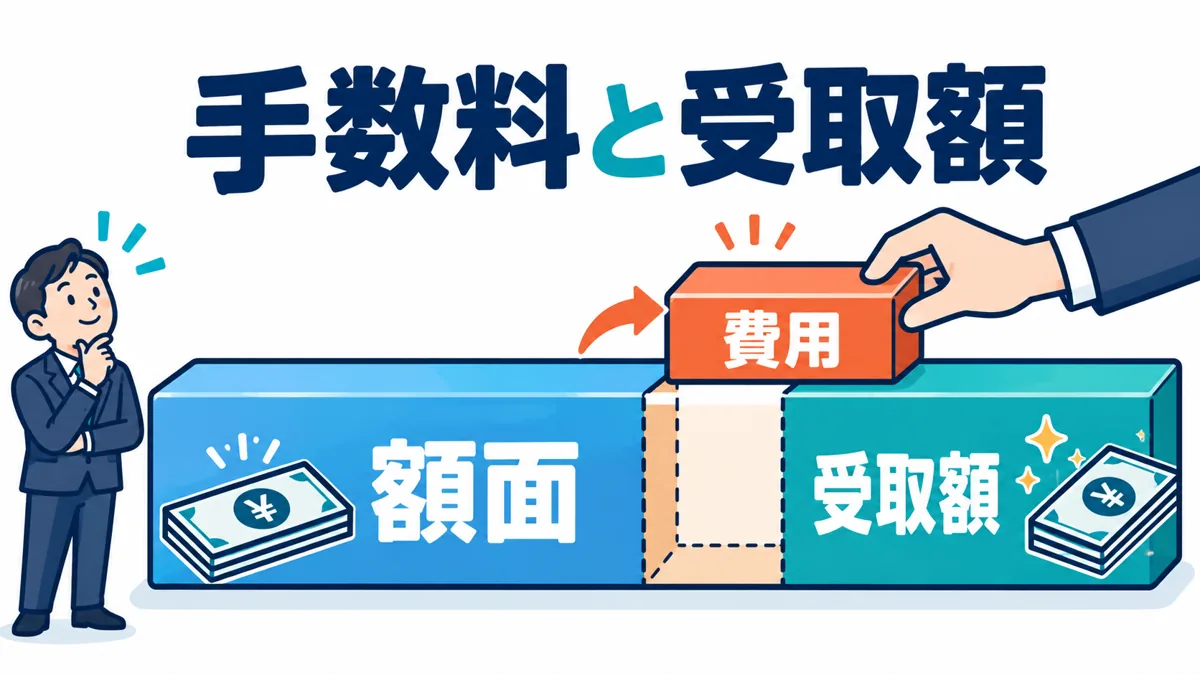
審査に通った後でも、契約するかは提示条件を見て判断します。
必要なのは手数料率の数字だけでなく、実際に入金される金額、その他費用、回収した売掛金の精算方法です。
ここでは仮の数字を使って計算を整理します。
以下の試算は特定の会社の見積もりではなく、費用の見方を理解するための例です。

受取額を計算し必要な支払いに届くかを確かめる
受取額を計算し必要な支払いに届くかを確かめるの図解

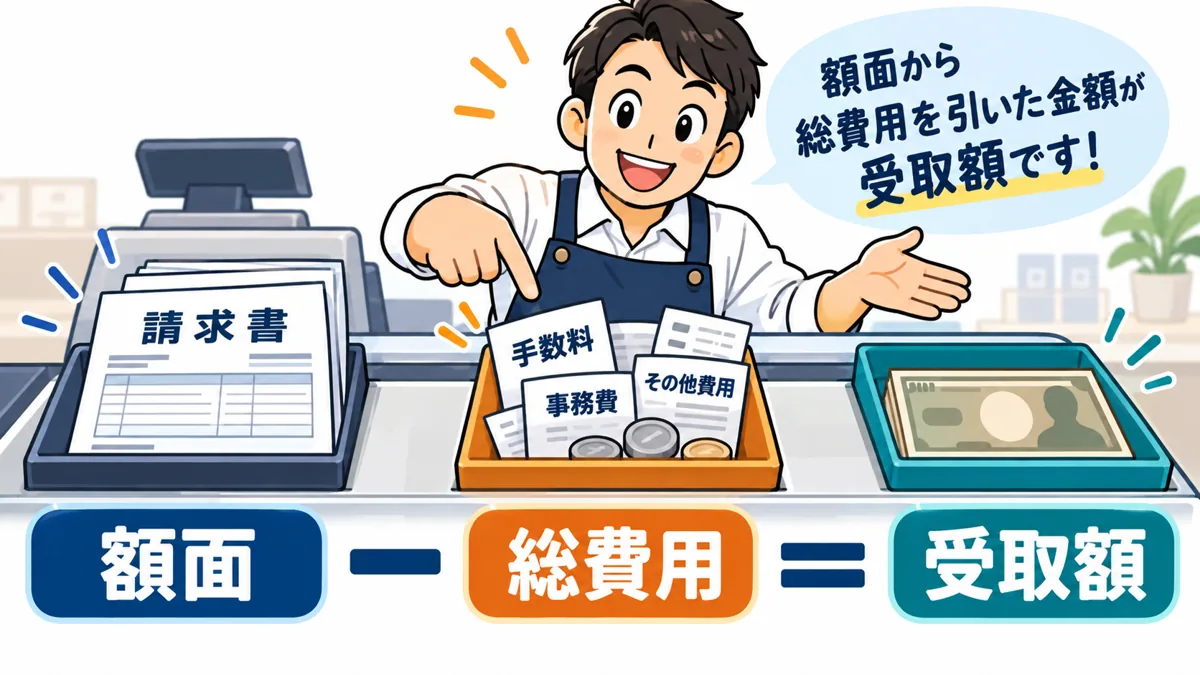
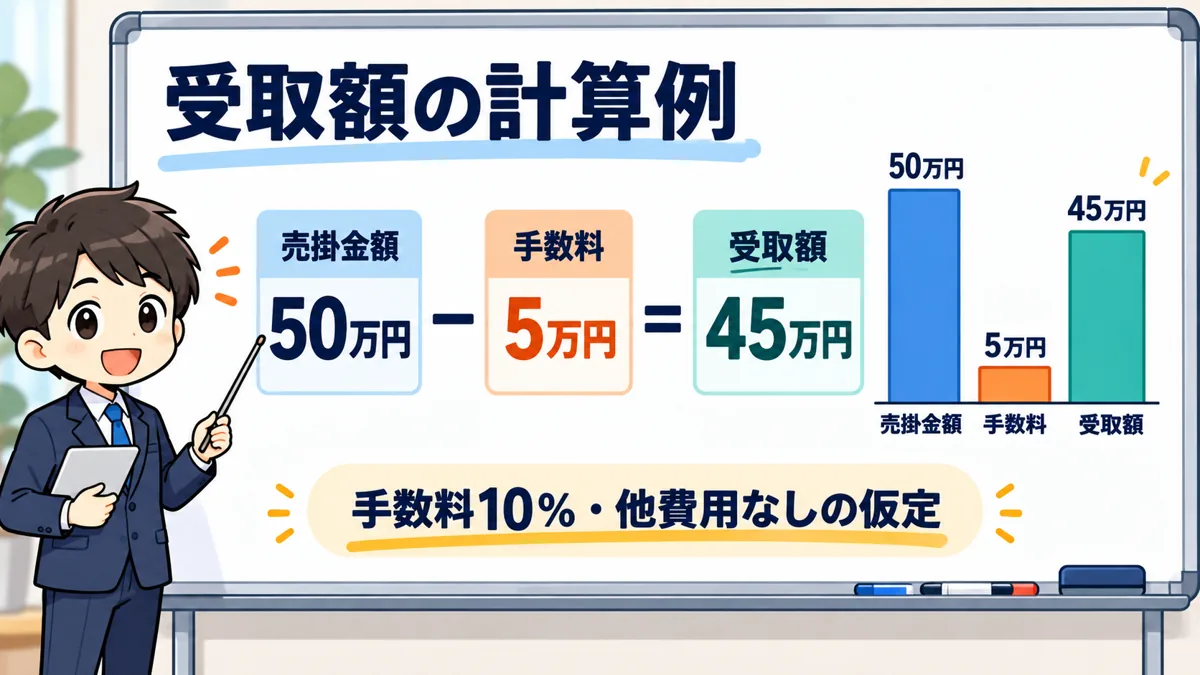
基本の考え方は、売却する債権の額面から手数料とその他費用を差し引き、実際の受取額を求めることです。
たとえば額面100万円、手数料10%、その他費用なしという仮の条件なら、受取額は90万円になります。
100万円の支払いに使いたい場合は、この取引だけでは10万円足りません。

料率が低く見えても、固定の費用が加わると受取額は変わります。
仮に額面100万円・手数料8%でも、その他費用が3万円かかれば受取額は89万円です。
この例では10%でその他費用なしの条件より手取りが少なくなるため、率だけでなく総額で照合する必要があります。

支払いに必要な金額から逆算すると、検討する債権額も把握できます。
その他費用なし・手数料10%という仮定で90万円必要なら、額面100万円が一つの計算例です。
ただし、希望する額面や条件で実際に買取が認められるかは審査によります。
計算上の必要額と、利用可能額を混同しないでください。

見積もりでは、額面、買取代金、手数料、諸費用、最終的な振込額のどれを表示しているかも確認します。
同じ「買取額」という言葉でも、画面や説明の文脈で分かりにくい場合があるため、最終的に口座に入る金額を明示してもらうと確実です。

仮の条件 手数料額 その他費用 受取額
額面100万円・料率5% 5万円 なし 95万円
額面100万円・料率10% 10万円 なし 90万円
額面100万円・料率8% 8万円 3万円 89万円
額面30万円・料率10% 3万円 なし 27万円

前倒しした売掛金を翌月の使える入金に数えない

前倒しした売掛金を翌月の使える入金に数えないの図解

ファクタリングで受け取る資金は、元々将来受け取る予定だった売掛金の前倒しです。
利用によって売上や利益そのものが増えるわけではありません。
今月の資金不足が解消しても、売却した請求書を翌月の使える資金にも含めると、同じ金額を二重に計算することになります。

2社間契約などで売掛先から自社へ入金され、その後買取会社へ精算する場合、銀行口座には一時的に売掛金が入ることがあります。
しかし、その全額を自由に使える資金として扱うと、契約上の送金に支障が出ます。
資金繰り表では、対象の入金と精算を分け、自由に使える残高がいくらかを見えるようにしましょう。

試算するときは、今月の不足だけでなく、次の給与、家賃、仕入れ、税金などの支払いも並べます。
必要額だけを売却して済むのか、費用の負担が継続的に生じるのかが見えます。
毎月利用しないと支払いが回らない場合は、入金条件や支払条件、事業の採算を見直す相談も重要になります。

取引先へ支払期日や請求方法の見直しを相談できる余地があるなら、短期の調達と合わせて検討しましょう。
大きな案件の前金や段階ごとの請求が可能かなど、実際の契約関係でできることを整理します。
将来の資金不足を減らす方法も考えると、今回の利用を一時的な対応として位置付けやすくなります。

2社間と3社間は通知・費用・手続きの違いを見る
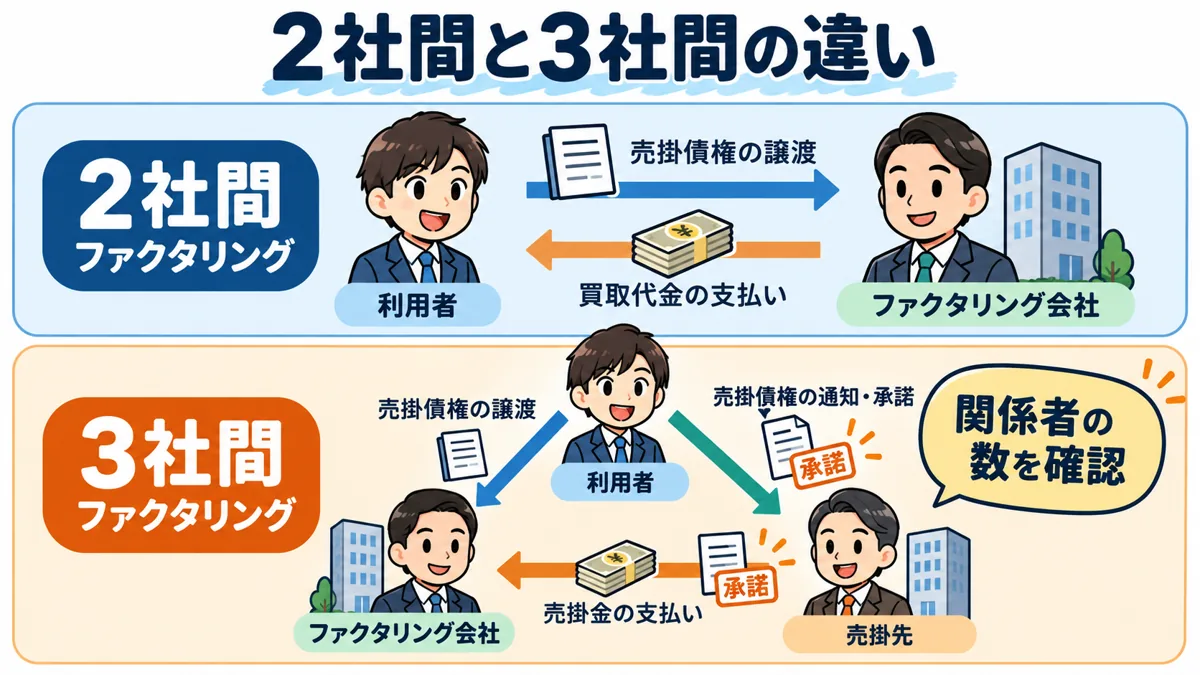
2社間と3社間は通知・費用・手続きの違いを見るの図解

2社間は利用者と買取会社で契約する方式、3社間は売掛先を交えて進める方式として案内されるのが一般的です。
取引先への通知や承諾、代金の支払い経路などに違いがあります。
方式の名前だけで選ばず、売掛先とどのような調整が必要か、自分がどの役割を担うかを確認してください。

急ぎの場面では、売掛先の承諾を得る工程が必要かどうかが日程に影響します。
一方で、費用面では3社間の方が低く提示される場合もあります。
ただし、必ず安くなると決めつけず、実際に利用できる方式ごとに見積もりを取り、手続きにかかる時間も含めて検討しましょう。

2社間の案内に取引先への通知なしと書かれていても、契約上どのような場合に連絡が行われるかは確認が必要です。
通常の利用時の扱いと、契約違反や精算ができない場合の扱いを分けて読みます。
営業担当者の説明だけでなく、契約条項がどうなっているかを見ておくと、利用後の認識違いを減らせます。

債権譲渡登記の要否や費用、契約後の債権管理も案件ごとに確認します。
費用の低さだけを優先して社内や取引先との調整を後回しにすると、希望日までの契約が難しくなる場合があります。
手数料、手順、相手先との関係の3点を一緒に整理してください。

ファクタリング審査が不安なときは事業の状況に合う窓口を選ぶ
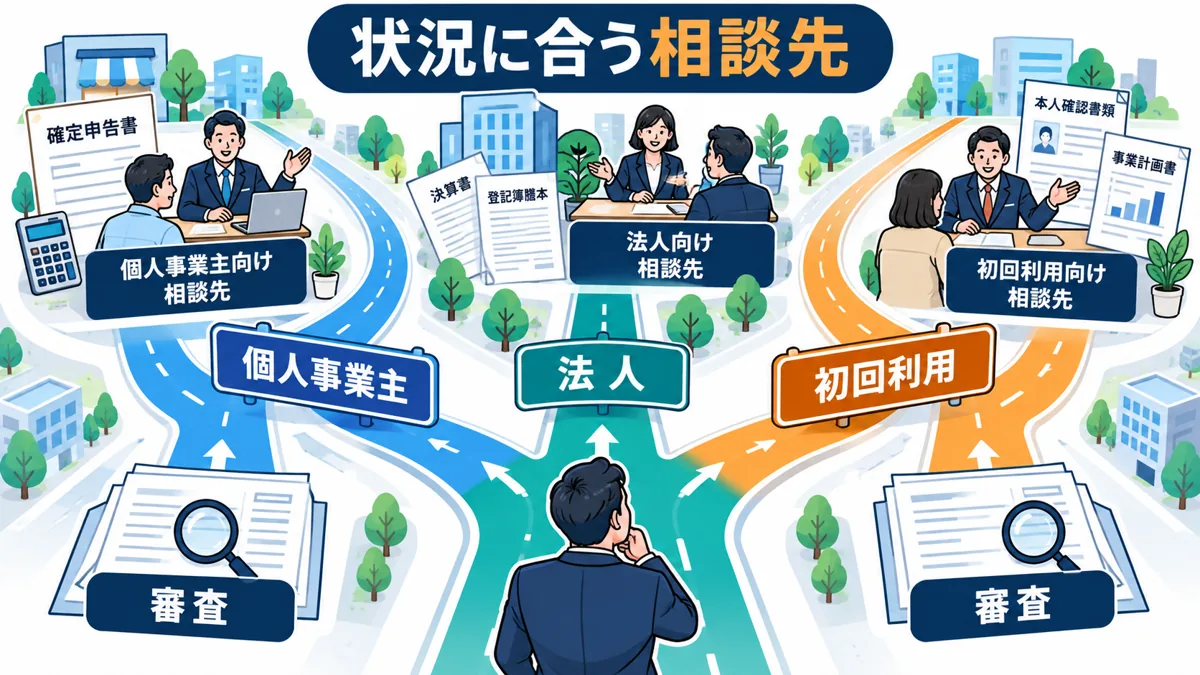
ファクタリング審査が不安なときは事業の状況に合う窓口を選ぶの図解

審査に不安を感じる理由は人によって違います。
個人事業主で金額が少ない、創業直後で実績が短い、他社の審査で断られたなど、事情を分けると確認事項を絞れます。
「甘い会社」を探すことだけに時間を使うより、対象条件に合うサービスと、今回の売掛金を説明する資料を整理しましょう。
以下は申込先の選択と相談準備の考え方です。

個人事業主は対象者と少額買取の条件を先に確認する
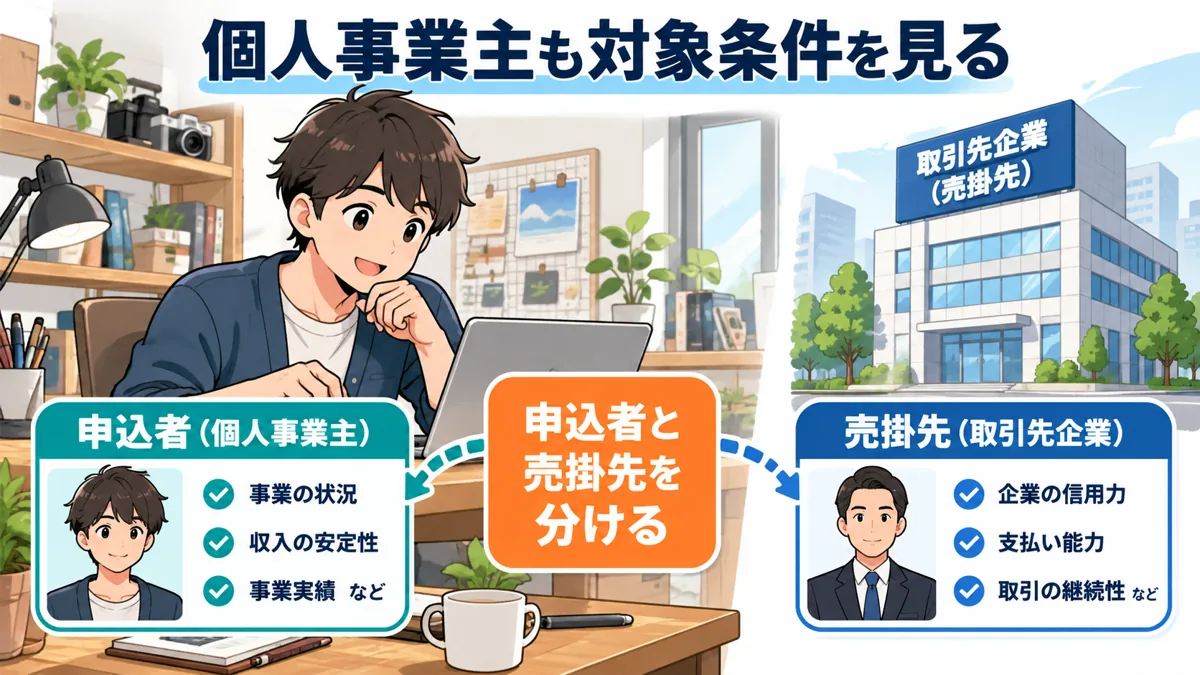
個人事業主は対象者と少額買取の条件を先に確認するの図解

個人事業主やフリーランスは、申込者として利用できることと、売却する請求書が対象になることの両方を確認します。
個人事業主対応のサービスでも、売掛先の条件、金額、入金期日、必要書類にはそれぞれ決まりがあります。
法人向け専用の窓口とは分けて選んでください。

少額の売掛金を使う場合は、最低買取額と受取額を確認します。
必要な金額が数万円でも、最低買取額がそれより大きいサービスでは相談が合わない可能性があります。
また、初回と継続利用で申込可能な金額や必要な確認が異なることがあるため、初めて申し込む場合の案内を読んで進めましょう。

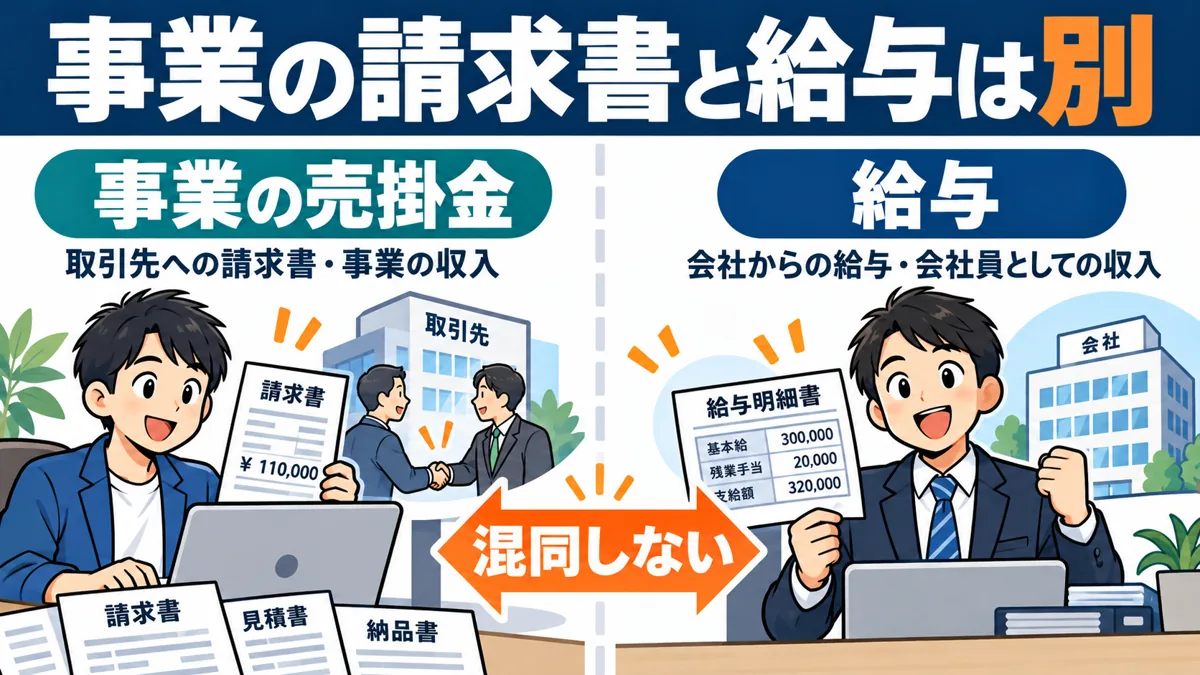
副業で事業の請求書を発行している方は、会社員であることと、事業上の売掛金を保有していることを区別します。
給与を受け取る権利を売却する話と、取引先への業務委託代金を売却する話は同じではありません。
どの仕事のどの債権で申し込むかを明確にしてください。

個人事業の口座と生活費の口座が同じ場合も、明細を自分の判断で加工して事業用だけの口座に見せることは避けます。
提出する期間や範囲を申込先に確認し、入金の対応関係を正しく説明しましょう。
屋号と個人名の違いについても、請求書と口座名義を見て先に整理しておくと役立ちます。

赤字・創業直後・税金滞納は事情を隠さず相談する
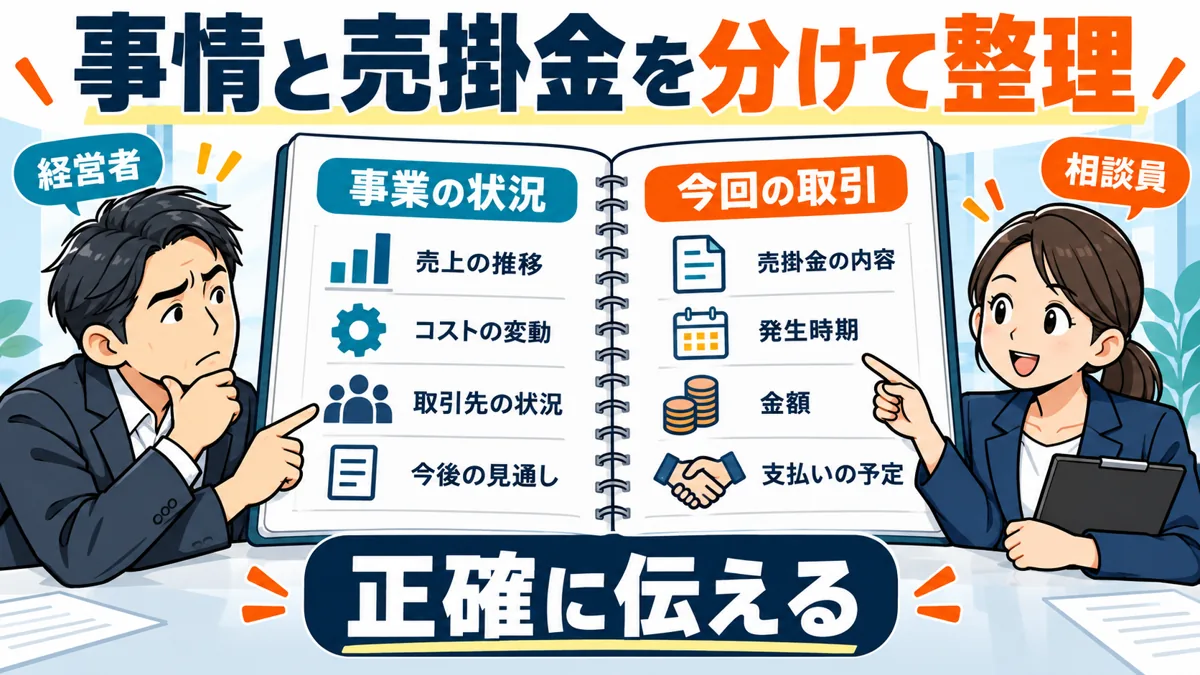
赤字・創業直後・税金滞納は事情を隠さず相談するの図解

赤字決算や創業直後でも相談を受け付けると案内する会社はあります。
ただし、受付できることは審査結果の保証ではありません。
今回の売掛金の内容に加え、どのような理由で資金が必要なのか、利用後にどう支払いを進めるのかを整理して伝えます。

創業直後で過去の銀行入金が少ない場合は、ない実績を作るのではなく、発注や納品の記録など、現在の取引を示す資料を準備します。
事業としての売上がまだ発生していない段階なら、請求書の買取以外の方法も検討する必要があります。
設立していることと、売却可能な債権があることは別の条件です。

税金の未納や差押えなどがある場合は、未納があるという事情と、今回の売掛金にどのような影響があるかを分けて説明します。
具体的な権利関係について自己判断で問題ないと決めず、必要に応じて税務の窓口や専門家にも相談してください。
審査に影響しそうだからと資料を隠すと、後から契約上の問題につながります。

赤字の原因が一時的な設備投資なのか、継続して費用が売上を上回っているのかでも資金計画は違います。
後者では、売掛金を前倒ししても翌月同じ不足が生じる可能性があります。
調達の相談に加え、収支改善や支払い条件の調整も検討して、今回の資金がどこまで解決につながるかを見極めましょう。

他社で落ちたら対象条件と資料の不足を整理する
他社で落ちたら対象条件と資料の不足を整理するの図解

他社で審査に通らなかった場合、別の会社で必ず同じ結果になるとは限りません。
ただし、理由が分からないまま申込数だけを増やしても、対象外の請求書や資料の不足が解決するわけではありません。
まず、返答で指摘された不足や対象条件の違いがあるかを確認します。

資料不足という連絡があるなら、どの取引の何を確認できなかったのかを整理し、実際の資料で補います。
対象外の事業形態や金額が理由なら、条件の合う窓口を選び直します。
理由が開示されない場合は、自分で特定の原因だと断定せず、基本条件を改めて確認することから始めてください。

別の会社へ相談するときも、売却済みの債権を未売却として申告してはいけません。
複数の会社への見積もり依頼と、同じ債権を複数社に売ることは別です。
契約を進める会社が決まったら、他社への相談をどう終了するかも整理して、同じ請求書の取り扱いが重ならないようにします。

申込を見送る、あるいは間に合わない場合に備えて、支払先への相談や他の資金調達手段も考えます。
「審査なし」をうたう勧誘に急いで切り替えるのではなく、必要額と期限を整理し直して、契約条件を確認できる方法で対応してください。

審査が甘いという宣伝でファクタリング契約を急がない
審査が甘いという宣伝でファクタリング契約を急がないの図解

審査に不安があるときほど、確実に使えるように見える言葉が気になりやすくなります。
しかし、取引の目的は審査通過ではなく、必要な事業資金を適切な条件で確保することです。
申し込む相手の実体、費用、回収後の義務を確認し、売掛金の売却なのか、実質的な貸付けなのかも契約の内容から検討してください。

審査なし・必ず通るという勧誘だけで書類を送らない
審査なし・必ず通るという勧誘だけで書類を送らないの図解

請求書の内容も売掛先も確認せず、誰でも資金調達できると断定する説明には慎重な対応が必要です。
申込前に、運営会社、所在地、連絡先、契約の条件、個人情報の取り扱いを確認しましょう。
検索結果や匿名掲示板に連絡先が載っていることだけで、信頼できる窓口と判断しないでください。

会社名やロゴが実在するものでも、連絡先が本物とは限りません。
メールやメッセージで送られた申込画面に進む場合は、公式サイトから案内されている窓口と一致するかを確認します。
身分証や銀行明細には重要な情報が含まれるため、相手先を確かめる前に送信しないことが基本です。

審査を省く代わりに先に不明瞭な費用を振り込むよう求められた、説明が曖昧なまま契約を急がされたなど、気になる点があればその場で判断せず内容を確認します。
事実を整理して、契約書ややり取りを保存しておくと、相談が必要になった際にも説明しやすくなります。

急いでいることを相手に伝えるのは必要ですが、それを理由に確認を飛ばす必要はありません。
支払期限が迫っている場合ほど、調達できなかったときの対応も並行して考え、ひとつの勧誘だけに判断を委ねないようにしましょう。

売掛金の買戻しや自己資金での支払い義務を読む
売掛金の買戻しや自己資金での支払い義務を読むの図解

ファクタリングという名前の契約でも、実際の負担の内容が重要です。
売掛先が支払わなかった場合に、利用者がどのような責任を負うのかを確認します。
単に「債権譲渡契約」「ノンリコース」と書かれているかだけでなく、別の条項で買戻しや支払い義務が定められていないかも読みましょう。

金融庁は、売掛先から回収できなかった際に売主が債権を買い戻す、または自己資金で支払うとされるような取引は、貸金業に該当するおそれがあると説明しています。
個別の契約の法律上の判断は内容によるため、不明点がある場合は専門家へ相談してください。

ここでいう売掛先の支払い不能に対する責任と、利用者が虚偽の申告や契約違反をした場合の責任は分けて読む必要があります。
請求書の偽造や売却済み債権の申告などが許されるわけではありません。
どの事情に対してどの義務が生じるのかを、契約条項ごとに確認することが大切です。

説明を受けた内容は書面と照合します。
口頭では費用がないと言われたのに書面には別の費用がある、送金期限が説明と違うといった場合は、契約前に確認してください。
分からないまま署名し、後から質問する順番にしないことが重要です。

出典:金融庁「ファクタリングの利用に関する注意喚起」

給与の買取や現金化サービスと事業の売掛金を混同しない

給与の買取や現金化サービスと事業の売掛金を混同しないの図解

この記事で紹介しているのは、事業で発生した売掛金を用いる資金調達です。
会社員が勤務先から受け取る給与を買い取ってもらう話や、商品売買を装って現金を受け取る話を、同じ仕組みとして選ばないでください。
検索語にファクタリングと付いていても、対象や契約の実態は異なります。

金融庁は給与の買取りをうたった違法なヤミ金融について注意喚起を行っています。
また、消費者庁は先払い買取現金化や後払い現金化などについて、高額な負担や個人情報の悪用につながるリスクを案内しています。
請求書がないのに利用できると誘われた場合も、どの契約で何を支払うことになるのかを確認してください。

出典:金融庁「給与の買取りをうたった違法なヤミ金融にご注意ください!」

出典:消費者庁「違法な貸付(ファクタリング等)や悪質な金融業者にご注意ください!」

申込から契約までオンラインで進める場合は、確認した条件や同意した画面を保存します。
契約書、見積書、入金予定、精算期限を一か所で管理しておくと、担当者への問い合わせや後日の経理処理で確認しやすくなります。
端末の故障に備え、必要な記録の保存先も整理しておきましょう。

金融庁の電子金融取引に関する案内でも、サービス内容、費用、責任分担などを理解することが示されています。
オンラインで手続きが簡単でも、契約条件の確認は省略せず、不明点が解消してから同意する順番で進めてください。

出典:金融庁「インターネットを通じた金融取引を行われる皆様へ」

ファクタリングの審査が甘い会社を探すときによくある質問
ファクタリングの審査が甘い会社を探すときによくある質問の図解

最後に、申込を検討する際に迷いやすい点を整理します。
無料相談、初回の準備、請求書の有無、複数社への相談、見積もり後の判断はそれぞれ別の問題です。
口コミに書かれた結論をそのまま使うのではなく、自分の案件に対してどのような条件が示されているかを確認しましょう。
審査結果を予想するより、次に必要な行動を具体化するための確認として活用してください。

相談や見積もりだけでも費用はかかりますか?
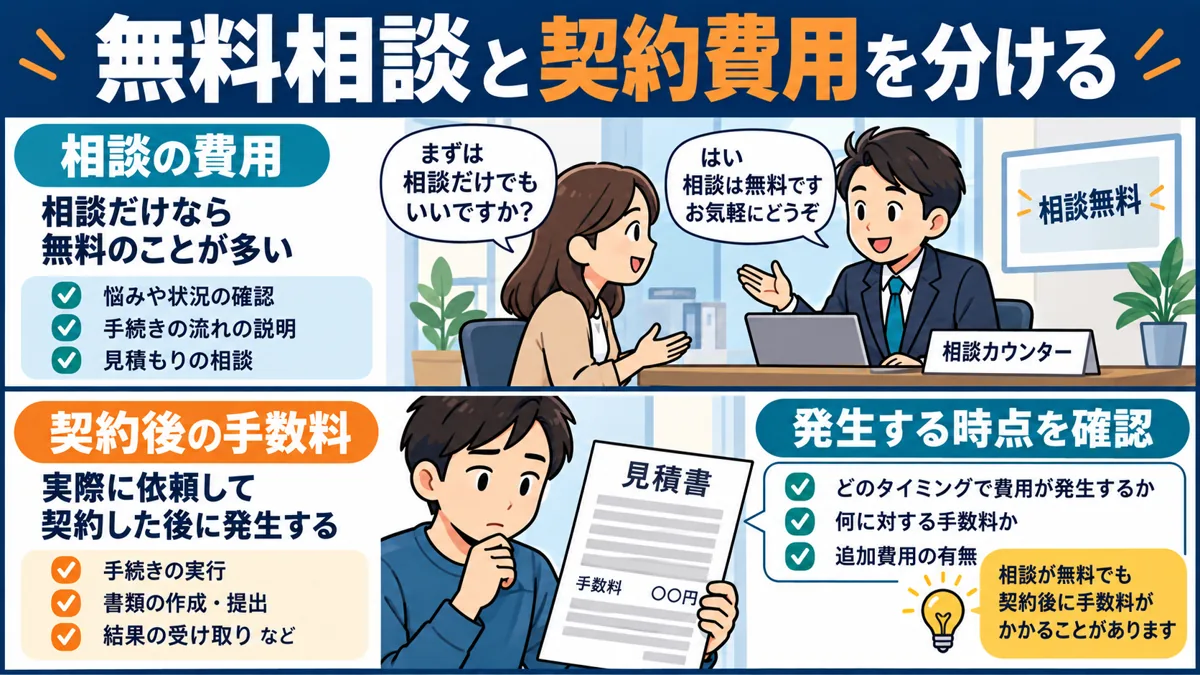
相談や見積もりだけでも費用はかかりますか?の図解

無料相談や無料見積もりを案内する窓口があります。
ただし、すべての会社・すべての工程が無料と一括りにせず、申込前に費用が発生するタイミングを確認してください。
相談が無料であることと、契約後の手数料が無料であることは別です。

見積もりを受け取ったら、契約しない場合の扱い、必要に応じた登記や書類の費用、キャンセルの条件も確認します。
「無料」という表示の対象が相談なのか、査定なのか、どこまでの手続きなのかを具体的に見ておくと認識違いを減らせます。

申し込むだけで契約が完了するのか、別途電子契約に同意する段階があるのかも把握しましょう。
確認のメールやボタンを押すときは、その操作が資料送信なのか契約への同意なのかを読み分けて進めてください。

請求書がまだない場合は申し込めますか?
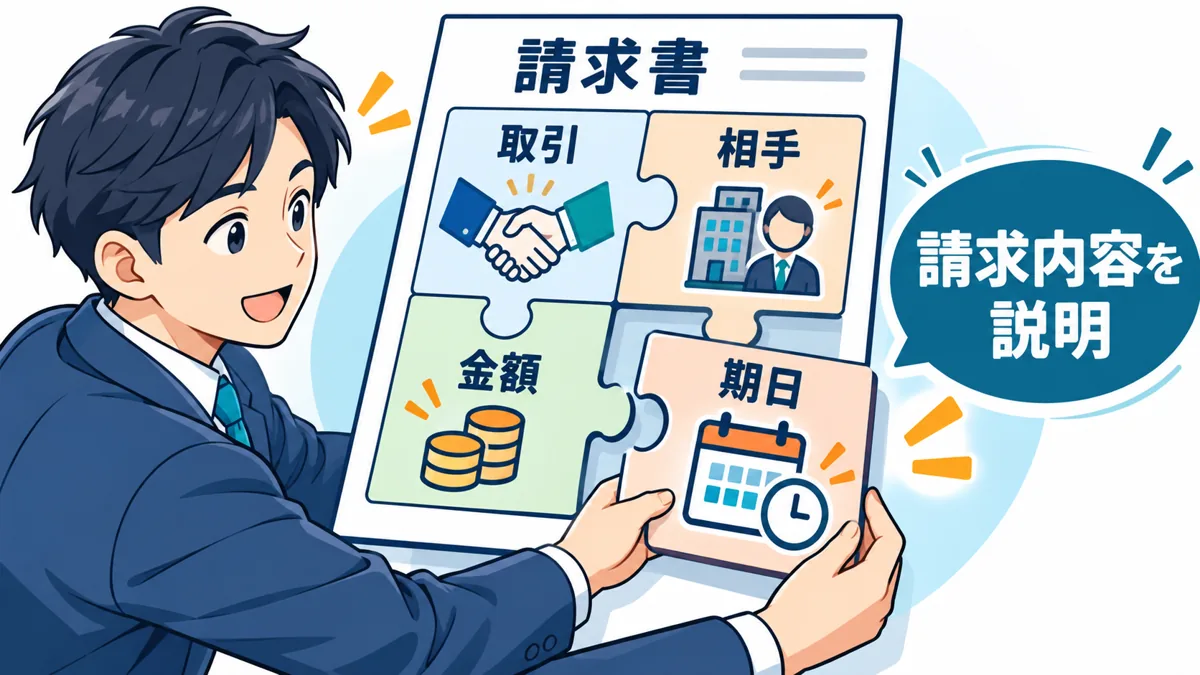
請求書がまだない場合は申し込めますか?の図解

売掛金の買取では、対象の債権を確認できる資料が必要です。
請求書以外の資料で相談できるか、請求書の発行前の段階を扱うかは申込先やサービスによります。
まだ売上が発生していない見込み案件を、確定した請求書と同じものとして申告してはいけません。

請求書が発行済みで手元にない場合は、再発行やデータの取得を先に進めます。
請求額や期日がまだ確定していない場合は、その段階を正確に伝え、対象になるかを相談してください。
請求書がない理由を分けると、必要な準備や申込時期を判断しやすくなります。

資金が必要でも、実際にはない取引の請求書を作成して提出することは避けてください。
事業上の売掛金がない場合は、事業融資や支払条件の相談など、別の選択肢を検討することが必要です。

複数社に見積もりを依頼しても大丈夫ですか?
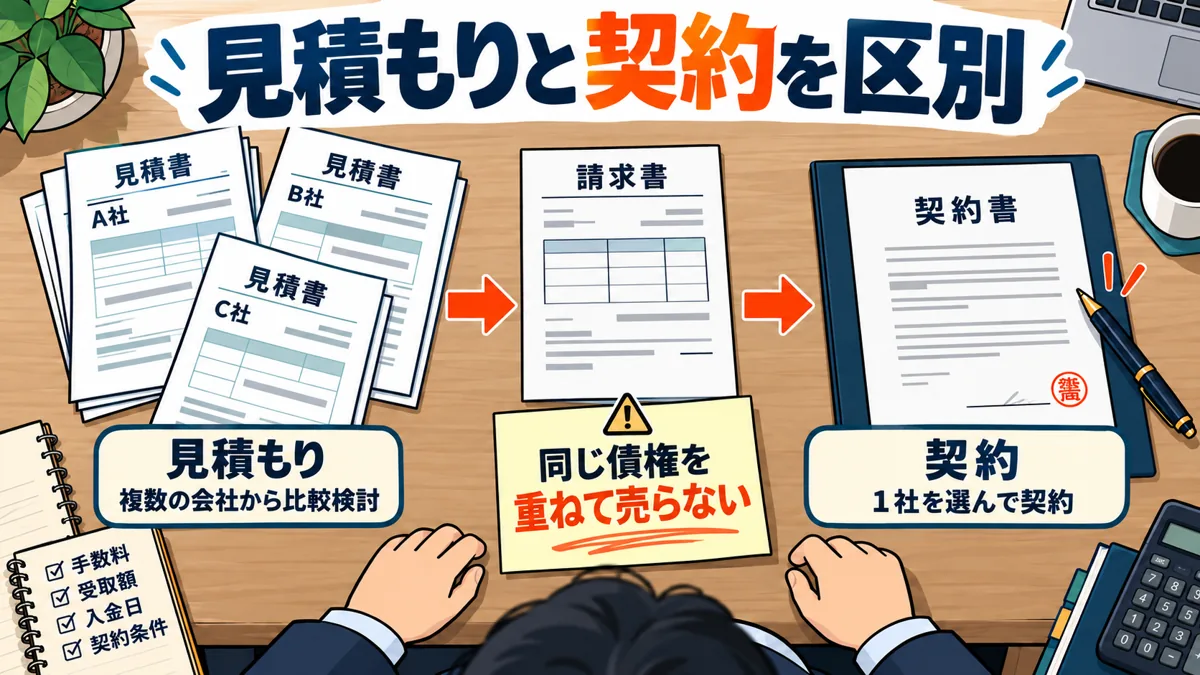
複数社に見積もりを依頼しても大丈夫ですか?の図解

条件を比較するために複数社へ見積もりを相談することと、同じ債権を複数社へ売却することは異なります。
相談中、審査中、契約済み、精算済みを分け、どの請求書をどこに提出したかを記録してください。
契約する前に、他社で進んでいる手続きの扱いを整理します。

比較する場合は、対象の請求書、希望額、希望日、契約方式を揃えると判断しやすくなります。
審査後に条件が変わった場合は、どこが変更されたかを記録し、古い見積もりの数字と比較しないようにします。
窓口の数が増えすぎると連絡や資料の管理が難しくなるため、対象条件の合う候補に絞ることも大切です。

契約が決まったら、他の窓口へ進行状況を伝え、同じ債権について手続きが重ならないようにしましょう。
売却した債権は帳簿や一覧に反映し、次回申し込むときにも未売却の請求書と区別できるよう管理します。

審査に通ったら必ず契約するべきですか?
審査に通ったら必ず契約するべきですか?の図解

審査に通っても、費用や受取額が目的に合わなければ、契約前に判断し直すことが重要です。
必要な金額を確保できるか、支払期限に間に合うか、翌月の資金繰りに無理がないかを確認しましょう。
契約前の段階であっても、すでに同意した条件や費用がないかは確認してください。

断る場合は、窓口に見送りの意思を伝え、手続きが終了したことを確認します。
電子契約への同意を求められている途中で、そのまま放置してよいと決めつけないでください。
資料の取り扱いや再相談の方法について案内がある場合は、それも控えておくと後で整理しやすくなります。

今回の7社を検討するときは、対象条件、書類、手取り額、契約後の精算という順に確認すると判断しやすくなります。
5chの投稿は準備の気付きを得る参考にとどめ、自分の取引について提示された条件を確認して、必要な事業資金に合う方法を選んでください。
ファクタリング夜間審査7選

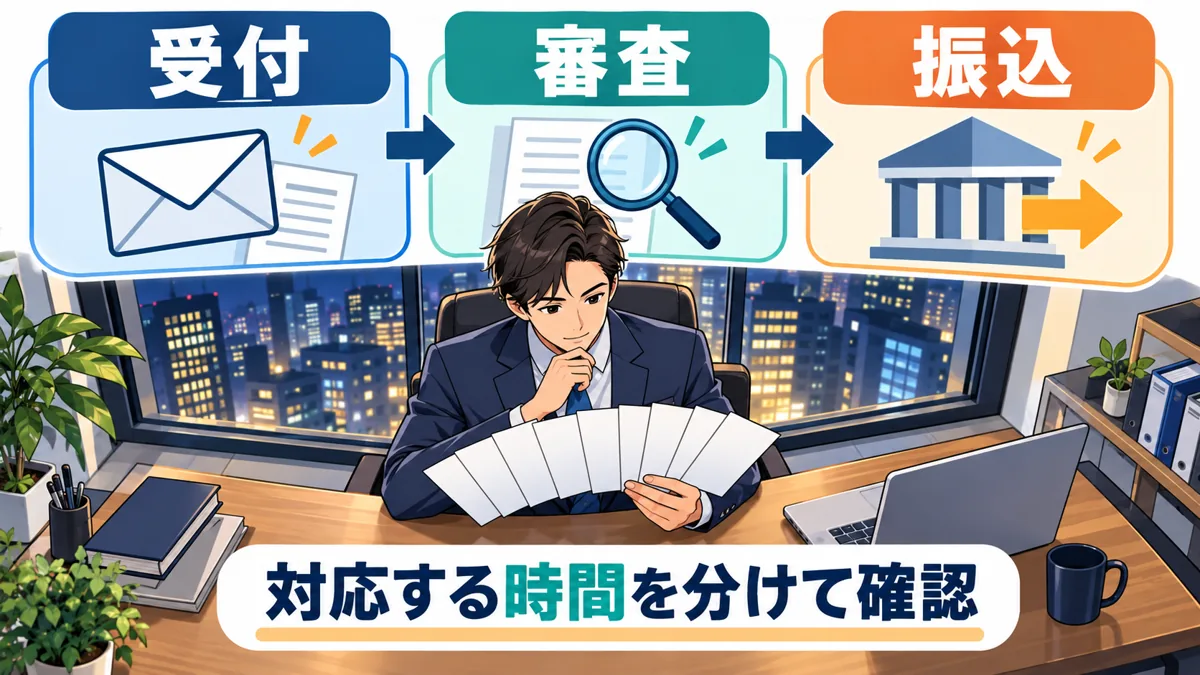
ファクタリング夜間審査を考えるときのおすすめ8選を説明する漫画図解

ファクタリングは夜間に申し込めますが、受付・審査・契約・振込がすべて24時間動くとは限りません。
今夜の資金調達を考えるなら、現在の時刻から審査を始めてもらえるかと、契約後に銀行口座へ反映されるかを分けて確認することが大切です。

この記事では、QuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構の7サービスを紹介します。
深夜の審査を全社が保証しているという意味ではなく、夜にできる手続きの範囲から選ぶための一覧です。

日中に動ける場合も含めて候補を探す方は、ファクタリング即日おすすめをあわせてご覧ください。
週末の支払いには土日祝日対応のファクタリング、少額の請求書を使いたい方には個人事業主向けファクタリングおすすめ6選も役立ちます。

この記事で分かること

  • 夜間に申し込みを検討する7社と、受付・審査・振込の違い
  • 18時台・19時以降・深夜に取るべき行動
  • 手数料を引いた受取額、必要書類、契約前の確認事項

掲載情報は2026年10月28日に確認した公式サイト・公式FAQをもとに整理しています。
最短時間は条件が整った場合の案内であり、夜間の当日入金を保証するものではありません。
臨時休業や銀行の保守時間もあるため、申し込み画面の案内を優先してください。

ファクタリング夜間審査7選

ファクタリング夜間審査7選を説明する漫画図解

夜間の申込を検討する際は、担当者へ相談する時間、審査を進める時間、契約後に振り込む時間を分けて確認しましょう。
以下では7社を紹介します。
営業時間外にWeb送信できても、審査や返信は翌営業日になる場合があります。

サービス 夜にできること 対応時間の確認 費用
QuQuMo オンライン申込・資料提出 平日9~19時の電話受付 1%~。実際の料率は見積もり
ファクタープラン LINE・メールは24時間受付 平日9~19時の電話受付 個別見積もり
PMG 夜の電話相談 公式に8~20時/電話サポート8~22時の表記。窓口に確認 個別見積もり
ベストファクター 夕方の相談・条件確認 公式の電話受付は10~19時 2%~。実際の料率は見積もり
ラボル Web申込・審査後の夜間振込 審査は24時間365日ではない 一律10%の案内
ビートレーディング 資料提出・翌営業日の準備 平日9時30分~18時の電話受付 個別見積もり
日本中小企業金融サポート機構 相談・オンライン申請の準備 平日9時30分~18時の電話受付 サービスと個別条件による

表の時間は受付窓口の案内を含み、当日入金の最終締切ではありません。
現在時刻、書類の準備状況、必要な着金時刻を伝え、その日の対応範囲を確認してください。

QuQuMo|平日19時までの電話受付とオンライン手続き

QuQuMo|平日19時までの電話受付とオンライン手続きを説明する漫画図解

QuQuMoは、申込から契約までオンラインで進める2社間ファクタリングです。
公式サイトの電話受付は平日9時~19時で、最短2時間での資金調達を案内しています。
夕方に相談したい人や、夜に書類を揃えて翌営業日の手続きを始めたい人が候補にできます。
ただし、最短2時間の表記から深夜も2時間以内に入金されると読み替えることはできません。

項目 内容
手続き オンライン完結・2社間契約
電話受付 平日9~19時
スピードの案内 最短2時間。審査等の条件による
手数料 1%~。適用料率は個別見積もり
必要資料の例 請求書、直近3か月の入出金明細、本人確認書類等
夜間の位置づけ 夕方の相談または翌営業日に向けた申請準備

公式の流れでは、請求額と入金日が確定している請求書を求め、すでに入金日が過ぎているものは申込できないとしています。
請求書が発行できていても、入金期日が曖昧なものや、支払いが遅延している債権は同じようには扱えません。
夜間に資料をまとめるときは、額面だけでなく、入金予定日が明記されているかを先に見てください。

通帳は直近3か月分の入出金明細、個人事業主では開業届または確定申告書一式などが案内されています。
「請求書・通帳の2点」という短い説明だけを見て、本人確認や追加資料が不要だと思わないことが大切です。
ネット銀行の明細を取得する際は、口座名義、対象期間、取引内容が分かる形式を選び、提出画面の条件に合わせます。

手数料1%~は下限の案内であり、すべての申込に1%が適用されるわけではありません。
同じ請求書でも、売掛先、期日、金額、必要な手続きによって提示条件は変わります。
夕方に見積もりを受ける場合も、明日まで待てば別条件になるのか、今夜の契約が必要なのかを整理し、手取り額と支払い期限の両方から判断しましょう。

ファクタープラン|平日19時までの電話受付と24時間のWeb受付

ファクタープラン|平日19時までの電話受付と24時間のWeb受付を説明する漫画図解

ファクタープランは、請求書や売掛金の早期資金化を相談できるファクタリングサービスです。
公式サイトでは電話受付を平日9時~19時、LINE・メールの受付を24時間と案内しています。
夕方に担当者へ状況を説明したい場合と、営業時間外に相談内容を送って翌営業日に備えたい場合で使い分けられます。

項目 内容
電話受付 平日9~19時
Web受付 LINE・メールは24時間受付の案内
対象 現行の公式トップは法人向けと案内
契約 オンライン相談・電子契約に対応
手数料 審査後の見積もりで総費用を確認
夜間の扱い Web送信と担当者の審査開始は別。翌営業日の準備にも使える

現行の公式トップは法人向けのサービスとして案内されています。
以前の紹介記事や別の案内ページだけを見て対象を判断せず、申込画面の対象者を確認してください。
法人であっても、売掛先や請求書の状態、入金予定日などによって条件は異なります。
売却したい請求書と銀行明細を揃え、希望する手取り額と入金期限を伝えましょう。

オンラインでヒアリングや契約を進められる点は、移動時間を確保しにくい経営者にとって便利です。
ただし、LINEにメッセージを送れたことは、夜間の審査開始や当日入金を意味しません。
担当者からの返信を確認し、資料提出、審査、条件提示、電子契約のどこまで進められるかを聞いてください。

見積もりでは手数料の表示だけでなく、その他費用を差し引いた振込額も確認します。
必要額を満たすかに加え、売掛金を回収した後の送金方法や期限も把握しておくと、契約後の管理まで見通せます。
19時直前の相談では書類の取り直しに時間がかかるため、提出できる資料は先に確認しておきましょう。

PMG|夜の電話相談で当日の対応範囲を確認する

PMG|夜の電話相談で当日の対応範囲を確認するを説明する漫画図解

PMGは、売掛金早期資金化を含む資金調達の相談に対応している会社です。
公式トップには8時~20時の表示があり、別の電話サポート案内には8時~22時の表記もあります。
夜の相談先として検討するときは、利用する窓口がその時刻に対応しているかを確認し、受付終了の表示を審査や振込の締切と混同しないことが大切です。

項目 内容
サービス 売掛金早期資金化などの資金調達相談
電話の時間表示 公式トップに8~20時、電話サポートに8~22時の表記あり
夜間の相談 利用する窓口の当日の受付時間を確認
審査・契約 電話相談と審査・契約・振込の対応時間は別に確認
手数料 売掛金や契約内容に応じた見積もり
伝える内容 必要額、入金期限、請求書、売掛先との取引状況

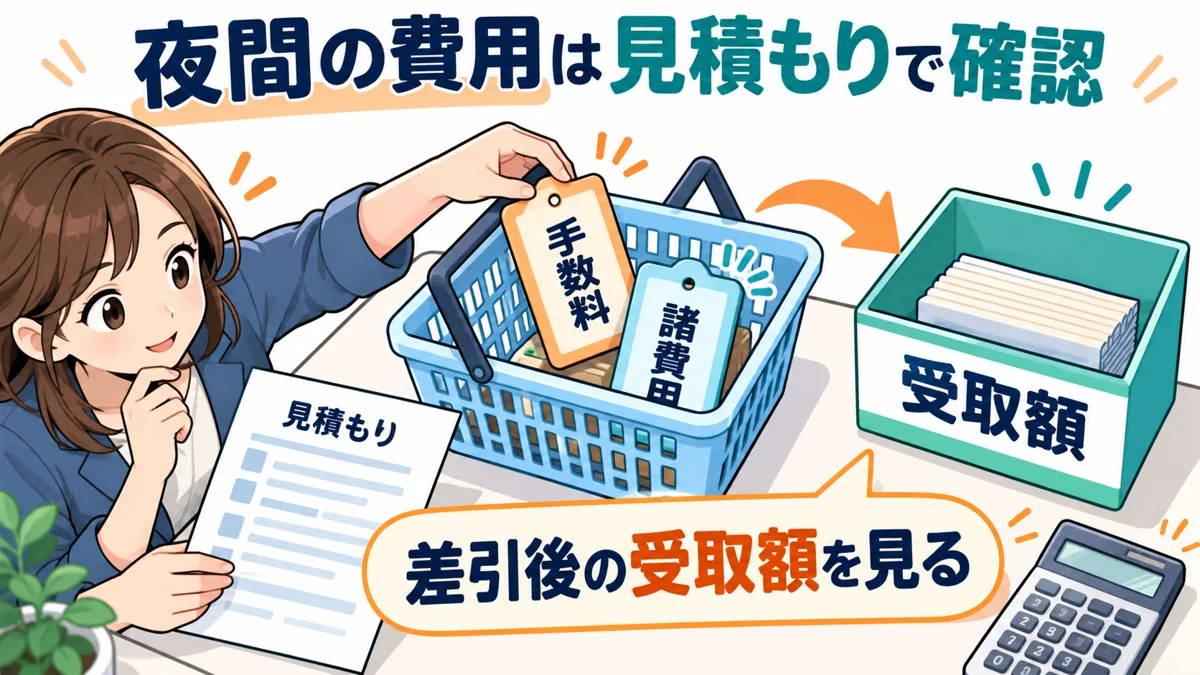
経営者が夜になって資金不足に気づいた場合、最初に伝えるのは、差引後に必要な現金と具体的な支払い期限です。
額面100万円の請求書があるという説明だけでは、今夜中に90万円必要なのか、翌営業日までに50万円あればよいのかが伝わりません。
売掛先、入金期日、すでに提出できる資料も一緒に整理しましょう。

電話で相談できても、案件によっては資料確認や契約が翌営業日になることがあります。
その夜に条件の相談まで進められるのか、審査担当者の確認まで進むのか、電子契約を操作する必要があるのかを分けて聞くと、次に取るべき行動が明確になります。
担当者の回答は時刻とともに記録しておくと確認しやすくなります。

複数の売掛金がある法人では、対象候補とそれぞれの入金予定日を一覧にしておくと相談が進めやすくなります。
見積もりを受けたら、買取額、手数料、諸費用、実際の振込額を確認し、翌月の資金繰りまで計算してください。
夜間の電話対応があることを理由に、すべての申込がその日のうちに資金化できると考える必要はありません。

ベストファクター|19時までの受付と契約前の費用提示を確認

ベストファクター|19時までの受付と契約前の費用提示を確認を説明する漫画図解

ベストファクターは、売掛金の買取条件を見積もりで確認してから契約を検討するファクタリングサービスです。
公式サイトの電話受付は10時~19時で、手数料は2%~と案内しています。
夕方に条件を相談したい場合の候補になりますが、受付終了間際の申込でその日の振込まで進むかは個別に確認してください。

項目 内容
電話受付 公式サイトの案内は10~19時
手数料の案内 2%~。実際の料率は契約方式や買取額等による
スピードの案内 公式トップは最短6時間。必要書類が揃うこと等が条件
費用確認 契約前の見積もりと差引後の受取額を確認
資料 請求書、入出金情報、本人確認等を申込先の指示に沿って準備
夜間の扱い 夕方に相談できても、19時以降の審査・振込を保証しない

公式トップの最短入金時間は6時間で、審査に必要な書類が揃っていることが条件とされています。
夜に申込画面を開いてから6時間後に必ず入金されるという意味ではありません。
初回登録や追加資料、契約の確認が必要になることを踏まえ、支払期限までにどの工程が残るかを担当者へ確認しましょう。

費用は最低料率だけで判断せず、契約方式、買取額、諸費用を含めた確定見積もりで確認します。
同社は契約前の手数料提示を案内しているため、金額の条件を読んでから進めることが重要です。
額面から差し引かれた後の受取額が必要額を満たすか、売掛金を回収した後にどのように精算するかまで把握してください。

夜間の準備では、請求書だけでなく過去の入金が分かる資料や取引の記録も揃えておきます。
請求先の表記と銀行明細の振込名義が異なる場合は、同じ取引だと説明できる補足を用意しましょう。
急いでいても、見積もりと契約書で金額や責任の扱いが一致することを確認してから同意することが大切です。

ラボル|審査完了後の24時間365日振込と少額対応が特徴

ラボル|審査完了後の24時間365日振込と少額対応が特徴を説明する漫画図解

ラボルは、少額の売掛金をオンラインで申請できるサービスです。
公式サイトでは1万円から必要額を申請でき、手数料は一律10%、振込手数料などの追加費用はかからないと案内しています。
請求書に加えて取引を確認できる資料を提出するため、仕事の受発注や請求内容が分かる記録を揃えておくことがポイントです。

項目 内容
申込方法 Web完結
利用額 1万円~必要額を申請可能という案内
手数料 一律10%。公式案内では振込手数料等の他費用なし
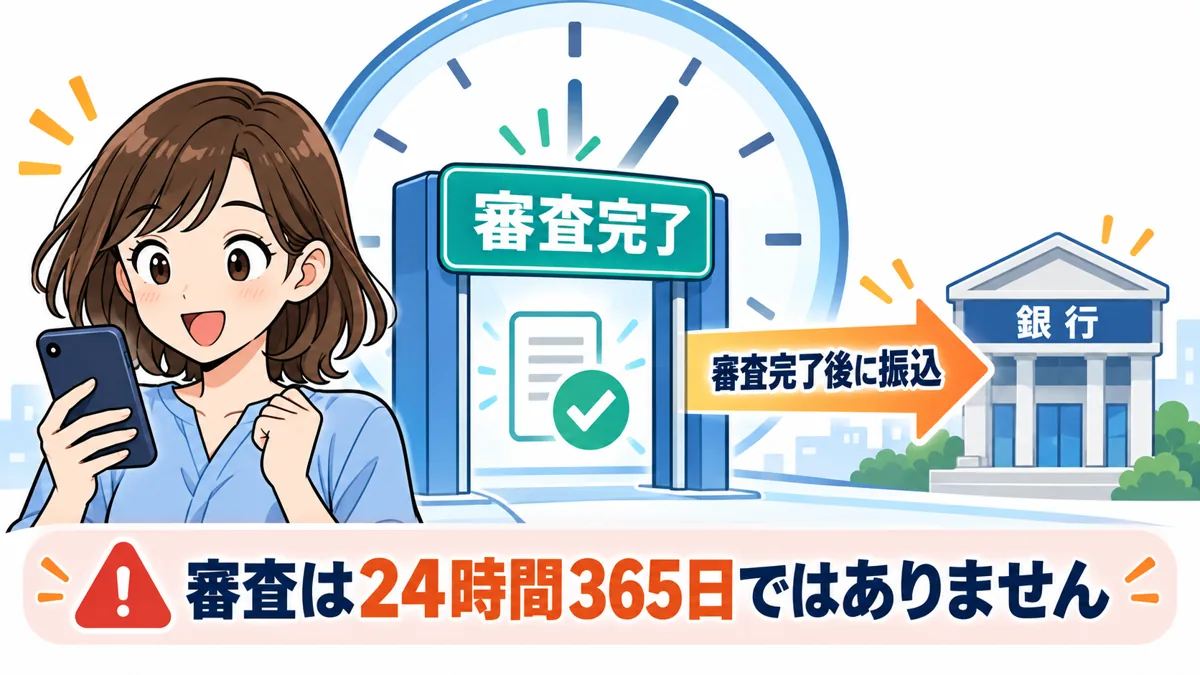
振込 審査が完了した場合は24時間365日対応
審査 24時間365日実施ではないと公式サイトに明記
主な準備 本人確認、請求書、取引のエビデンス等

ラボルの「24時間365日」は審査完了後の振込対応を指しており、深夜に新規申請すればすぐに審査されるという意味ではありません。
日中から手続きを進めて夜に振込を受けたいケースと、夜中に初めて登録するケースでは状況が異なります。
すでに申請中の場合は、追加資料の依頼が残っていないかをマイページや通知で確認しましょう。

取引のエビデンスは、請求書が存在するという事実だけでなく、取引内容や相手とのやり取りを説明するための資料です。
注文のメールや業務の完了が分かる記録など、実際の取引に沿ったものを準備します。
どの資料を受け付けるかは申請画面の指示に従い、関係のないスクリーンショットを大量に送るより、請求書と対応関係が分かる資料を選ぶことが重要です。

手数料が固定で追加費用の案内が明確な点は、受取額を計算しやすい利点です。
ただし、必要額が少ないからといって、毎月の不足を繰り返し売掛金の前倒しで埋めると、翌月に使える現金が減ります。
夜間の一時的な不足を補うのか、毎月発生する収支のずれなのかを整理し、利用後の入出金予定も残しておきましょう。

ビートレーディング|平日18時までに資料と希望額を相談

ビートレーディング|平日18時までに資料と希望額を相談を説明する漫画図解

ビートレーディングは、売掛金の資金化について相談できるファクタリング会社です。
公式サイトの電話受付は平日9時30分~18時です。
夜に申込を検討する場合は、深夜も通常の電話窓口が動いていると考えるのではなく、営業時間内に相談するか、夜に資料を揃えて次の対応時間に備える方法が基本になります。

項目 内容
電話受付 平日9時30分~18時
基本資料 売掛金を確認できる資料と口座の入出金明細等
相談内容 売掛金の資金化。取引内容や必要額を説明
スピード 最短表示は条件による。夜間の着金を保証しない
手数料 見積もりで契約方式・費用・受取額を確認
夜間の扱い 営業終了後はオンラインで準備し、対応予定を確認

必要書類の案内では、売掛金に関する資料と口座の入出金明細が中心になります。
ただし、基本の資料が2点と案内されていても、債権や申込内容に応じて補足資料が必要になる場合があります。
提出する請求書と過去の入金が対応しているかを整理すると、担当者が取引を確認しやすくなります。

希望額が大きい場合や売掛先が複数ある場合は、対象にしたい債権を一覧にして、額面、入金予定日、取引先を伝えましょう。
すべての請求書をまとめて送るより、今回どの支払いにいくら不足しているのかを説明すると、必要な見積もりの条件を揃えられます。
契約の方式や売掛先への連絡の扱いも確認事項です。

夜間にWebから連絡したときは、受付のメールと担当者からの回答を分けて確認します。
当日の相談が終わっているなら、翌営業日の開始時点で必要資料を提出できる状態にしておくと段取りを組みやすくなります。
最短入金という表示だけを根拠に支払先へ確約せず、契約と送金の具体的な見通しを確認してください。

日本中小企業金融サポート機構|相談窓口とオンライン受付を使い分ける

日本中小企業金融サポート機構|相談窓口とオンライン受付を使い分けるを説明する漫画図解

日本中小企業金融サポート機構は、売掛金の資金化を含む事業資金の相談に対応する一般社団法人です。
公式サイトの電話受付は平日9時30分~18時と案内されています。
夜間に資金調達を調べる場合は、通常の相談窓口が開く時間とオンラインで申請できる時間を分けて見ると、翌日の動きを計画しやすくなります。

項目 内容
運営 一般社団法人 日本中小企業金融サポート機構
電話受付 平日9時30分~18時
相談 売掛金を使った資金調達や資金繰りの相談
関連サービス オンライン型のFACTOR⁺Uも提供。申込条件はそれぞれ確認
費用 利用するサービスと個別の見積もりで確認
夜間の扱い 24時間申請できるサービスでも、時間外の対応は翌営業日となる場合がある

同機構はオンライン型のFACTOR⁺Uも提供しています。
FACTOR⁺Uの公式FAQでは、申請は24時間受け付ける一方、営業時間は平日9時30分~18時で、時間外の対応は翌営業日になる旨が示されています。
運営元が同じでも、通常の相談とオンラインサービスの流れや必要条件を混同せず、利用する画面の案内を確認してください。

請求書や契約書など売掛金を確認できる資料と、銀行の入出金履歴を用意し、希望する受取額と期日を伝えます。
夜のうちに資料を整えるときは、入金予定日が確定しているか、対象の請求書がすでに支払期限を過ぎていないかも確認しましょう。
必要資料が追加される場合に備え、取引先とのやり取りも整理しておくと説明しやすくなります。

一般社団法人という組織形態だけで、審査通過や夜間入金が保証されるわけではありません。
契約前には費用、差引後の受取額、売掛金回収後の送金方法を確認します。
今回の不足が一時的なのか継続的なのかも整理して相談することで、単に前倒しするだけでなく、その後の資金繰りまで見通して判断できます。

ファクタリングの夜間審査と24時間受付はどう違う?

ファクタリングの夜間審査と24時間受付はどう違う?を説明する漫画図解

夜間の資金調達で最も起きやすい行き違いは、「申込可能だから今夜中に入る」という思い込みです。
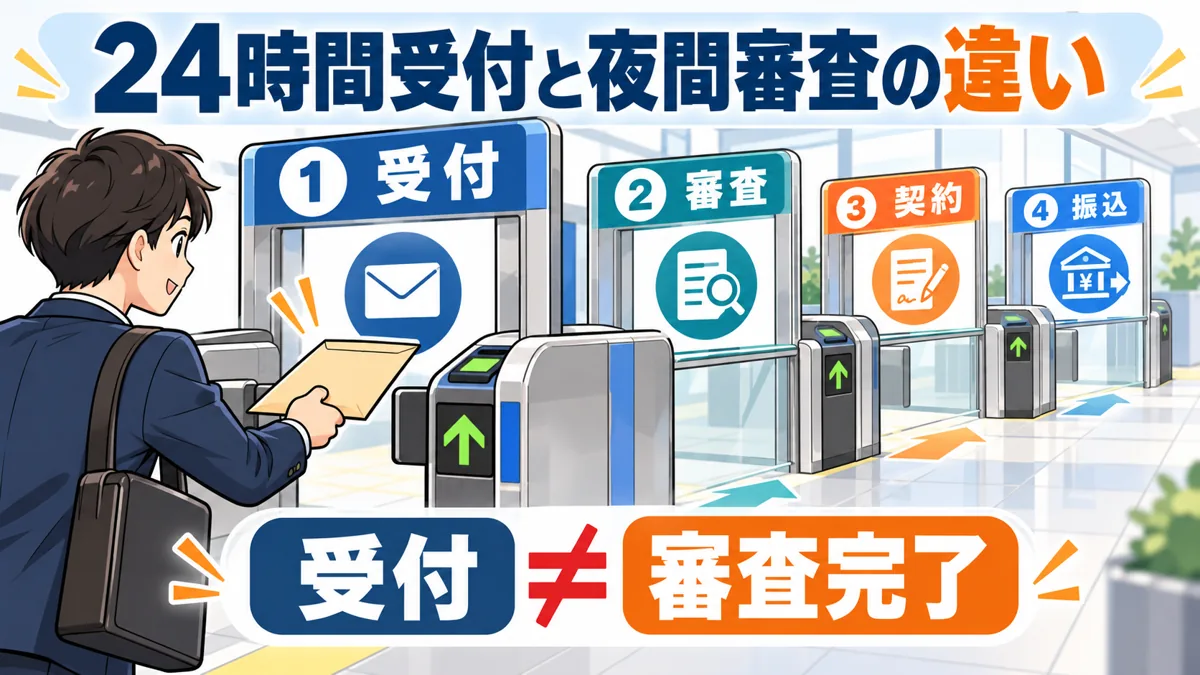
ファクタリングでは、申込を送る、売掛金を調べる、契約を結ぶ、振り込むという別々の工程があります。
どの工程まで夜に動くかが、その日の見通しを決めます。

受付・審査・契約・振込の4段階を分けて確認する

受付・審査・契約・振込の4段階を分けて確認するを説明する漫画図解
段階 行われること 夜に止まりやすい理由
受付 フォーム送信・登録・書類アップロード 送信できても担当者の確認は翌日になる
審査 債権・売掛先・本人・資料の確認 追加書類や相手先情報の確認が終わらない
契約 条件提示・同意・電子署名等 契約確認や本人の操作が残っている
振込 送金処理・受取口座への反映 銀行やサービスの保守時間、口座条件

Webフォームが開いているのは、受付の仕組みが利用できるということです。
自動受付メールが届いても、売掛先の信用や請求書の内容が確認されたわけではありません。
担当者から審査開始の連絡が来たのか、追加資料の依頼なのか、契約条件の提示なのかを読み分けると、現在位置が分かります。

また、「審査通過」と「振込完了」も異なります。
条件への同意や電子契約を済ませていなければ、審査が終わっていてもお金は動きません。
支払先へ入金予定を伝えるときは、審査結果だけを根拠に約束せず、契約後の送金予定まで確認してください。

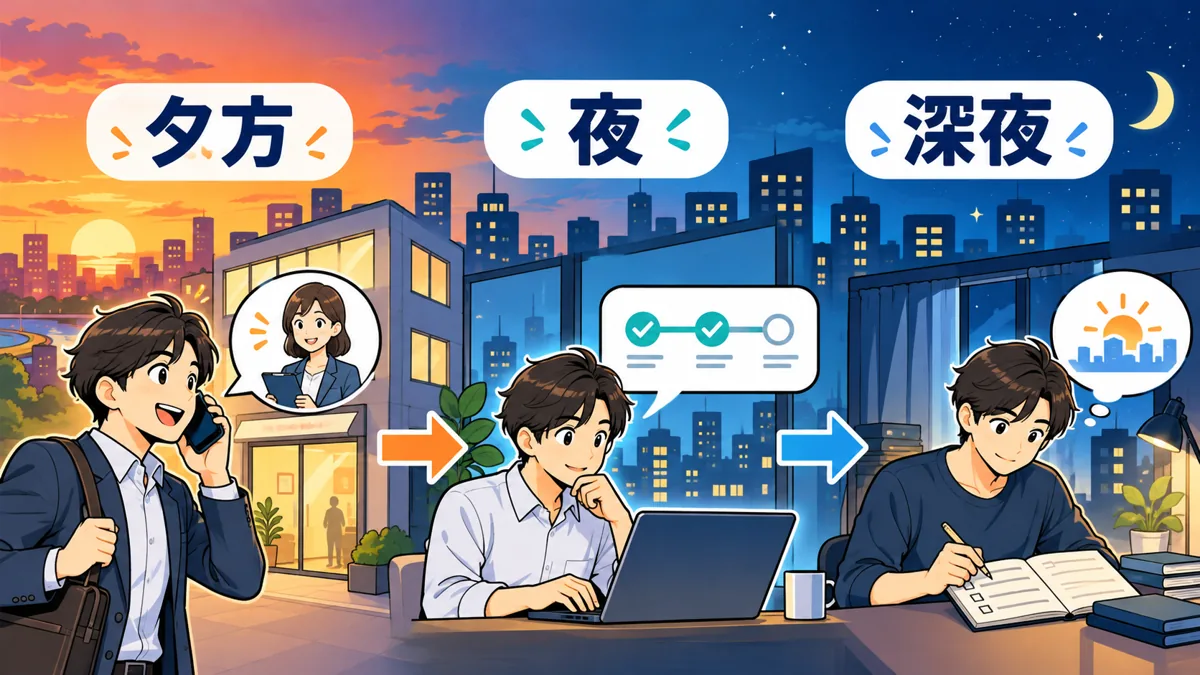
夜間は18時台と深夜で選べる方法が変わる

夜間は18時台と深夜で選べる方法が変わるを説明する漫画図解

この記事では、夕方の営業終了前後から翌朝までを夜の相談時間として扱います。
ただし18時台なら通常窓口が開いている会社もあり、23時では大半の対面・電話窓口が終了しています。
「夜間対応」という一つのラベルでは、この差が見えなくなります。
現在時刻と必要時刻の間に、どの作業を完了する必要があるかを書き出しましょう。

翌日の昼に払えばよい場合と、日付が変わる前に振込が必要な場合では、選ぶべき条件が違います。
前者なら夜に明細を取得して朝の審査に備えられますが、後者では審査から契約、着金まで同日対応できる具体的な見通しが必要です。
「何時までに使えるお金が必要か」を明確にするほど、過度に高い条件で急ぐ必要があるのかも判断できます。

AI審査やオンライン完結でも深夜対応とは限らない

AI審査やオンライン完結でも深夜対応とは限らないを説明する漫画図解

AI審査という表示は、審査に自動化技術が使われているという説明です。
すべての申込が人の確認を経ずに完了する、本人確認も銀行振込も休みなく動く、という意味ではありません。
登録情報の不一致、不鮮明な画像、過去の取引内容との違いなどがあると、追加確認になることがあります。

オンライン完結は、来店や郵送を減らせる点で夜間の準備に役立ちます。
しかし、自宅から送れることと、提出先がその場で判断することは別です。
広告の目立つ言葉より、営業時間、FAQ、審査後の案内を順に読み、自分の申込がどの段階で翌日に持ち越される可能性があるかを把握してください。

18時・19時以降・深夜のファクタリング申込は何から進める?

18時・19時以降・深夜のファクタリング申込は何から進める?を説明する漫画図解

ここでは時刻ごとの動きを整理します。
いずれの時間帯でも、書類の不足を減らし、回答可能な窓口に必要な情報を一度で伝えることが基本です。
複数社のフォームに同じ内容を送る前に、今夜中に審査する会社なのかを確認すると、待つだけの時間を減らせます。

18時台は締切までに書類を提出できるかを優先する

18時台は締切までに書類を提出できるかを優先するを説明する漫画図解

18時台は、ファクタープランやQuQuMoの電話受付に間に合う可能性があります。
まず営業中の窓口に、初回の申込か継続利用か、請求書と本人確認資料を今すぐ送れるかを伝えます。
単に電話がつながっただけで、その日の審査枠を確保できたと判断しないでください。

請求書のPDF、必要期間の銀行明細、本人確認資料を一つのフォルダーに揃え、ファイルを実際に開いて読み取れることまで確かめます。
スマートフォンの撮影では、書類の四隅が切れていないか、反射で数字が消えていないかを見ます。
本人確認が追加で必要になる可能性も考え、途中で操作できなくなる移動時間を避けると進めやすくなります。

19時以降は新規の夜間審査と申請済み案件の進捗を分ける

19時以降は新規の夜間審査と申請済み案件の進捗を分けるを説明する漫画図解

19時を過ぎてから新しく申し込むなら、営業中の窓口へ、その日の審査担当者が対応できるかを聞きます。
「申込は受け付けます」という回答だけでは足りません。
審査開始の見込み、契約の方法、振込の見込みを別々に確認し、翌日の扱いになるならいつ再開するのかを把握します。

すでに申請した案件がある場合は、新規登録を増やす前に通知を確認してください。
資料の差し替えや電子契約への同意を待っているなら、その作業を完了する方が先です。
画面に審査中と出ているだけなら、自分で通過と解釈せず、問い合わせが可能な時間に進捗を確認します。
メールは迷惑メールフォルダーも確認し、同じ資料を何度も送る前に送信履歴を残しましょう。

深夜は翌朝の開始時点で不足がない状態を作る

深夜は翌朝の開始時点で不足がない状態を作るを説明する漫画図解

深夜に新規審査を確約できる窓口が見つからない場合は、朝に向けて資料と支払い計画を整えます。
今日の残高、翌営業日の入金、出金予定、売却候補の請求書を並べ、足りない金額を再計算してください。
売却可能な債権が複数あるなら、額面と期日を一覧にしておくと、朝の相談が具体的になります。

同時に、支払先へ相談できる時刻も整理します。
支払い期日の相談、分割の可否、翌営業日扱いの許容などは相手との合意が必要です。
勝手に支払いを延期するのではなく、連絡先と説明内容を準備してください。
深夜に見つけた連絡先の不明な業者へ個人情報を送るより、条件を確かめた窓口へ営業時間内に相談する方が、取引内容を落ち着いて判断できます。

夜間のファクタリングを選ぶときに確認する条件

夜間のファクタリングを選ぶときに確認する条件を説明する漫画図解

夜に使えるかだけでサービスを決めると、必要額を調達できない、売掛先への連絡が必要だった、手数料で翌月の支払いが苦しくなる、といった問題が起きます。
対応時間とあわせて、債権の条件・契約方式・実際の受取額を見ておきましょう。

急ぐ場面でも2社間と3社間の契約を理解して選ぶ

急ぐ場面でも2社間と3社間の契約を理解して選ぶを説明する漫画図解

2社間ファクタリングは、利用者とファクタリング会社で契約する形です。
売掛先への承諾手続きが通常不要なため、売掛先が営業していない時間でも相談を進めやすい特徴があります。
ただし、通知や登記の扱い、契約違反時の対応などは会社や契約内容で異なり、絶対に取引先へ知られないと断定することはできません。

3社間ファクタリングは、売掛先を含めて手続きを進めます。
売掛先の協力が必要になるため、夜間に担当者が不在だとそこで止まりやすくなります。
費用などの条件が合う場合でも、承諾を得るための時間を支払い予定へ織り込んでください。
急いでいるからといって、取引先へ無断で了承済みと申告することは避けましょう。

金額だけでなく売掛先・期日・取引の実在性を見る

金額だけでなく売掛先・期日・取引の実在性を見るを説明する漫画図解

ファクタリングでは、すでに発生している売掛債権を売却します。
将来受注できるかもしれない仕事の見込みや、請求先が決まっていない売上予想は、確定した請求書と同じようには扱われません。
請求先の名称、取引内容、請求金額、入金期日を説明できることが準備の出発点です。

個人事業主に対応するサービスでも、売掛先が個人の場合、入金までの期間が長い場合、すでに支払いが遅れている場合などは条件が変わります。
また、初回の利用額に上限がある会社では、大きな請求書を持っていても希望額の全額を申請できないことがあります。
初回・再利用の区分も含め、申込可能な範囲を先に確認してください。

夜の問い合わせでは聞きたいことを一枚にまとめる

夜の問い合わせでは聞きたいことを一枚にまとめるを説明する漫画図解
伝える情報 具体例・整理方法
必要な手取り額 請求額ではなく、支払いに不足する金額を書く
入金期限 今日中、翌朝9時、翌営業日の15時など時刻まで
売掛金 請求先、額面、入金予定日、過去の取引有無
書類 今送れるものと、朝にならないと取れないものを分ける
契約後の対応 電子署名を操作できる人、受取口座、連絡できる時間

問い合わせの最後は、「この条件で、今夜はどの段階まで進められますか」と聞くと回答が具体的になります。
見積もりだけ可能、審査まで可能、契約まで可能という区切りが分かれば、支払先への連絡にも使えます。
担当者名と回答時刻をメモし、金額や締切はメール等でも確認できる形に残しましょう。

夜間ファクタリングの手数料と受取額を計算する

夜間ファクタリングの手数料と受取額を計算するを説明する漫画図解

夜に急いでいると、手数料率だけを見て契約しがちです。
しかし必要なのは、口座にいくら入り、次の入金日にいくら手元から移るかという資金の流れです。
以下は仕組みを理解するための計算例であり、特定の会社がこの条件で買い取ることを示すものではありません。

受取額は額面から手数料と諸費用を引いて求める

受取額は額面から手数料と諸費用を引いて求めるを説明する漫画図解
額面 手数料率の仮定 手数料 その他費用の仮定 受取額
20万円 10% 2万円 0円 18万円
50万円 10% 5万円 0円 45万円
100万円 5% 5万円 0円 95万円
100万円 10% 10万円 0円 90万円
100万円 10% 10万円 1万円 89万円

計算の基本は「額面-手数料-その他費用=受取額」です。
手数料が同じでも、契約や登記、振込などの費用が別に発生すれば、最終的な受取額は変わります。
見積書では手数料の計算対象となる金額を確認し、項目ごとの費用と合計を見てください。
率だけ聞いて、契約直前に差引額が減ることを避けられます。

たとえば45万円を確保したい場合、額面50万円を手数料10%・他費用なしで売却すると45万円になります。
50万円そのものが必要なら、この例では足りません。
必要額から逆算して売却額を考えますが、請求書の一部だけを売却できるかはサービスごとに異なるため、自己判断で額面を書き換えず、相談時に希望を伝えましょう。

低い下限料率と一律料率は同じ条件で比べる

低い下限料率と一律料率は同じ条件で比べるを説明する漫画図解

「1%~」という表示と「一律10%」という表示は、そのままでは優劣を決められません。
前者は下限であり、審査後の提示が何%になるかは別です。
後者も、対象となる債権や利用額の条件を満たす必要があります。
同じ請求書、同じ希望額、同じ入金期限を伝えたうえで、確定した見積もりの総費用を比べてください。

夜間特有の追加費用があるかも、契約前の質問事項に入れます。
夜だから必ず加算されるわけでも、必ず無料というわけでもありません。
提示された条件の中に時間帯による費用があるなら、その金額を含めた手取り額で判断します。
説明が曖昧なまま「急げば間に合う」と契約だけを迫られる場合は、必要な項目の書面回答を求めましょう。

前倒しした売掛金を翌月の入金として二重計上しない

前倒しした売掛金を翌月の入金として二重計上しないを説明する漫画図解

ファクタリングは入金の時期を前倒しする方法であり、売上そのものが増えるわけではありません。
額面100万円の売掛金を今月90万円で資金化した場合、通常なら来月使えた100万円を同じ形で使えるわけではなくなります。
2社間で売掛金を回収して送金する契約なら、そのお金を別の支払いへ使わない管理が必要です。

利用を決める前に、少なくとも今回の売掛金の入金予定日までの資金繰り表を作りましょう。
給与、家賃、仕入れ、税金などの日付と金額を並べ、今回の手数料を引いても次の支払いが成立するかを確認します。
毎回同じ不足が発生するなら、請求と支払いの条件を見直すなど、前倒し以外の対策も並行して検討する必要があります。

夜間審査をスムーズに進める必要書類と準備

夜間審査をスムーズに進める必要書類と準備を説明する漫画図解

審査時間を自分で短縮することはできませんが、差し戻しにつながる資料の不足は減らせます。
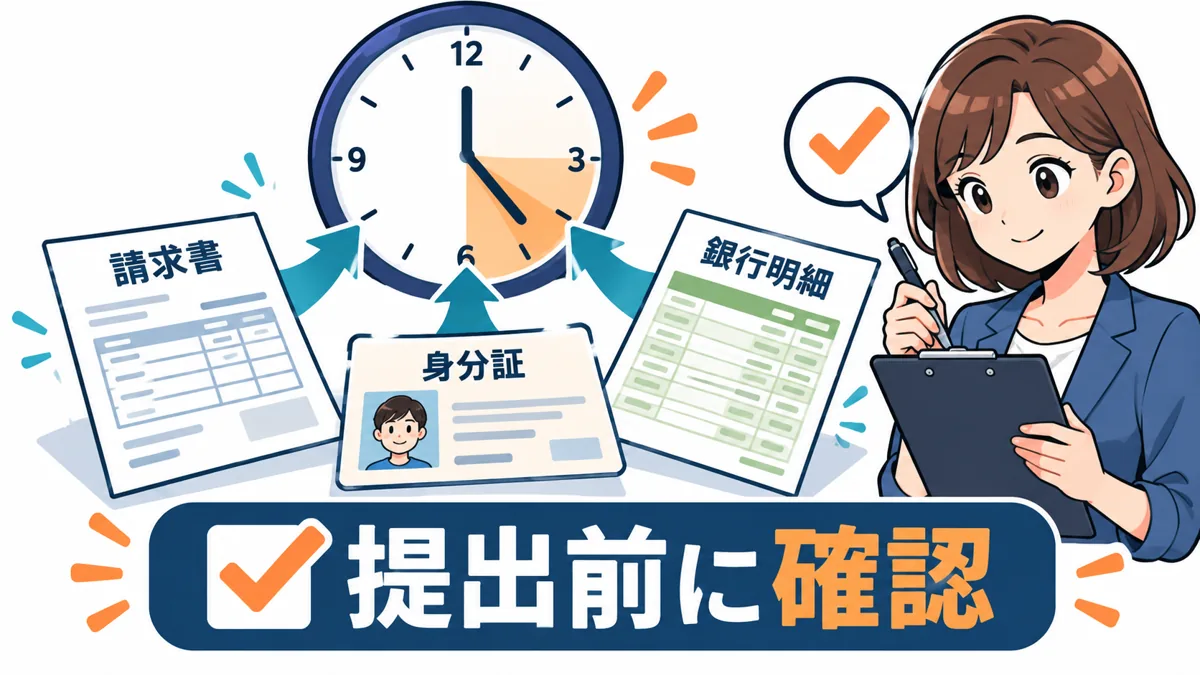
サービスの指定を確認したうえで、請求書・銀行明細・本人確認・取引記録を整理してください。
書類の名前だけを揃えるのではなく、何を確認するための資料なのかまで理解すると準備しやすくなります。

請求書・銀行明細・本人確認資料の内容を揃える

請求書・銀行明細・本人確認資料の内容を揃えるを説明する漫画図解
資料 確認される内容の例 提出前の確認
請求書 取引先、金額、支払期日、取引内容 宛名や金額が他の資料と一致しているか
入出金明細 口座名義、過去の入金、取引の継続性 必要期間が揃い、名義や取引日が読めるか
本人確認資料 申込者の氏名・住所等 有効期限、裏面、画像の反射・欠け
取引記録 発注、納品、検収、請求の裏付け 対象の請求書と対応が説明できるか
追加資料 開業、申告、法人情報等 サービスから指定された最新版を提出できるか

請求書の会社名が略称、銀行明細が正式名称というように、表記が違う場合があります。
違いを説明する資料や補足があれば一緒に用意し、担当者が同じ取引だとたどれる状態にしましょう。
必要なページだけが抜けていたり、明細の途中が切れていたりすると、再提出の間に営業時間が終わることがあります。

ネット銀行の場合、画面の一部を撮影するだけでは口座名義や対象期間が表示されないことがあります。
ダウンロードできる明細形式や提出例を確認して取得します。
なお、審査のためであっても、銀行のログインパスワードやワンタイムパスワードを相手に渡す必要があるという説明は鵜呑みにしないでください。
認証情報と証拠資料は別のものです。

取引の実態が分かる資料を請求書と結び付ける

取引の実態が分かる資料を請求書と結び付けるを説明する漫画図解

請求書は、発行しただけでは相手が代金を支払う予定であることの説明が十分でない場合があります。
受注メール、契約書、納品記録、検収の連絡など、仕事が発生し、対価が確定した経緯を示せる資料があると説明しやすくなります。
業種によって取引の証跡は違うため、必要なものを申込先の指示に合わせてください。

たとえば制作業なら、制作物の納品と請求の対象が対応しているか、運送業なら請求期間と明細が一致するかを整理します。
実際には受け取っていない発注書を作り直したり、日付や金額を加工したりしてはいけません。
夜間で相手企業に確認できない情報は、その事実を説明し、いつ確認できるかを伝える方が適切です。

初回は登録・本人確認・口座確認の時間も見込む

初回は登録・本人確認・口座確認の時間も見込むを説明する漫画図解

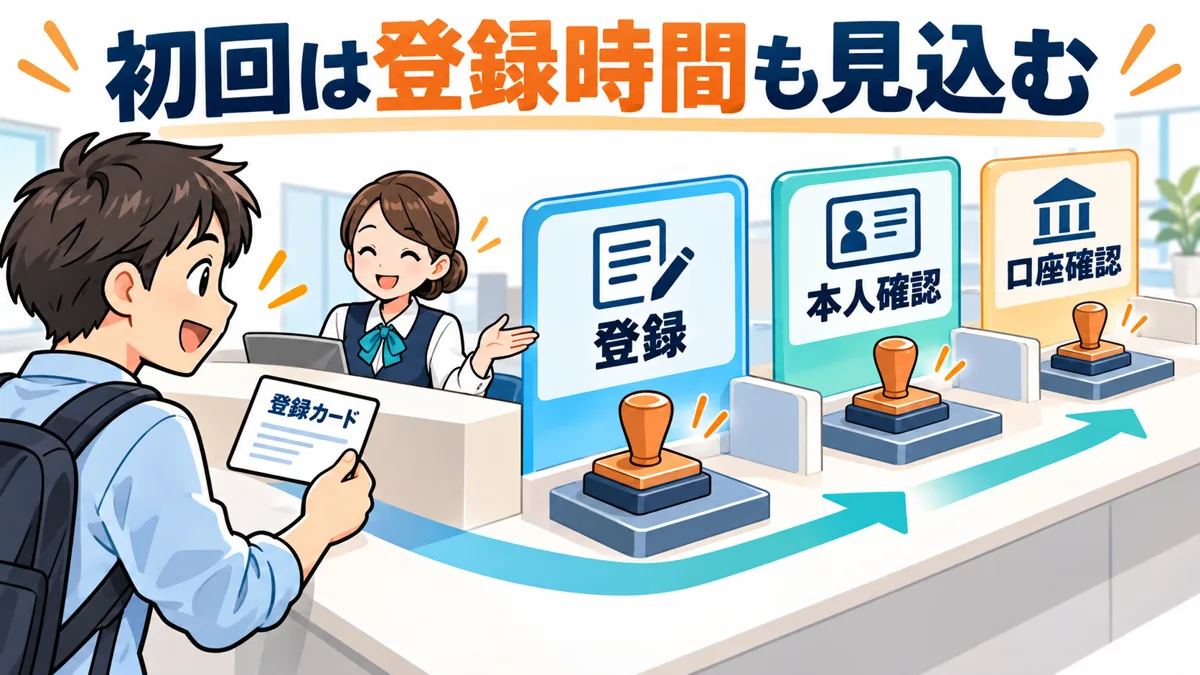
初めて使うサービスでは、請求書の審査の前にアカウント登録、本人確認、口座情報の入力などがあります。
「最短30分」と書かれていても、写真の撮影や書類取得に自分が使う時間まで含めて、その時刻に入金されるとは限りません。
利用できるメールアドレスやSMS、撮影可能な本人確認資料を手元に用意します。

継続利用なら以前の登録情報が使えることもありますが、住所、代表者、口座、取引状況が変われば確認が追加される可能性があります。
前回夜に入ったから今回も同じと決めず、申請ごとの状況を確認してください。
担当者やシステムから追加依頼が来たときに、すぐ対応できる連絡手段を残しておくことも大切です。

夜間に申し込んでから入金・精算までの流れ

夜間に申し込んでから入金・精算までの流れを説明する漫画図解

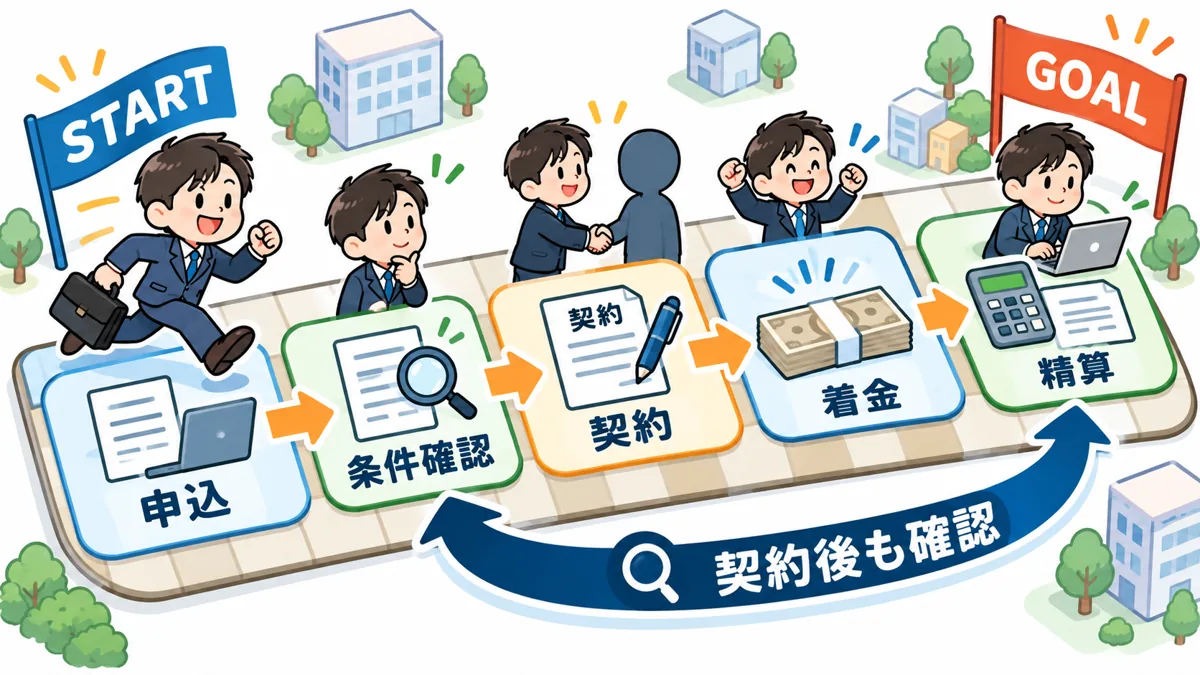
申し込みを送ることだけがゴールではありません。
見積もりに同意して契約し、実際の着金を確認し、売掛金の回収後には契約に沿って精算するところまでが一連の流れです。
夜間は確認が急ぎ足になりやすいため、工程を分けて進めてください。

申込時に夜間の対応可否と不足資料を確認する

申込時に夜間の対応可否と不足資料を確認するを説明する漫画図解

最初に希望額と入金期限を伝え、現在の時刻から進められる範囲を確認します。
その後、サービスの指定する資料を提出し、受信されたかを確認してください。
書類を送ったのに返答がないときは、同じフォームを繰り返し送るより、受付番号や送信日時をもとに問い合わせる方が状況を照合しやすくなります。

見積もりを複数の会社に依頼する場合は、それぞれに送った請求書と回答内容を管理します。
同じ債権を複数の会社へ二重に売却してはいけません。
一社と契約を進めることを決めたら、他社に対しても契約済みの債権が対象にならないよう、申込の取り下げや対象変更の手続きを確認しましょう。

見積書と契約書で金額・送金・回収後の扱いを確認する

見積書と契約書で金額・送金・回収後の扱いを確認するを説明する漫画図解

条件提示を受けたら、売却する債権の範囲、買取金額、手数料と諸費用、送金予定日、売掛金回収後の扱いを確認します。
口頭の説明と電子契約の記載が違う場合は、同意する前に修正や説明を求めてください。
急いでいても、契約書を保存できるか、後から問い合わせる連絡先があるかは確認できます。

不履行時の義務や買い戻しに関する条件も重要です。
ノンリコースという言葉が書かれているだけで取引全体を判断せず、何が起きたときに自分が支払い義務を負うのかを読みます。
意味が分からない条項を残したまま署名せず、具体例で説明してもらうと、自分の想定とのずれを見つけやすくなります。

振込通知ではなく実際の着金を確認し精算を管理する

振込通知ではなく実際の着金を確認し精算を管理するを説明する漫画図解

振込手続き完了の連絡を受けたら、受取口座の入出金明細で反映を確認します。
振込依頼を受け付けた状態と、実際に使える残高へ反映した状態は異なる場合があります。
銀行の保守時間や口座の状態も関係するため、すぐに反映しない場合は、送金日時や処理状況を確認しましょう。

売掛先から後日入金された金額を自分が回収する契約では、契約に定めた期日と方法でファクタリング会社へ送金します。
その金額を通常の売上入金として自由に使うと、精算できなくなるおそれがあります。
資金繰り表へ売却済み債権の印を付け、担当者が複数いる会社では経理とも共有してください。

夜間のファクタリングで避けたい契約と確認事項

夜間のファクタリングで避けたい契約と確認事項を説明する漫画図解

夜中に支払いが迫っていると、目の前の入金だけで判断しやすくなります。
しかし、事業を続けるための資金調達で、翌月の支払いや個人情報の管理を悪化させては本末転倒です。
公的機関の注意喚起も参考に、取引の内容から判断しましょう。

審査なし・絶対入金という表現だけで契約しない

審査なし・絶対入金という表現だけで契約しないを説明する漫画図解

売掛金を買い取る取引では、請求内容や債権の存在を確認することが基本です。
「請求書を見ない」「誰でも必ず通る」といった説明だけで、夜間の入金を約束する窓口には注意が必要です。
自分の条件を伝える前から確実だと断定する説明より、必要資料と契約条件を具体的に示す窓口を選んでください。
金融庁は、高額な手数料によって資金繰りが悪化するおそれや、ファクタリングを装った違法な貸付けに注意を促しています。
急ぎの資金調達でも、契約名称だけで安全と判断せず、受取額と負担する義務を確認することが大切です。

参考:金融庁「ファクタリングの利用に関する注意喚起」

売掛金の売買と実質的な貸付けを混同しない

売掛金の売買と実質的な貸付けを混同しないを説明する漫画図解

契約書の表題が債権譲渡でも、実際の義務やお金の動きが貸付けに近い場合があります。
金融庁の説明では、契約にノンリコースと書かれているかなど形式的な点だけでなく、経済的な実態も判断に関わります。
「ファクタリングだから法律上の確認はいらない」と考えることはできません。

また、事業の請求書を売却する仕組みと、個人が給与を受け取る権利を買い取ってもらう話は別です。
本記事の対象は事業で生じた売掛債権です。
給与を使った資金調達を案内された場合は、掲載している事業者向けサービスと同じものとして申し込まず、公的な注意喚起を確認してください。
契約条件とやり取りを残し不明点をその場で解決する

契約条件とやり取りを残し不明点をその場で解決するを説明する漫画図解

契約前に、運営会社の名称と所在地、連絡先、振込先名義、問い合わせの履歴を確認します。
Web上の口コミが多いことだけで選ばず、自分に提示された条件が説明と一致しているかを見てください。
身分証明書を送る前には、相手先のドメインや申込ページが正しいことも確かめます。

手数料や責任分担は、利用規約や契約書にも記載されます。
金融庁の電子金融取引に関する案内も、契約前にサービス内容や費用、責任分担を理解することの重要性を示しています。
画面上で急かされても、必要な書面を保存し、不明点の回答を受けてから進めましょう。

参考:金融庁「インターネットを通じた金融取引を行われる皆様へ」

ファクタリングの夜間審査でよくある質問

ファクタリングの夜間審査でよくある質問を説明する漫画図解

最後に、夜に申し込む前によく迷う点をまとめます。
営業時間の表示だけでは答えが出ない部分は、申込者の書類状況や売掛金、銀行側の処理にも左右されます。
一般的な仕組みと、その日の個別対応を分けて考えてください。
24時間365日、必ず審査してくれる会社はありますか?

24時間365日、必ず審査してくれる会社はありますか?を説明する漫画図解

今回確認した7社について、すべての時間・すべての申込で審査が動くと断定できるものはありません。
24時間の電話相談、Web受付、審査後の振込はそれぞれ別です。
夜間に今から審査できるかを窓口へ確認し、対応するという回答を得ても、当日の契約と着金の条件まで聞いてください。
19時を過ぎて申し込んでも当日入金できますか?

19時を過ぎて申し込んでも当日入金できますか?を説明する漫画図解

審査がすでに完了しているか、契約が残っているか、新規申込なのかで変わります。
新規申込では、受付できても審査開始が翌日になる場合があります。
既存案件なら通知やマイページを確認し、電子署名など自分の作業が残っていないかを見ます。
送金が実施されても、銀行側の反映時刻は別に確認が必要です。

土日祝日の夜でもファクタリングは利用できますか?

土日祝日の夜でもファクタリングは利用できますか?を説明する漫画図解

Web受付や審査後の振込が週末に対応するサービスはあります。
ただし、平日の電話受付時間を土日にも当てはめることはできません。
祝日や臨時休業、年末年始の案内も確認してください。
金曜の夕方に資金不足が分かる場合は、週末まで待たず、その日の対応範囲を相談しておくと選択肢を整理しやすくなります。

個人事業主やフリーランスでも夜に申し込めますか?

個人事業主やフリーランスでも夜に申し込めますか?を説明する漫画図解

個人事業主等が利用対象となるサービスで、対象条件を満たす売掛金があれば申し込みを検討できます。
ラボルは1万円からの案内があり、小口の資金調達の候補になります。
ただし、売掛先、入金期日、初回の利用額、必要資料などの条件は別にあります。
申込者が個人であることだけで利用可否は決まりません。

AI審査なら夜中もすぐに結果が出ますか?

AI審査なら夜中もすぐに結果が出ますか?を説明する漫画図解

AIを使うことと、夜中も全工程が動くことは同じではありません。
情報の照合や本人確認で追加対応が必要になる場合があり、契約や銀行の処理にも条件があります。
最短時間は自分の申込に対する約束ではないため、通知された見通しをもとに支払い計画を立ててください。

請求書がなくても夜間に資金調達できますか?

請求書がなくても夜間に資金調達できますか?を説明する漫画図解

本記事で扱うのは売掛債権の売却による資金調達です。
実在する取引や請求内容を確認する資料が必要で、売上見込みだけを根拠に同じように利用できるとは限りません。
請求書以外の資料で代替できるかは申込先の条件によります。
ない請求書を作ったり、取引していない相手への請求を申告したりしてはいけません。

夜間だと手数料は高くなりますか?

夜間だと手数料は高くなりますか?を説明する漫画図解

夜間という理由だけで全社の手数料が上がるとはいえません。
一律料率の案内があるサービスも、個別に条件を提示するサービスもあります。
夜間対応の追加費用の有無を含めて、手数料、その他費用、差引後の振込額を確認しましょう。
同じ希望条件で受け取った見積もりを比べると、負担の違いが分かります。

夜間の審査に通らなかったらどうすればよいですか?

夜間の審査に通らなかったらどうすればよいですか?を説明する漫画図解

資料不足や入力誤りの連絡があれば、事実に沿って補正します。
理由の説明がない場合に、特定の点が原因だと決めつけて請求書を書き換えることは避けてください。
他の売掛金や別サービスを検討する場合も、対象条件を確かめます。
支払い期限が迫っているなら、調達の結果を待つだけでなく、支払先に事情と見通しを伝える準備も進めましょう。

夜間のファクタリングは、今から審査できるか、契約を終えられるか、必要時刻までに着金するかの順に確認すると判断しやすくなります。
QuQuMo、ファクタープランなどの受付時間を確認し、夜の電話相談を検討するならPMGの窓口、審査完了後の振込ならラボルと、必要な工程から候補を絞ってください。
どの会社でも、希望額は手数料を引いた受取額で伝え、契約条件と次の支払いまで見通して利用しましょう。

土日祝日対応のファクタリング

土日でも資金調達できるファクタリング9選

それでは次に、土日でも資金調達できるファクタリング業者を、9社厳選して紹介いたしましょう。

今回の記事は下記を参考に執筆しております。

参考:経済産業省:約束手形等の交付から満期日までの期間の短縮を事業者団体

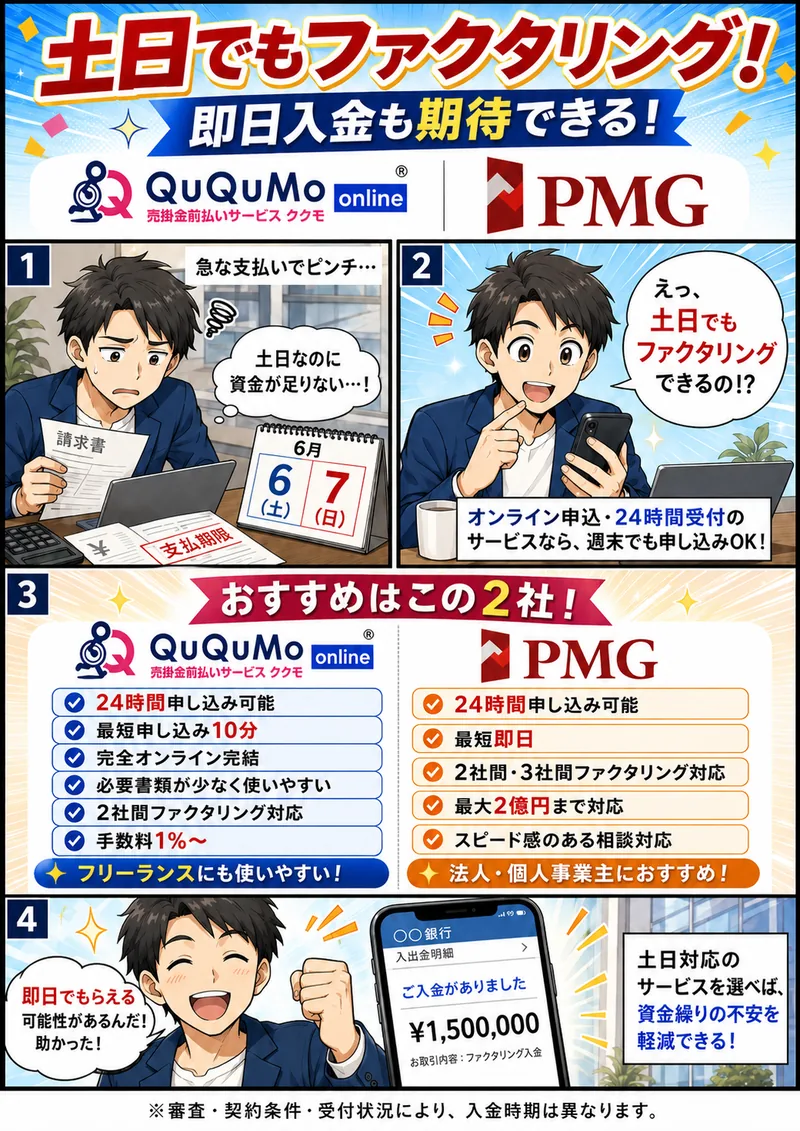
土日のファクタリングの漫画

PMG

QUQUMO

ビートレーディング

日本中小企業金融サポート機構

ラボル

ファクタリングベスト

ペイトナーファクタリング

ウィット

みんなのファクタリング

低い手数料でファクタリング利用したいならここに注目!

サービス名 入金時間 法人・個人対応 取引の形態 買取可能額 手数料 特徴
PMG 最短即日 〇 2社間ファクタリング・3社間ファクタリング 最大2億円 – –
QUQUMO 最短申し込み
10分
〇 2社間ファクタリング 制限なし 1%~ 完全オンライン完結で必要書類も少なく、フリーランスに最適。
業界でも最速レベルの入金スピード!
ビートレーディング 最短2時間 〇 2社間・3社間ファクタリング 制限なし 2%~ 3社間対応可能で選択肢が広い。
豊富な実績&無料LINE相談あり。
日本中小企業金融サポート機構 最短30分審査(入金最短当日) 〇 2社間・3社間ファクタリング 制限なし 1.5%~ 赤字法人でも利用可。中小企業支援に特化。
ラボル 最短60分審査後、当日振込 〇 2社間ファクタリング 制限なし 一律10% 完全オンライン。手数料固定で計画的に利用できる。
ファクタリングベスト 最短3時間 △(法人のみ) 2社間・3社間ファクタリング 選択業者に準ずる 選択業者に準ずる 複数業者へ相見積もり可能な比較サービス。
ペイトナーファクタリング 着金まで最短10分 〇 2社間ファクタリング 1万円~25万円(初回) 一律10% 個人・小口特化。回数や審査に関わらず手数料固定。
ウィット 審査開始から最短2時間 〇 2社間ファクタリング 500万円まで(下限なし) 5%~ 業種・規模問わず対応。注文書資金調達にも対応。
みんなのファクタリング 最短60分 〇 2社間限定 1万円~300万円(初回30万円まで) 7.0%~15.0% 少額特化・完全オンラインでフリーランス向け。

「PMG」は低い手数料に注目!土日の申し込みもオンラインで楽々

PMGの画像

PMGは法人と個人事業主の両方に対応。手数料非公開ですが、低い手数料に期待できるファクタリング業者です。

手数料を抑えたいなら一度問い合わせだけでもしてみるといいでしょう。

PMGはオンライン申し込みができるので土日の申し込みに対応していますが、営業日は平日のみです。

土日に申し込んだ場合審査が行われるのは営業日になってからなので、土日中に入金を希望するときには候補にできません。 しかし条件が良いことから、土日に申し込んで平日の入金でも問題ないなら押さえておきたい1社です。

2社間ファクタリングと3社間ファクタリングのどちらにも対応。希望や状況に合わせて選ぶことができます。

上限も高額なので法人が利用しやすいのはもちろんのこと、個人事業主との取引にも力を入れていることから少額でも利用しやすいです。

これからどんどん拡大していたきたい個人事業主には特におすすめ。PMGは質問にも丁寧に回答してくれる優良ファクタリング業者です。

PMG公式サイトはこちら

サービス名 PMG
運営会社 ピーエムジー株式会社
運営会社所在地 東京都新宿区西新宿2丁目4番1号 新宿NSビル6階
電話番号 0078-6017-5735-99(通話料無料)
入金時間 最短即日
買取可能金額 最大2億円
手数料 –
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2社間取引 3社間取引
公式HP https://p-m-g.tokyo/

「QUQUMO」はオンライン完結で最短10分のスピード入金!

QUQUMOはオンライン完結で、土日でも申し込みやすいファクタリング会社です。

提出書類は売掛債権に関する資料(契約書、発注書、請求書など)と通帳のコピー(表紙付2ヶ月分)という、たったの2点だけでOK!

準備しなければいけない書類が少ないことから思い立ったらすぐに申し込みやすく、フリーランス・個人事業主の方も気軽に申し込めます。

そしてQUQUMOは申し込みから最短10分のスピード入金が可能。総合的に便利なファクタリング業者です。

サービス名 QUQUMO
運営会社 株式会社アクティブサポート
運営会社所在地 東京都豊島区南池袋2-13-10 南池袋山本ビル3階
電話番号 –
入金時間 最短10分!審査完了後に即日振込
買取可能金額 上限なし
手数料 1%~
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2者間取引
公式HP QUQUMOのHPはここをクリック

「ビートレーディング」は実績豊富なファクタリングで土日も安心

ビートレーディングは、最短2時間での入金となるのでQUQUMOより最短時間は長いですが、同じように書類を2点準備するだけで申し込めるので便利です。

オンライン完結に対応しているだけでなく、対面と訪問での契約にも対応しています。

専任オペレーター制度も導入していて、親身になって相談に乗ってくれます。

オンラインより対面であるほうが良いと感じるなら、押さえておきたいファクタリング業者です!

サービス名 ビートレーディング
運営会社 株式会社ビートレーディング
運営会社所在地 東京都港区芝大門一丁目2-18 野依ビル3階・4階
電話番号 0120-809-022
入金時間 最短2時間
買取可能金額 上限なし
手数料 2者間:4~12%
3者間:2~9%
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2者間・3者間
公式HP ビートレーディングのHPはここをクリック

「日本中小企業金融サポート機構」は赤字法人もOK!土日でも申し込める

日本中小企業金融サポート機構は、2者間・3者間ファクタリングの好きなほうを選んで申し込みできます。

オンライン完結でき、そしてLINE相談にも対応しています。

土日でも申し込みでき、リピート利用もスムーズです。

日本中小企業金融サポート機構は赤字法人も利用しやすいファクタリング業者で、最短3時間での入金が可能です。

ファクタリングに興味があるものの、審査が不安という場合はぜひ日本中小企業金融サポート機構を検討してみるといいでしょう。

サービス名 日本中小企業金融サポート機構
運営会社 一般社団法人日本中小企業金融サポート機構
運営会社所在地 東京都港区芝公園一丁目3-5 ACN芝公園ビル 2階
電話番号 0120-319-015
入金時間 最短3時間
買取可能金額 1万円~制限なし
手数料 1.5~10%
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2者間・3者間
公式HP 日本中小企業金融サポート機構のHPはここをクリック

「ラボル」は24時間365日即時振込対応なので安心

ラボルの画像

サービス名 ラボル
運営会社 株式会社ラボル
運営会社所在地 東京都世田谷区用賀四丁目10番1号 世田谷ビジネススクエア タワー 24階
電話番号 ー
入金時間 最短60分の審査完了後に即日振込
買取可能金額 1万円~制限なし
手数料 一律10%
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2社間取引
公式HP ラボルの公式HPはこちらをクリック

ラボルは、中小企業やフリーランスに特化した、少額取引専門のオンライン完結型のファクタリングサービスで、申し込み後に請求書をアップロードしてから、最短60分で入金されるスピード感が特徴です。

手間や時間のかかる書類の準備や対面面談・契約の必要がなく、審査結果や額面に関わらず手数料が一律10%と固定されているため、資金調達後の事業計画を立てやすいのも、ラボルを利用するメリットだと言えます。

ただし、ラボルは2社間ファクタリング限定のサービスで、3社間ファクタリングの取り扱いはしていませんので、審査の柔軟性や手数料の安さを優先するため3社間ファクタリングをしたい場合は、他の業者の利用を検討すべきです。

土日にラボルで資金調達する手順・方法

STEP.1
登録
公式HP上でメールアドレスの入力、及び送られてくる認証コード・基本情報(氏名・職種など)の入力にて会員登録をする。
STEP.2
請求書買取申請
HP上の申請画面にて、請求書のアップロードや「取引先会社名」などの必須事項を入力し、買い取り申請をする。
STEP.3
審査完了・入金
審査通過すれば、指定口座に請求書買取代金が入金される。

ラボルの申し込み・手続き方法は、単純かつ簡易的なうえ必要書類も少ないため、初めても利用でもそれ程悩むことなく、サクサクと手続きを進められるはずです。

また、ラボルのファクタリングは土日どころか、24時間365日対応で審査が終了し契約までスムーズに進められさえすれば、いつ申し込んでもスピーディーに資金を調達できます。

「ファクタリングベスト」なら土日祝日でも法人対応可能

ファクタリングベストの画像

サービス名 ファクタリングベスト
運営会社 株式会社ウェブブランディング
運営会社所在地 東京都豊島区池袋3丁目34-7ビジネスパーク池袋2階
電話番号 050-6883-7363(電話では受付不可)
入金時間 最速3時間
買取可能金額 選択したファクタリング業者に準ずる
手数料  選択したファクタリング業者に準ずる
対応エリア 全国
法人・個人の利用 法人限定
取引形態 2社間・3社間取引
公式HP ファクタリングベストの公式HPはこちらをクリック

ファクタリングベストは、提携している優良ファクタリング業者の中から、最大4社へ同時に売掛金買取オファーを出し相見積もりをすることによって、最も条件の良い業者を利用者に提案する、いわゆる「ファクタリング業者比較サービス」です。

まだ今ほどファクタリングが浸透していなかった、2015年からサービスを提供しており、即日資金調達・土日対応可能のファクタリング業者も多数提携しています。

また、買取条件を比較した結果、気に入った業者がなければ契約しなくても問題ありませんし、キャンセル料などが発生することもないため、自分の力で土日対応の業者を見つけられなかったときは、是非このファクタリングベストを試してみてください。

土日にファクタリングベストで資金調達する手順・方法

[timeline]

[tl label=’STEP.1′ title=’申込’] 公式HPのトップページにあるフォームに、「お持ちの売掛金(金額)」「希望調達金額」「法人名」などの必須事項を入力して申し込みをする。 [/tl]

[tl label=’STEP.2′ title=’買取条件提示’] 複数のファクタリング業者から、手数料などの買取条件が提示されるため、1つ1つ確認する。 [/tl]

[tl label=’STEP.3′ title=’契約・着金’] 買い取り条件を確認した業者の中で気に入ったものがあれば、そこと契約し資金を入金してもらう。気に入った業者がなければ、契約しなくても構わない。 [/tl]

[tl label=’STEP.4′ title=’タイトル4′] 中身4 [/tl]

[tl label=’STEP.5′ title=’タイトル5′] 中身5 [/tl]

[/timeline]

ファクタリングベストで、最適なファクタリング業者を探す手順は、ご覧の通り非常に簡単で料金も発生しないため、手間なく気軽に利用することができます。

ただし、子のファクタリングベストは「法人限定」のサービスであるため、法人建てしていない個人事業主やフリーランスは、残念ながら利用できません。

「ペイトナーファクタリング」は土日でも最速10分で資金調達可能

ペイトナーファクタリングの画像

サービス名 ペイトナーファクタリング
運営会社 ペイトナー株式会社
運営会社所在地 東京都港区赤坂1-12-32 アーク森ビル3階
電話番号 ー
入金時間 着金まで最短10分
買取可能金額 1万円~25万円(初回)
手数料 一律10%
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2社間ファクタリング
公式HP ペイトナーファクタリングの公式サイトはこちらをクリック

ペイトナーファクタリングは、かつて「yup先払い」と呼ばれていたファクタリングサービスで、曜日問わず資金調達が必要となることが多い、個人事業主やフリーランス向けのオンライン型請求書買取サービスとしては、パイオニア的な存在と言えます。

初回利用時の買取限度額は25万円までと、少額取引に特化していて、大きな取引の多い事業者には不向きですが、取り引き・契約を重ねると最大100万円まで買取可能額を拡大可能です。

ペイトナーファクタリングを利用して資金調達

土日にペイトナーファクタリングで資金調達する手順・方法

[timeline]

[ti label=”STEP1″ title=”会員登録”]ペイトナーファクタリングの公式HPにアクセスし、メールアドレスとパスワードを入力して会員登録をする。(Googleアカウントでの登録も可能)[/ti]

[ti label=”STEP2″ title=”請求書・必要書類アップロード”]下院用ページにログインし、買取してもらいたい請求書のデータ(画像データやPDFファイルなど)、顔写真付きの身分証明書と実態確認資料(サイトURLもしくは口座入出金確認)をアップロードする。[/ti]

[ti label=”STEP3″ title=”審査結果の通知”]最短10分で、ペイトナーファクタリング側から、審査結果がメールにて通知される。[/ti]

[ti label=”STEP4″ title=”好きなタイミングで出金”]審査の結果買取可能であれば、手数料を引いた金額が指定口座に振り込まれるため、都合の良いタイミングで出金可能。[/ti]

[/timeline]

ペイトナーファクタリングの手続き・審査にかかる時間は最短10分と、ファクタリング業界の中でもトップクラスのスピードを誇っているため、悩んでいる暇がないほどです。

そのため、ペイトナーファクタリングに売掛金買取を申し込むときは、ある程度請求書の買取契約成立を前提にしておいた方がいいかもしれません。

「ウィット」は少額資金調達特化型の土日対応ファクタリング

ウィットの画像

サービス名 ウィット
運営会社 株式会社ウィット
運営会社所在地 〒141-0022
東京都品川区東五反田1-6-3いちご東五反田ビル3F
電話番号 03‐6277‐0057
入金時間 審査開始から最短2時間
買取可能金額 500万円以下(下限なし)
手数料 5%~
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2社間・3社間ファクタリング
公式HP https://witservice.co.jp

ウィットは、500万円以下なら「下限なし」で売掛債権を買取しているファクタリングサービスで、一般的な請求書だけでなく、受注時の注文書でも資金調達可能なのが強みです。

ファクタリング業者の中には、回収不能に陥るリスクがやや高まることから、個人事業主や中小企業が売掛先となる売掛債権の買取に、難色を示すところも多々あります。

しかし、このフィットは、創業間もなかったり事業規模がそれほど大きくない売掛先の売掛債権であっても、即時の審査基準によって積極的に買取を実施しているため、他のファクタリング会社から断られた方からの申し込みが多いようです。

ちなみに、ウィットはスピード樹脂で土日に資金調達可能な2社間ファクタリングに加え、売掛先に通知が幾3社間ファクタリングも取り扱っているので、売掛先の理解を得られる前提で、スピードより手数料を重視する場合は利用を検討しましょう。

土日にウィットで資金調達する手順・方法

[timeline]

[tl label=’STEP.1′ title=’申込’]  公式HP上の申し込みフォーム・電話またはLINEにて申し込みをと、折り返しの連絡が来るので簡単な質問に答える。 [/tl]

[tl label=’STEP.2′ title=’必要書類の提出’] 質問の回答内容に基づき、「通帳コピー6か月分・成因資料・身分証明書・会社謄本・直近決算書二期分」などといった必要書類が求められるので、メールやファクスにて提出する。 [/tl]

[tl label=’STEP.3′ title=’審査’] 質問の回答ならびに、書類の内容に基づいて審査が行われる。 [/tl]

[tl label=’STEP.4′ title=’条件提示と契約’] 審査が終了すると、買取金額・手数料などの条件が提示されるので、納得すればオンラインにて債権譲渡契約を締結する。 [/tl]

[tl label=’STEP.5′ title=’入金・振込’] 契約が完了すれば、遅滞なく指定口座に買取代金が入金・振り込みされる。 [/tl]

[/timeline]


「みんなのファクタリング」は非対面式で土日でも最速2時間で資金を振込

みんなのファクタリングの画像

サービス名 みんなのファクタリング
運営会社 株式会社チェンジ
運営会社所在地 東京都中央区日本橋室町一丁目11番12号
電話番号 ー
入金時間 最短60分
買取可能金額 1万円~300万円(初回は30万円まで)
手数料 7,0%~15,0%
対応エリア 全国
法人・個人の利用 双方可能
取引形態 2社間ファクタリング限定
公式HP https://minnanofactoring.net

みんなのファクタリングは、2023年1月に創業したばかりの株式会社チェンジが運営する、まだ歴史の浅いファクタリングサービスです。

完全オンラインによる来店不要の手続きと、AI審査導入によるスピーディーな審査、それに土日の資金入金対応という特徴から、平日は日常業務で忙しくなかなか資金調達に動けない、小規模事業者やフリーランスの間で、徐々に認知度が高まってきています。

ファクタリング手数料が「 7,0%~15,0%」と、新進のファクタリング業者としてはやや高めですが、「手数料が割高だと審査が柔軟」というファクタリングの審査傾向と、300万円まで(初回は30万円まで)の少額取引特化であることを考慮すると、急いで少額の資金が必要な場合は非常に頼りになる存在です。

土日にみんなのファクタリングで資金調達する手順・方法

[timeline]

[tl label=’STEP.1′ title=’仮登録&会員登録’] まず公式HPにてメールアドレスと任意のパスワードを入力、入力したメールアドレス宛に認証メール記載のURLをクリックして仮登録を行う。その後、作成されるマイページから必要事項の入力や、顔写真付身分証等のアップロードをして会員登録を完了させる。 [/tl]

[tl label=’STEP.2′ title=’買取申請’] マイページ上にて、請求書や通帳等のエビデンス資料をアップロードし買取申請を行う。 [/tl]

[tl label=’STEP.3′ title=’AI審査’] STEP2にて提出した書類に基づき、AIによる審査が行われる。 [/tl]

[tl label=’STEP.4′ title=’契約依頼’] 審査に通過した場合は契約依頼可能となり、18時までの契約依頼すれば土日祝でも当日付で振込入金される。 [/tl]

[/timeline]

みんなのファクタリングで資金調達する際、必要となる書類は「発行済みの請求書」と「通帳など取引履歴を確認できる書類」だけと非常に少なく入手も容易です。

また、仮登録及び会員登録には会費も手数料もかかりませんので、土日に急遽資金が必要となった際に利用する資金調達手段として、利用するしないに関わらず、ひとまず会員登録まで済ませておくのも手です。

ファクタリングで土日でも資金調達できるのか徹底検証

土日ファクタリング

近年では、土日・祝日に関わらず営業・事業をしている方も多いため、急いでまとまった額の資金が必要となるケースも、平日に限らず土日に起きることもあります。

そして、一般的な金融機関が土日に営業していないため、資金調達法が見つからず困った経験をした方も多いはずです。

しかし、ファクタリング業者の中には、土日でも売掛金買取を受け付け、資金入金に対応しているところもあります。

そこで今回は、土日にファクタリングを利用する際の注意事項をお伝えしたのち、土日でも資金調達可能なファクタリング業者を紹介したいと思います。

一部のファクタリングなら土日でも資金調達可能

冒頭でも触れたとおり、ビジネスに励んでいれば、いつ何時資金が必要となるか誰にもわかりませんし、銀行などの金融機関の営業日や営業時間を考えると、土日・祝日のほうが資金調達の選択肢が狭まります。

そのため、ファクタリング業者側としても、資金調達を図る事業者の切迫した状況を鑑み、多くの業者は24時間365時間体制で売掛金買取の受付をしていますが、柔軟とは言えファクタリングにも審査があります。

そのため、土日にファクタリングの受付はしても審査部門が稼働しておらず、審査結果が出るのが受け付けの翌週以降となり、必然的に資金が手元に入金されるのも、翌週にずれ込むケースが多々あるのです。

しかし、業界全体としてはそれほどまだ多いとは言えませんが、土日に受付はもちろん審査とその後の手続きを行う部門も稼働していて、受付当日中に資金を入金してくれるファクタリング業者も存在します。

ファクタリングで土日に資金調達する際の注意点

ファクタリングで土日に資金調達する際の注意点図解

前述した通り、ファクタリング業者の中には土日でも資金を入金してくれるところがありますが、そのファクタリング業者に申し込んだからと言って、必ず土日に資金が入手できるわけではありません。

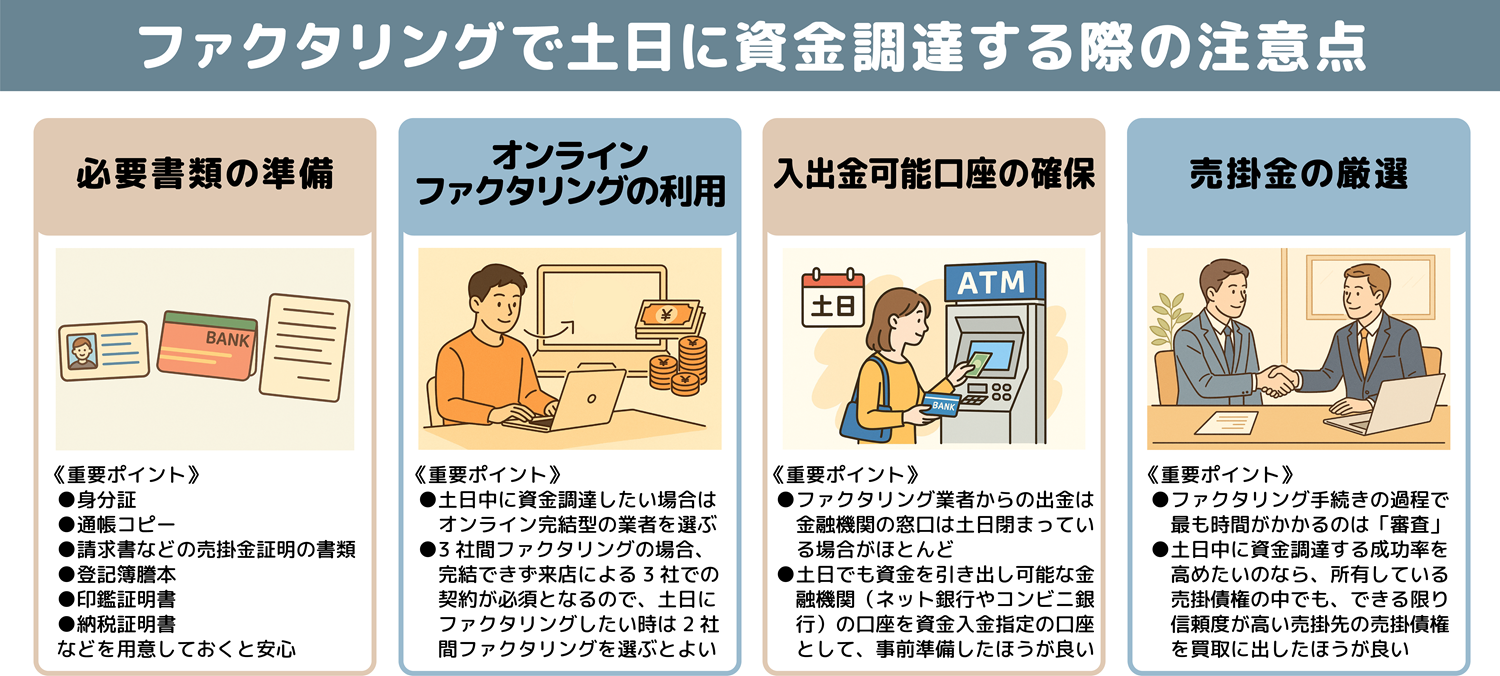
そこでこの項では、土日ファクタリングで資金調達を試みる際、注意すべきポイントを4つ挙げておきましょう。

必要書類の準備

オンラインファクタリングの利用

入出金可能口座の確保

売掛金の厳選  

必要書類は抜かりなく用意しておく

ファクタリングに必要な書類はそれほど多くない上、入手自体も困難ではありませんが、「身分証」「通帳コピー」「請求書などの売掛金の存在を証明する書類」などは土日でもすぐ手に入ります。

一方、「登記簿謄本」「印鑑証明書」「納税証明書」など、役所などが発行する書類を求められた場合、それらの入手は役所などが開いている平日しかできません。

申し込みの段階で必要なかったとしても、審査の過程で追加提出を求められるケースもありますので、土日ファクタリングで必ず資金調達を成功させたい場合は、念の為「登記簿謄本」「印鑑証明書」「納税証明書」などを用意しておくと安心です。

オンライン完結できるファクタリングを選ぶ

通常ファクタリングでは、買取に出す売掛金を決め申込・申請をする際、身分証明書のコピーや請求書などの必要書類を、ファクタリング業者に提出し業者による審査を受けます。

また、審査合格後は「来店または訪問」による面談・債権譲渡契約を経て、資金が指定口座に入金されるというのが大まかな手順です。

しかしこの時、書類提出手段が業者への持参、または郵送などに限られていたり、業者が遠方で来店・訪問に時間がかかってしまう場合、当日中の資金入金が難しくなります。

一方、必要書類を画像やデータ化しメール添付などの形で受理し、審査後の面談・契約もZOOMやクラウドサインなどといったツールを活用することで、来店・面談不要のオンライン完結で資金調達可能なファクタリング業者も増えてきました。

土日営業していてファクタリング可能な業者であっても、手続き全般が来店・面談必須のアナログ方式だと、時間がかかって結局週明け以降の資金入金になりかねませんので、土日中に資金調達したい場合はオンライン完結型のファクタリング業者を選ぶとよいでしょう。

なお、売掛金の譲渡とその契約に当たって、売掛先への通知と承認が必要で、契約に売掛先も関与する「3社間ファクタリング」の場合、音来完結できず来店による3社での契約が必須となるので、土日にファクタリングしたい時は「2社間ファクタリング」を選びましょう。

土日でも入出金可能な口座を用意しておく

書類の準備が完璧で、来店不要のオンライン型ファクタリングへ申し込み審査もクリア、デジタルツールでの契約も済ませてあとは口座への入金を待つだけという状況であっても、安心するのはまだ少し早いです。

というのも、資金の振込先に指定した口座の金融機関が、土日の入出金に対応していない場合、ファクタリング業者からの入金ができない、または業者から入金されても出金できない可能性があります。

ファクタリング業者からの入金(口座振込)に関しては、今は多くの金融機関が365日24時間対応になっていますが、出金に関しては金融機関の窓口は土日閉まっていることがほとんどです。

ですので、土日でも資金を引き出せる金融機関(ネット銀行やコンビニ銀行)の口座を、ファクタリング時の資金入金指定口座として、事前に準備していたほうが良いでしょう。

可能な限り信頼度の高い売掛債権を買取に出す

来店不要なオンライン型のファクタリングをチョイスした場合、ファクタリング手続きの過程で最も時間がかかるのは、やはりファクタリング業者による「審査」になります。

ファクタリングの審査では、申込者自体の経営状況や信用情報より、売掛金・売掛先の信頼度が重視されますが、買取に出した債権の売掛先の知名度が低く、実績や経営状況に関する情報が少ない場合、どうしても信頼度の判断に時間がかかってしまいます。

一方、業界的に広く名前が知られており、稼働年数も長く実績などに関する情報が豊富にたやすく手に入る売掛先の場合は審査がスムーズに終了し、結果として資金入金までの所要時間も短くなります。

ですので、土日中に資金調達する成功率を高めたいのであれば、所有している売掛債権の中でも、できる限り信頼度が高いと思われる売掛先の売掛債権を、買取に出したほうが良いと考えています。

土日でも資金調達可能なファクタリングに関するよくあるQ&A集

最後に、土日でも資金調達可能なファクタリングに関するよくある質問や疑問点を、その回答とともにいくつか紹介しておきますので、参考にしてみてください。

Q:オンライン型ファクタリングでないと土日の資金調達はできないのですか?

A:オンライン完結型ファクタリングではない、つまり来店または担当者訪問による面談や、契約締結が必須となるファクタリング業者のなかにも、土日祝も当日付で資金を入金・振込してくれるファクタリング業者が皆無というわけではありません。しかし、土日対応の対面型ファクタリング業者の数はかなり少ないですし、仮に対応していても契約者が来店したり担当者が訪問するのにそれなりの時間がかかるうえ、お互いのスケジュール調整も必要となります。また、対面型のファクタリング業者は必要書類の提出に手間と時間がかかるところも多いため、土日に資金調達する成功率を高めたいのであれば、やはりオンライン完結型のファクタリングを利用すべきです。

Q:土日にファクタリングすると、平日より手数料が高くなったりしないのでしょうか?

A:基本的に、ファクタリング手数料は、買取に出した売掛金の金額(売掛金額が多い方が手数料は割安)売掛先の信頼度に基づく審査結果(信頼度が高い方が手数料が割安になりやすい)によって決定します。ですので、資金調達したいのが平日であっても土日祝であっても、ファクタリング業者・売掛金の額・売掛先が同じであれば、手数料はそれほど変わらないと考えてよいでしょう。ただし、土日に資金入金できるよう体制を整えるには、それなりに人的・システム的コストがかかるうえ、数料の算定はすべてファクタリング業者の裁量に委ねられています。結果、ファクタリング業者によっては土日に資金入金を求められた案件について、平日案件より手数料を高く設定してくるところもありうるため、複数の業者へ申し込みをして相見積もりをし、条件の良いファクタリング業者を選ぶことも大切です。

…HTML…