
PR
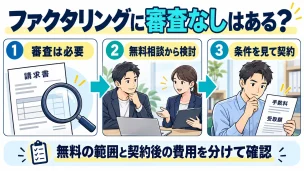
審査なしで誰でも利用できる通常の売掛債権買取サービスはありません。
ただし、審査があるからといって、申し込む前から利用を諦める必要はありません。
無料の相談・見積もり・審査を用意する会社があり、まず条件を確認してから契約を検討できます。
たとえばPMGは、公式FAQで見積もり・審査の無料と申込後のキャンセル料不要を案内しています。
無料で相談できることと、契約後も費用や負担がないことは別です。
無料になる範囲を確かめたうえで、手数料・実際の受取額・入金予定を比べて判断しましょう。
急ぎならファクタリング即日のおすすめ、週末の相談先は土日ファクタリングのおすすめも参考になります。
審査に不安がある方はファクタリング審査甘い会社を探すときのおすすめで確認項目も整理できます。
本記事ではQuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構をこの順番で紹介します。
サービス情報の確認日は2026年10月30日です。
掲載順は審査通過率の順位や結果を保証するものではありません。
| 会社・紹介へ | 対象の目安 | 申込前の費用確認 |
|---|---|---|
| QuQuMo | 法人・個人事業主 | 見積もり後に条件を確認。無料になる範囲は申込窓口で確認 |
| ファクタープラン | 法人向け | 無料相談を案内。審査以降の費用条件は個別確認 |
| PMG | 事業者向け。申込区分・案件条件を相談 | 見積もり・審査無料、申込後のキャンセル料不要の案内 |
| ベストファクター | 法人・個人事業主の事業債権を相談 | 無料相談・無料申込みを案内 |
| ラボル | フリーランス・個人事業主向け | 無料会員登録を案内。買取時は一律10% |
| ビートレーディング | 法人・個人事業主・フリーランス | 相談窓口とオンライン申請あり。費用条件は利用窓口で確認 |
| 日本中小企業金融サポート機構 | 法人・個人事業主 | 無料相談を案内。買取時は見積もりを確認 |
ファクタリングに審査なしはある?最初に知っておきたい結論
「審査がない会社」を探すより、対象になる請求書があるかと、無料で相談できる範囲を先に確かめる方が、検討を具体的に進められます。
審査は資金化の妨げというだけでなく、実在する取引を確認して条件を決める手続きでもあります。
申込前の不安を、必要な確認事項に分けて考えましょう。
売掛金の実在と回収見込みを確認する手続きは必要
ファクタリング会社は、まだ入金されていない売掛金を買い取ります。
請求書の金額だけを見て代金を支払えば、架空の請求や、支払いが見込めない債権を買うことになるため、取引内容の確認が必要です。
その確認には、売掛先、金額、支払期日、過去の入金状況、申込者が債権を保有しているかなどが含まれます。
担当者との面談がなくても、書類や入力情報を使って判断しています。
審査の方法や必要資料は会社ごとに違いますが、「確認をせず、誰にでも、希望額どおりに支払う」という意味での審査なしを期待するのは適切ではありません。
無料相談なら見積もりを受けてから利用を検討できる
最初の相談や審査に費用がかからないサービスなら、先に条件を聞き、提示された受取額や日程を見て利用を判断できます。
審査に通るかを一人で推測し続けるより、対象の請求書を伝えた方が具体的な回答につながります。
ただし「無料相談」「無料会員登録」「無料審査」は同じ意味ではありません。
自分がこれから行う操作がどの段階なのか、どこまで料金がかからないのかを区別してください。
無料の範囲が確認でき、個人情報の取扱いにも納得できる会社なら、条件を確かめるための申込みを検討できます。
審査結果が出ても、契約条件を読まずに署名する必要はありません。
数分の入力や自動判定も確認を省略しているわけではない
「30秒査定」などの表示は、入力にかかる時間の目安である場合があります。
その時間だけで本人確認、審査、契約、振込まで完了するとは限りません。
AIやシステムを使うサービスでも、請求書や取引情報をもとに判断する工程は残ります。
人と長く話さずに進められることと、審査がないことを混同しないようにしましょう。
今日中の入金が必要なら、審査の最短時間だけでなく、追加資料への対応、契約の締切、振込処理まで含めて予定を確認すると、支払いの計画を立てやすくなります。
| 表示 | 意味 | 同じではないこと |
|---|---|---|
| 無料相談 | 相談料がかからない案内 | 契約後の手数料も無料 |
| オンライン完結 | 来店せず進められる方式 | 本人確認や審査がない |
| 最短即日 | 条件が整えば当日の対応を目指せる | すべての申込みが当日入金 |
| ノンリコース | 売掛先の信用リスクに関する契約条件 | 利用者に一切の義務がない |
審査なしを探す前に検討したいファクタリング会社7選
7社はいずれも審査を行う相談先として掲載しています。
選ぶときは、法人か個人事業主か、売掛先が対象か、必要な時刻までに書類をそろえられるかを確認してください。
無料と明記されている内容は会社ごとに異なるため、確認できた範囲を各表に分けて記載しています。
QuQuMo|請求書と入出金履歴をオンラインで提出
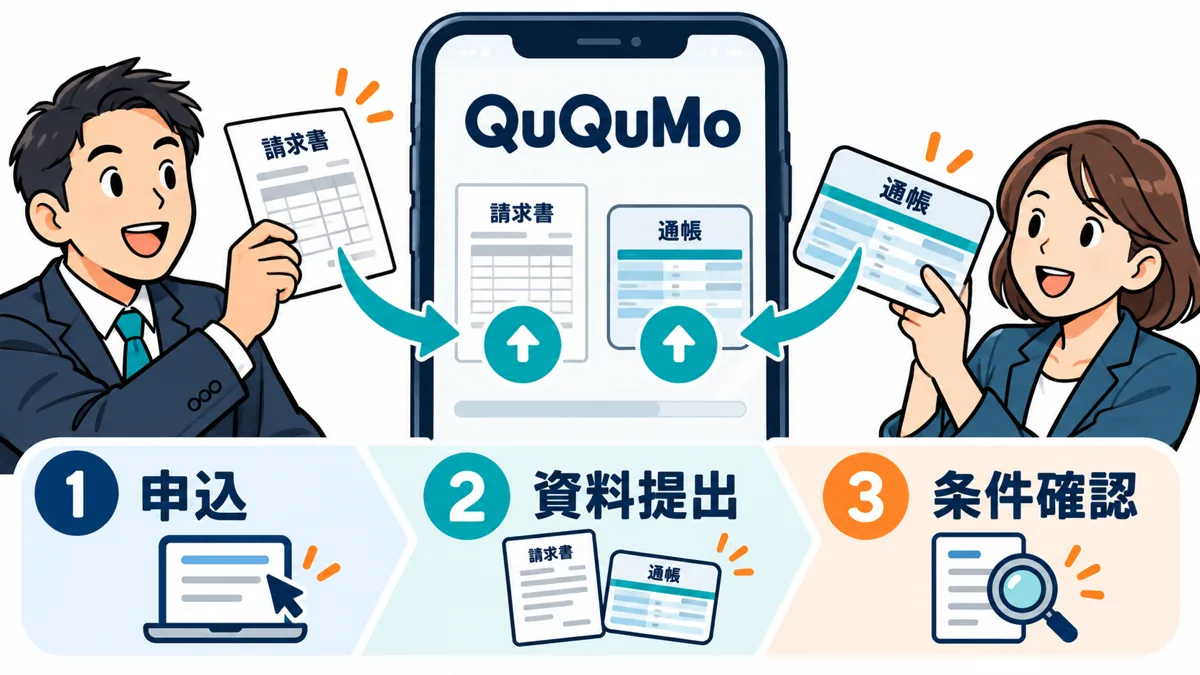
QuQuMoの利用の流れは、登録、資料提出、審査・見積もり、契約・送金に分かれています。
必要書類をもとに審査した後で買取額と手数料が提示されるため、申請した額がそのまま受取額になるわけではありません。
オンラインで進めたい法人や個人事業主の候補です。
来店や面談は不要とされていますが、状況によって電話で確認される場合があります。
請求金額と入金日が確定した請求書、指定期間の入出金明細をそろえ、本人確認や事業区分に応じた追加資料にも対応できるようにします。
最短2時間は必要書類がそろっている前提の案内です。
見積もり結果を確認できるメールやマイページを見落とさず、希望する入金時刻を伝えましょう。
| 項目 | 確認内容 |
|---|---|
| 対象 | 法人・個人事業主 |
| 無料の案内 | 見積もり後に条件を確認。無料になる範囲は申込窓口で確認 |
| 買取時の費用 | 審査後の見積もりで確認 |
| 主な資料 | 請求書・通帳を中心に、本人確認等も実施 |
| 検討しやすいケース | 来店の時間を取りにくく、取引資料をデータで提出できる人 |
| 申込み前に聞くこと | 見積もり依頼・審査・辞退のそれぞれに費用があるかを、手続き前に確かめる |
ファクタープラン|法人の請求書を無料相談で整理できる
ファクタープランは法人向けの窓口で、公式サイトの利用の流れに無料相談の案内があります。
最初に資金繰りの状況を伝え、必要書類や進め方を聞けるため、審査の前に準備を整理したい法人の候補になります。
FAQでは、審査時は過去3か月分の通帳や契約書・請求書等、契約時は会社謄本や法人の印鑑証明書等を挙げています。
申込みから契約までを同じ書類だけで済ませられるとは考えず、発行が必要な資料も見込んで準備してください。
原則として納品や役務提供が完了している請求書が対象です。
未完工や前受金、個人向けの売掛金は対象外となる場合があるため、取引の状態を正確に説明することが大切です。
| 項目 | 確認内容 |
|---|---|
| 対象 | 法人向け |
| 無料の案内 | 無料相談を案内。審査以降の費用条件は個別確認 |
| 買取時の費用 | 個別見積もり |
| 主な資料 | 通帳の写し3ヶ月分、契約書・請求書・発注書等。契約時は法人資料等 |
| 検討しやすいケース | 法人として契約資料を準備し、担当者に状況を説明したい人 |
| 申込み前に聞くこと | 無料相談以降の審査費用や登記等の諸費用、辞退時の扱いを確認する |
PMG|見積もり・審査の無料をFAQで案内
PMGは公式FAQで、見積もりと審査を無料で受け付けること、ファクタリング申込後のキャンセル料はかからないことを案内しています。
費用をかけずに条件を聞いてから判断したい場合に、検討しやすい確認材料です。
他社で審査に落ちた場合も申込みを受け付けると説明していますが、PMGで必ず承認されるという意味ではありません。
売掛先、請求額、期日、取引の資料を示し、自社の案件で利用できるかを確認します。
2社間と3社間では売掛先への連絡や回収経路が異なります。
無料という案内は契約後の買取手数料をゼロにするものではないため、見積もりを受けたら方式、総費用、受取額、精算条件をセットで確認しましょう。
| 項目 | 確認内容 |
|---|---|
| 対象 | 事業者向け。申込区分・案件条件を相談 |
| 無料の案内 | 見積もり・審査無料、申込後のキャンセル料不要の案内 |
| 買取時の費用 | 債権・契約方式等に応じた見積もり |
| 主な資料 | 請求書などの債権資料と、入出金・事業の資料を確認 |
| 検討しやすいケース | 無料の見積もり・審査で具体的な条件を確認したい事業者 |
| 申込み前に聞くこと | 契約・入金後に取りやめたい場合まで申込段階と同じ扱いとは考えず、契約条項を読む |
ベストファクター|無料の相談・申込みから条件を聞ける
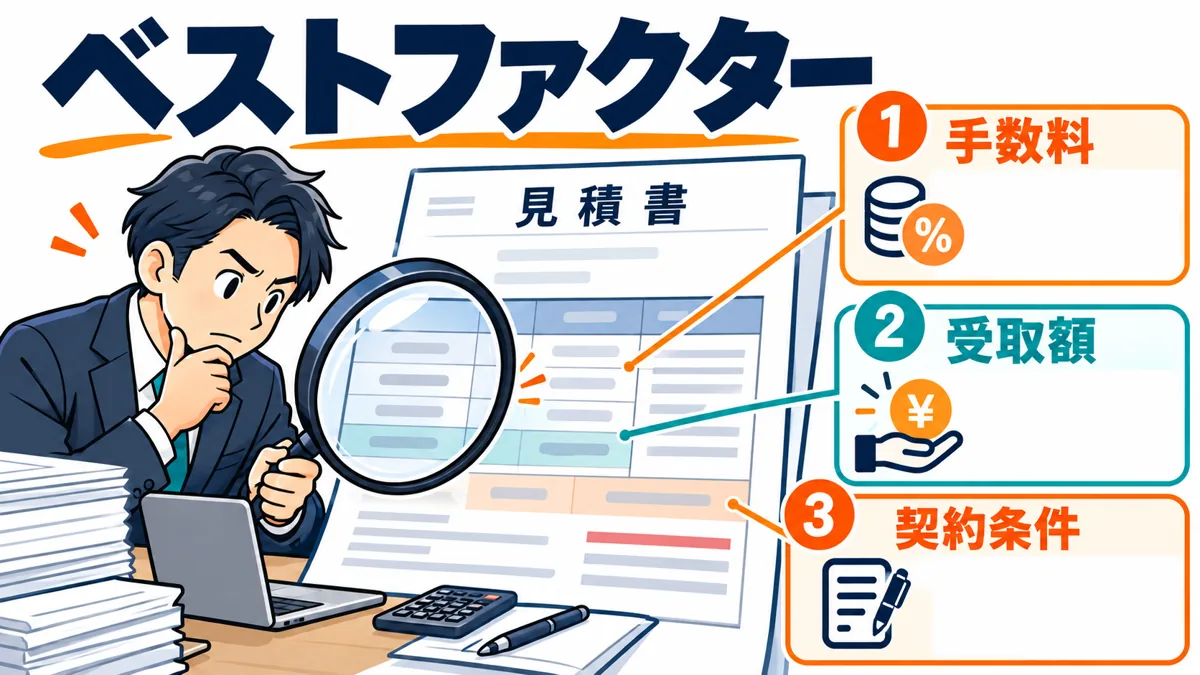
ベストファクターは公式トップで無料相談と無料申込みを案内し、書類提出、審査・見積もり、契約、入金という流れを示しています。
相談だけで手数料が決まるわけではなく、資料をもとに具体的な条件が提示されます。
請求書と通帳などを準備したうえで、対象の取引や希望額を伝えます。
公式トップの最短6時間という案内には、必要書類がそろっていることが条件として付記されています。
初回に必要な確認を含めて予定を聞きましょう。
公式トップには入金前のキャンセルを受け付ける旨もあります。
ただし、細かな手続きや費用条件を把握しないまま契約する理由にはなりません。
見積もりと契約書を照合し、分からない点を解消してから進めることが大切です。
| 項目 | 確認内容 |
|---|---|
| 対象 | 法人・個人事業主の事業債権を相談 |
| 無料の案内 | 無料相談・無料申込みを案内 |
| 買取時の費用 | 金額・方式・審査により変動 |
| 主な資料 | 請求書、通帳等。個別に必要資料を確認 |
| 検討しやすいケース | 担当者に相談しながら費用と契約内容を確認したい人 |
| 申込み前に聞くこと | 無料相談の範囲と、審査後・契約後それぞれの辞退方法を確認する |
ラボル|無料会員登録と請求書買取を分けて考える
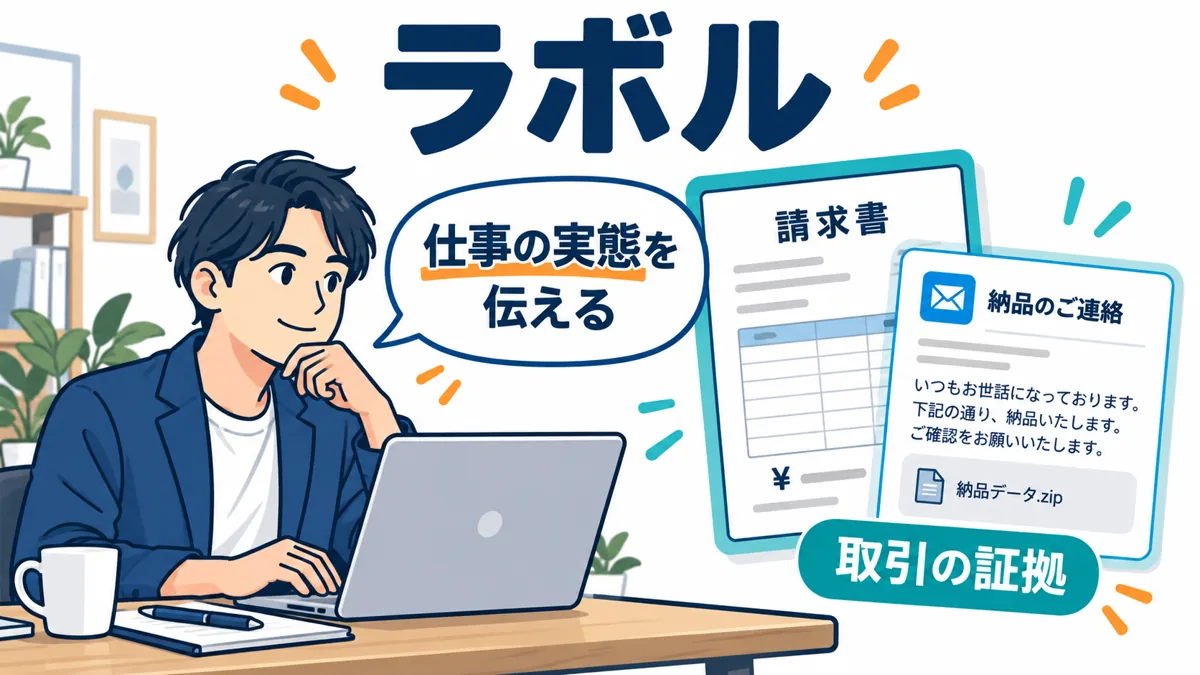
ラボルはフリーランス・個人事業主向けの請求書買取で、無料会員登録を案内しています。
登録後に請求書と取引の根拠となる資料を提出し、必要額を申請する流れです。
会員登録が済んだだけで買取が確定するわけではありません。
請求書買取は1万円から、手数料は一律10%の案内です。
小口の支払いを補う場合も、額面と手取りは異なるため、実際に必要な金額に足りるかを計算しておきます。
サイトにはカード払いのサービスも掲載されていますが、請求書を売るサービスとは仕組みや料金が違います。
また、24時間365日の振込対応は審査完了後の説明です。
登録無料、買取手数料、審査時間、振込時間を別々に確認してください。
| 項目 | 確認内容 |
|---|---|
| 対象 | フリーランス・個人事業主向け |
| 無料の案内 | 無料会員登録を案内。買取時は一律10% |
| 買取時の費用 | 請求書買取は一律10% |
| 主な資料 | 本人確認書類・請求書・取引を示す資料等 |
| 検討しやすいケース | 個人事業主として少額の請求書買取を検討したい人 |
| 申込み前に聞くこと | 無料登録後の申請内容と利用規約、契約が成立するタイミングを確認する |
ビートレーディング|希望額に応じた窓口で取引資料を確認
ビートレーディングは、担当者に相談する窓口とオンラインで審査へ進む窓口を案内しています。
法人・個人事業主・フリーランスが対象ですが、希望額や申込区分で入口が分かれるため、自分に合う窓口を選びます。
給与債権や不良債権など、取り扱わない債権も公式トップに明示されています。
「事業をしている」という理由だけで、手持ちの請求書がすべて対象になるわけではありません。
入出金の履歴と債権の資料を用意し、契約までに追加で必要な書類を聞きます。
サイトの一部に表示された最短時間をすべての窓口に当てはめず、申請方法と案件に応じた日程・手数料・無料相談の範囲を確認する使い方が適しています。
| 項目 | 確認内容 |
|---|---|
| 対象 | 法人・個人事業主・フリーランス |
| 無料の案内 | 相談窓口とオンライン申請あり。費用条件は利用窓口で確認 |
| 買取時の費用 | 契約方式・債権内容等による見積もり |
| 主な資料 | 口座の入出金と、請求書等の債権資料を中心に確認 |
| 検討しやすいケース | 金額や事業区分に合う窓口を選び、オンラインまたは担当者へ相談したい人 |
| 申込み前に聞くこと | 相談料・審査料・契約前の辞退費用と、各窓口の対象額を確認する |
日本中小企業金融サポート機構|無料相談と少ない審査資料で検討を始める
日本中小企業金融サポート機構は、無料相談の案内があり、審査資料として直近3か月の口座入出金履歴と売掛金に関する書類を挙げています。
資料が少ないという説明は、売掛金の確認を省略することではありません。
最短30分の審査結果、最短3時間の入金、手数料1.5%からという案内があります。
これらは最低条件・最短の目安であり、自社の適用手数料や着金時刻は個別の結果で確認します。
名前に「機構」とありますが、契約条件は利用者自身が確認する必要があります。
給与債権、不良債権、売掛先が個人の債権を扱わない旨もあるため、請求書の相手や期日が対象に合うかを最初に整理して相談しましょう。
| 項目 | 確認内容 |
|---|---|
| 対象 | 法人・個人事業主 |
| 無料の案内 | 無料相談を案内。買取時は見積もりを確認 |
| 買取時の費用 | 公表下限1.5%〜。2社間の適用条件は個別見積もり |
| 主な資料 | 直近3ヶ月の入出金履歴、請求書・契約書等 |
| 検討しやすいケース | 事業の売掛金について、資料を準備しながら無料相談を進めたい人 |
| 申込み前に聞くこと | 相談が無料であることと、審査後の手数料・諸費用の内訳を分けて確認する |
ファクタリングの無料相談・無料審査と契約の違い
無料で始められる窓口を使うメリットは、自社が対象か、どのくらいの条件で資金化できるかを、契約前に具体化できる点です。
一方で、無料という言葉だけでは、資料提出後や契約後の扱いまでは分かりません。
会員登録から精算までを段階に分けると、不要な誤解を防げます。
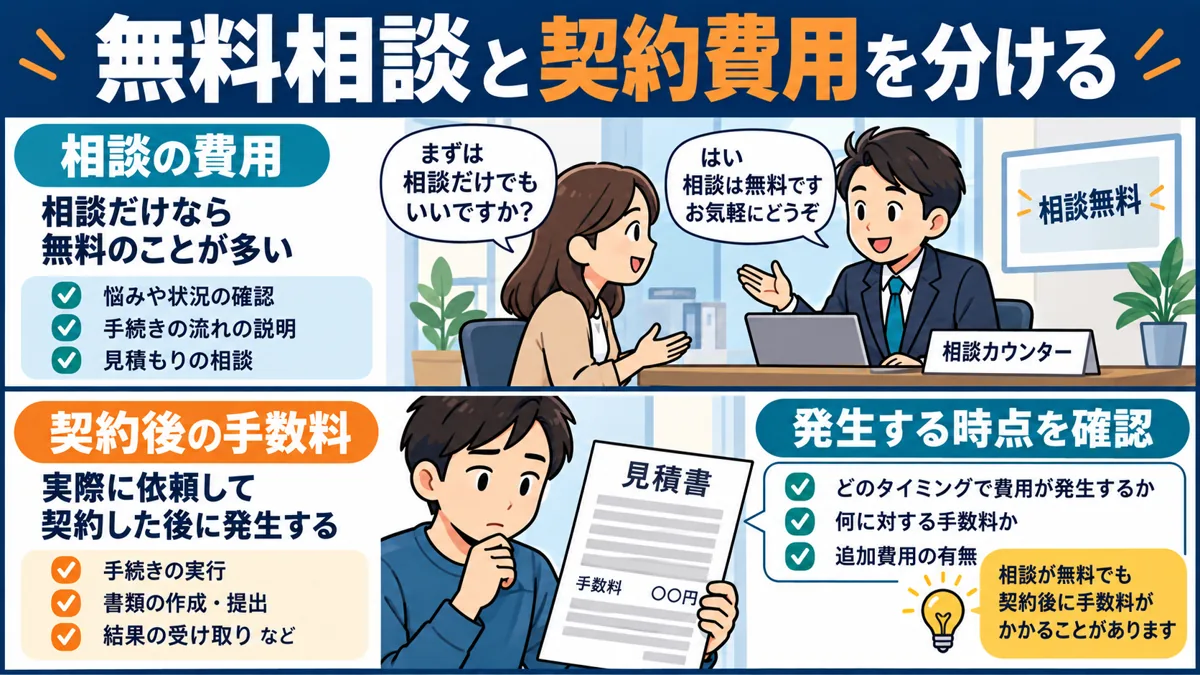
会員登録・相談・審査・買取で費用の発生点を分ける
会員登録はサービスを使うためのアカウント作成、相談は対象や手続きを聞く段階、審査は提出資料から利用条件を判断する段階です。
その後、合意した内容で契約し、買取代金が支払われます。
無料会員登録の表示しかない場合、相談や個別審査まで同じ条件なのかを確認します。
無料審査と表示されている場合でも、契約時の買取手数料や登記等の実費がなくなるわけではありません。
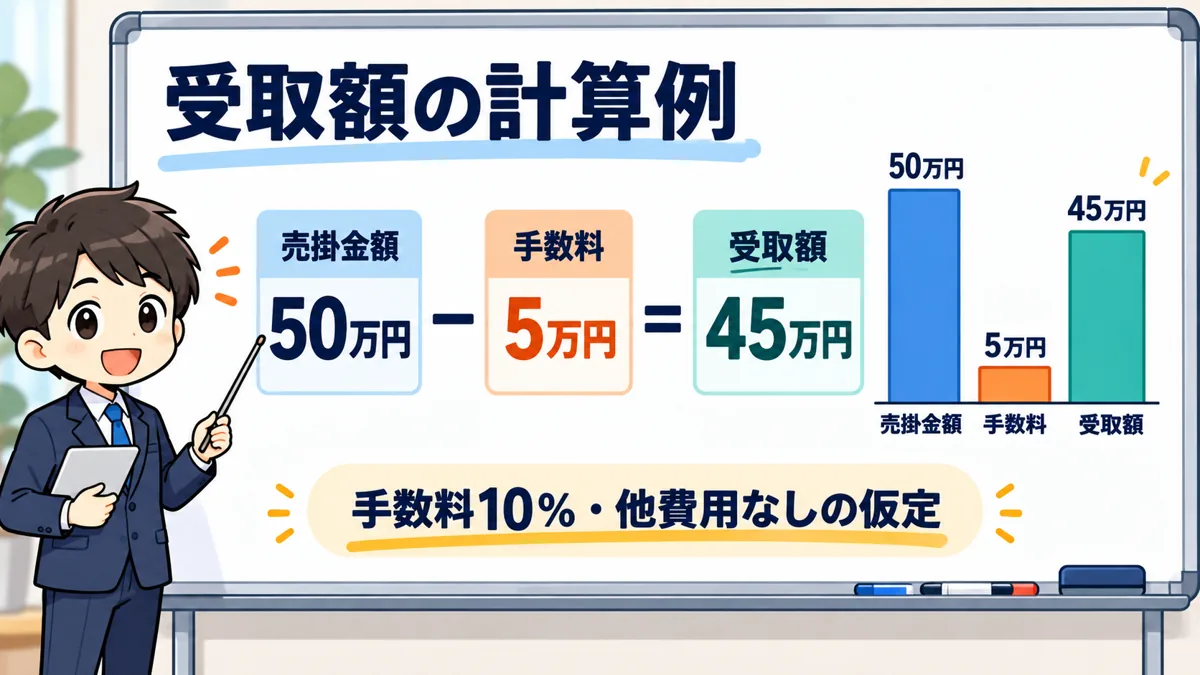
たとえば、見積もりまで0円でも、額面50万円の買取に5万円の手数料がかかれば、受取額は45万円です。
他の費用がある場合はさらに変わるため、無料という入口と利用時の金額を分けて判断してください。
| 段階 | 主に行うこと | 確認する費用・条件 |
|---|---|---|
| 会員登録 | 連絡先・本人情報等の登録 | 初期費用、月額費用の有無 |
| 相談 | 対象債権・希望額・日程の確認 | 相談料と無料の範囲 |
| 審査・見積もり | 資料確認と買取条件の提示 | 審査料、見積料、辞退時の費用 |
| 契約 | 提示条件への同意・署名 | 買取手数料、諸費用、解除条件 |
| 入金・精算 | 代金の受取りと契約に沿った送金 | 実際の受取額、送金費用、期限 |
申込み後に辞退するときは契約状況を確認する
提示された条件が希望に合わない場合は、そのまま放置せず、辞退する意思と手続きの状況を確認します。
無料キャンセルの案内があれば、どの段階まで適用されるかも見ておきましょう。
特に、申込ボタン、利用規約への同意、電子契約への署名は、それぞれ違う操作です。
サービスによって契約成立の手順が異なるため、「まだ電話をしていないから契約前」とは判断できません。
契約書への同意や入金が済んでいる場合、単にアカウントを閉じたり返信を止めたりしても、義務がなくなるとは限りません。
相談時の担当者、受付日時、辞退の連絡と回答を残して、行き違いを防ぎましょう。
料金が無料でも本人確認と資料提出は必要になる
無料で申し込める場合も、本人確認書類や通帳、請求書には重要な情報が含まれます。
費用がかからないからといって、運営元が分からないフォームに何でも送るのは避けてください。
契約相手となる会社名、資料の送付先、プライバシーポリシー、提出する目的を確認します。
紹介サイトで入力している場合は、どの会社へ情報が渡る仕組みなのかも読むと、自分が相談している相手を把握しやすくなります。
求められている資料は、改変せず、指定された方法で提出します。
取引先の情報が含まれる資料の取り扱いについて社内ルールがあるなら、担当者だけで判断せず確認してから送ってください。
最初の問い合わせで聞くと判断しやすい五つのこと
問い合わせでは、長い説明を一度にするより、必要額と期限、対象の取引を先に示すと話が進みやすくなります。
そのうえで無料の範囲と契約までの流れを聞きましょう。
質問例は、「この請求書は対象ですか」「相談と審査は無料ですか」「見積もりを見て辞退できますか」「契約までに何を準備しますか」「希望時刻までの入金を相談できますか」の五つです。
その場で金額が決まらなくても、どの資料があれば判断できるかが分かれば、次の行動を決められます。
無料という言葉を確認するだけでなく、具体的な準備と判断のタイミングまで聞くことが重要です。
ファクタリングで審査なしにできない確認項目
審査の内容を知ると、何が不安なのかを整理できます。
売掛先の支払能力だけでなく、債権が実際に発生しているか、いつ入金されるか、本人や契約権限が確認できるかも判断材料です。
融資と違う仕組みであることは、利用者側の情報を一切見ないという意味ではありません。
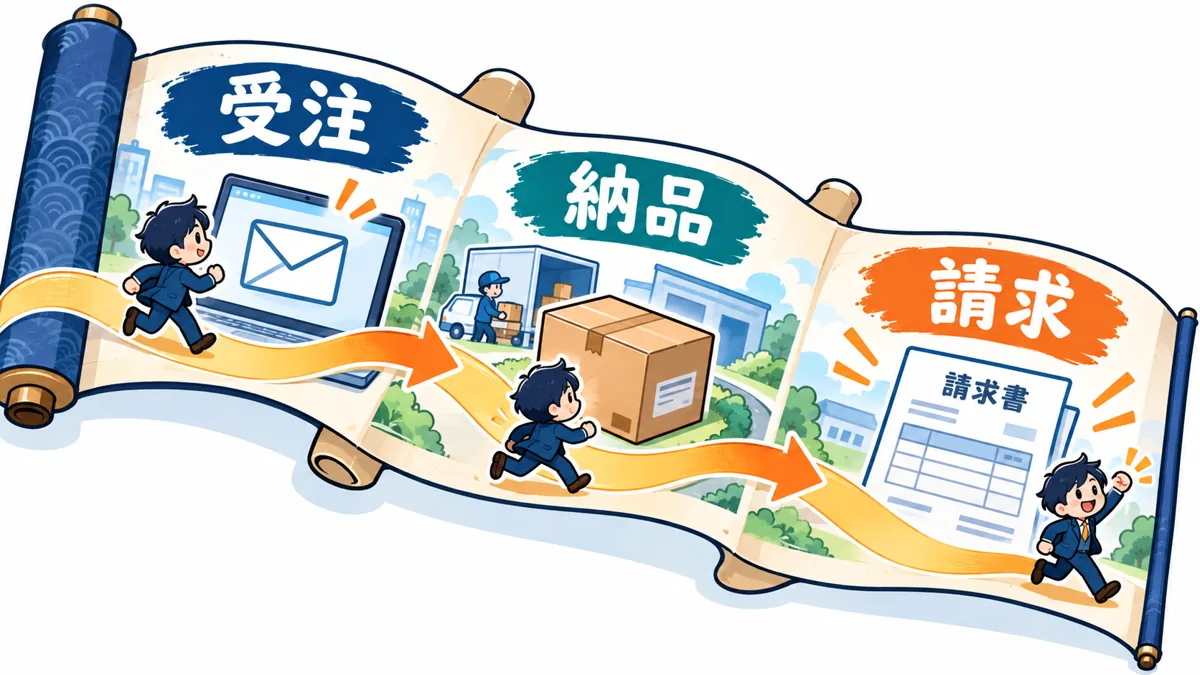
請求書の背景にある取引が成立しているか
請求書は重要な資料ですが、発行されていればどんな債権でも買い取れるとは限りません。
商品を納品したか、サービスの提供が済んだか、請求額について争いがないかなど、取引の背景を確認される場合があります。
納品書や検収記録、契約書、発注メールなどがあると、請求書がどの取引に対応しているかを説明しやすくなります。
たとえば業務委託の仕事なら、請求の対象期間と作業完了の確認が分かる資料を整理します。
まだ受注しただけの案件を、すでに完了した売掛金と同じように扱わないでください。
注文書を対象とする別サービスがある場合も、通常の請求書買取とは条件が異なるため、実態を伝えて対象を確認します。
売掛先の支払見込みと入金までの日数
ファクタリング会社は、買い取った債権が支払期日に回収できるかを判断します。
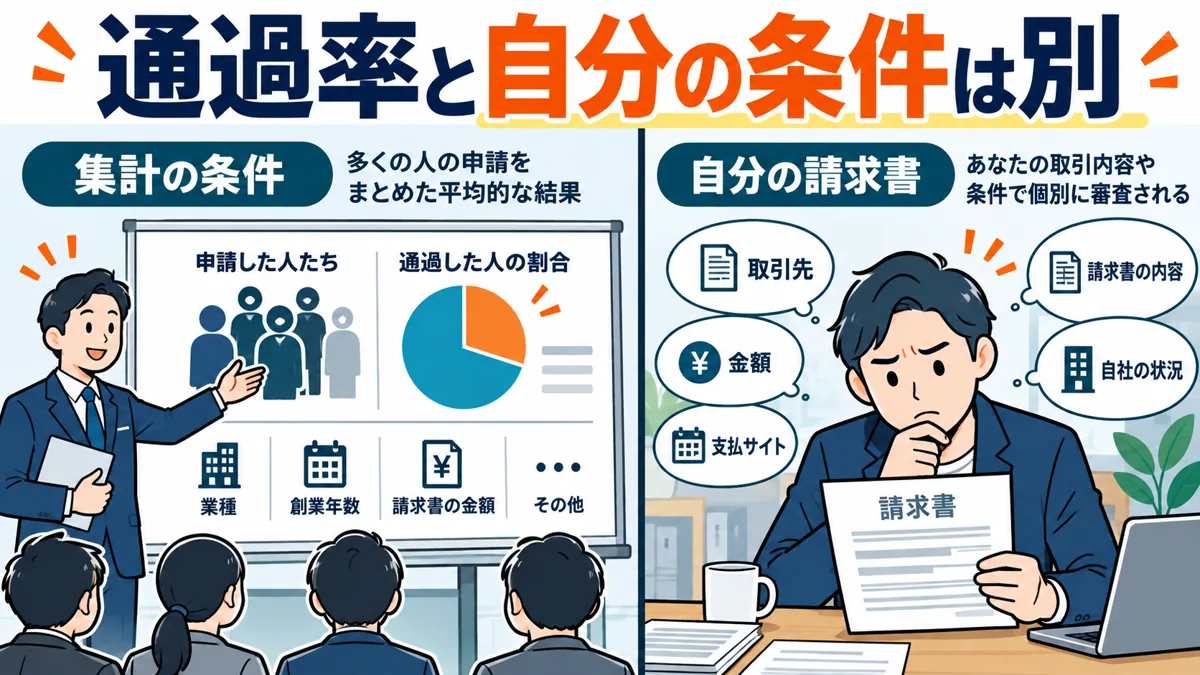
売掛先の情報、取引の継続性、過去の入金状況などが確認材料になり、利用者の希望だけで買取条件が決まるわけではありません。
入金期日が遠ければ、回収まで待つ期間も長くなります。
近い期日の請求書が複数ある場合、どれが対象になり得るかを相談できますが、支払期日を勝手に短く記載してはいけません。
すでに入金日が過ぎた請求書は、通常の未到来の売掛金と扱いが変わります。
遅延理由や相手とのやり取りを隠さず伝え、対象外なら別の資金繰りの手段を検討しましょう。
申込者に債権を売却する権限があるか
本人確認は、申込みをした人が実際の事業者や契約権限を持つ人であるかを確かめるための手続きです。
会社の担当者が相談していても、契約時に代表者の確認や書類が必要になることがあります。
個人事業主の場合、屋号と本人名、請求書の名義、銀行口座の名義が違って見えることがあります。
事実関係を説明できる資料を用意すると、追加確認の往復を減らせます。
また、すでに他社へ譲渡した債権は、自分だけの判断で再び売却できるものではありません。
社内で担当者が複数いる場合も、どの請求書が契約済みかを共通の台帳で確認してください。
請求書・通帳・説明の内容が一致しているか
書類がそろっていても、金額、相手先名、日付が食い違えば確認に時間がかかります。
たとえば請求元の会社名と入金元の名義が異なる場合、グループ会社からの支払い等の事情があるなら、関係を説明できるようにしておきます。
不一致があるからすべて不正と決まるわけではありません。
振込手数料が差し引かれている、複数の請求が合算されているといった取引上の理由も考えられます。
元の記録を残して、どの数字が何に対応するかを整理しましょう。
通りやすく見せるための画像加工や資料の作り直しは行わず、誤記がある場合は相手方とも確認して正しい書類に訂正します。
| 確認対象 | 資料の例 | 申込前にできる準備 |
|---|---|---|
| 債権の発生 | 請求書・契約書・納品記録 | 同じ案件の資料をまとめる |
| 回収の見込み | 過去の入金履歴・支払条件 | 取引の継続期間や期日を整理 |
| 本人・権限 | 本人確認・法人確認資料 | 名義や代表者の確認を済ませる |
| 保有状況 | 既存の譲渡契約・管理台帳 | 未譲渡と契約済みを分ける |
| 整合性 | 請求額と入金明細 | 合算・控除などの差を説明する |
審査なしを探すより早く進めるファクタリングの準備
急ぎのときほど、準備する順番を決めると無駄な往復を減らせます。
必要額と期限を明確にし、対象となる請求書を選び、読める資料を提出し、連絡に対応する流れです。
審査を通すための裏技ではなく、事実確認を進めやすくするための実務的な準備として使ってください。
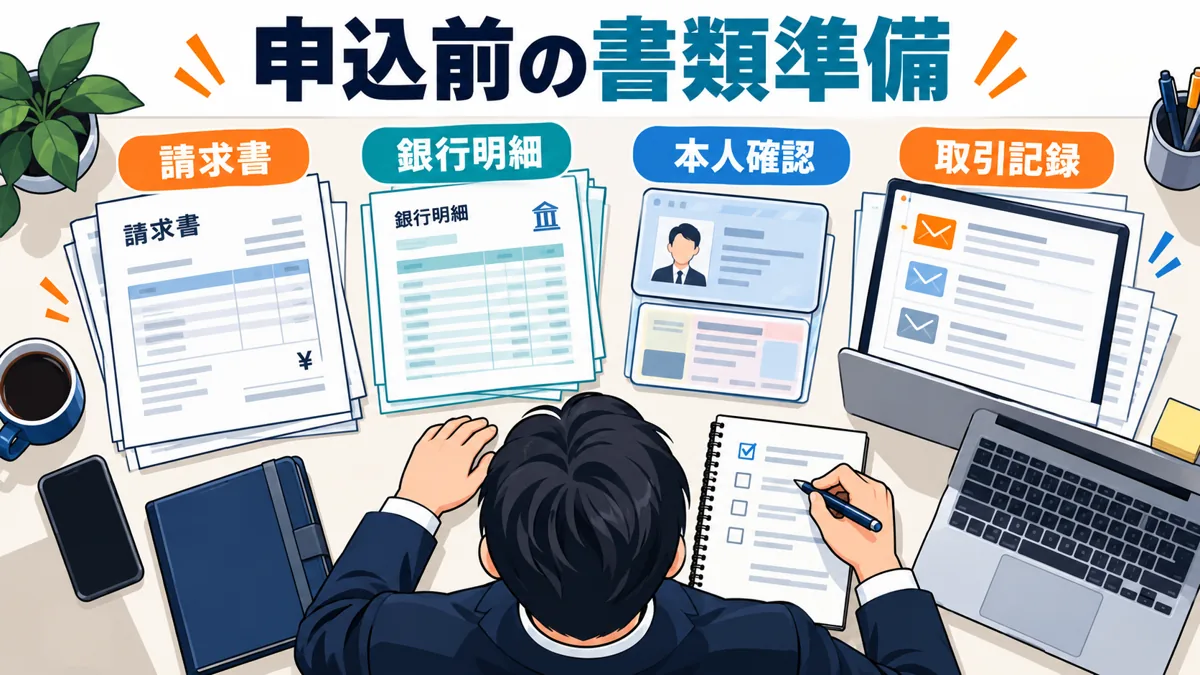
支払いに不足する金額と最終時刻を決める
資金調達の相談では、請求書の額面だけでなく、今日いくら足りないかを伝えます。
100万円の請求書があっても、不足が20万円なら、その範囲で使える方法や条件を聞く余地があります。
必要な時刻も重要です。
午前中の支払いと夜の支払いでは、手続きに使える時間が異なります。
自社口座に着金した後で送金をするなら、その操作や承認に必要な時間も含めて逆算してください。
支払予定表を作り、動かせない支払いと相談可能な支払いを分けると、調達額を過大にしにくくなります。
相手への支払い約束は、未確定の審査結果を前提に確定させないようにしましょう。
画像の切れ・読めない文字・期間不足を先に確認する
スマートフォンで書類を撮影する場合は、四隅、名義、金額、日付が写っているかを確認します。
光の反射や影、低い解像度で文字が読めないと、審査そのものより再提出に時間がかかることがあります。
通帳やネット銀行の明細は、指定された期間をそろえます。
現在の残高だけの画面では、求められた入出金の履歴を説明できない場合があります。
PDFや画像など、申込窓口が受け付ける形式に合わせて用意してください。
資料のファイル名に取引先や対象月を入れ、請求書と対応する入金履歴を整理すると、自分自身も追加質問に答えやすくなります。
パスワードをかけた資料を送る場合は、開き方も案内に従って確認します。
申込受付・審査・振込の時間帯を別々に聞く
Webフォームを深夜に送れることと、深夜に審査担当者が判断することは別です。
土日や夜間の入金を希望する場合、受付時間だけで判断しないでください。
追加書類の確認や本人確認が営業時間内になるなら、前営業日に資料をそろえておく方が進めやすい場合があります。
最短時間は理想的な条件での目安なので、締切間際の初回申込みでは余裕を見込みます。
銀行のシステムやメンテナンスの影響もあり得ます。
すべての銀行が同じ時刻に締め切ると決めつけず、会社側の振込対応と自社口座への反映を確認しましょう。
詳しくはファクタリング夜間審査のおすすめも参考になります。
審査後も見積もりへの回答と電子契約を完了する
書類を送って安心してしまうと、追加確認や見積もりの連絡を見逃すことがあります。
メールの迷惑フォルダーやマイページも確認し、担当者からの連絡に応じられる時間を確保します。
会社の契約では、担当者が見積もりに納得していても、代表者の承認や電子署名が必要な場合があります。
契約者が出張中などで確認できないなら、最初の相談時に伝えて現実的な予定を立てましょう。
「審査に通った」「契約が完了した」「振込手続きが終わった」「口座に着金した」は四つの別の状態です。
今どの段階かを確認してから次の支払いを行うと、予定の食い違いを防ぎやすくなります。
| 進める順番 | 確認すること | 準備するもの |
|---|---|---|
| 1 必要額の整理 | 手取りでいくら、何時までに必要か | 支払予定と口座残高 |
| 2 対象の確認 | 事業区分・売掛先・期日が対象か | 請求書と取引の説明 |
| 3 無料範囲の確認 | 相談・審査・辞退の費用 | 窓口の案内と利用規約 |
| 4 資料提出 | 指定期間・読みやすさ・名義 | 原本に基づく画像やPDF |
| 5 審査後の判断 | 総費用・受取額・契約条件 | 最終見積もりと契約書 |
| 6 着金確認 | 口座に実際に反映したか | 入出金明細 |
ファクタリングの手数料と手取り額を計算する
審査を受ける段階が無料でも、売掛金を買い取ってもらう際には通常、手数料が差し引かれます。
比較するときは料率だけでなく、今日受け取れる金額と後日必要になる支払いをそろえましょう。
数字を同じ条件に置き換えることで、無料という入口から契約の判断へ進めます。
額面50万円でも自由に使える金額は条件で変わる
下の表は、額面50万円の債権を全額売り、ほかの費用がないと仮定した計算例です。
実在する各社の見積もりや適用手数料を示すものではありません。
手数料が5%なら2万5,000円を差し引いて47万5,000円、10%なら5万円を差し引いて45万円を受け取る計算です。
必要な支払いが46万円の場合、10%の条件では1万円が足りません。
審査に通ることだけを目的にせず、結果として支払いに間に合うかを確認してください。
希望額を伝えるときも、請求書の額面と希望する手取り額を分けると、担当者との認識がずれにくくなります。
| 計算例:額面50万円 | 手数料 | 受取額 | 46万円の支払いに対して |
|---|---|---|---|
| 仮の料率5% | 25,000円 | 475,000円 | 15,000円残る |
| 仮の料率10% | 50,000円 | 450,000円 | 10,000円不足 |
| 仮の料率15% | 75,000円 | 425,000円 | 35,000円不足 |
登記・振込・事務費用を含めた総額で確認する
見積もりに買取手数料だけが書かれている場合、ほかに必要な費用があるかを聞きます。
登記費用、振込費用、事務費用などが別扱いなら、その金額も含めて手取りを計算します。
同じ5%でも、他の費用が含まれる会社と別途請求される会社では、最終的な受取額が異なります。
「手数料は何%ですか」に加えて、「本日振り込まれる額はいくらですか」「後で支払う費用はありますか」と聞くと整理しやすくなります。
相談が無料でも、会社謄本などを取得する費用や通信・移動の費用は別にかかる場合があります。
無料審査という案内を、準備に伴う自分側の支出まで一切なくなる意味に広げないことが大切です。
最低料率と自社に適用される料率を混同しない
「1.5%から」などの表示は下限の案内で、すべての申込者に同じ数字が適用されるわけではありません。
債権の内容、額面、入金期日、契約方式などで個別の条件が変わります。
2社間と3社間の手数料を並べる際も、売掛先への通知や承諾が必要かという違いを含めて検討します。
数字が低くても、その方式では自社の希望日に間に合わない場合があります。
複数の見積もりを比べるなら、同じ売掛先、同じ額面、同じ期日の条件を伝えます。
対象債権が違う見積もり同士では、安い理由が会社の違いなのか、債権条件の違いなのか分かりにくくなります。
毎月使う場合は単月の手数料より資金計画を重視する
売掛金を早めに受け取ると、その分、本来の入金日に使えるお金は減ります。
今月の不足を解消しても、来月も同じだけ不足するなら、費用をかけ続ける構造になっていないかを考える必要があります。
たとえば仮に同条件で毎月5万円の費用がかかれば、6回で30万円です。
これは一例ですが、1回の率だけでは見えにくい負担を、利用回数と金額で確認できます。
金融庁は、高額な手数料の利用によって資金繰りが悪化する危険性を注意喚起しています。
緊急のつなぎ資金と、毎月続く赤字への対策を分け、売掛先との入金条件や仕入先への支払条件も並行して見直しましょう。
出典:金融庁:高額な手数料によるファクタリングの利用に関する注意喚起
審査なしが気になる状況別のファクタリングの考え方
「自分は審査に通らないのでは」と感じる理由は人によって違います。
赤字、創業直後、個人事業主、他社での否決、支払期日の近さを一つにまとめて判断する必要はありません。
自社の状況と対象の売掛金を分けて整理し、相談先の条件に合うかを確かめましょう。
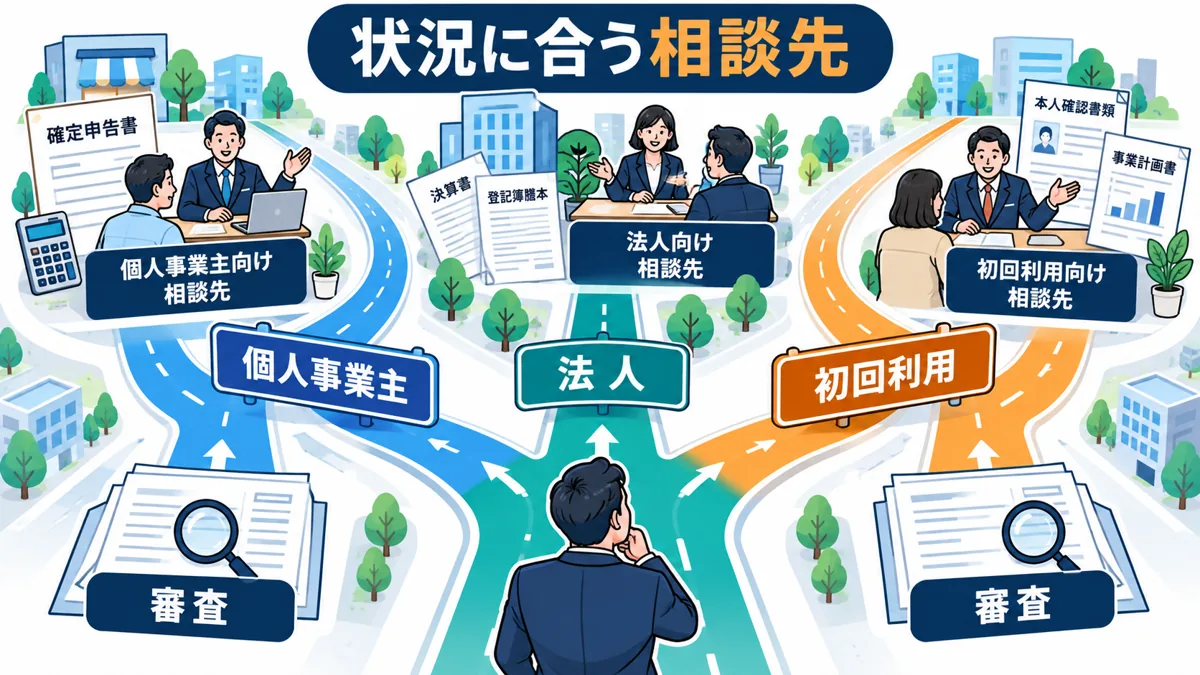
赤字や銀行借入があるときは債権の内容を整理する
ファクタリングは一般に売掛債権の売買であり、銀行から新たに借り入れる取引とは仕組みが違います。
赤字決算や借入がある事業者からの相談を受け付ける会社もあります。
ただし、相談できることと審査に通ることは別です。
売掛先の支払見込み、取引の実在、資料の内容などを見て判断されます。
自社の業況を隠すのではなく、対象債権と現状を説明して利用可否を確認してください。
税金や社会保険料の支払いに遅れがある場合も、債権の差押え等の有無を含め、個別の事情で扱いが変わります。
税務の支払相談と債権買取の相談は分けて進め、資金化だけで問題がすべて解消すると考えないようにします。
創業したばかりなら取引の根拠を丁寧に示す
創業直後は、長い取引履歴や複数期の決算書を用意できないことがあります。
そのため、創業年数だけでなく、現在の請求書がどのような取引から発生したかを説明できるかが重要です。
発注から納品、請求までの記録、相手の会社情報、入金予定が分かる資料を整理します。
過去の実績が少なくても申込みを受け付ける会社はありますが、追加書類が必要になる可能性を見込んで相談しましょう。
まだ売上や請求金額が確定していない段階では、通常の売掛金買取の前提が整っていない場合があります。
開業費用のためにお金が必要という事情だけで、未発生の売掛金を作って申し込んではいけません。
申込者が個人事業主か、売掛先が個人かを分ける
「個人対応」という表示は、申込者が個人事業主でも利用できるという意味で使われることがあります。
一方、請求先が一般個人や個人事業主の場合の取扱いは、別に定められていることがあります。
たとえば、フリーランスが法人へ請求しているケースと、消費者への代金を回収しているケースでは、対象になるかの判断が異なり得ます。
自分の事業区分と売掛先の区分を、両方伝えて確認しましょう。
少額の場合は、最低買取額、固定費、実際の手取りを確かめます。
法人限定のファクタープランと、個人事業主向けのラボルを同じ対象条件として扱わず、まず入口で対象を絞ると確認の負担を減らせます。
他社で断られた場合は不足資料と対象条件を見直す
一社で断られたことだけで、すべての会社が同じ判断をすると決まるわけではありません。
会社ごとに対象債権、金額、取引方式、審査方針が異なるため、別の会社へ相談できる場合があります。
ただし、理由が対象外の債権や資料不足なら、その点を整理せず同じ申込みを繰り返しても進みにくい場合があります。
理由が開示されないこともありますが、自分で確認できる名義、期日、資料の抜け、既存契約の有無は点検できます。
希望に合わせて数字や取引内容を書き換えず、正しい資料で相談します。
対象となる売掛金がなければ、支払い先との期日の相談や取引金融機関への相談など、別の手段を検討する方が適切です。
| 置かれた状況 | 先に整理すること | 混同しないこと |
|---|---|---|
| 赤字・借入あり | 債権の内容、資金不足の理由 | 借入とは違う=必ず利用可能 |
| 創業直後 | 受注・納品・請求の記録 | 実績が短い=審査なしでよい |
| 個人事業主 | 自分と売掛先それぞれの区分 | 個人事業主対応=消費者の債権も対象 |
| 他社で否決 | 資料不足と対象条件 | 会社を変えれば必ず承認 |
| 今日必要 | 手取り額と着金の期限 | 最短時間=自社への入金保証 |
ファクタリングの審査なしと混同しやすい表示
書類が少ない、来店しなくてよい、保証人がいらない、といった特徴は手続きの負担を減らす材料です。
しかし、いずれも売掛金の確認が不要になる意味ではありません。
似た言葉を整理することで、無料で相談できるサービスを探すときにも、自分が求めている条件を具体的に伝えられます。
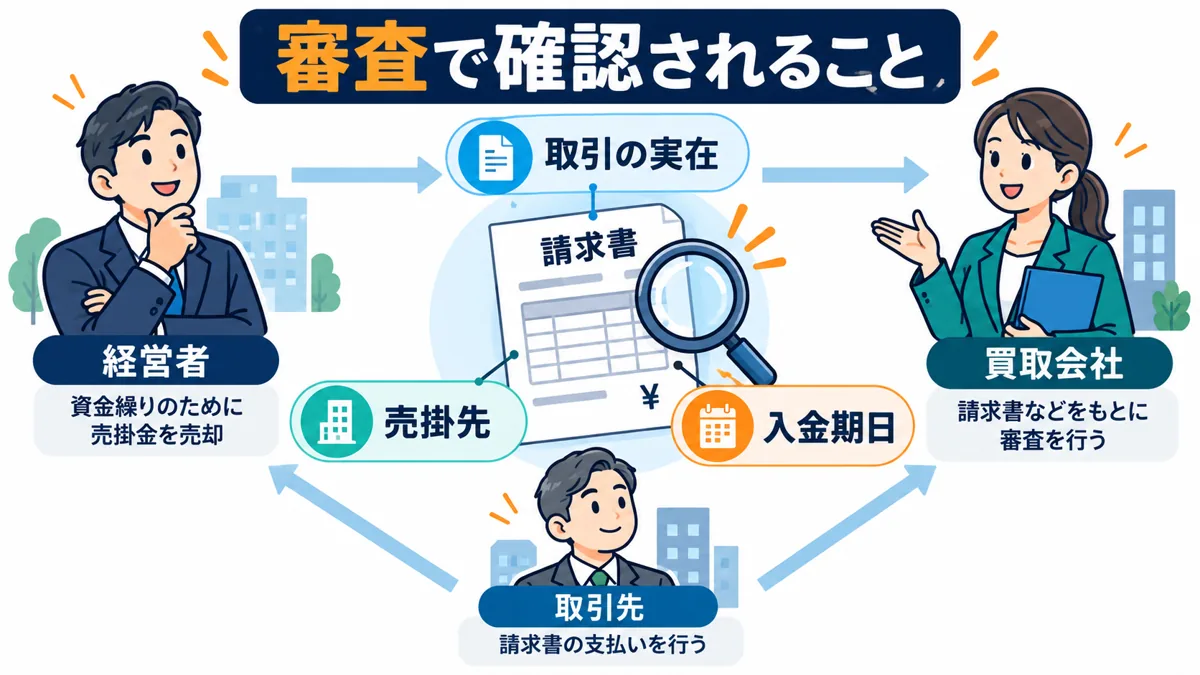
電話なし・面談なしは連絡方法についての条件
電話や対面での面談を避けたい場合は、オンライン完結やチャット対応などの条件を確認します。
それらは連絡の仕方の違いであり、請求書や本人情報の確認をしないサービスという意味ではありません。
原則として面談不要でも、申込内容が不明確なときに電話確認が入る場合があります。
仕事中に電話へ出られないなら、連絡可能な時間や希望する連絡方法を事前に伝えると調整しやすくなります。
オンラインで提出できる資料がそろっている人と、事情を口頭で補足したい人では向いている窓口が違います。
手間が少なそうという印象だけでなく、自分が正確に説明できる方法を選びましょう。
AI審査でも資料や登録情報による判断は行われる
AI審査はシステムを利用して判断を進める方式です。
人の面談がないと審査を受けていないように感じる場合もありますが、入力された事業情報や提出資料が処理される点は変わりません。
入力欄の漏れや不鮮明な写真があると、自動化された仕組みでも処理が進まない場合があります。
必要な形式、ファイル容量、画像の向きなどを確認し、画面の案内に沿って提出してください。
AIという名称だけで審査の難しさや通過率は判断できません。
結果が早いことを、条件が緩いことや承認が保証されることへ読み替えないようにしましょう。
信用情報の照会と売掛金の審査は別の論点
借入時の信用情報照会が気になっている場合は、その点を相談先へ具体的に質問します。
売掛債権の売買と融資では判断の仕組みが違いますが、信用情報を使わないという説明だけで「審査そのものがない」とは言えません。
売掛先や請求書の実在、回収見込み、申込者の本人確認などは別途行われます。
銀行で借りられなかった人が相談できる場合でも、事業債権が対象に合うかは確認が必要です。
自分が知りたいのが信用情報への影響なのか、売掛先への連絡なのか、保証人の有無なのかを分けて聞くと、回答を誤解しにくくなります。
二回目以降や無料会員でも毎回同じ条件とは限らない
以前に利用した会社では、登録済み情報があるため手続きが簡素になる場合があります。
しかし、新しい請求書は、売掛先、額面、入金期日が前回と違う可能性があります。
そのため、再利用時でも新しい債権や変更事項の確認を受けることがあります。
以前の条件が今回も必ず適用されるとは考えず、現在の見積もりを見て判断してください。
無料会員登録済みであることも、審査合格や利用枠の確保と同じではありません。
まだ申請していない段階なら、支払いに必要な日から逆算して申し込む必要があります。
審査なしの宣伝に頼らずファクタリング契約を確認する
審査なしという一つの宣伝文句より、誰と、何を、いくらで売買する契約なのかが重要です。
特に、売掛先が支払えない場合の負担、買取手数料以外の費用、売掛先への通知条件を確認します。
判断が難しい条項があるときは、署名前に説明を求め、理解できる資料を残しましょう。
運営会社と契約書の相手が一致しているか
広告で見たサービス名と、契約書に書かれた法人名が異なる場合があります。
ブランド名と運営会社名の違いであることもありますが、なぜ違うのかを把握してから進めます。
契約書では対象債権を特定する情報、譲渡する範囲、代金、支払日、精算方法を確認します。
今回の請求書だけのつもりでも、ほかの債権や将来の取引が含まれる条項があるなら、意味と影響を説明してもらいましょう。
空欄のままの書類や、説明と違う金額の契約書に、そのまま署名しないことが重要です。
担当者の説明と最終書面が一致しているかを、契約直前に照合してください。
売掛先の不払いと自分の契約違反を分けて読む
ノンリコースは、売掛先の倒産などによる信用リスクを誰が負うかに関わる条件です。
しかし、その表示があることと、利用者がどのような行為をしても責任を負わないことは違います。
架空債権の譲渡、同じ債権の二重譲渡、回収代金の使い込みなどは、通常の売掛先の不払いとは別の問題です。
禁止事項や表明保証、違反時の扱いも確認してください。
金融庁は、売主による買戻しなどで実質的に貸付けとなるおそれのある取引について注意を促しています。
名称だけでは判断せず、回収不能時に自社資金で何を負担する条件なのかを理解することが大切です。
2社間でも通常時と契約違反時の通知を区別する
2社間で通常は売掛先へ通知しない方式でも、遅延や契約違反などの場合にどのように扱うかは契約内容で確認します。
「取引先に知られにくい」という説明を、あらゆる場面で通知されない保証として受け取らないようにしましょう。
債権譲渡登記は、売掛先へ直接連絡することとは別の手続きです。
登記の有無、必要となる費用、契約終了後の扱いまで聞いておくと、条件を整理できます。
売掛先の承諾を得る3社間を検討するなら、社内の営業担当とも調整し、取引関係への説明や手続きの時間を見込みます。
費用の数字だけで方式を決めず、実際に進められる条件かを判断してください。
説明が分からなければ署名を急がず相談する
説明を受けても費用が分からない、契約書を持ち帰って確認できない、名目が途中で変わるといった場合は、一度立ち止まって整理します。
無料相談を受けたことを理由に、納得していない契約を急ぐ必要はありません。
確認したい条項を示し、担当者へ書面やメールで回答を求めると、口頭の行き違いを防ぎやすくなります。
それでも法律上の判断が難しい場合は、契約書を用意して弁護士などに相談してください。
不審な貸付けや強い取り立てを受けている場合は、公的機関が案内する相談先も確認できます。
サービスを申し込む相談と、トラブル解決の相談を分けて動くことが大切です。
ファクタリングを使った後の回収と資金管理
入金できた後まで含めて予定を立てると、ファクタリングを一時的な資金不足への対応として判断しやすくなります。
2社間では回収した代金の送金が必要な契約が多く、本来の売掛金入金日を忘れてはいけません。
利用前に管理の方法を決めておきましょう。
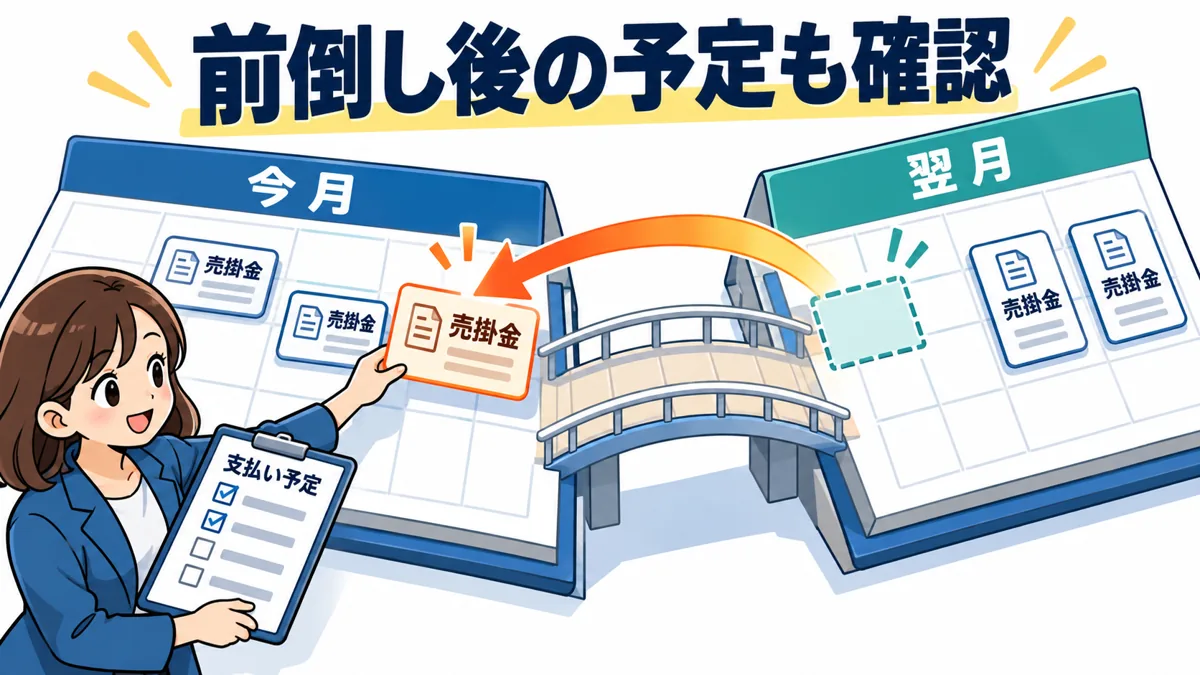
見積もり中と契約済みの請求書を分けて管理する
複数社から見積もりを取ることと、同じ請求書を複数社へ売ることは違います。
契約先を決めたら対象債権を明確にし、ほかの担当者が同じ債権で手続きを進めないよう共有します。
管理表には、売掛先、請求番号、額面、支払期日、相談先、契約日、入金日、精算日を記載します。
相談中、審査中、辞退、契約済み、精算済みの状態を分けておくと、複数案件でも混同を減らせます。
契約の変更や返品・値引きが起きたときは、元の請求額から何が変わったかを記録します。
勝手に相殺して処理せず、契約に従って相談先へ連絡してください。
回収した代金を別の支払いに使わない
2社間で自社が売掛先から代金を回収する契約では、そのお金を契約に沿ってファクタリング会社へ送金します。
銀行口座に入っていても、自由に使える資金と同じ扱いにはできません。
入金予定日、送金期限、振込先、社内承認の担当者をあらかじめ決めておきます。
経理担当だけでなく、口座を操作する人にも対象の入金を共有すると、誤って他の支払いへ回すことを防ぎやすくなります。
売掛先からの入金が遅れたときも、問題が解決するまで放置せず、契約に従って状況を連絡します。
回収不能時の負担と、連絡や送金の義務は別の項目です。
資金化しなかった売掛金と翌月の支払いを並べる
今回の買取で足りるかだけでなく、売却せず残した売掛金、翌月の売上入金、給与、仕入れ、税金などを並べます。
前倒しで使ったお金を、本来の入金日にもう一度使えるものとして計算しないでください。
不足が続く場合、回収までの期間、固定費、取引条件、利益率などを見直す必要があります。
一度の資金化で支払期限を守れる場合と、構造的に支出が収入を上回る場合では、必要な対策が違います。
無料の見積もりで条件を確認した結果、手取りが不足する、費用負担が大きいと分かったら、契約を見送ることも判断の一つです。
利用すること自体を目的にせず、事業の資金計画に合うかで決めましょう。
| 管理項目 | 記載例・考え方 |
|---|---|
| 請求番号・売掛先 | どの債権かを特定する |
| 相談と契約の状態 | 審査中/辞退/契約済み等を分ける |
| 入金予定・送金期限 | 売掛先入金日と精算期限を両方記載 |
| 費用と手取り | 最終見積もりの数字を残す |
| 変更事項 | 返品、値引き、支払遅延等の連絡を記録 |
| 担当者 | 口座確認・契約・送金の担当を共有 |
ファクタリング審査なし・無料申込のよくある質問
最後に、申込前に迷いやすい点を質問形式で整理します。
無料という案内や最短時間は、手続きを始めるきっかけにはなりますが、それだけで結果や適用条件が決まるわけではありません。
自分の請求書と希望日を具体的に伝え、回答をもとに検討してください。
信用情報を見ない会社なら無審査ということ?
いいえ。
信用情報の照会と、売掛金の実在や回収見込みの確認は別です。
融資とは異なる審査を行うサービスでも、本人確認や請求書の確認があります。
過去の借入が気になるならその点を質問し、売掛先や事業の取引資料を用意して相談しましょう。
審査なしと読み替えず、必要な確認に対応することが大切です。
無料審査なら利用するまで一円もかからない?
無料とされている工程の範囲によります。
審査料が0円でも、契約した場合の買取手数料、資料を取得する実費、その他の費用が発生する場合があります。
申込前に無料の範囲を聞き、審査後は最終見積もりの受取額を確認します。
契約前の辞退と契約後の解除も、同じ条件とは限りません。
通帳なしや請求書だけで申し込める会社はある?
必要書類はサービスごとに異なります。
書類が少ない窓口でも本人確認や取引の根拠を確認する場合があるため、「請求書だけ」という表現だけで判断しないでください。
通帳を使っていないネット銀行なら、どの形式の入出金明細を提出できるかを聞きます。
資料がない場合は理由を説明し、代わりに何を使えるかを確認しましょう。
土日や深夜なら審査を省いて振り込んでもらえる?
曜日や時間帯を理由に審査がなくなるわけではありません。
フォームの受付、審査の実施、契約確認、振込対応はそれぞれ時間帯が違う場合があります。
土日に必要なら金曜までに資料をそろえるなど、前倒しで相談できると選択肢を整理しやすくなります。
審査完了後の振込対応を、土日深夜に初回申込みからすべて完了する保証として扱わないようにしましょう。
会社員の給料を売る方法も同じサービス?
本記事が扱うのは事業の売掛債権で、会社員の給与債権を対象とするサービスではありません。
金融庁は給与ファクタリングについて、貸金業に該当する取引を無登録で行う業者への注意を促しています。
生活費が足りない場合に、事業者向けファクタリングと混同して申し込まないでください。
個人の生活資金の相談は、勤務先の制度や公的な生活相談の窓口など、事情に合う相談先を検討します。
出典:金融庁:事業債権・給与債権のファクタリングに関する注意喚起
審査に不安があるときはどこから始めればいい?
まずは対象の請求書、希望する手取り額、必要な日時を整理し、自分の事業区分を受け付ける会社へ相談します。
オンラインで進めたいならQuQuMo、法人として相談したいならファクタープラン、無料審査の案内を確認して検討したいならPMGなど、条件に沿って候補を絞れます。
個人事業主ならラボルなどの対象条件も確認できます。
掲載した7社は審査なしの会社ではありません。
無料の範囲を把握して相談・見積もりへ進み、提示された費用や入金予定に納得できる場合に契約する、という順番で判断しましょう。
審査なしを探し続けるより、無料で確認できる範囲を使って自社の条件を知ることが、具体的な検討につながります。
審査の有無、相談費用、契約手数料、入金後の義務を分けて確認し、必要な資金を無理のない条件で確保できるかを判断してください。