
PR
3社間ファクタリングで即日入金を目指すなら、売掛先の承諾・審査資料・契約・銀行への反映をそろえることが重要です。
本記事では、ファクタープラン、PMG、ベストファクター、ビートレーディング、日本中小企業金融サポート機構の5社を紹介します。
5社すべてが3社間の即日入金を約束しているわけではありません。
ファクタープランは数日〜1週間程度、ベストファクターは最短3日〜の案内があり、今日必要な資金と数日後でもよい資金を分けて検討します。
売掛先に通知せずに急ぎたい場合は2社間ファクタリング即日のおすすめ、方法を広く探す場合はファクタリング即日のおすすめが参考になります。
申込対象や書類に不安があるならファクタリング審査甘い会社を探すときのおすすめ、週末に必要なら土日のファクタリングおすすめも確認できます。
各社の公表情報は2026年10月30日に確認しました。
料金・対象・営業時間は変更される場合があるため、申込時の見積もりと案内を優先してください。
承諾がこれからの場合は、数日以上の準備期間を見込む必要があります。
| 会社・紹介へ | 対象 | 3社間の入金日程 | 費用の見方 |
|---|---|---|---|
| ファクタープラン | 法人 | 3社間は数日〜1週間程度かかる場合あり | 3社間の費用は個別見積もり |
| PMG | 法人・個人事業主の事業資金を相談 | 3社間は取引先の承諾と契約調整に左右される | 契約方式・債権内容による個別見積もり |
| ベストファクター | 法人・個人事業主の事業債権を相談 | 3社間専用ページは最短3日〜を案内 | 3社間は2%〜。金額・審査で変動 |
| ビートレーディング | 法人・個人事業主・フリーランス | 契約後は原則即日振込の案内。3者間の契約完了日は個別 | 3者間の平均6.8%(2024年度実績)。固定料率ではない |
| 日本中小企業金融サポート機構 | 法人・個人事業主。売掛先は法人 | 通常の最短3時間案内と3者間の承諾日程は別 | 公表下限1.5%〜。3者間の適用条件は見積もりで確認 |
3社間ファクタリング即日おすすめ5選
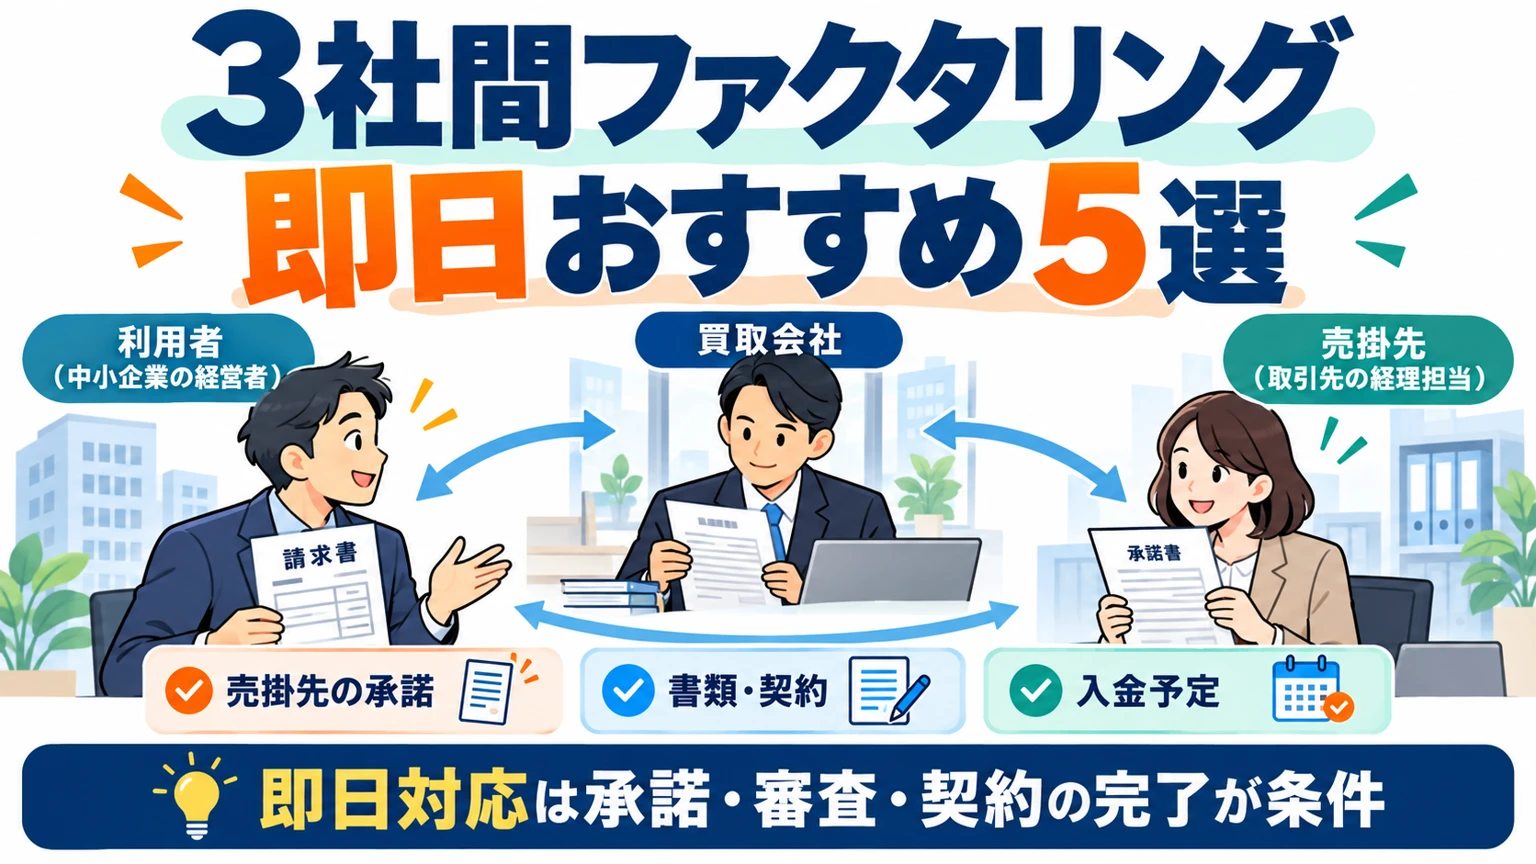
掲載するのは、3社間を取り扱うことを公式情報で確認した5社です。
掲載順は入金時間や審査通過率の順位を表すものではありません。
各社に共通する「最短即日」という表現だけでは、今回の3社間契約がその日に完了するかは判断できません。
方式別の所要日数と、担当者が回答する案件ごとの日程を優先してください。
ファクタープランの3社間ファクタリング
ファクタープランは、法人の売掛債権について2者間・3者間を案内している会社です。
3者間は売掛先への通知・同意が前提で、公式FAQでは数日から1週間程度かかる場合があるとしています。
そのため、サイトの「最短即日」という案内だけで3社間も当日入金になると判断せず、売掛先がいつ承諾できるかを伝えて相談します。
審査用と契約用で必要資料が分かれている点も、事前に押さえたい特徴です。
| 項目 | 3社間で確認したい内容 |
|---|---|
| 利用対象 | 法人 |
| 手数料 | 3社間の費用は個別見積もり |
| 入金までの見方 | 3社間は数日〜1週間程度かかる場合あり |
| 必要書類 | 審査時:通帳の写し3ヶ月分、契約書・請求書・発注書等。契約時:会社謄本・法人印鑑証明書・代表者の本人確認資料等 |
| 相談のポイント | 法人の書類と売掛先の承諾日程をまとめて相談 |
| 売掛先の対応 | 通知・承諾と支払先の変更に必要な手続きを確認 |
相談時には「法人で、3社間を希望している」「売掛先の担当者とは連絡が取れる」「承諾手続きはこれから」と、現在の段階を具体的に伝えましょう。
請求書を送るだけで全部の準備が終わるとは限りません。
社内で証明書の取得を担当する人と、売掛先への説明を担当する人を決めておくと、審査後の手続きを進めやすくなります。
本日中の資金が必要でも、取引先の決裁が翌日以降なら、その日程を隠さず相談してください。
3社間の入金見込みと、別の方式にした場合の見積もりを分けて受け取ると判断しやすくなります。
PMGの3社間ファクタリング
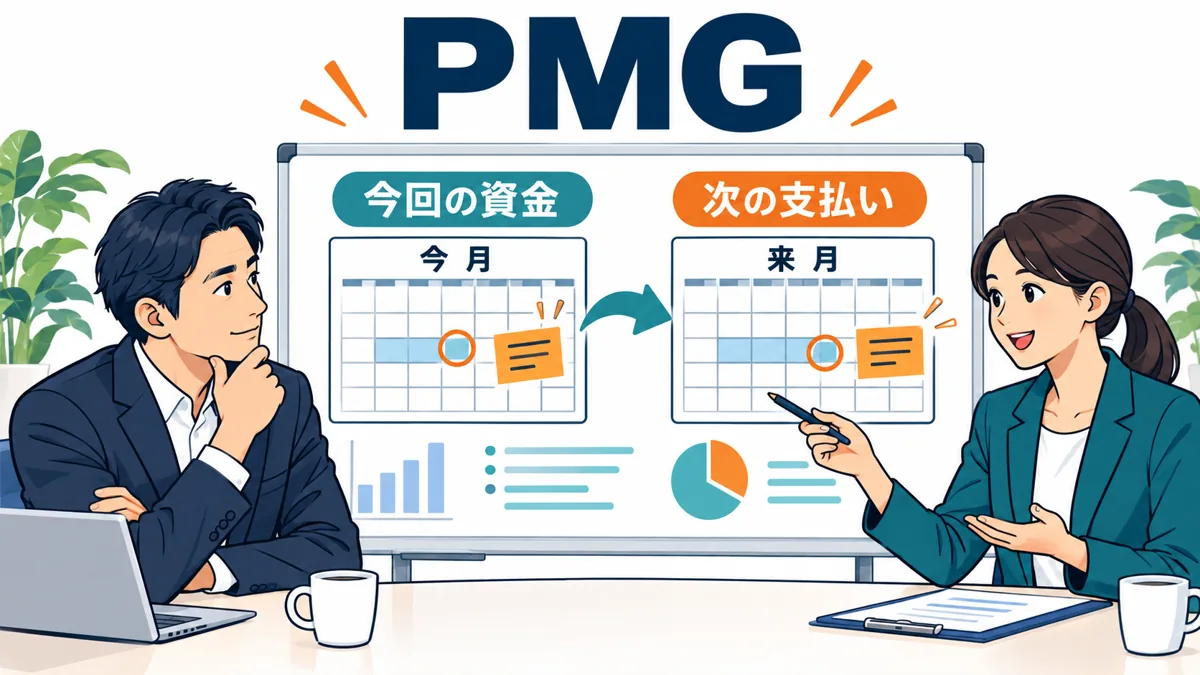
PMGは、利用者・PMG・売掛先の3者で進めるファクタリングを案内しています。
支払期日には売掛先からPMGへ直接支払う方式なので、利用者が回収代金を中継する手間を減らせます。
公式の方式別説明では、3社間は承諾の調整が必要で、2社間より資金化に時間がかかると説明しています。
急ぐ案件ほど、買取代金の振込だけでなく、売掛先への説明、承諾、口座変更のどこまで終わっているかを共有することが大切です。
| 項目 | 3社間で確認したい内容 |
|---|---|
| 利用対象 | 法人・個人事業主の事業資金を相談 |
| 手数料 | 契約方式・債権内容による個別見積もり |
| 入金までの見方 | 3社間は取引先の承諾と契約調整に左右される |
| 必要書類 | 請求書等の債権資料、入出金・事業状況の資料、売掛先の承諾に必要な書類を個別に案内 |
| 相談のポイント | 売掛先との連携と支払先変更まで相談 |
| 売掛先の対応 | 通知・承諾と支払先の変更に必要な手続きを確認 |
取引先が複数ある場合は、どの会社の請求書なら承諾の相談を進めやすいかを整理しておきます。
例えば、担当者と日常的に連絡を取っている売掛先と、窓口が固定されておらず返答に時間がかかる売掛先では、同額の請求書でも手続きの進み方が違います。
売却する債権を選ぶ際は、連絡の取りやすさだけでなく、金額・支払期日・入金後の資金残高も合わせて検討します。
PMGへの相談では、取引先にまだ伝えていないことを含め、連絡の範囲を先に打ち合わせておくと説明の重複を防げます。
ベストファクターの3社間ファクタリング
ベストファクターは、3社間専用ページで承諾取得から契約、買取代金の入金、売掛先からの直接支払いまでを説明しています。
同ページの入金速度は最短3日からで、承諾取得などによって数日から1週間程度かかる案内です。
今回は3社間の相談先として掲載しており、3社間で即日入金を保証する会社として紹介しているわけではありません。
手数料を抑えながら数日の準備期間を確保できる場合に、候補として検討できます。
| 項目 | 3社間で確認したい内容 |
|---|---|
| 利用対象 | 法人・個人事業主の事業債権を相談 |
| 手数料 | 3社間は2%〜。金額・審査で変動 |
| 入金までの見方 | 3社間専用ページは最短3日〜を案内 |
| 必要書類 | 請求書・入出金履歴・本人確認などの基本資料に加え、売掛先への通知・承諾関係の書類を確認 |
| 相談のポイント | 金額別の料率と日程を並べて検討 |
| 売掛先の対応 | 通知・承諾と支払先の変更に必要な手続きを確認 |
同社の3社間の料金表では、100万円未満は2〜15%、100万円以上500万円未満は2〜13%、500万円以上1,000万円未満は2〜10%、1,000万円以上は2〜8%の目安を示しています。
これは金額だけで料率が確定する表ではありません。
売掛先の信用や債権の内容などを踏まえた見積もりで判断します。
「最短6時間」など別のページにある全体の案内と、3社間専用ページの条件は分けて読むことが重要です。
支払期限まで数日あるなら、3社間の受取額と準備に必要な時間を確認し、期日に間に合う計画で申し込みましょう。
ビートレーディングの3社間ファクタリング
ビートレーディングは2者間と3者間の両方を説明し、3者間では売掛先への連絡が必要と案内しています。
公式FAQにある3者間の平均手数料6.8%は2024年度の実績であり、すべての人に同じ料率が適用されるものではありません。
また、契約締結後は原則即日振り込む案内がある一方、17時以降の契約では金融機関によって翌日の反映になる場合があります。
「申込当日に3者間契約まで完了できるか」と「契約後いつ振り込まれるか」を分けて聞くと、予定を整理できます。
| 項目 | 3社間で確認したい内容 |
|---|---|
| 利用対象 | 法人・個人事業主・フリーランス |
| 手数料 | 3者間の平均6.8%(2024年度実績)。固定料率ではない |
| 入金までの見方 | 契約後は原則即日振込の案内。3者間の契約完了日は個別 |
| 必要書類 | 口座の入出金履歴、請求書等の債権資料が基本。3者間の承諾・契約資料は担当窓口で確認 |
| 相談のポイント | 金額に合う窓口と担当者への相談を重視 |
| 売掛先の対応 | 通知・承諾と支払先の変更に必要な手続きを確認 |
公式サイトには金額や利用者区分ごとの窓口があります。
オンライン申請の最短時間を、そのまま3者間の所要時間として使わないようにしましょう。
売掛先が法人か、いくらをいつまでに受け取りたいか、承諾の相談が可能かを最初に伝え、今回の取引に対応する窓口で進めます。
継続取引の請求書であれば、過去の入金履歴や発注時のやり取りも整理しておくと、債権の内容を説明しやすくなります。
契約書を確認したあとに修正が必要になると入金予定も変わるため、社内で契約を確認する人の予定まで合わせておきましょう。
日本中小企業金融サポート機構の3社間ファクタリング
日本中小企業金融サポート機構は、売掛先の承諾を得る3者間契約を取り扱っています。
公式サービス案内では、2者間は急ぎの資金調達、3者間は費用を抑えたい場合に向くと区別しています。
通常の申込みで表示される審査最短30分・入金最短3時間は、売掛先の承諾に必要な時間まで保証するものではありません。
今回希望する3者間について、資料と承諾手続きが整った後の入金予定を聞きましょう。
| 項目 | 3社間で確認したい内容 |
|---|---|
| 利用対象 | 法人・個人事業主。売掛先は法人 |
| 手数料 | 公表下限1.5%〜。3者間の適用条件は見積もりで確認 |
| 入金までの見方 | 通常の最短3時間案内と3者間の承諾日程は別 |
| 必要書類 | 直近3ヶ月の口座入出金履歴、請求書・契約書など。3者間の承諾関係の資料は別途確認 |
| 相談のポイント | 手取り額と売掛先への説明を整理して相談 |
| 売掛先の対応 | 通知・承諾と支払先の変更に必要な手続きを確認 |
主な審査資料が2点と案内されていても、3者間の通知や承諾書が不要になるわけではありません。
請求書の内容を証明する資料と、売掛先が支払先の変更に対応するための資料を分けて管理しておくと、次に何を提出するのかが分かりやすくなります。
同機構のオンラインサービス「FACTOR⁺U」と、担当者に相談する通常のサービスは同一の申込条件とは限りません。
3者間の相談では、サービス名や窓口を取り違えず、売掛先に説明する順序や担当者の連絡範囲も一緒に確認してください。
3社間ファクタリングの仕組みと2社間との違い
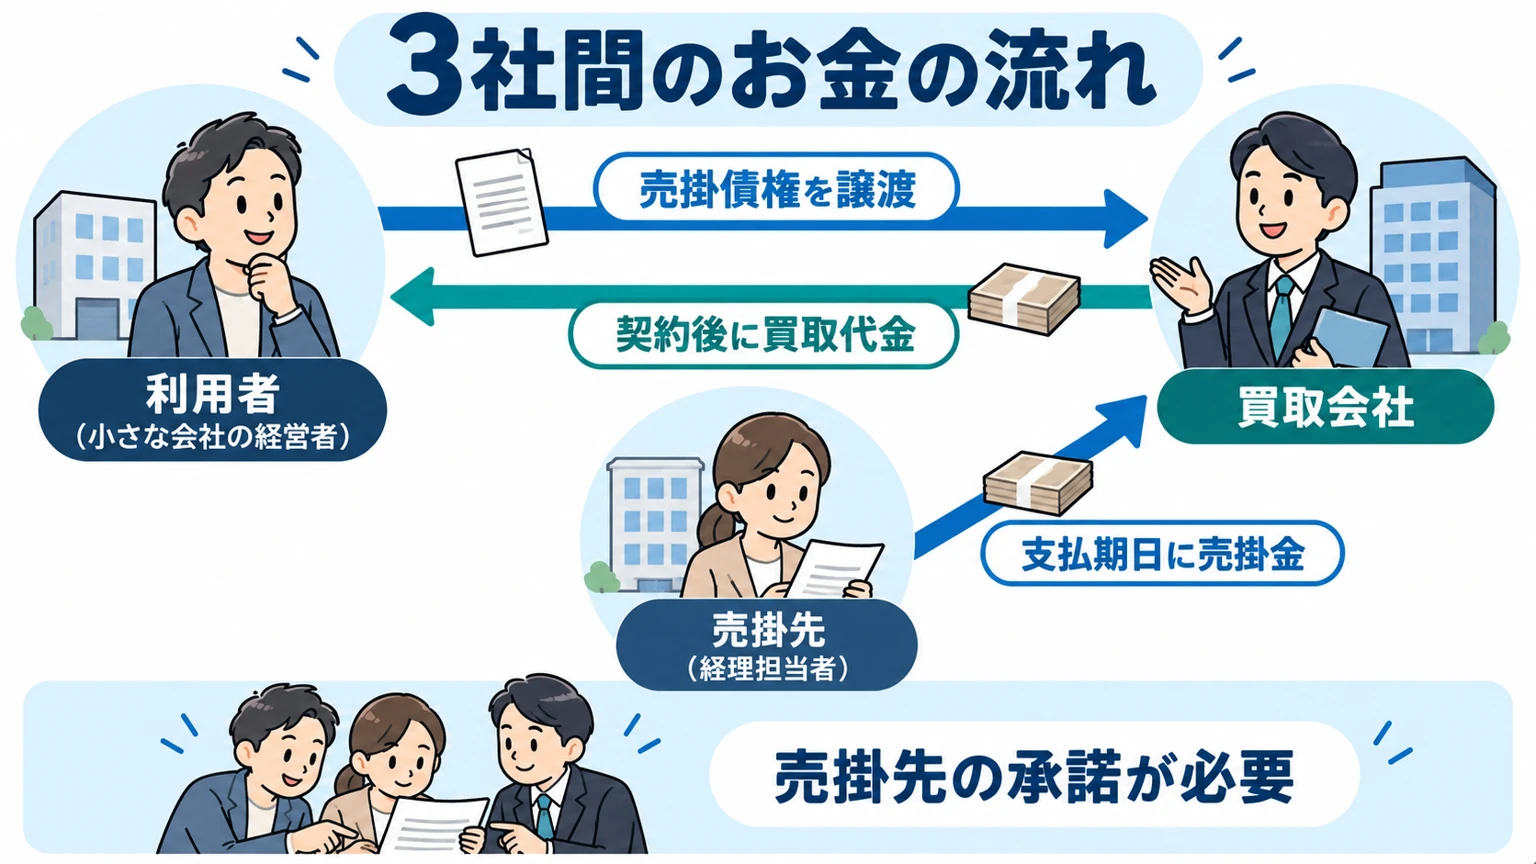
利用者・買取会社・売掛先の3者が関わる
3社間ファクタリングは、売掛金を持つ利用者、売掛金を買い取るファクタリング会社、代金を支払う売掛先が関わる方式です。
利用者は売掛債権を売却して支払期日より前に資金を受け取り、売掛先は承諾した内容に従って買取会社へ代金を支払います。
三つの会社からお金を借りる制度でも、三つのファクタリング会社を同時に使う契約でもありません。
実務では、売掛先の営業担当者と経理担当者が別にいることがあります。
取引内容の確認は営業担当、振込先の変更は経理担当、承諾の決裁は責任者というように、会社の中でも役割が分かれます。
担当者に事情を話せたことと、会社として承諾が完了したことは区別しておきましょう。
誰が何を確認するかを把握するほど、手続きの見通しが立てやすくなります。
| 関係者 | 主な役割 | 事前にそろえる情報 |
|---|---|---|
| 利用者 | 債権の内容を説明し、売却条件に合意する | 請求書、希望する手取り額、必要日 |
| 買取会社 | 審査・買取条件の提示・契約・振込 | 必要資料、承諾書式、手続きの締切 |
| 売掛先 | 債権内容や譲渡を確認し、支払先を変更する | 決裁者、支払日、経理処理の締切 |
買取代金を受け取る日と売掛先が支払う日は別
例えば、来月末に支払われる請求書を今月売却すると、審査と契約が完了した後に買取会社から利用者へ買取代金が入ります。
来月末の売掛金の支払期日には、売掛先から買取会社へ契約に沿った代金が支払われます。
利用者が受け取るのは、請求額から手数料などを差し引いた買取代金です。
3社間で重要なのは、売掛先の支払日を早めてもらうことではなく、債権の譲渡と支払先の変更に対応してもらうことです。
別途合意がない限り、期日まで前倒しする話とは分けて説明します。
資金繰り表には「今月の買取代金」と「来月の本来の入金が自社に入らないこと」の両方を反映させます。
同じ売掛金を、前払いの収入と通常入金の収入に二重計上しないことが大切です。
2社間は通知の有無、3社間は承諾と直接支払いがポイント
一般的な2社間は、利用者と買取会社で契約し、売掛先から利用者に入った代金を契約どおり買取会社へ送る形です。
3社間は売掛先が手続きに関わるため、利用者だけで進行を決められません。
一方で、債権の存在や支払いを確認しやすく、費用を抑えられる場合があります。
どちらが常に優れているわけではなく、支払期限、売掛先との関係、費用、社内の処理負担で選びます。
今日の支払いが迫っていて売掛先の承諾がこれからなら、3社間だけに絞ると時間切れになることもあります。
数日の余裕があり、取引先の協力が見込めるなら3社間を検討しやすくなります。
| 判断する項目 | 2社間の一般的な形 | 3社間の一般的な形 |
|---|---|---|
| 売掛先への通知 | 原則として通知せず進める方式 | 通知・承諾を得て進める |
| 売掛金の回収 | 利用者が受け取り、買取会社へ送金 | 売掛先から買取会社へ直接支払い |
| 日程を左右する人 | 主に利用者と買取会社 | 売掛先の担当者・決裁者も関係 |
| 費用 | 回収リスク等により高めになりやすい | 承諾・直接回収により抑えやすい |
| 合いやすい状況 | 急ぎ、売掛先への連絡が難しい | 取引先の協力があり、費用も重視 |
3社間ファクタリングを即日で進めるための条件
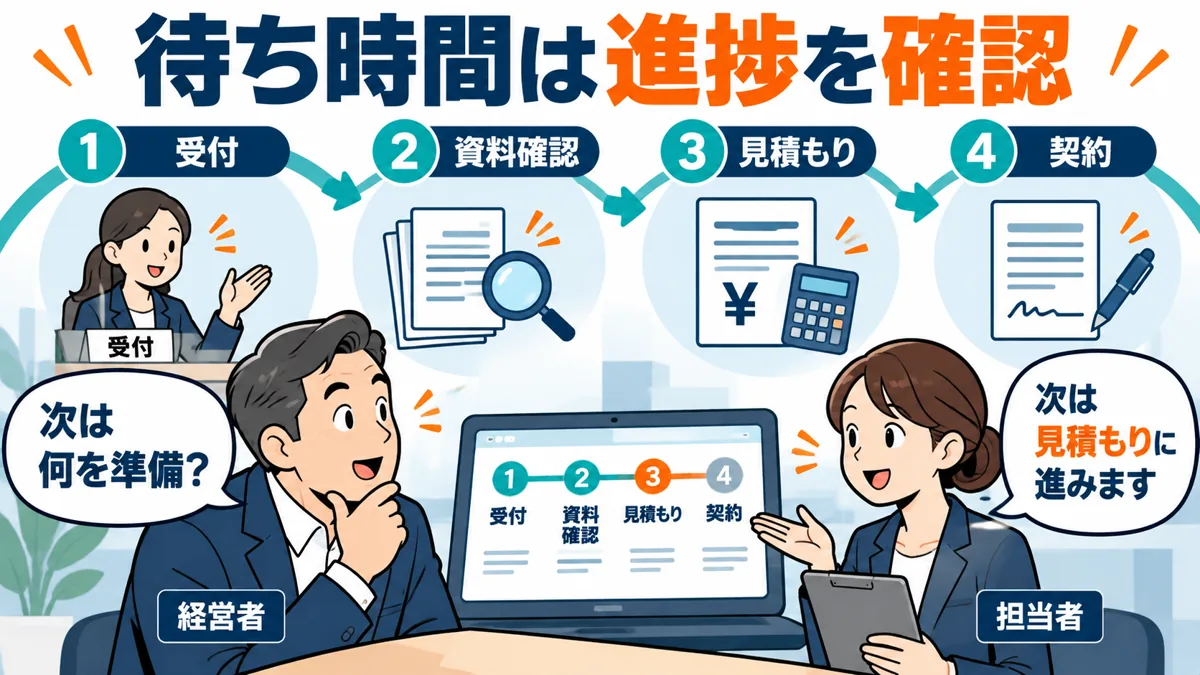
売掛先の承諾を取れる日程が決まっている
3社間で日数がかかりやすいのは、買取会社の審査だけでなく、売掛先への説明と社内承認です。
担当者が休み、決裁者が出張、承諾書に法務確認が必要といった事情があれば、利用者の書類がそろっていても当日には終わりません。
即日を相談するなら「売掛先は協力してくれると思う」という段階から進め、必要な書式を誰が確認し、いつ返送できるかを聞いておきます。
ただし、正式な通知や承諾書の作成を自己判断で先走ると、買取会社の指定と合わず再提出になることがあります。
まず担当者から必要な手順を聞き、売掛先に渡す資料と説明内容をそろえましょう。
すでに承諾が取れている場合でも、その書類が今回の債権、買取会社、金額に対応しているかを確認します。
過去の別契約への承諾が、そのまま使えるとは限りません。
審査結果だけでなく3者の契約が完了している
「審査に通った」と連絡が来ても、その時点で買取代金を使えるわけではありません。
提示された条件を利用者が確認し、売掛先との承諾や必要な契約手続きを終え、買取会社が振込できる状態になる必要があります。
代表者が契約する会社では、外出先でも内容を確認できるか、本人確認の追加対応ができるかまで考えておきます。
電子契約を使う場合は、受信メールを見られる人と署名する人が違わないようにします。
予定を聞くときは「今日できますか」だけでなく、「審査資料は提出済みで、承諾書は何時に戻る予定です。
契約は何時までに終えればよいですか」と具体化しましょう。
条件に納得できていないのに急いで署名する必要はありません。
時間の見込みと契約内容の確認は同時に進めることができます。
振込実行と自社口座への反映を分けて確かめる
買取会社が送金手続きを行った時刻と、自社口座に残高として反映される時刻には差が出ることがあります。
利用する銀行、口座の種類、メンテナンス、振込時刻などによって条件が変わるため、契約完了が夕方になる場合は翌営業日の扱いも確認します。
例えば、ビートレーディングは契約後の原則即日振込を案内しつつ、17時以降の契約では銀行によって翌日の反映になる可能性を説明しています。
この時刻を他社すべての締切として扱わないでください。
支払先へ連絡するときも「審査は終わった」「振込予定」「入金を確認した」のどの段階かを正しく伝えます。
当日中に送金する必要があるなら、受け取る口座だけでなく、自社から支払先へ再度振り込む際の利用限度額や操作権限も確認しておくと安心です。
初回申込みと承諾済みの案件では進め方が違う
初めて3社間を利用する場合は、会社情報の確認、取引の説明、売掛先の承諾、契約書の確認が重なるため、日程に余裕を持つ方が進めやすくなります。
一方で、すでに継続取引があり、売掛先の手続きも把握できている案件では、今回の請求書と契約条件の確認に集中できる場合があります。
ただし、継続利用でも新しい売掛金の審査や確認が省略されるとは限りません。
金額や入金期日、売掛先の状況が変われば追加資料が必要になります。
次の表は判断のための例であり、特定の会社の当日入金を保証する基準ではありません。
自社がどの段階にいるかを整理してから相談すると、回答が具体的になります。
| 申込時点の状態 | 進めること | 入金日程の考え方 |
|---|---|---|
| 承諾書の書式も未確認 | 買取会社と売掛先の窓口を決める | 即日を前提にせず承諾に必要な日数を確認 |
| 売掛先に説明済み・社内決裁待ち | 決裁者と返答予定日を確認 | 返答日以降の契約・振込を組み立てる |
| 指定の承諾手続きが完了 | 審査・契約の残りを確認 | 当日対応の可否を具体的に相談 |
| 契約完了・振込待ち | 振込実行時刻と口座反映を確認 | 着金を確認してから支払いへ進む |
3社間ファクタリング会社を選ぶときの比較ポイント
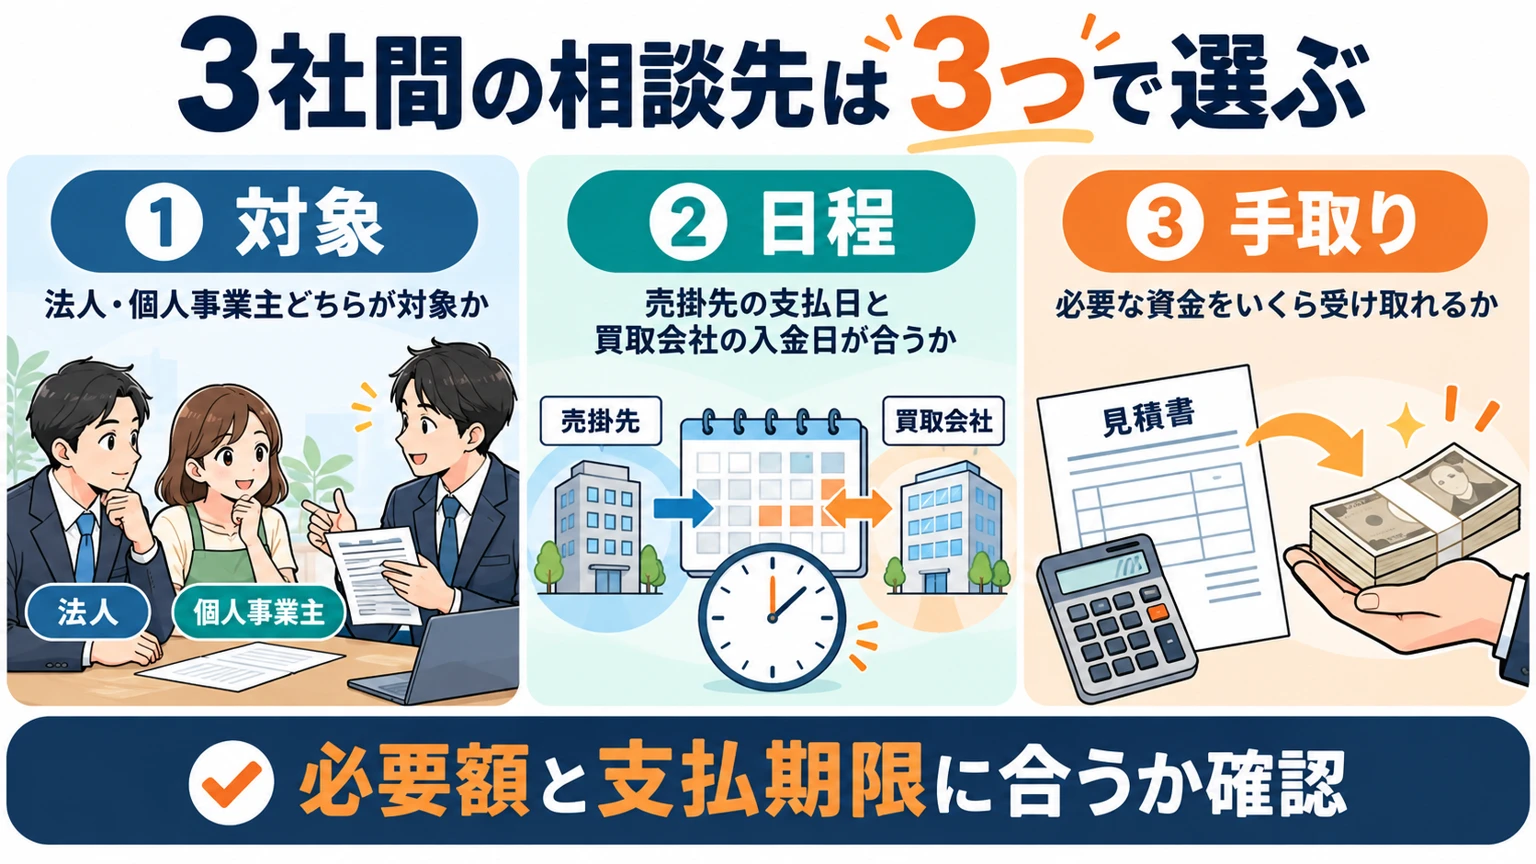
3社間の取扱いと利用対象が合っているか
ファクタリングという名前だけでは、3社間が選べるとは限りません。
2社間専用のオンラインサービスや、法人のみを対象にした会社、個人事業主も申し込める会社があります。
利用者が個人事業主でも、売掛先は法人に限る条件もあります。
本記事では、法人向けのファクタープランと、個人事業主を含めて相談できる会社を分けて掲載しました。
対象に合わない窓口へ急いで資料を送るより、申込み前に利用形態を確認する方が効率的です。
同じ会社に複数のサービスがある場合は、広告の遷移先や申込画面が今回の3社間を受け付ける窓口かも確認します。
小口の自動審査ページで判断に迷ったら、担当者がいる相談窓口に「3社間での契約を検討している」と伝え、必要な手続きを案内してもらいましょう。
料率だけでなく今日使える金額と受取日をそろえる
条件を比べるときは、各社に同じ請求書、希望する手取り額、入金希望日を伝えます。
ある会社には100万円の請求書、別の会社には支払期日が遠い200万円の請求書を送ると、料率の違いが会社の違いなのか債権の違いなのか分からなくなります。
見積もりには、売却する額面、手数料、その他費用、当初の振込額、留保金がある場合の返還条件を並べましょう。
受取額が大きくても支払期限の翌日に入るなら、その支払いには使えません。
逆に、最短の入金だけを選んで手数料が高くなれば、翌月の資金が不足する場合があります。
会社名の知名度だけで決めず、自社の金額と日程に置き換えた一覧を作ると判断しやすくなります。
売掛先に誰が何を説明するのか明確か
3社間では、買取会社の対応の速さに加え、売掛先への説明をどう進めるかが重要です。
利用者から先に相談するのか、担当者が同席して説明するのか、書面やメールの案内があるのかを聞いておきます。
特に、売掛先にファクタリングの利用経験がない場合、単に「口座が変わります」と伝えるだけでは、なぜ変更するのか、二重に支払う心配はないのかと確認が増えることがあります。
対象の請求書、債権の譲渡先、支払金額、支払日、振込先を整理した資料を用意できれば、説明の行き違いを減らせます。
必要以上に経営事情を広く共有する必要はありません。
どの相手にどの資料が必要かを決め、関係者の範囲で正確に説明しましょう。
今回の請求書だけか継続分まで含むか
契約の対象が今回の請求書だけなのか、特定の売掛先に対する将来の債権まで含むのかで、次回以降の管理が変わります。
見積もりの金額が希望どおりでも、契約書の対象範囲が想定より広い場合は、そのまま進めず説明を求めてください。
複数の売掛先をまとめる契約では、どの請求書がどの支払日に対応するかを一覧にしておきます。
一部を売却しない場合は、元の入金口座へ支払う債権との区別も必要です。
継続利用の最低期間、途中でやめる場合の扱い、書類の更新頻度、支払先を元に戻す際の手順なども、利用開始前に確認できます。
費用だけでなく、後から事務負担が増えないかという視点も持つと、利用後の運用まで含めて選べます。
3社間ファクタリングの申込みから入金までの流れ
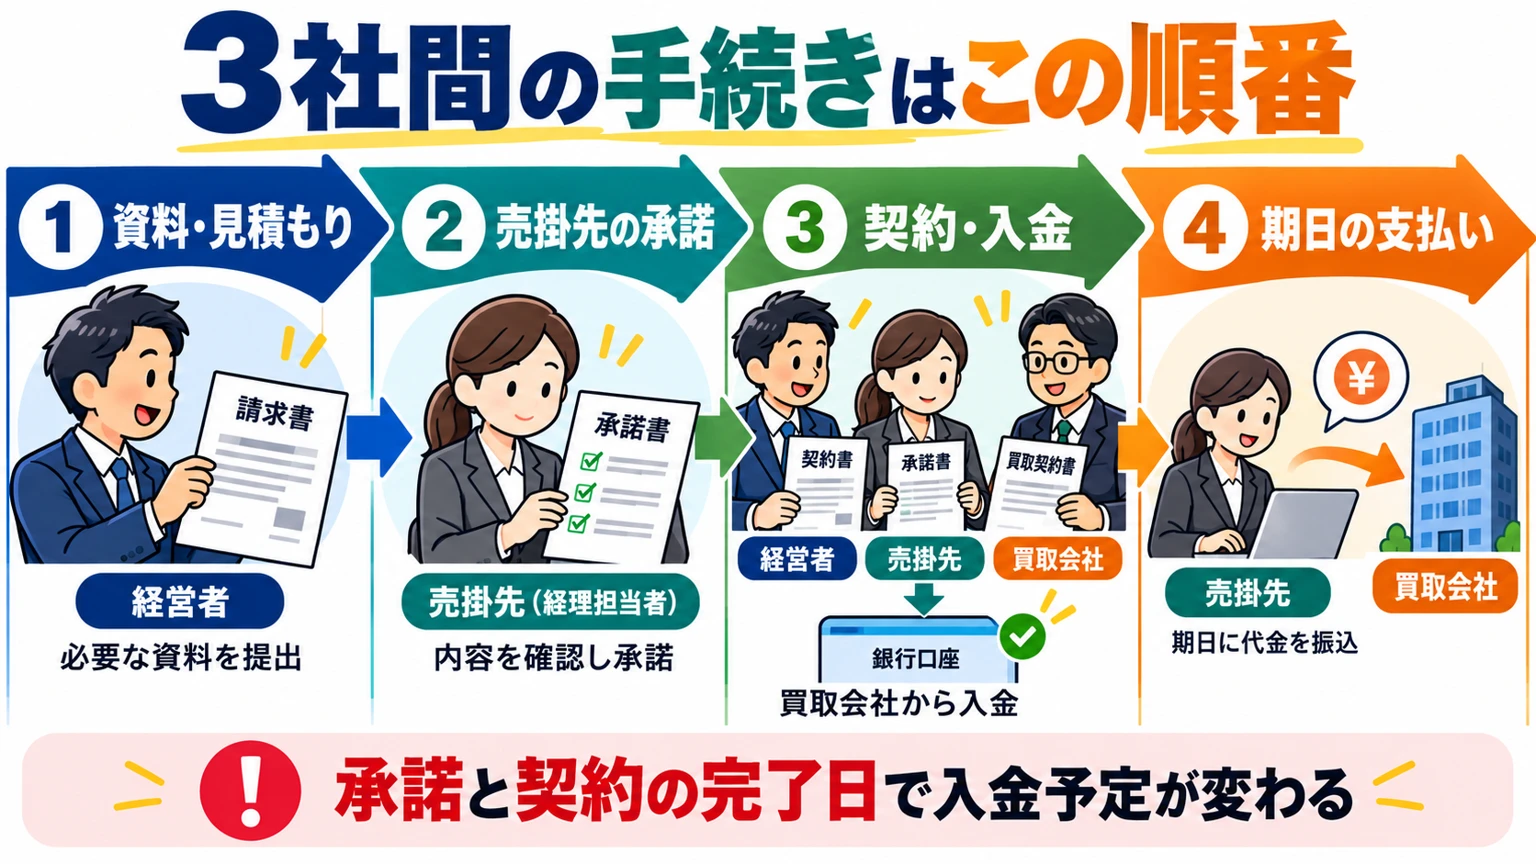
最初に必要額・期限・売却候補の請求書を整理する
最初の相談では、売上の総額よりも、実際にいくら不足しているかを明確にします。
例えば「請求書は300万円あるが、今週必要なのは仕入れ代金の120万円」というように、額面と必要額を分けて伝えます。
希望する入金日は、できれば早い方がよい日と、これ以上遅れると支払いに間に合わない日を分けます。
今日と明日のどちらでもよいのか、今日の15時までに必要なのかで、提案の前提が違います。
売却候補の請求書は、金額、入金予定日、売掛先名、検収の完了状況、他社への譲渡の有無を一覧にします。
この段階で作る一覧は、社内の資金繰りを把握するためのものです。
金額を大きく見せたり、未確定の請求を確定債権として記載したりせず、資料で説明できる内容にします。
| 相談メモの項目 | 記入例 | 準備する目的 |
|---|---|---|
| 必要な手取り額 | 120万円 | 手数料控除後でも支払いに足りるかを見る |
| 最終期限 | 金曜日の午前中 | 承諾・契約・着金を逆算する |
| 債権の額面 | 150万円 | 売却額の候補を決める |
| 本来の入金日 | 翌月末 | 資金化で前倒しする期間を把握 |
| 売掛先の窓口 | 経理担当者、承認責任者 | 通知と口座変更の相談先を確かめる |
| 現在の契約 | 他社譲渡なし/既存契約あり | 二重譲渡を防ぐ |
資料を提出し3社間の条件で見積もりを受ける
窓口から案内された方法で、請求書や通帳などを提出します。
メール添付、アップロード、オンライン面談など、会社ごとに方法が違うため、指定された経路を使います。
送付後は、必要なページが抜けていないか、画像が読めるかを確認します。
通帳は表紙だけでなく、求められた期間の入出金が確認できることが重要です。
審査中に追加質問が来た場合は、担当者の質問に対する根拠資料を添えて返答します。
説明が長くなる場合は、取引の開始、納品、請求、入金予定の順にまとめると分かりやすくなります。
見積もりを受け取ったら、3社間の契約条件になっているかを確認します。
売掛先の承諾が取れない場合の2社間見積もりが同時に出ることもあるため、方式を見失わないようにしましょう。
売掛先の承諾と契約の内容を照合する
見積もりと進め方が整理できたら、買取会社の案内に従って売掛先の承諾を進めます。
債権を特定する情報は、利用者が持つ請求書、買取会社の契約書、売掛先の経理データで一致している必要があります。
同じ取引でも、注文番号と請求書番号が別になっている場合があります。
どの番号を使えば特定できるかを確認し、金額や支払日の表記をそろえます。
売掛先から修正依頼が来たら、利用者だけで契約書の文言を書き換えず、買取会社へ共有します。
書面の修正が条件や日程に影響する場合があるためです。
契約を終える前には、署名・押印や本人確認が必要な人の対応が残っていないかを点検します。
未完了の作業が一つでもあると、振込の指示が出せないことがあります。
買取代金の着金を確認し売掛金の支払日を管理する
買取代金が自社口座に反映されたら、見積もりどおりの金額かを確認します。
差がある場合は、手数料や振込費用、留保金などの内訳を担当者に確認してください。
その後も、取引自体がすべて終わったわけではありません。
売掛先が本来の支払日に正しい口座へ支払えるよう、経理上の変更が反映されているかを管理します。
対象外の請求書まで口座を変更しないよう、債権ごとに一覧を残しておくと確認しやすくなります。
入金予定日が近づいたら、必要に応じて担当者間で支払いの認識を確認します。
すでに振込データを作成済みの場合には、変更が間に合うかどうかを早めに調整することが大切です。
売掛先への通知・承諾を進める方法
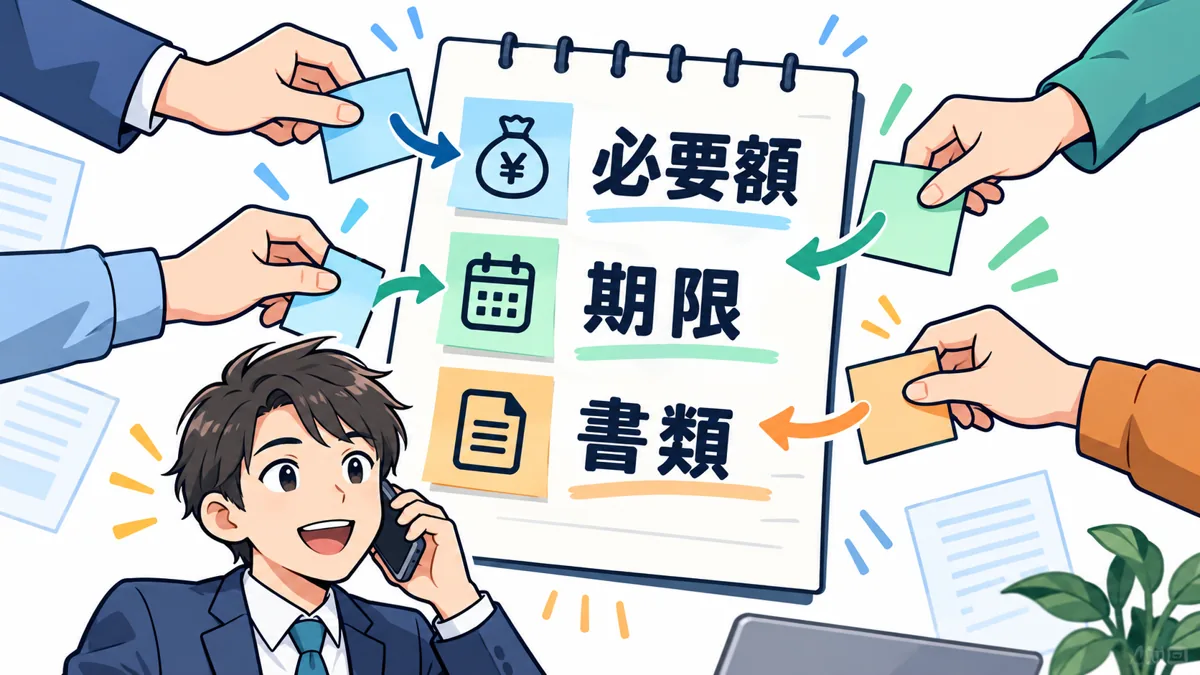
いつもの取引担当と経理・決裁者をつなぐ
売掛先への相談は、普段の取引窓口を通すと、取引の背景を共有しやすくなります。
ただし、営業担当者が理解してくれたとしても、承諾書の発行や振込先変更を判断できるとは限りません。
経理部門や管理部門、代表者など、社内でどこへ回す必要があるかを聞きましょう。
最初に確認したいのは、指定の承諾書があるか、外部の書式を受け付けられるか、何日までに申請すると今月の支払いに反映できるかという点です。
会社によっては、振込先の登録変更に別の申請書や印鑑が必要な場合もあります。
債権譲渡への承諾だけで支払いの設定まで自動的に変わると考えないことが大切です。
やり取りは日時と担当者を記録し、返答を待つ項目を一つのメモにまとめておくと、確認の漏れを防げます。
支払日と対象請求書を明確にした説明文を用意する
売掛先へは、対象となる請求書と変更をお願いしたい点を簡潔に伝えます。
資金調達の事情を必要以上に長く話すより、何の債権を誰に譲渡し、どの支払いについて確認してほしいかを明確にした方が、経理担当者は処理を判断しやすくなります。
以下は事前相談のための説明例です。
法的な効力を整える正式な通知書・承諾書の代わりになるものではなく、実際の書面は買取会社の指定と取引内容に合わせてください。
請求額や支払期日に変更がある案件では、その事実を省かずに記載します。
相手が以前の請求書を見ている場合は、最新版との違いを説明することも必要です。
いつもお世話になっております。
当社発行の請求書[番号・発行日]に係る売掛債権[金額・支払期日]について、[買取会社名]への譲渡を検討しております。
対象債権の確認、譲渡に関する承諾、および支払先変更のお手続きについて、担当部署と必要書類をご教示いただけますでしょうか。
現時点で予定している支払期日は[日付]です。
金額・期日の変更をお願いするものではありません[該当する場合のみ記載]。
正式な書面と振込先は、内容を確認のうえ改めてお送りいたします。
債権・相手方・支払い条件をそろえて通知する
通知書や承諾書では、債権の対象が特定できることが重要です。
会社名だけが書かれていて、どの月のどの請求かが分からない書類では確認が増えます。
請求書番号、取引内容、金額、支払期日、譲渡先を整理し、複数の請求書をまとめるなら別紙の一覧との対応も確認します。
売掛先の名称は略称と正式名称が混在しないようにします。
支店名、担当部署、契約主体となる法人がそれぞれ違う場合は、どこが債務者なのかを確認してください。
口座情報は別の詐欺や誤送金の原因にもなり得るため、メールに書かれた変更だけを信じるのではなく、既知の連絡経路で当事者間の確認を取ります。
承諾済みの書類は、最終版の日付・署名・添付書類をそろえて保管し、修正前のファイルを誤って使わないようにしましょう。
| 確認欄 | 確かめること | 起きやすい行き違い |
|---|---|---|
| 当事者 | 利用者・買取会社・売掛先の正式名称 | 屋号と法人名の違い |
| 対象債権 | 請求番号・金額・取引内容 | 別の請求月の資料を添付 |
| 支払期日 | 何月何日に誰へ支払うか | 元の入金予定と変更後の認識が不一致 |
| 振込先 | 契約・通知に沿った口座 | 旧口座が支払システムに残っている |
| 署名等 | 必要な担当者・決裁者の対応 | 担当者の口頭了解だけで止まっている |
| 書式・到達 | 指定書式と受領の記録 | 送ったつもりで未着・未確認 |
承諾を得られないときは理由を分けて考える
売掛先からすぐに承諾が得られない場合は、内容に反対しているのか、社内手続きに時間が必要なのかを確認します。
書式が合わないだけなら調整で進む可能性がありますが、社内規定で受け付けていない、経理処理の締切を過ぎているなど、当日には解決できない理由もあります。
返答を急かし続けるより、必要な確認事項と返答予定日を決め、買取会社に状況を共有する方が現実的です。
3社間で進められない場合は2社間や別の債権を相談する余地がありますが、すでに通知した内容や締結した契約を無視して切り替えることはできません。
現在の契約状況を担当者に伝え、どの手続きまで戻す必要があるかを確かめてから次の方法を検討します。
3社間ファクタリングで必要な書類
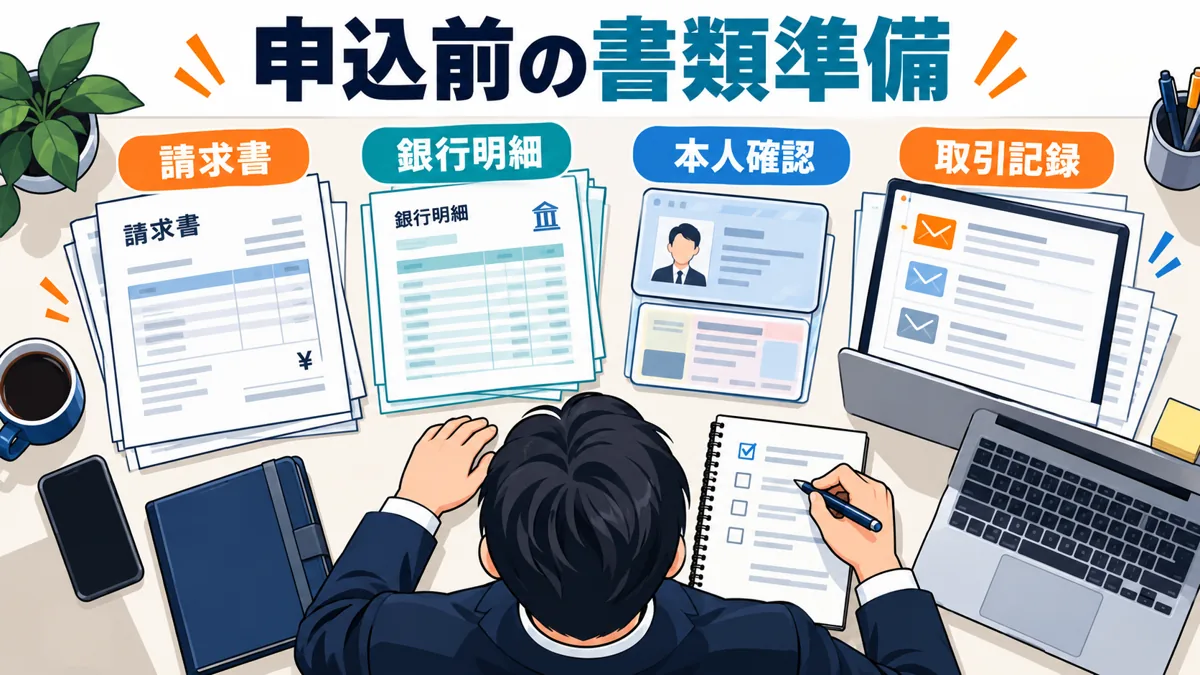
請求書だけでなく納品・検収の状況を説明できるようにする
請求書は、誰にいくら請求しているかを示す中心的な資料です。
ただし、書類があるだけで請求内容が確定しているとは限りません。
注文書、契約書、納品書、検収書、業務完了の連絡など、取引の実態を確認できる資料を求められる場合があります。
建設の出来高請求や分割納品では、どこまで完了した分の請求なのかが重要です。
まだ完了していない作業を、完了済みの請求として提出しないようにします。
返品、値引き、手直し、相殺などで金額が変わる可能性がある場合は、申込時に共有します。
後で売掛先の説明と食い違うより、最初に事情を整理した方が審査を進めやすくなります。
電子請求書の場合も、請求先、日付、番号、金額、期日が読める形で準備してください。
通帳の入出金で継続取引と支払い状況を示す
通帳やネットバンキングの明細は、これまで売掛先からどのように支払われていたかを確認する資料になります。
請求書の名義と入金明細の名義が異なる場合には、収納代行会社経由、親会社による一括支払いなどの事情を説明できるようにします。
過去の入金額が請求額と違う場合も、振込手数料の控除、複数請求の合算、相殺など、理由が分かる資料を用意します。
提出期間は会社ごとに違います。
直近3ヶ月と指定された場合に、入金があった一日分だけを切り出すと、必要な確認ができない場合があります。
加工や改ざんはせず、必要なページやデータ形式を窓口で確認して提出します。
機密性の高い資料なので、送付先を確認し、正式な受付経路を使いましょう。
契約時の会社資料と本人確認も先に準備する
審査で請求書と通帳を提出していても、契約時に会社や代表者の確認資料が必要になることがあります。
法人では履歴事項全部証明書、印鑑証明書、代表者の本人確認書類など、個人事業主では本人確認や事業を示す資料などが求められる場合があります。
必要書類の種類や有効期間は、利用する会社の案内に従います。
古い証明書を手元に持っていても、それが今回の契約に使えるかは先に確認してください。
会社の住所や代表者が変更されたばかりの場合、請求書、登記事項、口座名義の情報が異なることがあります。
変更の経緯を説明できる資料をそろえておきましょう。
売掛先側にも承諾のための社内資料が必要な場合があるため、自社だけでなく相手の準備日程も確認します。
ファイル名と請求書一覧をそろえて確認を減らす
書類を送るときは、同じ名前の画像を何枚も添付するより、資料の種類と対象期間が分かる名前にすると整理しやすくなります。
例えば「請求書_取引先A_10月分」「入出金明細_8月から10月」「検収記録_案件番号」のように分けます。
提出先の指定がある場合はそちらを優先します。
複数の請求書があるなら、一覧の番号と添付ファイルの番号を対応させてください。
どの資料がどの債権の証拠かが分かれば、追加確認のやり取りを減らせます。
スマートフォンで撮る場合は、四隅が入っているか、光で文字が飛んでいないか、金額や日付が読めるかを確認します。
修正版を再送した場合は、何が変わったかを短く書き添えます。
古い版を前提に審査や承諾が進むことを防ぐためです。
| 資料の種類 | 主な内容 | 不足を防ぐチェック |
|---|---|---|
| 債権の資料 | 請求書・契約書・注文書 | 相手、金額、期日が一致している |
| 取引の実態 | 納品・検収・業務完了の記録 | 完了分と未完了分を分けている |
| 入出金 | 通帳・銀行明細 | 指定期間と口座名義が確認できる |
| 本人・会社 | 本人確認・登記・印鑑関係 | 有効期間と現況が合っている |
| 承諾関係 | 通知・承諾書・支払先変更資料 | 指定書式と承認者の対応を確認 |
| 既存契約 | 他社譲渡や担保の契約資料 | 今回売却できる債権か判断できる |
3社間ファクタリングの手数料と受取額
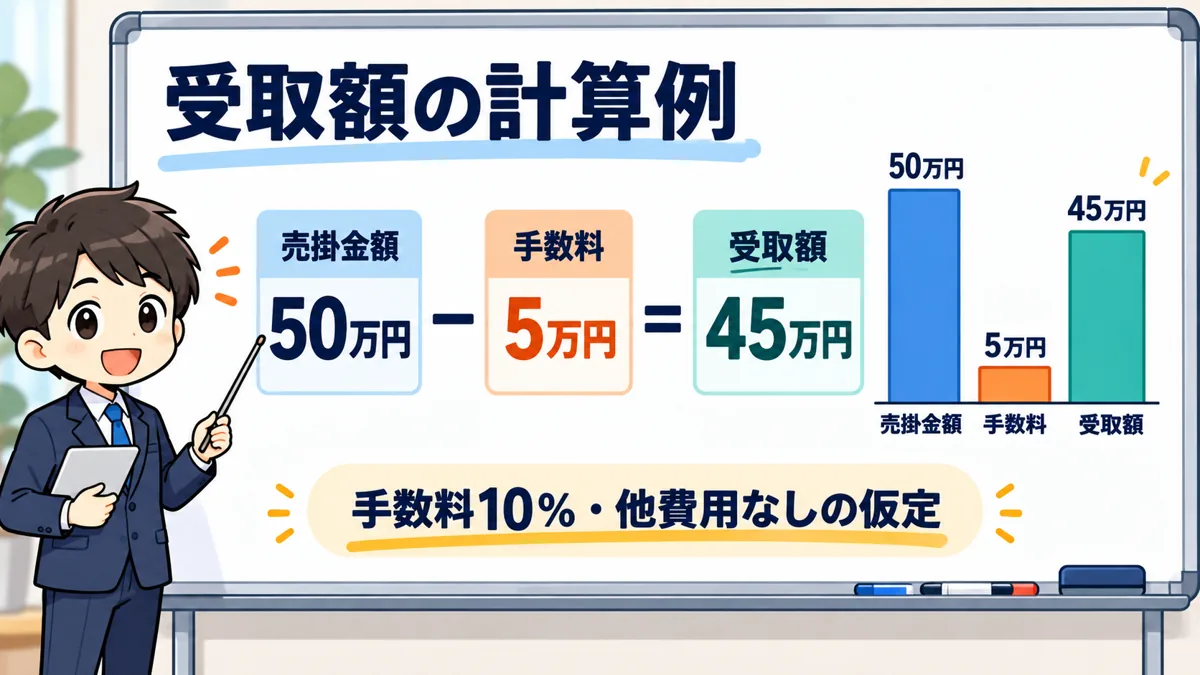
売掛先の確認と直接回収が費用に影響する
3社間では、売掛先が債権の譲渡を把握し、買取会社へ直接支払う形を整えます。
買取会社から見ると、債権の存在や支払いの認識を確認しやすく、利用者が回収した代金を送金しないリスクも抑えやすいため、2社間より低い手数料になる場合があります。
ただし、3社間という方式だけで最安の条件が決まるわけではありません。
金額、支払期日までの期間、売掛先の状況、資料の内容によって見積もりは変わります。
高額な売掛金でも、取引内容が不明確、金額が未確定、支払いをめぐる争いがある場合には、希望する条件で買い取られないことがあります。
料金を評価するときは、方式の一般的な傾向と、自社に提示された実際の条件を分けて判断します。
下限料率と平均実績をそのまま自社に当てはめない
「2%〜」という表示は下限の案内で、全案件に2%が適用される固定料金ではありません。
また、「平均6.8%」という表示は過去の一定期間の実績で、その数字を上限や契約の保証と考えることはできません。
本記事では、ベストファクターの3社間下限と、ビートレーディングの2024年度平均を別の種類の数字として掲載しています。
日本中小企業金融サポート機構の1.5%〜も、3者間の全案件がその料率になるという意味ではありません。
各社から自社の債権について条件を受け取り、最終的な手取り額で比べましょう。
手数料の安さだけで申込みを決めず、必要額に足りるか、期限までに受け取れるかを同時に確認することが大切です。
| 表示の種類 | 読み方 | 確認したいこと |
|---|---|---|
| 下限「○%〜」 | 条件によってそれ以上になる | 自社の債権に適用する率はいくらか |
| 金額別の範囲 | 額面の区分ごとの目安 | 区分内のどの条件になるか |
| 平均実績 | 過去の取引を集計した値 | 集計期間と、自社の見積もりとの差 |
| 個別見積もり | 提出資料と条件に基づく提示 | 費用総額・振込額・有効期限 |
| 初期費用0円 | 初期費用の項目が無料 | 買取手数料等が別に発生するか |
額面100万円・300万円・1,000万円の計算例
受取額を大まかに考える基本式は「売却する債権の額面−買取手数料−その他費用」です。
次の表は、手数料以外の費用や留保金がない場合の計算例であり、掲載会社がこの条件で契約するという見積もりではありません。
例えば300万円の債権を5%で売却すると、手数料は15万円、受取額は285万円です。
必要な支払いが290万円なら、審査が通っても5万円不足します。
率の差が小さく見えても、金額が大きいほど手取りの差は広がります。
一方で、日程が合わない見積もりは当日の支払いには使えません。
同じ表に入金予定日も書き込み、金額と期限の両方を満たす条件を選びましょう。
| 額面 | 手数料率の仮定 | 手数料 | 受取額(他費用なし) |
|---|---|---|---|
| 100万円 | 3% | 3万円 | 97万円 |
| 100万円 | 5% | 5万円 | 95万円 |
| 100万円 | 8% | 8万円 | 92万円 |
| 300万円 | 3% | 9万円 | 291万円 |
| 300万円 | 5% | 15万円 | 285万円 |
| 300万円 | 8% | 24万円 | 276万円 |
| 1,000万円 | 3% | 30万円 | 970万円 |
| 1,000万円 | 5% | 50万円 | 950万円 |
| 1,000万円 | 8% | 80万円 | 920万円 |
留保金がある場合は当初の振込額を別に見る
契約によっては、額面全額を一度に前払いせず、一部を留保して、売掛先からの回収後に精算する条件があります。
この場合、最終的な受取総額が十分でも、最初に口座へ入る金額が支払いに足りないことがあります。
見積もりには、当初の振込額と後日の精算額を分けて書いてもらいましょう。
例えば額面100万円、手数料5万円、留保金10万円という仮定なら、当初の振込額は85万円です。
留保金が契約どおり全額戻る場合の最終受取総額は95万円ですが、当日に使えるのは85万円です。
留保金の有無、返還時期、控除される条件、精算報告の方法を確認します。
振込料、登記関連費用、事務費用など、別項目の費用がある場合も含めて一覧にしてください。
不明な控除がある状態で署名せず、金額を説明してもらってから判断します。
出典:金融庁「高額な手数料によるファクタリングの利用に関する注意喚起」
3社間ファクタリングの審査で整理すること
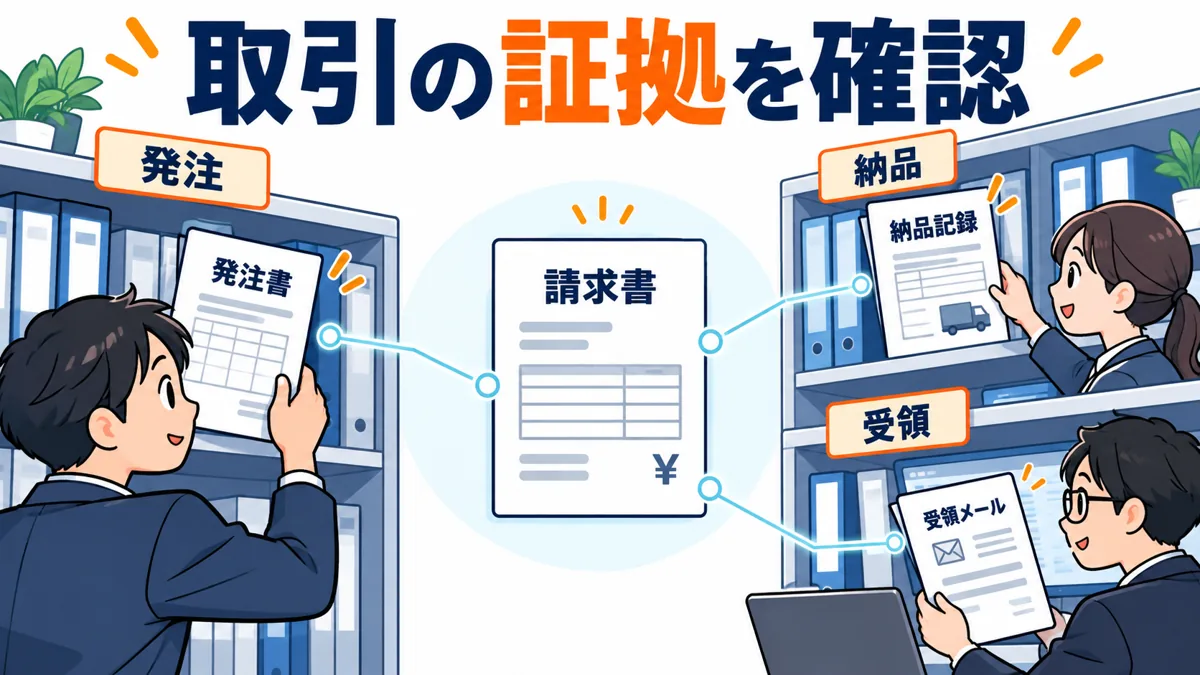
請求書の金額と完了した仕事が対応しているか
請求書の体裁が整っていても、仕事が未完了、返品が予定されている、金額について相手と争いがあるといった事情があれば、回収額が変わる可能性があります。
申込時には、どこまで納品・検収が済んでいるか、支払う金額が確定しているかを説明します。
複数の作業を一枚にまとめた請求書なら、完了部分と未完了部分を分けられるかも相談してください。
売掛先に確認することと、利用者の資料を省略することは別です。
相手が承諾に前向きでも、請求番号、対象期間、金額が食い違えば照合が必要になります。
追加で求められた資料は、何の確認に使うのかを聞くと整理しやすくなります。
見せたくない情報が含まれる場合も、自己判断で重要箇所を消さず、提出範囲を担当者と調整しましょう。
売掛先の支払能力と過去の入金を説明する
売掛金を期日どおり回収できるかは、買取条件を判断する材料の一つです。
過去の継続取引があれば、請求書と銀行明細の対応を一覧にすると、いつ請求していつ支払われたかを説明できます。
初めての売掛先だから一律に利用できないとは限りませんが、履歴が少ない場合は契約や発注の経緯を補う資料が必要になることがあります。
過去に遅延があったときは、単なる銀行休業日の違いか、請求内容の修正が原因か、支払い能力に問題があったのかを分けて伝えます。
会社の規模や知名度だけで審査結果が決まるわけではありません。
今回の債権の条件、支払期日、相殺や返品の予定なども含め、正確な資料で相談します。
別の会社へ売却した請求書を重ねて使わない
同じ請求書で複数社の見積もりを受けることと、同じ売掛債権を複数社へ譲渡することは違います。
契約済みの債権を未契約のように提出してはいけません。
他社のファクタリング、融資の担保、包括的な債権譲渡などがある場合は、その契約が今回の請求書にも及ぶかを確認します。
請求書を別の番号で作り直しても、同じ取引の債権であることは変わりません。
社内に複数の担当者がいるなら、誰がどの債権で相談しているかを共有します。
会計上の売掛残高と、すでに売却した債権の一覧を合わせると、重複を見つけやすくなります。
既存契約との関係を自分で判断できないときは、契約書を示して説明を求めます。
問題が解消する前に新しい契約へ進むことを避けましょう。
| 審査前の論点 | 用意する材料 | 説明する内容 |
|---|---|---|
| 実在性 | 請求・発注・納品・検収の資料 | 何をいつ完了し、いくら請求したか |
| 回収予定 | 支払条件と銀行明細 | いつ、誰が、いくら支払うか |
| 変更の可能性 | 返品・値引き等の連絡 | 請求額が今後変わる可能性 |
| 権利関係 | 他社契約と債権一覧 | 譲渡済み・担保設定済みか |
| 承諾日程 | 担当者と決裁の流れ | いつ正式な承諾を得られるか |
業種・金額・事業形態に合わせた3社間の使い方
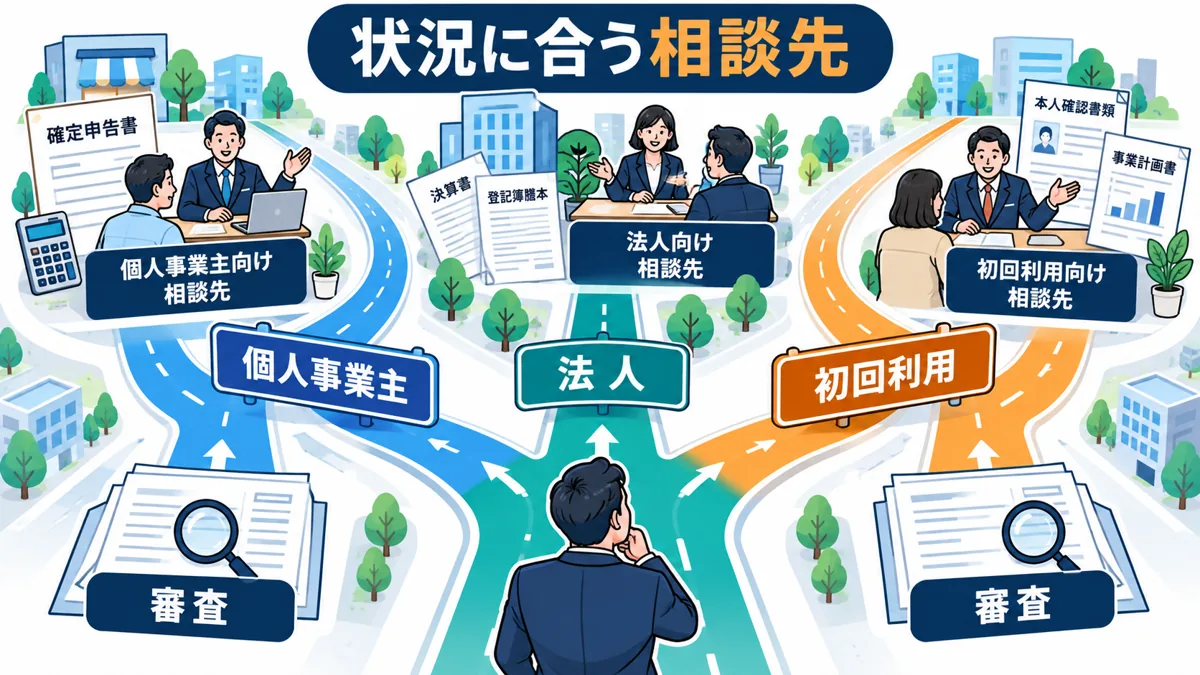
個人事業主は利用者と売掛先の条件を分けて確認
個人事業主が法人に発行した請求書と、一般消費者に対する代金請求では、取扱いが異なる場合があります。
「個人対応」と書かれていても、個人向けの生活資金を扱う意味とは限りません。
本記事の5社でも、ファクタープランは法人が対象です。
個人事業主は、自分が申込対象かに加え、売掛先の事業形態や最低買取額が条件に合うかを先に確認しましょう。
少額の請求書では、数%の手数料だけでなく、固定の事務費用や書類取得の実費が手取りに与える影響も大きくなります。
例えば額面20万円の請求書で1万円の固定費が別にかかるという仮定なら、それだけで額面の5%に相当します。
料率が低く見えても、固定費込みの実際の振込額を確認することが重要です。
小規模な事業ほど、取引先一社との関係が売上全体に影響する場合もあります。
承諾を頼む際は、営業担当と経理担当の役割を把握し、突然の口座変更として受け取られないよう段取りを組みます。
建設・運送は検収と締め日のずれを整理する
建設では、完成・出来高・検収など、請求できる範囲が契約により異なります。
運送でも、月末締めの運賃と、別途確定する追加料金が混在することがあります。
まず、今回売却する金額が確定しているかを確認し、未確定分を含めた請求を確定債権として説明しないことが大切です。
元請けや荷主が大きな会社でも、経理の締め日を過ぎると支払先変更の反映が翌回になる場合があります。
相手の社内手続きに必要な日数を先に聞いておきます。
外注費や燃料費など当月の支払いに使う場合は、売掛金の一部を前倒しした後、次の工事や運行に必要な資金が残るかも計算します。
現場担当者が納品を認めていることと、本社経理が支払先変更を承認したことは同じではありません。
買取会社に連絡を任せる範囲も含め、双方の窓口を決めて進めましょう。
製造・卸売は返品・値引き・相殺の予定を確認
製品を出荷した後でも、不良品の返品、数量差による値引き、仕入代金との相殺などで最終的な受取額が変わることがあります。
売掛債権を買い取る会社は、請求書の額面だけでなく、実際に回収できる金額を確認します。
返品期間や相殺の取り決めがあるなら、取引基本契約や直近の精算書を用意してください。
例えば請求額300万円のうち20万円が値引き予定なら、その事情を伝えず300万円全額を確定債権として扱わないようにします。
値引きの確定後にどの金額を対象にできるかを相談します。
仕入れ資金を作る目的なら、今回の手数料を払った後も、その商品の利益が確保できるかが判断材料です。
売上が増えても費用が利益を上回る使い方は継続しにくくなります。
発注量の変化や季節性も含めて資金繰り表を作り、一時的な入出金のずれを埋める使い方になっているかを確認しましょう。
創業直後や赤字でも、対象債権と資金計画を具体化する
創業直後は取引履歴が短いため、契約・納品・請求の流れを一式で説明できる資料が役立ちます。
会社設立前の経歴だけでなく、今回の事業取引が確認できることが重要です。
赤字や借入があることだけで、すべての会社が同じ判断をするとは限りません。
一方で、3社間なら必ず利用できるということでもありません。
売掛先の承諾と買取会社の審査は別の条件です。
必要な金額、支払いの期限、資金不足が起きた理由、次の入金予定を分けて整理します。
「足りない分をすべて」と伝えるより、具体的な支払いと金額を示す方が相談を進めやすくなります。
売掛金がまだ発生していない開業資金は、通常の売掛債権の買取とは前提が異なります。
架空の請求書を作るのではなく、金融機関や公的な経営相談など、資金の目的に合う方法を検討してください。
通知・承諾・債権譲渡登記を整理する
支払先変更の連絡だけで法的な手続きが完了するとは限らない
債権の譲渡には、誰が債権者であることを誰に対して主張できるか、という対抗要件の問題があります。
営業担当者へ口頭で伝えるだけの連絡と、契約上必要な通知・承諾の手続きは区別します。
3社間では、売掛先から承諾を得る書式や通知方法を買取会社と調整します。
書面の宛先、債権の特定、日付、署名・押印など、指定された項目を確認してください。
経理システムの口座を変更したから承諾書が不要、逆に承諾書を受け取ったから銀行登録も終わっている、と考えないことが大切です。
法的な手続きと実際の支払い処理の両方をそろえます。
担当者からひな型を受け取ったら、対象の請求書と内容が一致しているかを照合します。
変更したい条項がある場合は、利用者だけで修正せず、関係する三者で確認しましょう。
債権譲渡登記は売掛先の承諾と同じものではない
法務省は、法人による金銭債権の譲渡について、登記により第三者への対抗要件を備える制度を説明しています。
登記があることは、その債権が実際に存在することまで証明するものではありません。
また、登記だけで債務者に対する対抗要件も自動的に備わるわけではなく、法務省の案内では、証明書を交付した通知や債務者の承諾などを別に説明しています。
3社間の売掛先承諾と登記は、目的や手続きが同じではありません。
今回の契約で登記を行うか、行う場合は費用と終了後の扱いを確認します。
登記不要と案内するサービスでも、本人確認、債権確認、承諾書が不要になるわけではありません。
「何が不要なのか」を限定して理解してください。
個別の権利関係に疑問があれば、契約書を用意して専門家へ相談しましょう。
取引基本契約の譲渡・相殺に関する条項を確認する
売掛先との基本契約に、債権譲渡についての取り決めや、事前承認を求める条項がある場合があります。
請求書だけを見て判断せず、取引開始時の契約も確認します。
条項があるから必ず利用不可、あるいは関係なく自由に進めてよい、と一律には決められません。
具体的な契約と法的な扱いを踏まえた確認が必要です。
3社間では相手の承諾を得るため、必要な社内承認や追加の合意書があるかを担当窓口へ聞きます。
取引先との関係を維持するためにも、約束された手順を無視して連絡を進めないことが大切です。
返品、値引き、相殺、支払留保などの取り決めも、回収額に関わります。
分からない条文を飛ばさず、今回の請求書への影響を説明してもらい、理解した条件で契約してください。
| 手続き・資料 | 役割 | 混同しやすい点 |
|---|---|---|
| 売掛先への説明 | 取引の目的と対応事項を伝える | 説明しただけで正式承諾とは限らない |
| 通知・承諾 | 債権譲渡に必要な手続きを行う | 銀行の口座登録とは別の確認 |
| 債権譲渡登記 | 第三者への対抗要件に関係 | 債権の実在を証明する制度ではない |
| 支払先の登録 | 期日に正しい相手へ支払う | 登録しただけで書面が不要にはならない |
| 元の取引契約 | 売掛先との約束を確認 | 譲渡以外の相殺・返品条項にも注意 |
入金後の管理と翌月の資金繰り
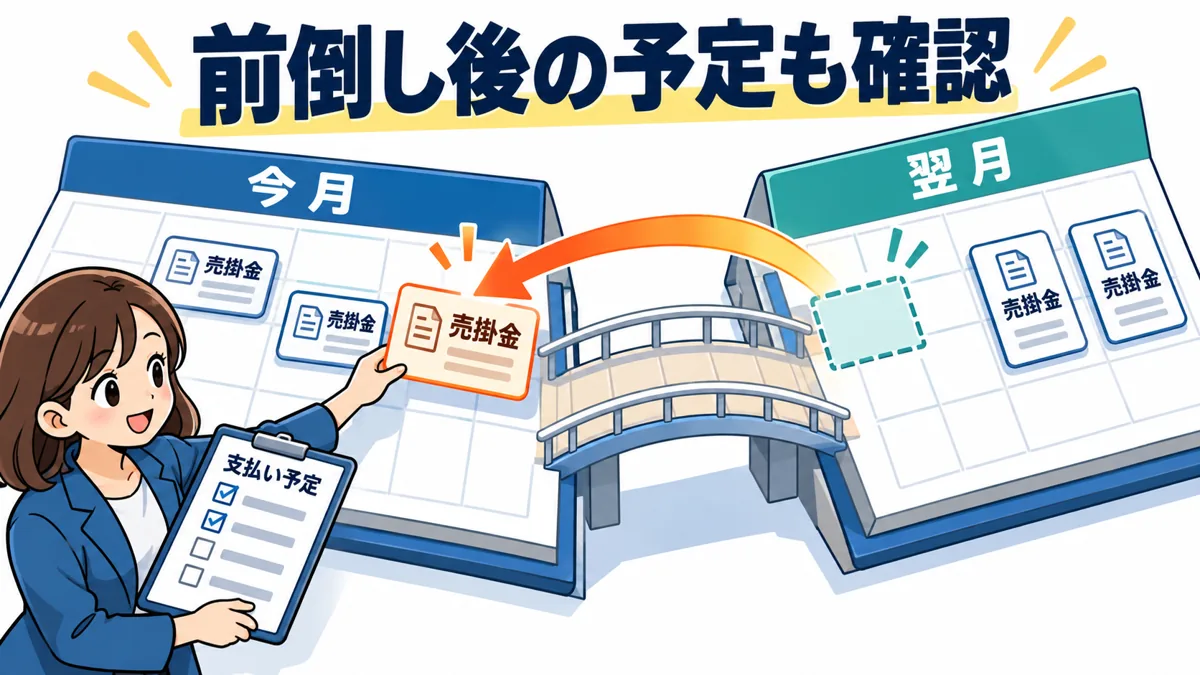
売掛先・請求番号・支払先を債権管理表に残す
買取代金を受け取った後も、売掛先の支払期日まで管理を続けます。
売却した請求書を通常の入金予定に残したままにすると、残高を多く見積もったり、再度売却の相談をしたりする原因になります。
管理表には売掛先、請求番号、額面、譲渡した金額、買取会社、契約日、受取額、本来の支払日を記載します。
一部だけ譲渡した場合は、残りの金額と支払先を明確にします。
営業担当にも、売掛先から何を聞かれたら誰に引き継ぐかを共有します。
経理担当だけが契約を把握していると、営業担当が従来の口座へ支払うよう案内してしまう可能性があります。
会計処理の仕訳や費用区分は、実際の契約と会計方針に沿って確認してください。
税理士などに相談する場合は、入金明細だけでなく契約書と費用明細を一緒に渡すと確認しやすくなります。
売掛先が旧口座へ支払ったら、使わずに担当者へ連絡
3社間で買取会社へ直接支払う予定でも、登録変更の行き違いによって利用者の旧口座に入ることがあります。
そのお金を自由に使える売上入金と考えず、契約に従って対応します。
請求番号、入金日、金額、振込名義を控えて買取会社へ連絡し、送金先や対応方法を確認してください。
相手の指示を記録し、売掛先にも今後の支払先を再確認します。
請求額の変更や返品が起きた場合も、自己判断で差額を相殺したり、別の請求書へ振り替えたりしないことが大切です。
譲渡した債権に影響するため、必要な合意や精算を担当者と確認します。
支払遅延が起きたときは、連絡を待つだけでなく、把握している事情を伝えます。
売掛先の信用リスクを誰が負うかと、利用者が負う連絡義務や表明保証は別の条項です。
前倒しした入金を翌月にもう一度数えない
ファクタリングは将来の入金を早める取引なので、その分の売掛金が本来の期日に自社へ入る予定は減ります。
目先の不足を解消した後、翌月の給与や仕入れに不足が出ないかを確認します。
次の表は、300万円の債権を手数料5%、その他費用なしで売却する仮定です。
利用すれば今月の残高は増えますが、翌月の売掛金入金は減り、費用15万円分だけ二ヶ月通算の残高も変わります。
未売却の売掛金、次の売上入金、仕入れや固定費を別に記載し、どの期間の不足を解消するのかを見ます。
毎月同じ不足が続くなら、支払条件や回収条件、利益率の見直しも必要です。
資金化できる額が大きいから全額売るのではなく、必要額と費用を踏まえて対象を決めます。
契約可能な範囲は会社ごとに異なるため、一部利用を希望する場合も先に相談しましょう。
| 資金の動き(仮定) | 利用しない場合 | 3社間で前倒しする場合 |
|---|---|---|
| 今月初めの資金 | 100万円 | 100万円 |
| 今月の買取代金 | 0円 | 285万円 |
| 今月の支払い | 200万円 | 200万円 |
| 今月末の計算上残高 | −100万円(支払資金が不足) | 185万円 |
| 翌月の対象売掛金入金 | 300万円 | 0円(買取会社へ支払い) |
| 翌月のほかの入金 | 200万円 | 200万円 |
| 翌月の支払い | 250万円 | 250万円 |
| 二ヶ月の計算上残高 | 150万円 | 135万円 |
この例は時期と費用の違いを示す計算です。
利用しない場合の今月末のマイナスは、実際には別の資金確保や支払調整が必要な状態です。
残高が一時的に増えたことだけで利益が増えたと考えず、期間を通した資金計画で判断してください。
3社間ファクタリングの契約前に確認する項目
運営会社名・対象債権・金額を最終書面で照合
サービス名と契約書の法人名が違う場合は、ブランドと運営会社の関係を確認します。
振込先が説明と違う名義になっているなど、不明な点があれば署名前に回答を求めてください。
対象の債権を特定する請求番号、売掛先、金額、期日を照合します。
今回の請求書だけのつもりでも、ほかの債権や将来の取引が対象に含まれる条項があるなら、意味を説明してもらいます。
費用の説明は口頭だけで終わらせず、契約書や最終見積もりにある金額と合わせます。
空欄の書面や、訂正前の古い金額の書面を、そのまま承認しないことが大切です。
電子契約の場合も、送信元と契約相手を確かめ、保存できる形式で控えを残します。
会社の担当者が変わっても契約を追えるよう、メールだけでなく管理フォルダへまとめて保管しましょう。
ノンリコースでも利用者の契約違反は別に考える
売掛先が支払えなくなった場合の負担と、利用者が架空の債権を譲渡した場合の責任は同じではありません。
「ノンリコース」と案内されていても、あらゆる責任が免除される意味ではありません。
契約書では、売掛先の不払い、返品や相殺、利用者の虚偽申告、二重譲渡などをどう扱うかを読み分けます。
買戻しや補償の義務があるなら、どの事由で発生するかを確認してください。
金融庁は、ファクタリングを装った違法な貸付けについて注意を促しています。
名称が売買でも、実際の負担や取引の内容が重要です。
判断が難しい条件があれば、急いで同意せず、契約書を持って専門家へ相談します。
売掛先が承諾したことだけで、自社に不利な条項がなくなるわけではありません。
出典:金融庁「ファクタリングを装った違法な貸付けにご注意ください」
無料相談・審査と、契約後の解除を区別する
相談料や審査料が無料でも、契約した場合の買取手数料まで無料になるわけではありません。
書類取得の実費、通知や登記の関連費用なども、契約条件に応じて確認します。
契約前に見積もりを辞退する場合と、契約後に解除する場合では、手続きや費用が異なることがあります。
売掛先への連絡をどこまで進めてよいかも、初回相談時に打ち合わせておくと行き違いを防げます。
複数社へ相談して一社を選んだら、ほかの窓口には進めないことを伝えます。
正式な契約を二つ結んでから片方を取り消せばよい、と考えないようにしてください。
金額や期限が合わない場合は、見送ることも合理的な判断です。
費用を払っても必要な支払いができない条件なら、そのまま契約する前に別の方法や支払日程を検討しましょう。
| 最終チェック | 確認できた状態 |
|---|---|
| 会社・対象 | 契約相手と今回の請求書を特定できる |
| 費用 | 手数料、別費用、当初振込額が分かる |
| 日程 | 承諾・契約・口座反映の予定が分かる |
| 不払い等 | 通常の信用リスクと契約違反の扱いを区別できる |
| 終了・解除 | 辞退、解除、留保金精算の条件が分かる |
| 保存 | 見積もり、契約、通知・承諾、入金の控えがある |
3社間ファクタリング即日対応のよくある質問
売掛先に知られず3社間ファクタリングを使える?
本記事で扱う3社間は、売掛先への通知・承諾を前提とする方式です。
売掛先に一切知られず進める希望とは、基本的な仕組みが合いません。
通知せず進めたい事情があるなら、2社間の対応条件を相談します。
ただし2社間でも、契約違反や支払遅延の際の通知条件まで同じとは限りません。
通常時と例外時の扱いを分けて確認してください。
3社間の低い費用だけを見て申し込み、後から承諾が取れないと分かると日程を組み直すことになります。
相手に相談できるかを早い段階で整理しましょう。
オンライン完結の会社なら3社間でもすぐ振り込まれる?
オンライン完結は書類提出や契約の方法を表すもので、売掛先の決裁時間まで短縮される保証ではありません。
利用者がすぐ入力できても、売掛先の社内確認や承諾書の返送が翌日なら、その分の日程が必要です。
電子契約を導入していても、誰が署名するか、どの順番で承認するかによって時間は変わります。
申込画面に表示される最短時間が2社間向けのものではないかも確認してください。
今回の3社間に必要な工程を担当者へ聞き、完了済みと未完了を分けて進めましょう。
3社間ファクタリングは土日や祝日に即日入金できる?
申込みフォームが24時間開いていても、審査担当者や売掛先の経理が休日に対応するとは限りません。
3社間は三者の手続きがそろう必要があるため、各窓口の営業日が影響します。
休日前に承諾と契約が終わっているケースと、土曜に初めて相談するケースでは条件が違います。
銀行への反映も含め、いつ何が終わる予定かを確認してください。
週末の支払いが決まっているなら、平日のうちに必要書類と売掛先への説明を進める方が日程を組みやすくなります。
土日の対応という宣伝だけで、3社間の当日完了を判断しないようにしましょう。
借入がある会社や赤字の事業者も相談できる?
売掛債権の売買と融資は仕組みが異なり、借入や赤字がある場合でも相談できることがあります。
ただし対象債権、売掛先、権利関係、契約条件などの確認は受けます。
他社への担保設定や債権譲渡があるなら、その契約書も確認します。
資金不足の理由だけでなく、今回の売掛金と次の支払いを具体的に示すと相談しやすくなります。
過去の事情を隠したり、資料の数字を書き換えたりせず、正しい情報で申し込んでください。
審査結果を保証する会社として本記事の5社を紹介しているわけではありません。
個人の給与も3社間ファクタリングにできる?
この記事の対象は事業の売掛債権で、会社員の給与を売るサービスではありません。
個人事業主が事業の請求書で相談することと、個人の生活費のために給与を換金することは区別します。
金融庁は、給与ファクタリングのうち貸金業に該当する取引や、無登録業者について注意を促しています。
事業者向けの説明を、そのまま給与に当てはめないでください。
手元資金が必要でも対象となる事業債権がない場合は、勤務先の制度や公的な生活相談など、事情に合う窓口を検討します。
即日を希望するとき、最初の相談で何を伝える?
「3社間を希望している」「いつまでに、いくら必要か」「売掛先の承諾がどこまで進んでいるか」の三点を最初に伝えます。
そのうえで請求書の額面、支払期日、手元の資料を示します。
承諾がまだなら、そのことを明確にしたうえで最短の予定を相談してください。
見込みだけで当日の支払いを約束せず、契約と口座への反映まで確認します。
費用を重視して数日待てる場合は、その余裕も伝えると3社間の条件を検討しやすくなります。
時間・手取り・売掛先の対応をそろえて、自社の支払いに合う契約を選びましょう。
3社間ファクタリングは、売掛先の協力を得ながら費用と入金日程を調整する方法です。
5社の案内を入口に、売掛先の承諾日、必要書類、最終的な受取額を具体化してください。
即日の可否は、通常の最短時間ではなく、今回の3社間契約で提示される日程で判断することが大切です。