
PR
2社間ファクタリングで即日入金を目指すなら、売掛先への通知を省けることだけでなく、必要書類・契約の方法・受取額・当日の受付状況を一緒に確認することが大切です。
本記事では、QuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構の7社を紹介します。
掲載順は相談先を検討するための紹介順です。
審査通過率や必ず早く入金される順番を示しているものではありません。
方法を広く探したい場合はファクタリング即日のおすすめ、書類や申込対象から選びたい場合はファクタリング審査甘い会社を探すときのおすすめも参考になります。
夜の申込にはファクタリング夜間審査8選、週末の相談には土日対応のファクタリングおすすめも確認できます。
各社の公表情報を2026年10月30日に確認しました。
「最短」は書類、審査、契約、振込の条件が整った場合の案内で、当日入金を保証するものではありません。
スマホでは左右にスクロールして各項目を見比べられます。会社名から本文の詳細へ移動できます。
| 会社・詳細 | 対象 | 入金スピードの案内 | 費用 | 申込方法 |
|---|---|---|---|---|
| QuQuMo | 法人・個人事業主 | 申込から入金まで最短2時間 | 審査後の見積もりで確認 | オンライン完結 |
| ファクタープラン | 法人向け | 最短即日 | 個別見積もり | 法人窓口で相談 |
| PMG | 事業者向け。申込区分・案件条件を相談 | 最短即日 | 債権・契約方式等に応じた見積もり | オンライン・担当者相談 |
| ベストファクター | 法人・個人事業主の事業債権を相談 | 最短即日。公式トップは必要書類が揃った場合の最短6時間を案内 | 金額・方式・審査により変動 | 条件を確認して申込 |
| ラボル | フリーランス・個人事業主向け | 審査後、最短30分で振込の案内 | 請求書買取は一律10% | オンライン申請 |
| ビートレーディング | 法人・個人事業主・フリーランス | 利用する窓口と案件により異なる。即日対応を相談 | 契約方式・債権内容等による見積もり | 区分・金額に合う窓口 |
| 日本中小企業金融サポート機構 | 法人・個人事業主 | 通常の案内は審査最短30分・入金最短3時間 | 公表下限1.5%〜。2社間の適用条件は個別見積もり | 非対面で申込・契約 |
手続き・必要書類の比較表
スマホでは左右にスクロールして各項目を見比べられます。会社名から本文の詳細へ移動できます。
| 会社・詳細 | 契約・通知の確認 | 準備する資料 | こんな相談から |
|---|---|---|---|
| QuQuMo | 通知・登記不要の案内 | 請求書・通帳と本人確認等 | 来店せず進めたい |
| ファクタープラン | 2者間は通知なし | 通帳3ヶ月、請求書等+契約時の法人資料 | 法人の条件を見直したい |
| PMG | 2社間・3社間を相談 | 債権資料、入出金、会社資料等 | 必要額と資金計画を相談したい |
| ベストファクター | 2社間・3社間 | 請求書、通帳等を個別案内 | 手取り額と方式を比べたい |
| ラボル | 2者間 | 本人確認・請求書・取引資料 | 少額を相談したい |
| ビートレーディング | 2社間を希望と伝える | 口座入出金・債権資料等 | 金額に合う窓口を選びたい |
| 日本中小企業金融サポート機構 | 2社間の条件を確認 | 入出金3ヶ月・請求書等 | 資料をそろえて非対面で進めたい |
ファクタリング2社間即日7選
同じ2社間でも、対象となる事業者、書類、相談窓口、手数料の出し方は異なります。
まず自社が申し込める会社を選び、同じ請求書・希望額・期限を伝えて条件をそろえましょう。
QuQuMo|2社間で即日入金を相談するポイント
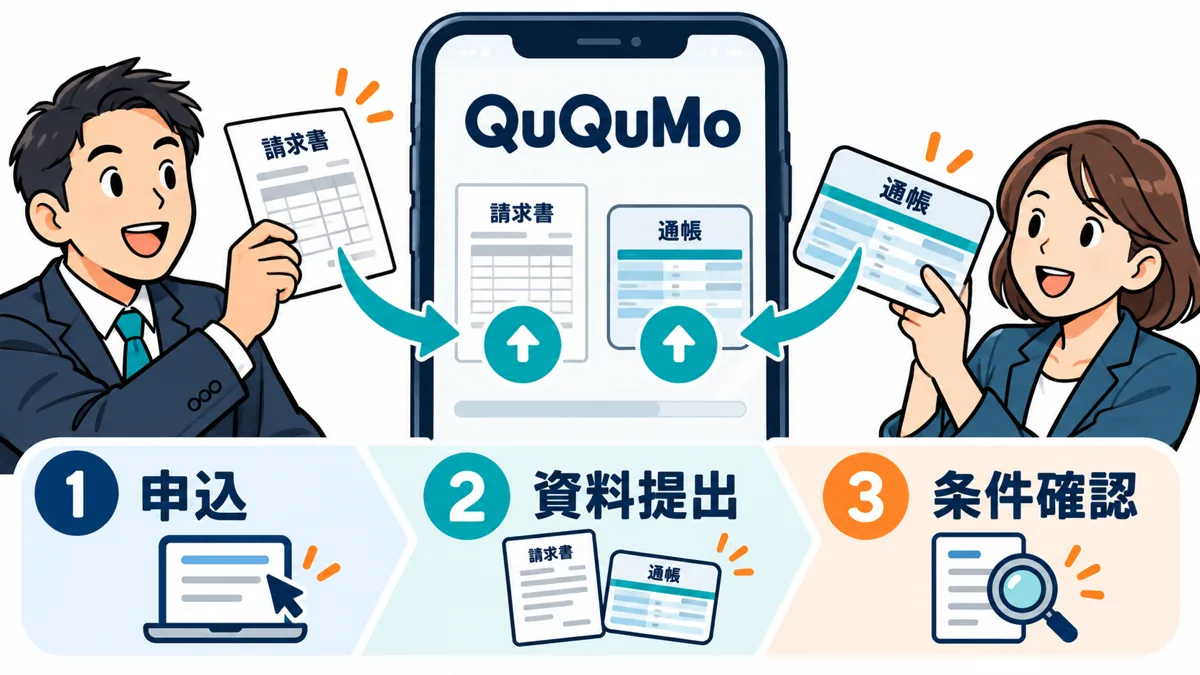
QuQuMoは、来店や面談をせずにオンラインで進める2社間ファクタリングです。
請求書と通帳を用意して申請し、審査後に買取額と手数料の提示を受ける流れなので、移動時間をかけずに当日の資金調達を相談したい人の候補になります。
売掛先への通知や債権譲渡登記を不要と案内しています。
ただし「書類2点」という説明は、本人確認や申込情報の入力を省けるという意味ではありません。
契約にはクラウドサインを使うため、届いた案内を確認し、内容を読んで操作できる環境を整えておきましょう。
| 確認項目 | 内容 |
|---|---|
| 利用対象 | 法人・個人事業主 |
| 時間の目安 | 申込から入金まで最短2時間 |
| 手数料 | 審査後の見積もりで確認 |
| 主な準備 | 請求書・通帳を中心に、本人確認等も実施 |
| 当日の確認 | 何時までに書類・契約を完了すれば振込を相談できるか |
通帳の入出金と請求書の売掛先・期日が対応するように整理すると、確認の往復を減らせます。
最短2時間は個別の申込者に約束された期限ではないため、何時までに必要なのかを伝え、審査中も連絡を確認できるようにします。
ファクタープラン|2社間で即日入金を相談するポイント
ファクタープランは、法人の資金繰りを相談する窓口として検討できます。
公式FAQでは2者間では売掛先へ通知しないと説明し、3者間は通知・同意が必要な方式として区別しています。
審査時の書類と契約時の書類が分かれているため、審査資料を送ったあとで会社謄本などを取り寄せる状況にならないよう、最初に準備範囲を聞くことが大切です。
既存の契約を見直す相談も案内していますが、安くなるかどうかは自社の条件で見積もりを受けて判断します。
| 確認項目 | 内容 |
|---|---|
| 利用対象 | 法人向け |
| 時間の目安 | 最短即日 |
| 手数料 | 個別見積もり |
| 主な準備 | 通帳の写し3ヶ月分、契約書・請求書・発注書等。契約時は法人資料等 |
| 当日の確認 | 何時までに書類・契約を完了すれば振込を相談できるか |
手数料率だけでなく、登記等の費用、実際の受取額、次の入金日に行う精算までそろえて比較しましょう。
個人事業主向けサービスと混同せず、法人として必要な資料を用意できるかを先に確かめます。
PMG|2社間で即日入金を相談するポイント
PMGは2社間と3社間の両方を案内しており、売掛先に通知せずに進める2社間について最短即日の資金化を説明しています。
必要額や支払期日を担当者に伝えながら、手続きの進め方を相談したい場合の候補です。
オンライン相談ができるため、遠方から申し込む場合も、対面が必要か、どの資料をいつまでに送るかを確認できます。
「簡単査定」の入力時間と、審査・契約・入金までにかかる時間は別です。
| 確認項目 | 内容 |
|---|---|
| 利用対象 | 事業者向け。申込区分・案件条件を相談 |
| 時間の目安 | 最短即日 |
| 手数料 | 債権・契約方式等に応じた見積もり |
| 主な準備 | 請求書などの債権資料と、入出金・事業の資料を確認 |
| 当日の確認 | 何時までに書類・契約を完了すれば振込を相談できるか |
複数の請求書があるときは、売掛先・額面・入金予定日を一覧にして相談すると整理しやすくなります。
今すぐ必要な金額と、翌月に残しておく運転資金を分けて伝え、買取額が大きいことだけで契約を決めないようにしましょう。
ベストファクター|2社間で即日入金を相談するポイント
ベストファクターは、売掛先への通知・承諾を不要とする2社間と、承諾を得て進める3社間を案内しています。
公式トップには最短6時間の表示があり、必要書類が揃っていることが条件として付記されています。
FAQには最短即日から3営業日程度という案内もあるため、いつ申し込んでも同日中に受け取れると考えず、案件ごとの予定を確認しましょう。
料金表は買取金額と契約方式で分かれており、2社間の見積もりと3社間の表示を混ぜて判断しないことが大切です。
| 確認項目 | 内容 |
|---|---|
| 利用対象 | 法人・個人事業主の事業債権を相談 |
| 時間の目安 | 最短即日。公式トップは必要書類が揃った場合の最短6時間を案内 |
| 手数料 | 金額・方式・審査により変動 |
| 主な準備 | 請求書、通帳等。個別に必要資料を確認 |
| 当日の確認 | 何時までに書類・契約を完了すれば振込を相談できるか |
利用案内では、2社間で売掛先から代金を受け取ったあと、指定口座へ送金する流れを説明しています。
契約時に送金期限と口座を控え、入金された売掛金を別の支払いに回してしまわないよう管理します。
ラボル|2社間で即日入金を相談するポイント
ラボルは、フリーランスや個人事業主向けの2者間ファクタリングです。
1万円から必要な金額を申請でき、請求書買取の手数料は一律10%と案内しています。
別サービスのカード払いに表示される手数料とは異なるため、申込画面では「請求書の買取」を選んでいるかを確かめましょう。
24時間365日の振込対応は、審査が完了した場合の説明です。
審査そのものが24時間365日行われるという意味ではありません。
| 確認項目 | 内容 |
|---|---|
| 利用対象 | フリーランス・個人事業主向け |
| 時間の目安 | 審査後、最短30分で振込の案内 |
| 手数料 | 請求書買取は一律10% |
| 主な準備 | 本人確認書類・請求書・取引を示す資料等 |
| 当日の確認 | 何時までに書類・契約を完了すれば振込を相談できるか |
小口の不足額を補う目的で、請求書の範囲内で必要額を相談したい人の候補です。
申請前に本人確認や取引の根拠となる資料を用意し、追加の確認に返信できる状態にしておくと進めやすくなります。
ビートレーディング|2社間で即日入金を相談するポイント
ビートレーディングは、法人から個人事業主まで、売掛債権を使う資金調達を相談できる会社です。
公式サイトには申込区分や金額に応じた窓口があり、オンラインで申し込む場合も、自分に対応する手続きを選ぶ必要があります。
一つの窓口に表示された最短時間を、すべての利用者の所要時間として当てはめないようにしましょう。
2社間を希望すること、今日必要な受取額、送れる資料を先に伝えると、案内を受けやすくなります。
| 確認項目 | 内容 |
|---|---|
| 利用対象 | 法人・個人事業主・フリーランス |
| 時間の目安 | 利用する窓口と案件により異なる。即日対応を相談 |
| 手数料 | 契約方式・債権内容等による見積もり |
| 主な準備 | 口座の入出金と、請求書等の債権資料を中心に確認 |
| 当日の確認 | 何時までに書類・契約を完了すれば振込を相談できるか |
請求書に加え、通帳上の入金履歴で継続取引を説明できると、確認事項を整理しやすくなります。
オンライン契約の可否、追加資料、振込予定時刻は、自社の申込窓口で聞いてください。
日本中小企業金融サポート機構|2社間で即日入金を相談するポイント
日本中小企業金融サポート機構は、一般社団法人として事業者の資金調達を支援しています。
ファクタリングの案内では、口座の入出金履歴と売掛金に関する資料を主な必要書類として示し、非対面での申込・契約を説明しています。
一般社団法人という組織形態でも、審査が省略されたり、すべての案件で下限手数料になったりするわけではありません。
同機構のAIサービス「FACTOR⁺U」と通常のファクタリングは、時間や窓口の案内を分けて確認しましょう。
| 確認項目 | 内容 |
|---|---|
| 利用対象 | 法人・個人事業主 |
| 時間の目安 | 通常の案内は審査最短30分・入金最短3時間 |
| 手数料 | 公表下限1.5%〜。2社間の適用条件は個別見積もり |
| 主な準備 | 直近3ヶ月の入出金履歴、請求書・契約書等 |
| 当日の確認 | 何時までに書類・契約を完了すれば振込を相談できるか |
少額から大きな債権まで相談できる案内がありますが、過去の買取実績と自社の利用可能額は別です。
2社間の通知・登記の扱いを含め、受取額と精算条件が記載された見積もりを確認してください。
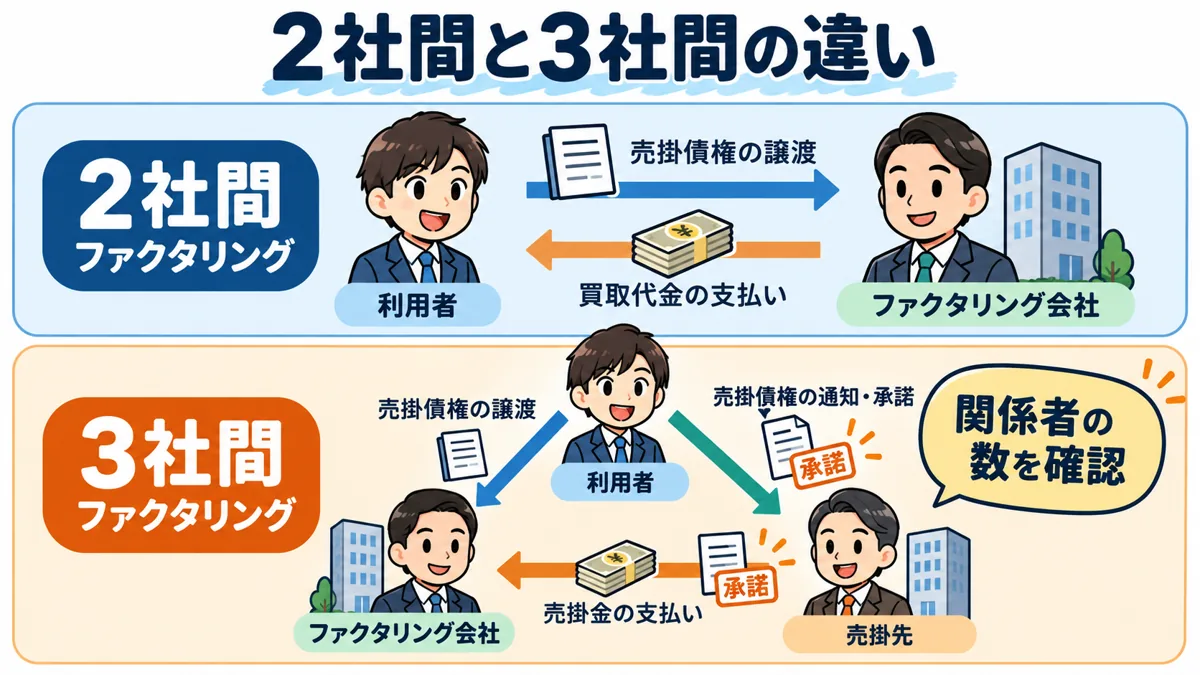
2社間ファクタリングの仕組みと3社間との違い
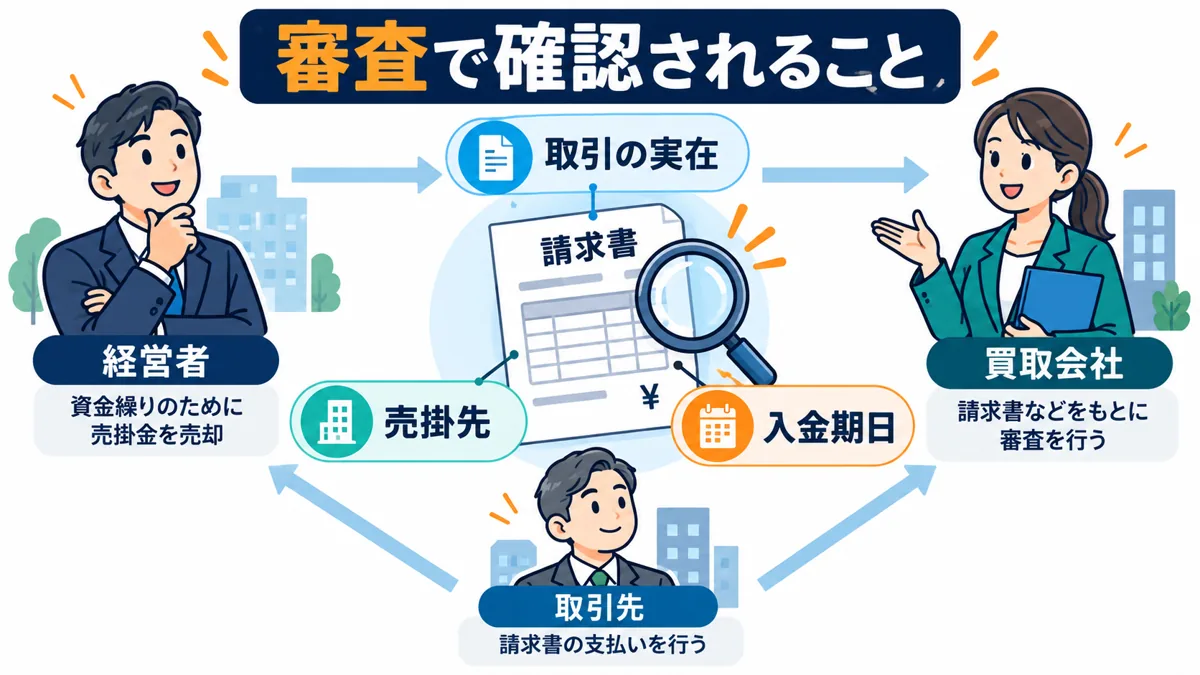
契約するのは利用者とファクタリング会社
2社間ファクタリングは、事業者とファクタリング会社の2者で売掛債権の売買契約を結ぶ方法です。
売掛先から支払いを受ける前に、手数料等を差し引いた買取代金を受け取ります。
一般的な回収委託のある契約では、売掛先から通常どおり入金されたあと、利用者が契約に従ってファクタリング会社へ送金します。
契約時に会社が2者だからといって、売掛先の信用や請求書の内容を確認しないわけではありません。
売掛金が実在するか、支払期日がいつか、回収できる見込みがあるかなどが審査で確認されます。
- 利用者がファクタリング会社へ売掛債権を売却
- ファクタリング会社から利用者へ買取代金を支払い
- 支払期日に売掛先から利用者へ通常の入金
- 利用者が回収した代金を契約に従って送金
3社間は売掛先も関わる
3社間では、利用者、ファクタリング会社、売掛先が関わります。
売掛先の通知・承諾等の手続きに時間がかかる場合があるため、当日中の資金化を重視する場合は2社間が候補になりやすい仕組みです。
一方、売掛先から直接ファクタリング会社へ支払う方式では回収経路が明確になるため、2社間より低い手数料が提示される場合があります。
すでに売掛先との調整が済んでいる場合など、条件によって必要な時間は変わります。
急ぎだから一律に2社間、安そうだから一律に3社間と決めず、期限と総費用を並べて判断しましょう。
| 項目 | 2社間 | 3社間 |
|---|---|---|
| 主な契約関係 | 利用者とファクタリング会社 | 売掛先も関与 |
| 売掛先への連絡 | 通常は通知を行わずに進める方式。例外条項は確認 | 通知・承諾などが必要 |
| 時間 | 売掛先との調整を省ける場合がある | 売掛先の対応に時間がかかる場合がある |
| 費用 | 回収リスク等により高くなる傾向 | 2社間より低くなる場合がある |
| 入金後 | 回収した代金の送金管理が必要な契約が多い | 売掛先から会社へ直接支払う方式が一般的 |
融資と売掛債権の売却を区別する
金融庁は、一般的なファクタリングを事業者の売掛債権等の売買として説明しています。
借入れとは仕組みが違う一方、名称がファクタリングでも、実態が貸付けに該当するおそれのある取引があります。
契約書の表題だけで安全と判断せず、売掛先が支払えなかった場合の扱いや、誰がどのリスクを負うのかを読んでください。
即日入金を目指すときの準備と進め方
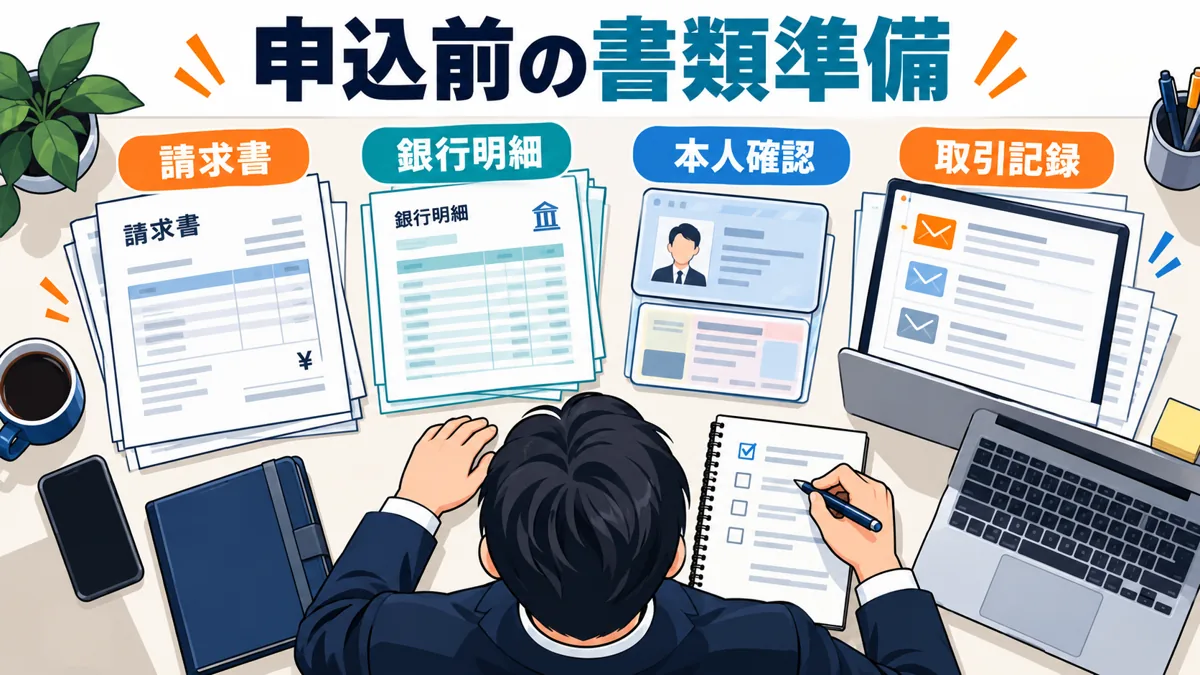
朝のうちに必要額と期限を決める
即日入金が必要な日は、「今日中」だけでなく、支払いに間に合う最終時刻と不足額を整理します。
例えば、15時までに取引先へ40万円を支払う必要があるなら、夕方の入金では間に合いません。
自社の口座に入ったあと、さらに支払いを行う時間も見込んで相談しましょう。
手元の現金、今日入る予定の代金、変更できる支払いを一覧にすると、売却する必要額を絞れます。
額面の大きい請求書をすべて売ることが、いつも最適とは限りません。
申込前に請求書、入出金履歴、本人確認等を準備し、担当者から連絡を受けられる電話番号やメールを確認しておくと、当日の往復を減らせます。
見積もりは同じ条件で取る
会社ごとに違う額面や違う入金期日の請求書を提示すると、手数料率だけを比べても判断しにくくなります。
同じ売掛先、同じ請求額、同じ入金予定日を伝え、「今日の何時までに手取りでいくら必要か」をそろえましょう。
見積もりを複数社に依頼することと、同じ債権を複数社へ売却することは別です。
契約する相手を決めたら、他の申込先には状況を伝え、二重に契約しないよう管理します。
担当者とのやり取りは、提示日時、担当者名、見積額、必要書類が分かる形で残しておくと、確認の食い違いを減らせます。
| 当日の段階 | 先に確認すること | 遅れやすい例 |
|---|---|---|
| 申込前 | 必要額・期限・対象債権 | 期日が未確定の請求書を送る |
| 書類送付 | 記載内容と画像の読みやすさ | 通帳の必要期間が欠ける |
| 審査・見積もり | 追加資料と連絡可能時間 | 担当者からの連絡に返信できない |
| 契約 | 手数料・受取額・精算条件 | 代表者確認や電子契約の操作で止まる |
| 振込 | 手続き時刻と口座への反映 | 振込手続き済みを着金済みと思い込む |
契約完了と着金は別に確認する
審査に通ったという連絡だけでは、資金を使える状態とは限りません。
見積もりへの同意、契約、本人確認、振込手続きなどが残っている場合があります。
電子契約では、送られた案内を開くだけでなく、必要な署名や確認操作が最後まで完了しているかを確認してください。
振込を行ったという通知を受けたら、自社口座への反映を確認します。
金融機関のメンテナンス等で反映に時間がかかる可能性もあるため、支払先には未確認の着金予定を確定事項として約束しないようにしましょう。
手数料と実際の受取額を比較する
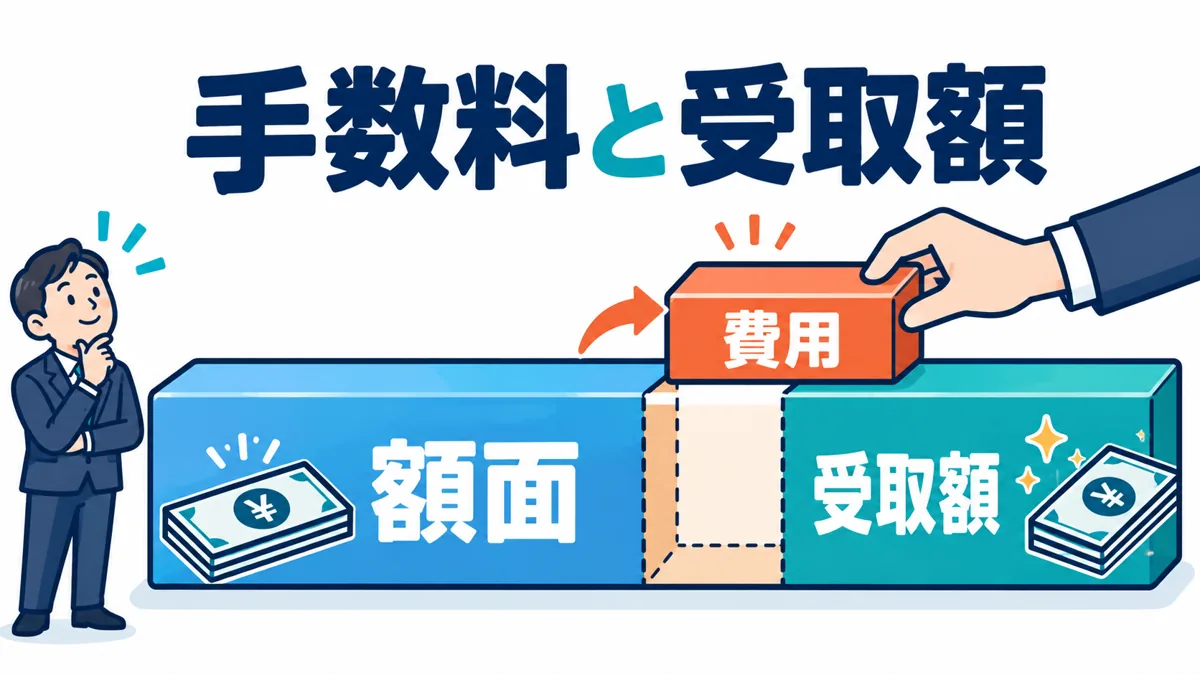
手取り額から不足額を考える
請求書の額面と、手元に入る金額は同じではありません。
以下は額面100万円の債権を全額売却し、費用が手数料のみの場合の計算例です。
実在する各社の見積もりを示すものではありません。
必要額が95万円の場合、手数料10%なら受取額90万円となり、5万円不足します。
審査が通るかだけでなく、契約後の受取額で支払いに足りるかを確認しましょう。
| 額面100万円の計算例 | 手数料額 | 受取額 |
|---|---|---|
| 手数料5%の場合 | 5万円 | 95万円 |
| 手数料10%の場合 | 10万円 | 90万円 |
| 手数料15%の場合 | 15万円 | 85万円 |
費用の内訳をそろえる
手数料率が低い見積もりでも、登記費用や事務費用、振込費用等が別になっていれば、最終的な受取額が小さくなる場合があります。
各社へ「今日の振込額」と「後日支払う費用があるか」を聞き、費用の総額を比較しましょう。
下限の料率は、すべての申込者へ適用される固定料金ではありません。
2社間か3社間か、額面、入金期日、売掛先の状況などで条件が変わります。
ラボルのように請求書買取の料率を固定で案内するサービスと、個別見積もりの会社も同じ考え方で、受取額に換算して比較できます。
翌月の資金繰りまで計算する
売掛金を前倒しで受け取ると、本来の入金日に自由に使える資金はその分減ります。
今日の支払いを終えたあと、次の仕入れや給与の支払いにいくら残るかも計算してください。
金融庁は、高額な手数料の契約でかえって資金繰りが悪化する危険性を注意喚起しています。
同じ不足が毎月続くなら、請求や回収の条件、固定費、支払い時期も見直す必要があります。
ファクタリングを使うかどうかと並行して、取引金融機関等へ中長期の資金繰りを相談することも検討できます。
出典:金融庁:高額な手数料によるファクタリングの利用に関する注意喚起
2社間ファクタリングに必要な書類
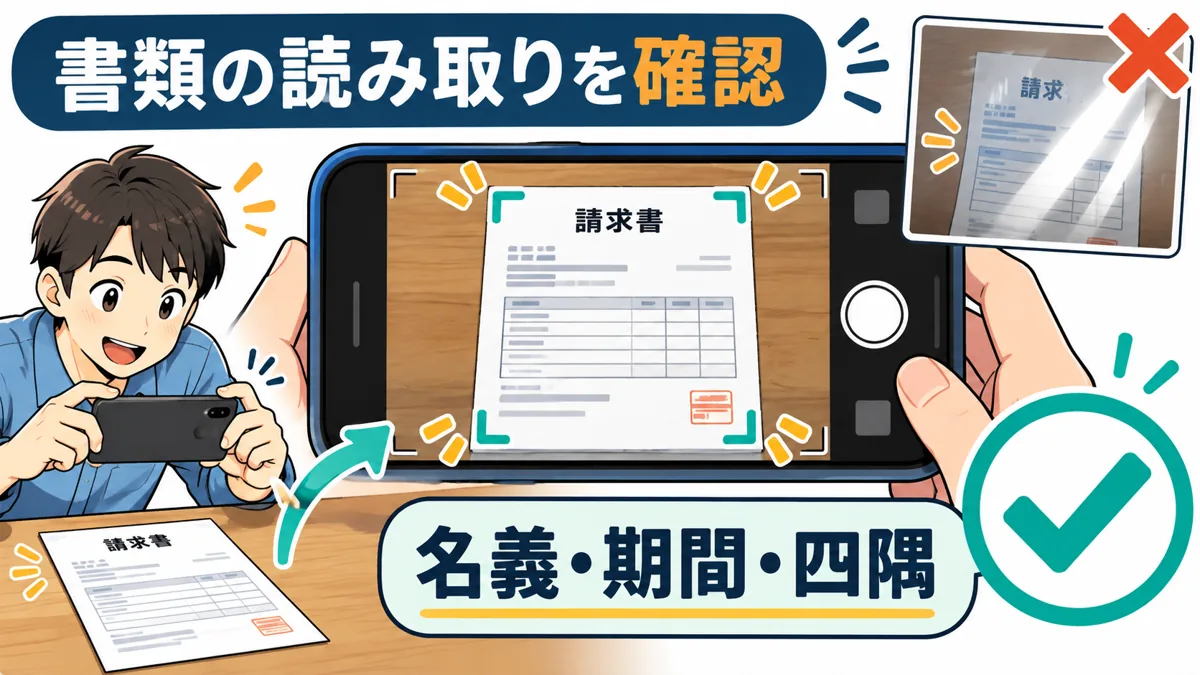
請求書と取引内容をそろえる
請求書には、請求元と売掛先、金額、入金予定日、取引内容が分かる情報を用意します。
数字や名義が他の資料と食い違っていると、確認に時間がかかります。
請求書だけで取引の成立や完了を説明しにくい場合は、発注書、契約書、納品・検収の記録、相手とのやり取り等が追加で必要になることがあります。
売上がまだ確定していないもの、争いのある請求、すでに他社へ譲渡した債権を、通常の確定債権と同じつもりで送らないでください。
実際の状態を伝えたうえで対象になるか確認します。
入出金履歴を読み取れる形で用意する
通帳やネット銀行の明細は、指定された期間がつながるように用意します。
口座名義や取引日、金額、振込元が読み取れるかを送信前に確認してください。
画面の一部だけを切り取って送ると、必要な情報が欠ける場合があります。
PDFや画像など、会社が指定する形式に合わせると確認しやすくなります。
特定の入金だけを加工して見せたり、実態と異なる資料を作ったりせず、追加で聞かれた点を正確に説明しましょう。
| 資料 | 確認される主な内容 | 準備のポイント |
|---|---|---|
| 請求書・契約書 | 額面・期日・取引の根拠 | 書類同士の名称と金額をそろえる |
| 通帳・入出金明細 | 入金履歴や口座情報 | 必要期間と名義が分かるもの |
| 本人確認書類 | 申込者の本人確認 | 有効期限と読みやすさ |
| 法人関係資料 | 会社や契約権限の確認 | 契約前に必要か先に聞く |
| 補足の取引資料 | 納品や検収などの説明 | 求められた内容に対応する資料 |
本人・法人確認の資料も準備する
「請求書と通帳の2点」と案内されていても、申込者や契約者の本人確認まで不要とは限りません。
法人では、会社謄本や印鑑証明、代表者の本人確認資料などを契約時に求められる場合があります。
審査書類を送る前に、契約までの全工程で必要なものを聞いてください。
取り寄せに時間がかかる資料があると、審査が早くても当日中に契約できないことがあります。
担当者へ用意できる時刻を伝え、現実的な入金予定を確認しましょう。
売掛先への通知と入金後の精算
通知なしの条件を契約書で確認する
2社間は通常、売掛先への通知や承諾を行わずに進める方式として案内されています。
ただし、契約違反や未精算など、どのような場合に通知・回収の手続きが行われるかは契約条件で確認が必要です。
「2社間ならどんな場合も絶対に知られない」と断定することはできません。
取引先へ連絡する可能性のある条項、連絡先の扱い、入金遅延時の連絡方法まで読みましょう。
債権譲渡登記は別の論点
売掛先に直接通知することと、債権譲渡登記を行うことは別です。
登記の有無、費用、必要書類、抹消等の手続きは会社や契約条件によって異なります。
通知なしという説明だけで登記も不要と受け取らないようにしましょう。
既存の契約や融資に関係する条件がある場合は、その内容も含めて担当者や専門家に相談してください。
回収した代金を分けて管理する
2社間で売掛金の回収を委託される場合、売掛先から受け取った代金を、契約で定めた方法・期限でファクタリング会社へ渡します。
本来の入金日に届いたお金を、通常の売上としてすべて使ってしまうと精算できなくなるおそれがあります。
対象債権、売掛先の支払日、送金先、送金期限を一覧にして管理し、複数契約がある場合はどの代金がどの契約に対応するかを明確にしましょう。
売掛先の支払いが遅れた場合は、黙って期限を過ぎるのではなく、契約に従って速やかに連絡し、対応を確認してください。
契約前に確認する条件と相談先
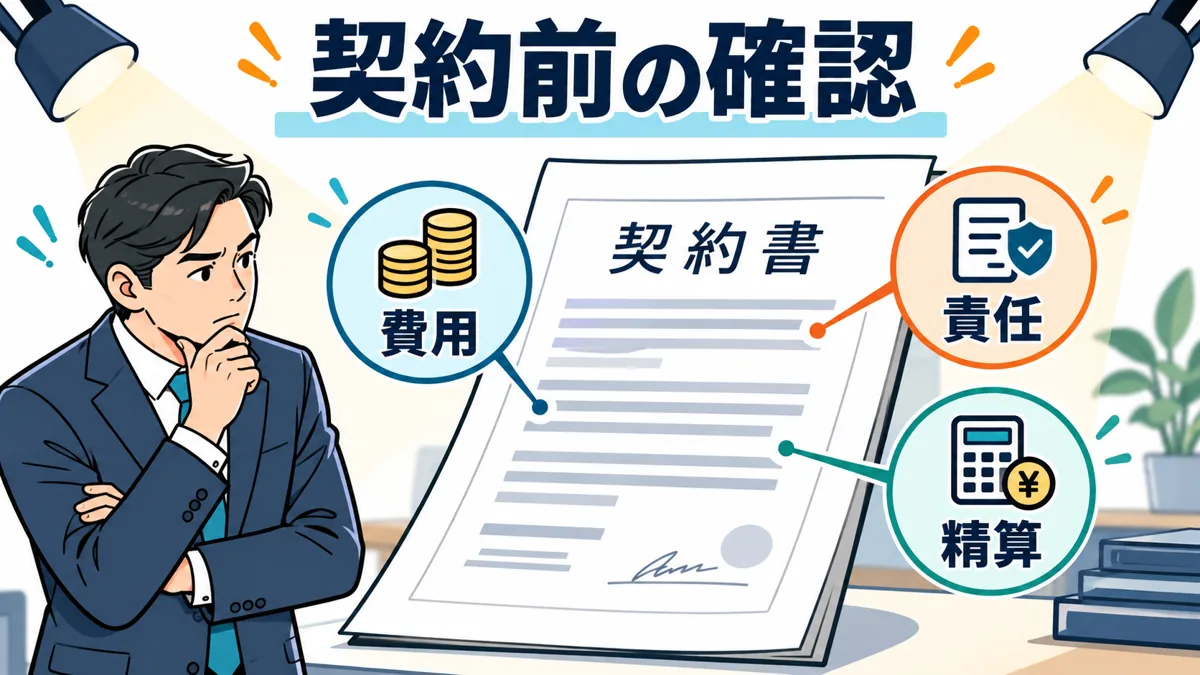
受取額だけでなく義務も読む
契約書では、買取対象、支払金額、手数料、精算日、解除や違約時の扱いを確認します。
売掛先の不払いについて誰がリスクを負うかは重要な点です。
ノンリコースと書かれているかだけでなく、買戻し等の条項と実際の説明を合わせて確認してください。
通常の債権回収・送金の義務と、売掛先が支払えない場合に利用者の資金で負担する約束を混同しないよう、分からない部分は署名前に質問しましょう。
二重譲渡を避ける
同じ請求書を複数社に見積もってもらう場合でも、契約管理は一つにまとめます。
すでに売却した債権を、別の会社へ未譲渡として申し込まないでください。
複数の担当者や支店がある会社では、経理担当と契約担当の間で情報を共有しましょう。
契約前の見積もり、審査中、契約済み、精算済みを分けて記録すると、手続きの重複を防ぎやすくなります。
説明に納得できないときは契約を急がない
金額が急に変わる、費用の内訳を示さない、契約書を読む時間を与えないといった状況では、そのまま署名しないことが大切です。
契約の仕組みが分からなければ、書面と見積もりを持って法律の専門家等に相談してください。
金融庁もファクタリングを装う貸付けについて注意喚起しています。
すべてのファクタリング会社を金融庁が認可・推奨しているわけではありません。
会社の広告に公的機関の名前が出ていても、それだけで個別の契約が保証されると考えないようにしましょう。
出典:金融庁:金融サービス利用者相談室・ファクタリングに関する説明
2社間ファクタリングのよくある質問
個人事業主も使える?
個人事業主やフリーランスに対応するサービスがあります。
QuQuMoやラボルなどの対象を確認し、法人限定のサービスと区別して選びましょう。
個人向けという言葉でも、給与を買い取るサービスを意味するものではありません。
事業で発生した売掛債権があり、取引の資料を提出できるかが出発点になります。
相談すると必ず費用がかかる?
無料相談や見積もりを案内する会社もありますが、無料になる範囲は窓口の説明で確認してください。
相談や見積もりと、債権の売買契約は別の段階です。
契約前に、いつ費用が発生するか、キャンセル時の扱い、登記等の手続き費用を聞いておきましょう。
提示された見積もりで資金計画が合わなければ、その場で契約を決める必要はありません。
土日や深夜も即日になる?
Web申込を24時間受け付けていても、審査や契約担当者が同じ時間帯に対応しているとは限りません。
また、審査後の24時間振込と、24時間の審査は別です。
休日の必要額が決まっているなら、可能な限り前営業日までに本人確認や資料の準備を済ませましょう。
当日の対応可否と着金見込みは、利用する会社の受付窓口に確認してください。
審査で断られたらどうする?
通知された内容を確認し、不足資料を追加できるのか、対象債権や利用条件が合わないのかを整理します。
別会社なら必ず通るわけではありません。
書類や申込内容を改ざんせず、正確な情報で相談してください。
同日中に入金の見込みが立たないときは、支払先への連絡や支払日の調整、別の資金調達方法の相談も並行して進め、確定していない入金を前提に約束しないようにしましょう。
少額の請求書でも申し込める?
少額に対応するサービスがあります。
ラボルは1万円から必要な金額を申請できると案内しています。
ただし、初回の利用可能額や審査結果、対象となる債権の条件によって変わります。
少額だから無審査になるものではありません。
必要額に対して手数料の負担が大きくなりすぎないかを計算し、売却する額と翌月の残額を確認しましょう。
2社間で即日入金を目指すときは、対象となる会社へ、書類・希望する受取額・最終期限をまとめて伝えるところから始めましょう。
見積もりの安さだけでなく、入金までの残りの手続きと、売掛先から回収したあとの精算まで確認して契約を判断してください。