sasai

ビートレーディングの5chの口コミは?土日も対応可?

ビートレーディングの5chの口コミは?土日も対応可? アイキャッチ

PR

ビートレーディングの5chの口コミでは、手数料や申込後の連絡、継続利用の手続きについての投稿が確認できます。
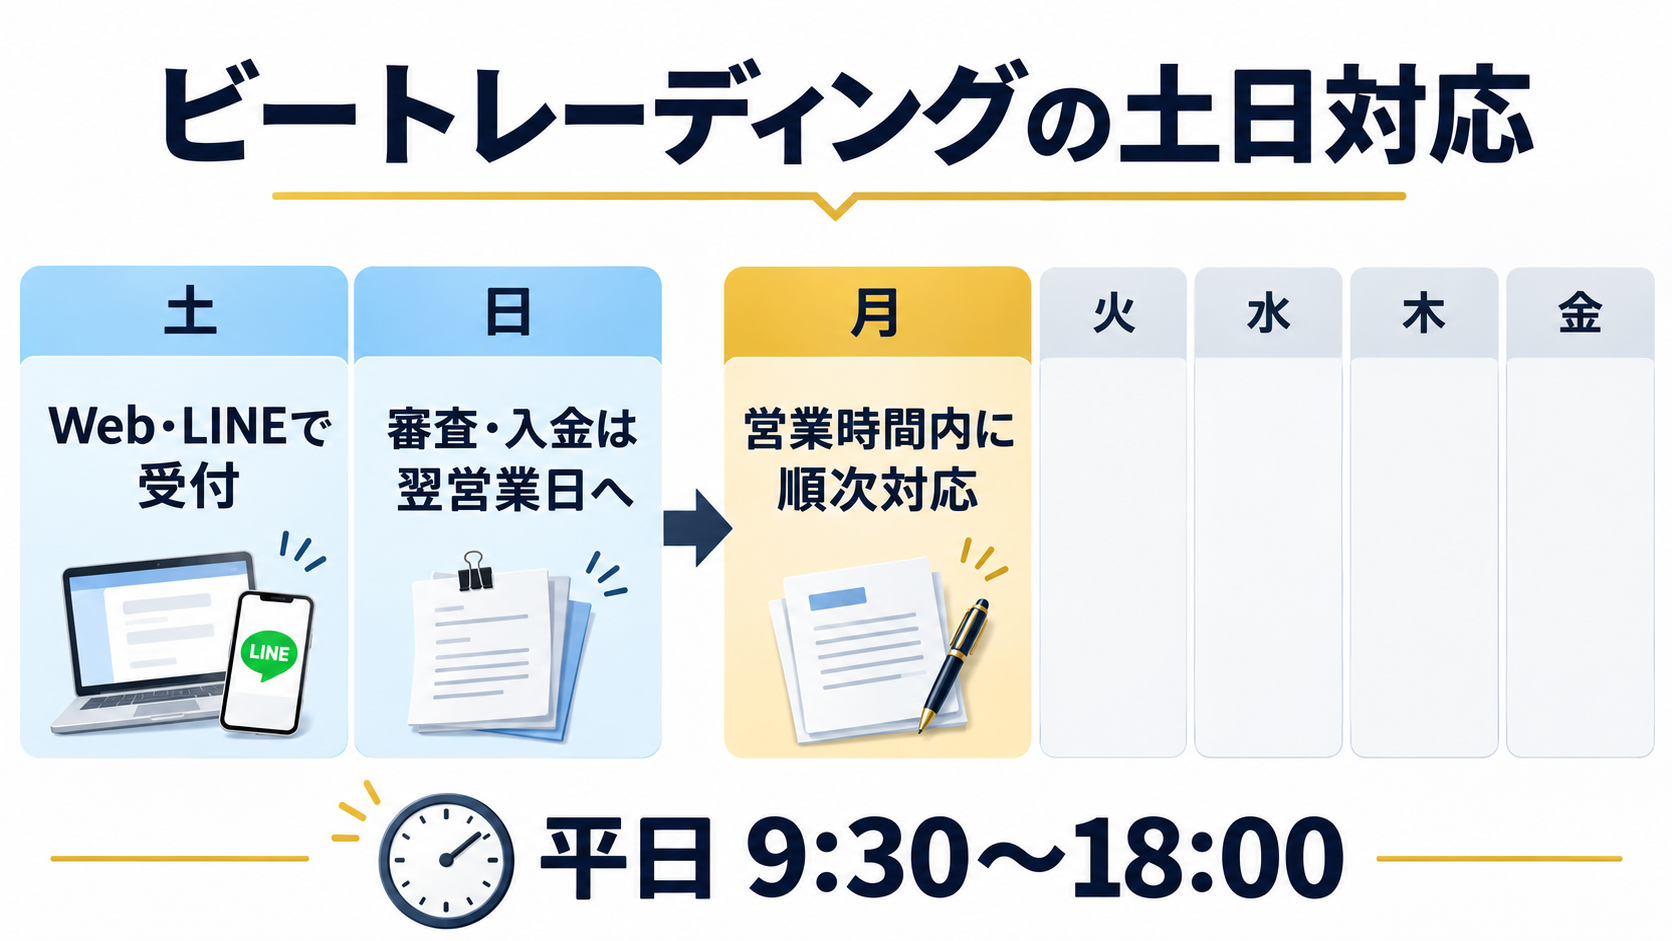
土日の対応は、申請は受け付けるものの、審査・入金は翌営業日に順次対応という仕組みです。

この記事では、実際に確認できた投稿を要約し、現在の公式FAQと照らし合わせて費用・書類・申込の流れを整理します。

急いで相談先を探している方はファクタリング即日のおすすめ、週末に必要な資金を準備したい方は土日対応のファクタリングおすすめも参考にしてください。

項目 ビートレーディングの確認ポイント
5chの口コミ 手数料、連絡、継続利用時の手続きについての投稿
土日の申込 Web・LINEで問い合わせ、ポータルで申請を受付
土日の審査・入金 翌営業日に順次対応
営業時間 平日9:30〜18:00
主な書類 売掛金の書類、口座の入出金明細2か月分
相談方法 担当者への相談/オンラインのポータル申請
手数料 案件ごとの見積もり。公式は2024年度平均も公表

ビートレーディングの5chの口コミを投稿別に確認

5chでは「ビートレ」という略称でも話題になっています。
確認した投稿には、費用についての質問や、申込後の電話連絡、継続利用中の手続きについての体験申告がありました。
会社全体の評価を断定するのではなく、相談前に知っておきたい論点として整理します。

投稿日・投稿番号 要約 受け止め方
2024年3月12日・4 手数料が高いのかという質問 契約条件の報告ではない
2024年3月30日・162 電話で他社利用について聞かれた 個別の相談時の体験申告
2024年3月30日・164 費用や継続利用の手続きへの不満 理由や契約条件は限定的
2024年4月1日・213 他の投稿者に手数料を質問 質問と実績を分けて読む

5ch「法人・個人事業主向けファクタリング情報交換スレ」(スレッド番号1710207859)。投稿は2024年当時の匿名の体験申告を要約したもので、契約内容や本人確認まで裏付けられた利用実績ではありません。

手数料の口コミは実際の見積もりと分けて読む

2024年3月12日の4番は、ビートレの手数料は高いのかという質問です。
質問そのものは契約した人の費用報告ではありません。
同年4月1日の213番にも、費用について他の投稿者に尋ねる書き込みがあります。

同年3月30日の164番には、利用時の費用や手続きに負担を感じたという申告があります。
ただし、対象の請求書、利用額、契約方式が十分に示されていないため、現在のすべての利用者に同じ条件が出るとはいえません。
自分の案件では手数料率だけでなく受取額を確認します。

申込後の電話では利用状況を確認される場合がある

2024年3月30日の162番では、相談後に電話があり、他社の利用について聞かれたという内容が書かれています。
これは投稿者が受けた確認についての報告であり、申込者全員に同じ質問があると示すものではありません。

相談を進める際は、現在利用している資金調達、今回の売掛金、必要額、支払期限を整理しておくと説明しやすくなります。
事業の事情を伝えたうえで、自分の希望に合う条件か判断してください。

以前利用できても、次の契約条件は別に確認する

164番の投稿者は、一定期間利用した後に再利用できなくなったとも述べています。
この投稿だけで理由を確定することはできませんが、過去の契約実績と今回の審査が別である点は、継続利用を考える際の確認事項です。

前回と売掛先が同じでも、請求額や支払日、必要書類が変わる場合があります。
前回の入金を前提に次の支払いを組まず、今回の買取条件が提示された段階で予定を更新しましょう。

ビートレーディングは土日も対応可?申請と審査は別

結論として、土日も申請はできますが、審査・入金は営業時間内の対応です。
公式FAQでは、週末に受け付けた問い合わせや審査依頼は翌営業日に順次対応すると説明しています。
土曜日にフォームを送信したことと、その日のうちに資金を受け取れることは別です。

土日は受付、審査と入金は翌営業日となる週間カレンダー図解
手続き 土日 平日営業時間内
Web・LINEの問い合わせ 受付可能 順次対応
ポータルの申請 受付可能 審査依頼を順次確認
電話での問い合わせ 営業時間外 9:30〜18:00
審査・入金 翌営業日対応 案件ごとに対応

Web・LINEとポータルは土日も受付

WebフォームやLINEでは問い合わせを受け付け、ポータルサイトでは365日24時間申請を受け付けています。
休業中でも必要事項の入力や資料の準備を進められるため、翌営業日からの対応に備える使い方ができます。

受付完了のメールは、審査承認や振込完了の通知ではありません。
次の連絡を待つ間に、請求書と入出金明細に抜けがないか確かめておくと、確認のやり取りに備えられます。

電話・審査・入金は平日9:30〜18:00

公式の営業時間は平日9:30〜18:00です。
土日に審査や振込まで済ませたい場合、ビートレーディングの申込受付だけを根拠に予定を立てないようにしましょう。

月曜日が祝日なら、対応する翌営業日も変わります。
休業日を挟む案件では、必要な資金が「週末まで」なのか「翌営業日の何時まで」なのかを明確にして伝えます。

週末の支払いは金曜日の早い時間に相談する

金曜日の夕方になってから資料を探し始めると、確認の往復で時間を使います。
週末に支払いがあると分かった段階で相談し、資料と連絡できる時間を確保しておきましょう。
早く申し込んでも当日入金が保証されるわけではありません。

すでに土日に入っている場合は、支払先への期限の相談も含めて予定を整理します。
別の相談先を探すなら、土日対応のファクタリングおすすめで受付・審査・入金を分けて検討してください。

ビートレーディングの手数料と受取額を確認

口コミで費用が気になった場合は、現在公表されている情報と、実際に提示された見積もりを分けて確認します。
契約方式や売掛金の内容が違えば、条件も変わります。

見る項目 確認する内容
買取対象 今回売却する請求書とその金額
手数料 率だけでなく円単位の金額
その他の費用 契約に伴う費用が別途あるか
受取額 支払いに実際に使える額
精算方法 売掛先入金後の送金先・期日

参考:金融庁「ファクタリングの利用に関する注意喚起」

公式の平均手数料は上限・下限ではない

公式FAQでは2024年度実績として、2者間の平均10.3%、3者間の平均6.8%を案内しています。
これは全員に適用される料金表や上限ではなく、案件によって平均より高くなる場合もあるという説明です。

古い紹介記事に載っている目安だけで費用を見積もると、現在提示される条件とずれることがあります。
見積もりでは対象債権、手数料、その他の費用、最終受取額を同じ書面で確認してください。

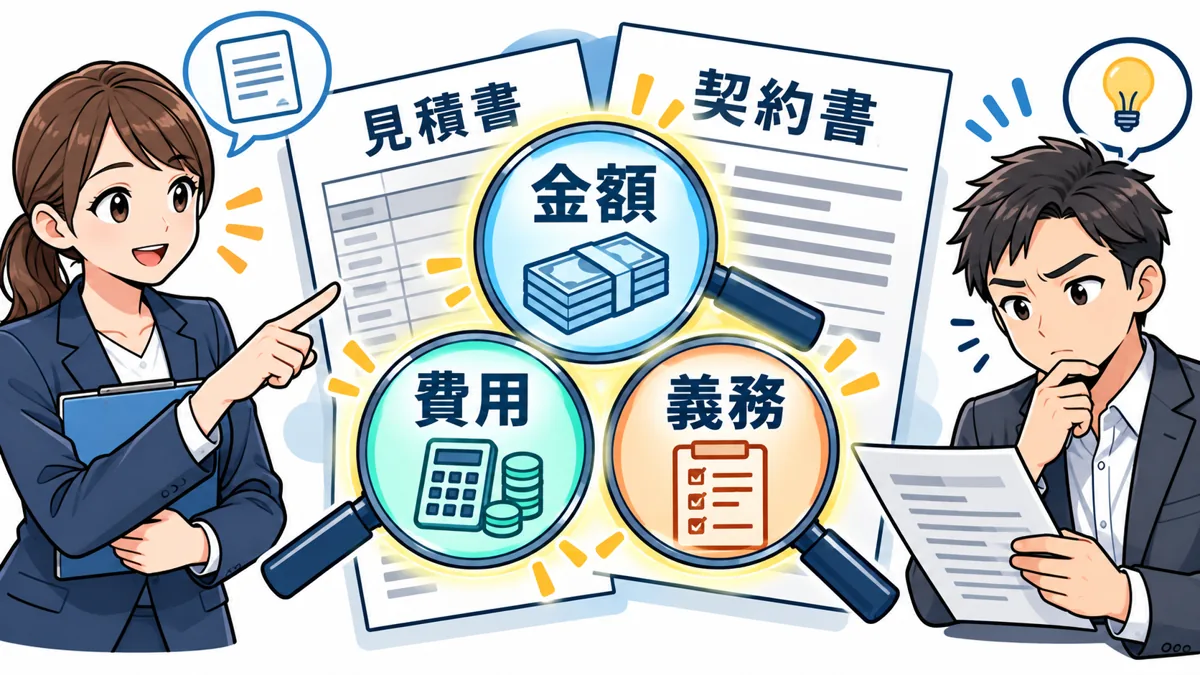
100万円の売掛金でも受取額は条件で変わる

説明用に、100万円を手数料10%で買い取ると仮定した場合、手数料は10万円、受取額は90万円です。
この10%は計算例であり、ビートレーディングからの見積もりではありません。

必要額が95万円なら、この例では5万円足りません。
手数料率が気になるときほど、何%かだけで判断せず、今回の支払いに使える金額まで確認すると選びやすくなります。

2者間と3者間では取引先の関わり方が違う

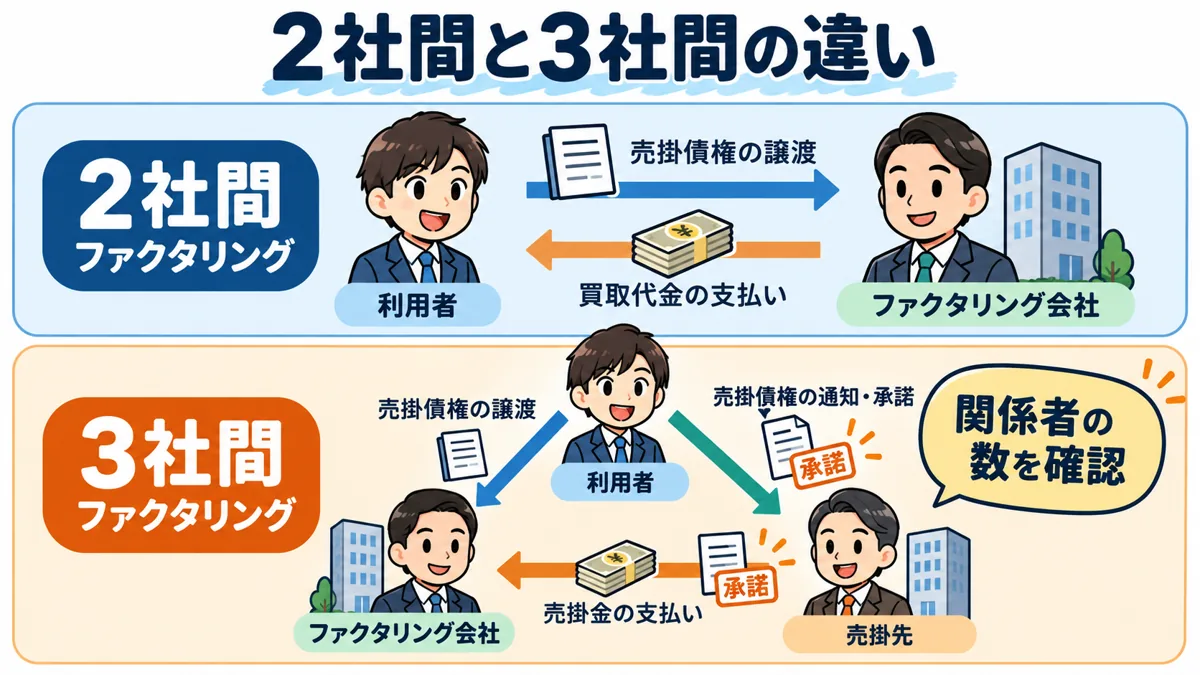
2者間は利用者とファクタリング会社、3者間は売掛先も関わって進める方式です。
どちらを選ぶかは費用だけでなく、売掛先との調整や必要な時間にも関係します。

急ぐ場合でも、契約後に誰が売掛金を回収し、どこへ送金するかまで確認します。
2社間ファクタリング即日のおすすめも参考に、社内で実行できる手順を選びましょう。

ビートレーディングの必要書類と準備

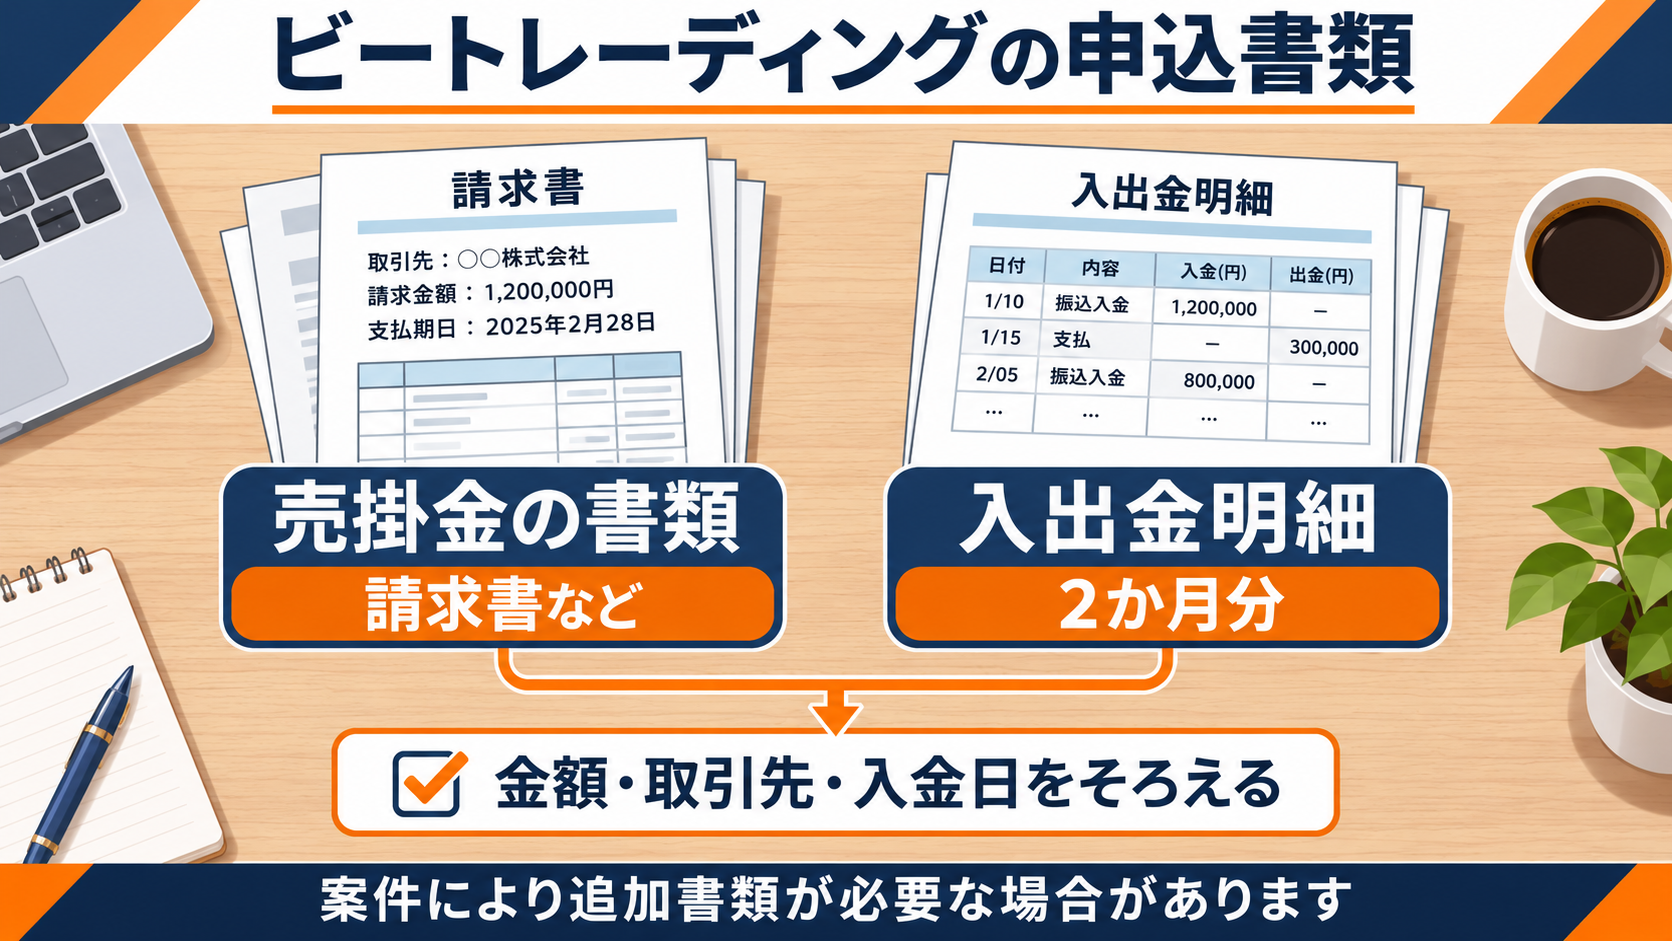
申込時の基本書類は、売掛金に関する書類と口座の入出金明細2か月分です。
案件によって追加の資料を求める場合もあるため、「2点だけなら何を送ってもよい」という意味ではありません。

売掛金の書類と入出金明細2か月分を整理する図解

請求書と入出金明細を読み取れる状態にする

請求書などで取引先、金額、期日を確認できるようにします。
入出金明細では、口座名義と対象期間、取引の内容が分かるかを点検してください。

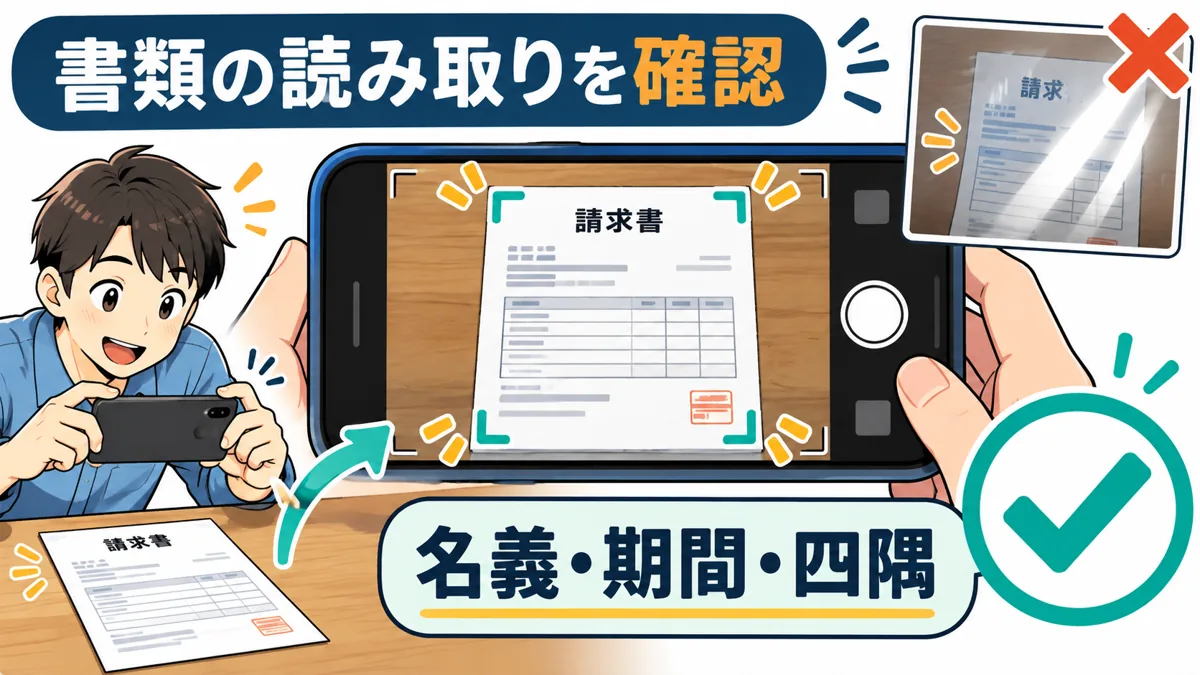
スマートフォンで撮影した写真は、端が切れていないか、光の反射で数字が読めなくなっていないかを確認します。
経理担当者と代表者が別なら、誰が資料を送るかも決めておきましょう。

発注書やメールは取引の補足資料になる

公式FAQでは、別口座の明細、発注書・契約書、請求に関するメールやLINEなどが補足資料として例示されています。
提出依頼があった際に探し始めるより、該当する取引のファイルを整理しておくと対応しやすくなります。

同じ取引について請求書とメールで金額が違う場合は、値引きや変更の理由を説明できる資料を準備します。
内容を勝手に合わせて書き換えるのではなく、変更の経緯を分かるようにすることが大切です。

利用者が個人事業主か、売掛先が個人かを区別する

個人事業主が相談できることと、個人事業主宛ての売掛金を買い取ることは別です。
公式案内では給与債権、不良債権、売掛先が個人事業主の売掛金は対象外とされています。

自分の事業形態だけで判断せず、請求書の宛先と債権の状態を確認してください。
従業員として受け取る給与と、事業で発生した売掛金も区別する必要があります。

申込から入金までの流れと相談方法

ビートレーディングには、担当者と相談する方法と、ポータルで申請する方法があります。
金額だけでなく、説明を受けながら進めたいか、自分でオンライン操作を進めたいかで考えると選びやすくなります。

段階 利用者の対応
申込前 希望額・必要日・対象請求書を整理
申請 資料を提出し、不足事項に対応
条件提示 費用・受取額・契約方式を確認
契約 書面を読み、署名などを完了
入金後 口座確認と売掛金の管理

希望額と相談の必要性に合わせて窓口を選ぶ

公式FAQでは、担当者への相談や300万円以上を希望する場合は最短2時間、相談なしで300万円未満を希望する場合はポータルで最短50分という案内があります。
いずれも最短の目安で、土日の審査・入金に対応するという意味ではありません。

金額が境界にある場合や複数の請求書をまとめたい場合は、適した進め方を相談します。
窓口ごとの条件を確認してから、同じ申請を重複して送らないようにしましょう。

申請・条件提示・契約・着金を順番に確認する

まず資料と希望額を提出し、必要な追加確認に対応します。
条件が出たら受取額と契約内容を確認し、納得した場合に契約を進めます。
最後に口座へ入金されたことを確認して資金計画を更新しましょう。

担当者から連絡が取れない時間帯には返信が遅れることもあるため、通話可能な時間や連絡方法を伝えておくと役立ちます。
申請を受け付けた通知と、契約や入金が終わった通知は分けて保存してください。

ビートレーディングの口コミと土日対応でよくある質問

日曜日に申し込んだら月曜朝に振り込まれる?

月曜朝の入金が保証されるわけではありません。
翌営業日に順次対応するため、審査、追加確認、契約に必要な時間を考慮します。
月曜が休業日の場合もあるので、必要な日時を具体的に伝えてください。

相談したら必ず契約しなければならない?

利用相談や条件確認と契約は別の段階です。
提示された受取額や手続きが希望に合うかを確かめて判断します。
申請する前に相談や見積もりの費用も確認しておくと安心です。

5chで不満がある会社は利用しない方がよい?

匿名の不満だけで一律に判断するのではなく、費用、書類、連絡、入金までの時間のどこに関する話かを整理します。
現在の案内と今回の条件を確認し、自分の取引に合うかを考えましょう。

最短時間より遅いと審査落ち?

時間だけでは判断できません。
追加資料の確認や申込状況によって進み方は変わります。
通知や着信を確認し、自分の対応待ちなのか、審査結果待ちなのかを問い合わせると次の行動が明確になります。

口コミを確認した後は、今回の請求書で受け取れる額と必要な日までの手続きを整理しましょう。
希望する条件で進められるか、申込前に利用内容を確認してください。

サービス条件の確認:2026年11月5日。ビートレーディング公式FAQ「土日対応」「手数料」「必要書類」「入金までの時間」。

ラボルの5chの口コミは?土日も対応可?

ラボルの5chの口コミは?土日も対応可? アイキャッチ

PR

ラボルの5chの口コミでは、エビデンスの準備や審査待ちについての声と、利用できたという声が確認できます。
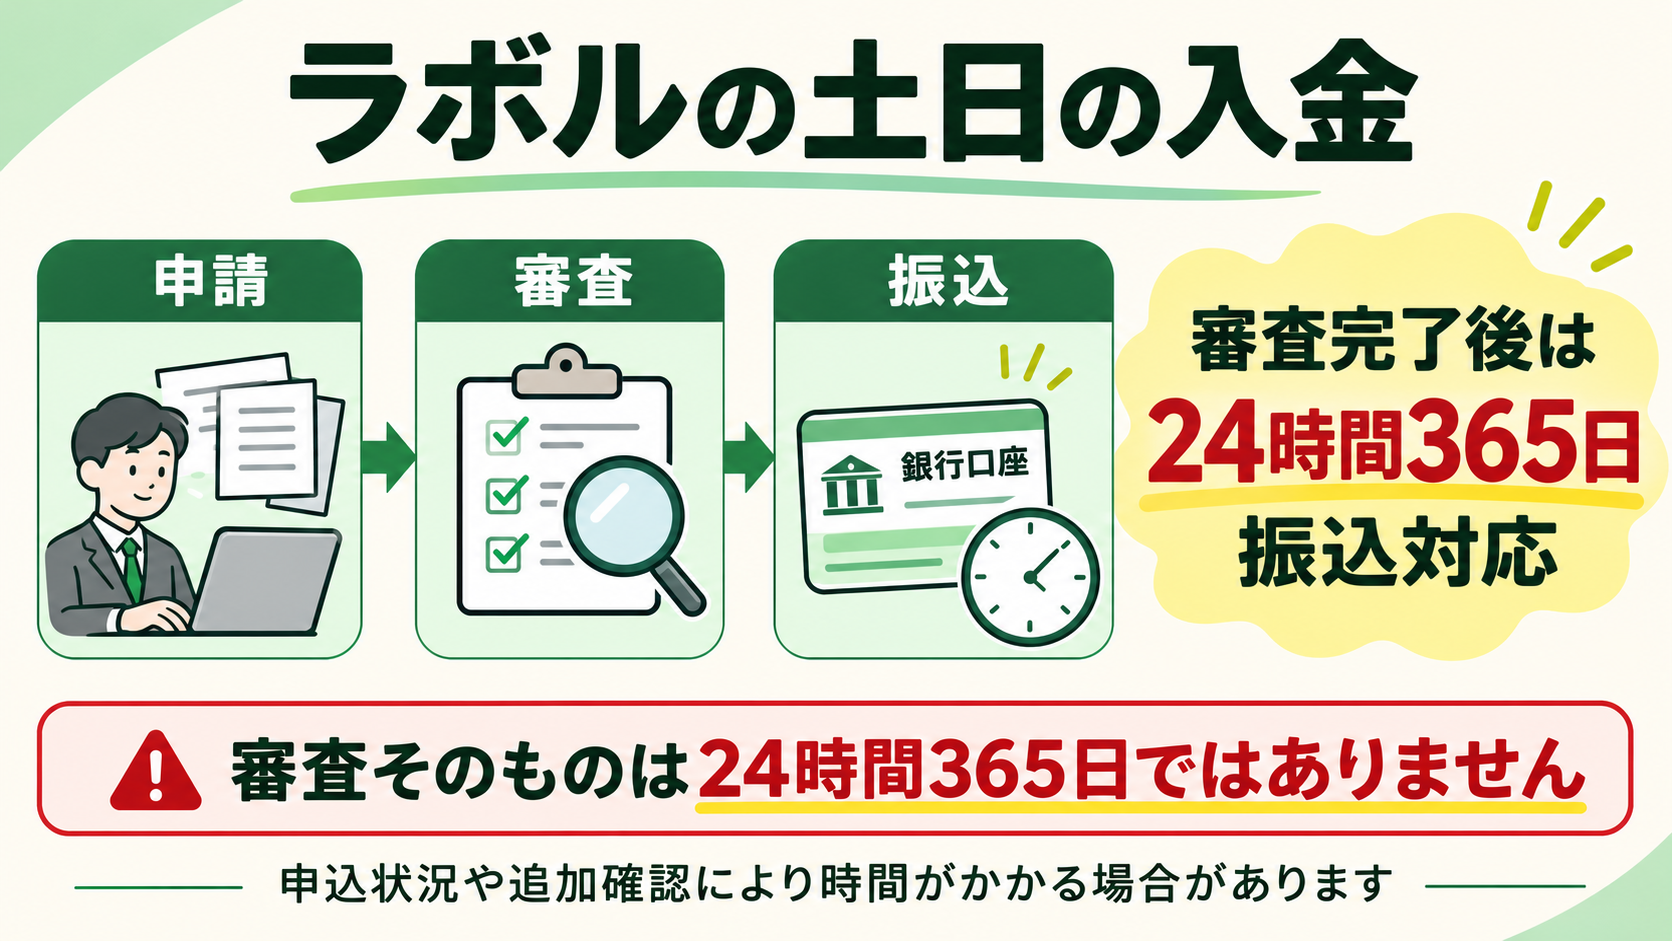
土日の利用を考えるなら、審査が完了した後の振込は24時間365日対応で、審査そのものが常時行われるわけではないという違いを押さえておきましょう。

この記事では、確認できた投稿の内容、手数料、必要書類、週末に準備したいことを整理します。

急いで相談先を探している方はファクタリング即日のおすすめ、週末に必要な資金を準備したい方は土日対応のファクタリングおすすめも参考にしてください。

項目 ラボルの確認ポイント
サービス フリーランス・個人事業主向けの請求書買取
5chの口コミ 取引を示す資料、追加提出、連絡待ち、可決・否決についての投稿
手数料 買取額の10%。受取額は手数料を差し引いて計算
申請額 1万円から
土日の入金 審査完了後の振込は24時間365日対応
審査時間 24時間365日審査しているという意味ではない
主な準備 本人確認書類・請求書・取引を示すエビデンス

ラボルの5chの口コミは?確認した投稿を整理

ラボルについては、取引の証拠資料を用意する難しさや、追加資料を出した後の待ち時間に関する投稿が見られます。
一方で、審査に通ったという投稿もあります。
良い・悪いを一つの評価にまとめるより、どの手続きの話なのかを見ると申込前の準備に役立ちます。

投稿日・投稿番号 投稿内容の要約 読み取る範囲
2024年3月19日・37 メール履歴がなくても通った人がいるか質問 利用結果ではなく質問
2024年3月28日・121 追加資料提出後に連絡を待っている その後の結果は未記載
2024年4月4日・250 資料準備の手間と再申請案内に言及 本人の申請経験
2024年4月4日・267 メール資料なしで可決したと申告 他の提出資料は不明
2024年4月4日・249 申請可能額があっても利用できないと不満 枠と個別審査は別

5ch「法人・個人事業主向けファクタリング情報交換スレ」(スレッド番号1710207859)。投稿は2024年当時の匿名の体験申告を要約したもので、契約内容や本人確認まで裏付けられた利用実績ではありません。

エビデンスの話が多いのは、取引内容を確認するため

2024年3月19日の37番では、メールのやり取りがなくても利用できた人がいるかを質問しています。
これは「メールがなければ必ず否決」という報告ではありません。
質問と実際の利用結果は分けて読みましょう。

同年4月4日の250番では、資料や口座の情報をそろえる手間について触れ、再申請の案内があったと述べています。
ラボルを検討する際は、請求書を作るだけでなく、その仕事を受けた経緯や請求金額を説明できる資料まで探しておくと、追加対応を進めやすくなります。

連絡待ちの投稿は、申込日と資料提出日を分けて読む

2024年3月28日の121番は、26日に申し込み、27日に追加資料を2回提出し、28日時点で連絡を待っているという内容です。
この投稿だけで、通常の審査時間や最終的な結果までは分かりません。

自分の申請では、最初に送信した日時だけでなく、書類がそろった日時も記録しておきましょう。
追加確認の途中なのか、結果待ちなのかを区別すると、問い合わせる内容が明確になります。

可決の経験談を、そのまま自分の条件に当てはめない

2024年4月4日の267番には、メールのエビデンスなしで可決したという投稿があります。
ただし、他に何を提出したか、売掛先や請求額がどうだったかまでは詳しく書かれていません。
必要書類を省いてよい根拠にはできません。

反対に、同日の249番には申請可能額があるのに利用できないという不満もあります。
画面上の申請可能額と、個別の請求書が買い取られることは同じではありません。
口コミは準備の参考にし、今回の取引で出た結果と条件を確認しましょう。

ラボルは土日も対応可?審査と振込を分けて確認

ラボルの請求書買取では、審査が完了した場合の振込について24時間365日対応と案内されています。
土日や銀行の窓口営業時間外に資金を受け取る候補になりますが、申し込んだ時点で入金が確約される仕組みではありません。

審査完了後の振込対応と審査時間を分けたラボルの土日対応図解
現在の状態 次に確認すること
会員登録のみ 本人確認と買取申請が完了しているか
買取申請済み 追加資料や確認依頼が届いていないか
審査完了 契約・振込の案内と口座への反映
振込の通知あり 実際の口座残高と入金明細

24時間365日振込と24時間審査は異なる

公式の請求書買取ページには、審査自体は24時間365日実施しているわけではないという注記があります。
「土曜日に入力できた」「登録メールが届いた」という状態だけで、すぐに審査が終わると考えないことが大切です。

最短時間の表示も全件共通の所要時間ではありません。
申込内容の確認や資料の追加が必要なら、入金までの時間は変わります。
週末に支払いがある場合は、できるだけ前倒しで準備し、手続き状況を確認してください。

金曜・土曜・日曜で準備すること

金曜日までに必要額が分かっているなら、本人確認と取引資料を先に用意します。
土日に初めて資金不足が分かった場合は、必要額、支払期限、売掛金の入金予定を整理して申請を進めましょう。

審査中に追加提出を求められたら、同じ不鮮明な画像を送り直すのではなく、指定された項目が読み取れるか確認します。
口座への着金を確かめるまでは、支払先へ入金完了と伝えないようにしましょう。

請求書買取とラボルカード払いを混同しない

同じラボルのサイトには、請求書買取とは別に「ラボル カード払い」もあります。
自分の売掛金を売却して資金を受け取る方法と、カードを使って支払いを行う方法は別のサービスです。

口コミや説明を読む際は、どちらのサービスについて書かれているかを確かめます。
この記事で扱う手数料10%や売掛金の準備は、請求書買取についての説明です。
カード払いの費用や条件をそのまま当てはめないでください。

ラボルの手数料は?10%を受取額で計算

ラボルの請求書買取手数料は一律10%です。
率が分かりやすい一方、請求書の額面すべてが手元に入るわけではありません。
必要な支払額と、実際に受け取れる金額を並べて確認しましょう。

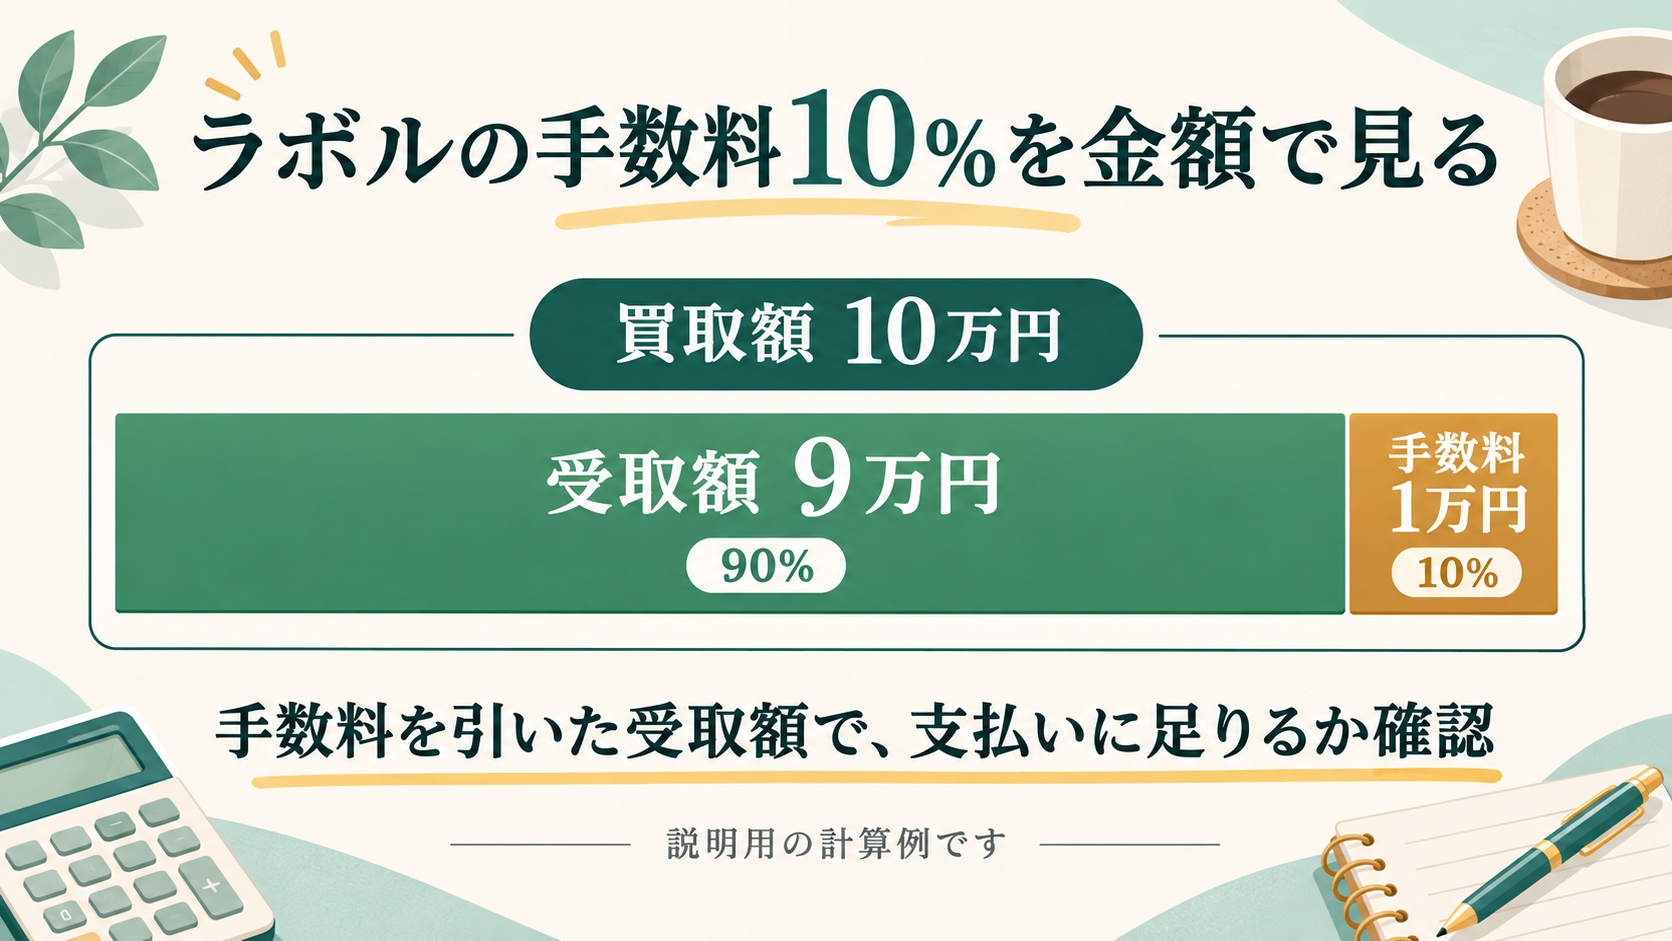
買取額10万円から手数料1万円を差し引く計算例
買取額 手数料10% 差し引き受取額
5万円 5,000円 4万5,000円
10万円 1万円 9万円
30万円 3万円 27万円

参考:金融庁「ファクタリングの利用に関する注意喚起」

10万円の買取なら手数料1万円、受取額9万円の計算

買取額10万円に10%を掛けると手数料は1万円、差し引き9万円です。
たとえば仕入れ代が10万円必要なら、この例では1万円不足します。
申請する金額と必要な金額を同じにするだけでは足りない場合があります。

以下は10%のみで計算した説明用の例です。
実際には申請内容に対して提示された買取額、受取額、利用後の支払い方法を確認して判断してください。

次の入金日に残る資金も一緒に見る

ファクタリングは新しい売上を増やす方法ではなく、将来受け取る売掛金を早めに資金化する方法です。
今回の支払いができても、本来の入金日に使う予定だった資金を再び数えると、次の不足を見落とします。

資金繰り表には、今回受け取る額と手数料、本来の売掛金の入金日、その後の支払いを記入します。
毎回同じ不足が続く場合は、請求の締め日や仕入れの支払日など、資金が出入りする時期も見直すと状況を把握しやすくなります。

ラボルの審査に向けてそろえる書類

公式の利用案内では、本人確認書類、請求書、取引を示すエビデンスが挙げられています。
手続きがWebで完結する分、画面越しでも取引内容を読み取れる資料を用意することが重要です。

資料 事前チェック
本人確認書類 有効期限、氏名、画像の鮮明さ
請求書 請求先、金額、発行日、支払期日
取引の証拠 発注・納品・請求に関するやり取り
申請情報 資料と入力内容が一致しているか

本人確認・請求書・取引の証拠を一組にする

請求書だけでなく、発注や納品、金額の合意が分かるメールなどをまとめます。
相手の会社名、仕事内容、金額、支払期日が資料間で一致しているかを見ると、入力ミスに気付きやすくなります。

スクリーンショットを提出する場合は、必要な日付や相手が分かる部分まで含めて準備してください。
資料の内容を書き換えて見栄えを整えるのではなく、実際の取引をそのまま説明できる状態にすることが基本です。

追加資料の依頼は項目ごとに整理する

提出済みだと思っていても、文字が読めない、別の請求書を送っている、金額の内訳が不足しているといった違いがあるかもしれません。
通知に書かれた不足事項と、再提出したファイルを対応させて記録しましょう。

確認依頼に返信した後は、マイページとメールを確認します。
資料がそろっていない状態で申請を重ねるより、いま必要な対応を済ませる方が手続きの見通しを立てやすくなります。

ラボルが合う人と、他の方法も検討したい人

口コミの点数だけで選ぶより、必要な金額と取引資料、支払いまでの時間が自分の状況に合うかを考えましょう。
少額の請求書をオンラインで申請したい人には検討しやすいサービスです。

少額の売掛金と取引資料を用意できる人

1万円から申請できるため、少額の事業上の支払いを埋めたい場面でも候補になります。
請求内容が固まり、取引を示す資料があり、受取額から費用を判断できる人は検討を進めやすいでしょう。

来店の移動時間を取りにくい方にもWeb手続きは便利です。
ただし、オンラインで資料を提出し、通知を確認して必要な返信を行う時間は確保しておきます。

まとまった金額や担当者への相談を重視する場合

大きな資金不足がある場合は、一律の手数料だけで決めず、金額に応じた見積もりや支払条件も検討します。
融資、取引先との支払条件の調整など、間に合う手段があれば費用と期間を並べて考えましょう。

担当者と話しながら進めたい方には、相談窓口を持つ会社も候補です。
利用の流れは即日ファクタリングのおすすめで整理しています。
複数社へ相談する場合も、契約済みの債権を重ねて売却しないよう、請求書単位で管理してください。

ラボルの口コミと土日対応でよくある質問

会員登録したらすぐ費用がかかる?

無料会員登録と、手数料が発生する請求書買取の利用は別です。
登録したことだけで資金調達が完了するわけではなく、審査や条件確認を経て利用します。
契約前に受取額と利用後の支払いを確認しましょう。

5chに資料なしで通ったとあれば省略してよい?

省略する根拠にはできません。
匿名投稿には他の提出資料や取引内容が書かれていないことがあります。
自分に案内された必要書類をそろえ、不明点は申込窓口で確認してください。

土曜日に申し込めば必ずその日に入金される?

必ずではありません。
24時間365日の振込は審査完了後の対応です。
審査や追加資料の確認が終わらなければ、希望する日や時間に入金されるとは限りません。

取引先に連絡される?

公式案内では原則として取引先へ連絡しないとされていますが、ラボルへの支払いが遅れる場合は連絡することがあると説明されています。
「どのような場合も連絡されない」とは考えず、契約上の支払日を管理しましょう。

口コミを確認した後は、今回の請求書で受け取れる額と必要な日までの手続きを整理しましょう。
希望する条件で進められるか、申込前に利用内容を確認してください。

サービス条件の確認:2026年11月5日。ラボル公式サイトの請求書買取の案内・利用の流れ・FAQ。

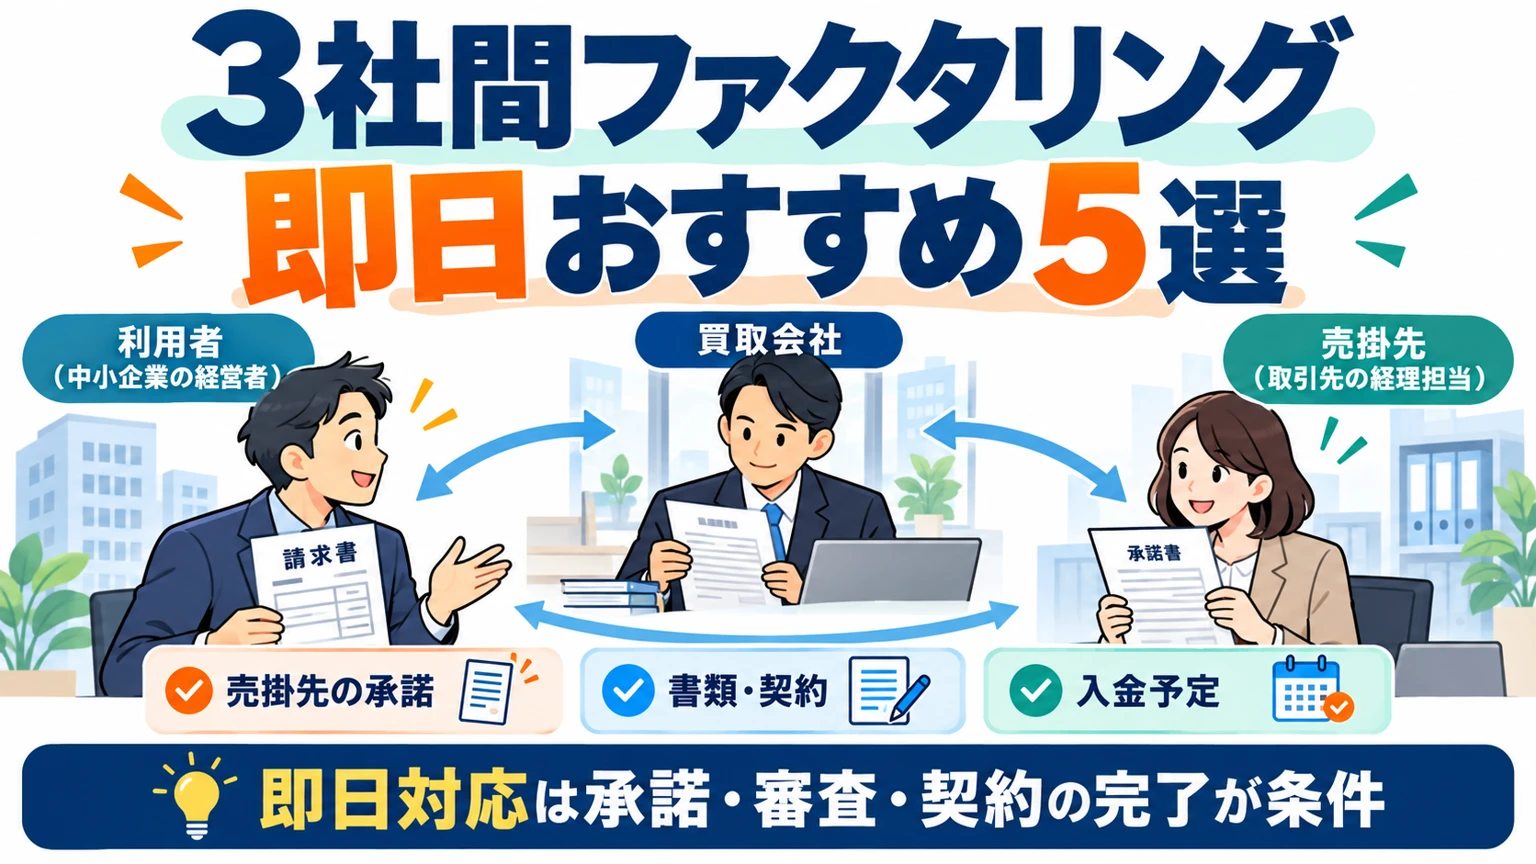
3社間ファクタリング即日おすすめ5選

3社間ファクタリング即日おすすめ5選。売掛先の承諾・書類と契約・入金予定を確認

PR

3社間ファクタリングで即日入金を目指すなら、売掛先の承諾・審査資料・契約・銀行への反映をそろえることが重要です。

本記事では、ファクタープラン、PMG、ベストファクター、ビートレーディング、日本中小企業金融サポート機構の5社を紹介します。

5社すべてが3社間の即日入金を約束しているわけではありません。
ファクタープランは数日〜1週間程度、ベストファクターは最短3日〜の案内があり、今日必要な資金と数日後でもよい資金を分けて検討します。

売掛先に通知せずに急ぎたい場合は2社間ファクタリング即日のおすすめ、方法を広く探す場合はファクタリング即日のおすすめが参考になります。
申込対象や書類に不安があるならファクタリング審査甘い会社を探すときのおすすめ、週末に必要なら土日のファクタリングおすすめも確認できます。

各社の公表情報は2026年10月30日に確認しました。
料金・対象・営業時間は変更される場合があるため、申込時の見積もりと案内を優先してください。

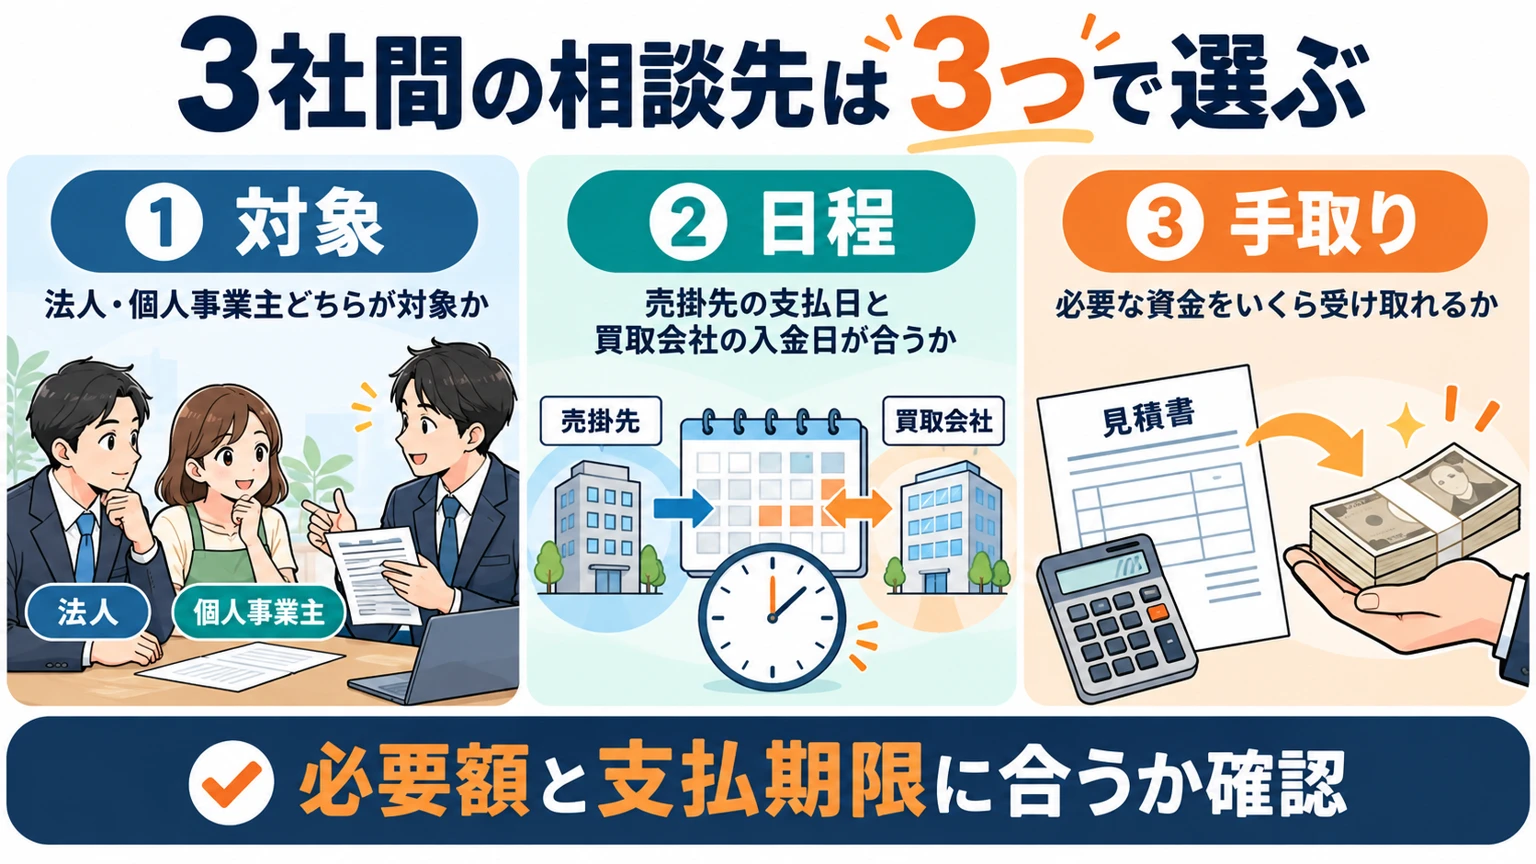
即日を相談するときは、「3社間を希望」「必要な金額と日時」「売掛先の承諾状況」を最初に伝えましょう。
承諾がこれからの場合は、数日以上の準備期間を見込む必要があります。
会社・紹介へ 対象 3社間の入金日程 費用の見方
ファクタープラン 法人 3社間は数日〜1週間程度かかる場合あり 3社間の費用は個別見積もり
PMG 法人・個人事業主の事業資金を相談 3社間は取引先の承諾と契約調整に左右される 契約方式・債権内容による個別見積もり
ベストファクター 法人・個人事業主の事業債権を相談 3社間専用ページは最短3日〜を案内 3社間は2%〜。金額・審査で変動
ビートレーディング 法人・個人事業主・フリーランス 契約後は原則即日振込の案内。3者間の契約完了日は個別 3者間の平均6.8%(2024年度実績)。固定料率ではない
日本中小企業金融サポート機構 法人・個人事業主。売掛先は法人 通常の最短3時間案内と3者間の承諾日程は別 公表下限1.5%〜。3者間の適用条件は見積もりで確認

3社間ファクタリング即日おすすめ5選

3社間ファクタリング即日おすすめ5選の図解

掲載するのは、3社間を取り扱うことを公式情報で確認した5社です。
掲載順は入金時間や審査通過率の順位を表すものではありません。

各社に共通する「最短即日」という表現だけでは、今回の3社間契約がその日に完了するかは判断できません。
方式別の所要日数と、担当者が回答する案件ごとの日程を優先してください。

ファクタープランの3社間ファクタリング
ファクタープランの3社間ファクタリングの漫画図解

ファクタープランは、法人の売掛債権について2者間・3者間を案内している会社です。

3者間は売掛先への通知・同意が前提で、公式FAQでは数日から1週間程度かかる場合があるとしています。

そのため、サイトの「最短即日」という案内だけで3社間も当日入金になると判断せず、売掛先がいつ承諾できるかを伝えて相談します。

審査用と契約用で必要資料が分かれている点も、事前に押さえたい特徴です。

項目 3社間で確認したい内容
利用対象 法人
手数料 3社間の費用は個別見積もり
入金までの見方 3社間は数日〜1週間程度かかる場合あり
必要書類 審査時:通帳の写し3ヶ月分、契約書・請求書・発注書等。契約時:会社謄本・法人印鑑証明書・代表者の本人確認資料等
相談のポイント 法人の書類と売掛先の承諾日程をまとめて相談
売掛先の対応 通知・承諾と支払先の変更に必要な手続きを確認

相談時には「法人で、3社間を希望している」「売掛先の担当者とは連絡が取れる」「承諾手続きはこれから」と、現在の段階を具体的に伝えましょう。

請求書を送るだけで全部の準備が終わるとは限りません。
社内で証明書の取得を担当する人と、売掛先への説明を担当する人を決めておくと、審査後の手続きを進めやすくなります。

本日中の資金が必要でも、取引先の決裁が翌日以降なら、その日程を隠さず相談してください。
3社間の入金見込みと、別の方式にした場合の見積もりを分けて受け取ると判断しやすくなります。

PMGの3社間ファクタリング
PMGの3社間ファクタリングの漫画図解

PMGは、利用者・PMG・売掛先の3者で進めるファクタリングを案内しています。

支払期日には売掛先からPMGへ直接支払う方式なので、利用者が回収代金を中継する手間を減らせます。

公式の方式別説明では、3社間は承諾の調整が必要で、2社間より資金化に時間がかかると説明しています。

急ぐ案件ほど、買取代金の振込だけでなく、売掛先への説明、承諾、口座変更のどこまで終わっているかを共有することが大切です。

項目 3社間で確認したい内容
利用対象 法人・個人事業主の事業資金を相談
手数料 契約方式・債権内容による個別見積もり
入金までの見方 3社間は取引先の承諾と契約調整に左右される
必要書類 請求書等の債権資料、入出金・事業状況の資料、売掛先の承諾に必要な書類を個別に案内
相談のポイント 売掛先との連携と支払先変更まで相談
売掛先の対応 通知・承諾と支払先の変更に必要な手続きを確認

取引先が複数ある場合は、どの会社の請求書なら承諾の相談を進めやすいかを整理しておきます。

例えば、担当者と日常的に連絡を取っている売掛先と、窓口が固定されておらず返答に時間がかかる売掛先では、同額の請求書でも手続きの進み方が違います。

売却する債権を選ぶ際は、連絡の取りやすさだけでなく、金額・支払期日・入金後の資金残高も合わせて検討します。

PMGへの相談では、取引先にまだ伝えていないことを含め、連絡の範囲を先に打ち合わせておくと説明の重複を防げます。

ベストファクターの3社間ファクタリング
ベストファクターの3社間ファクタリングの漫画図解

ベストファクターは、3社間専用ページで承諾取得から契約、買取代金の入金、売掛先からの直接支払いまでを説明しています。

同ページの入金速度は最短3日からで、承諾取得などによって数日から1週間程度かかる案内です。

今回は3社間の相談先として掲載しており、3社間で即日入金を保証する会社として紹介しているわけではありません。

手数料を抑えながら数日の準備期間を確保できる場合に、候補として検討できます。

項目 3社間で確認したい内容
利用対象 法人・個人事業主の事業債権を相談
手数料 3社間は2%〜。金額・審査で変動
入金までの見方 3社間専用ページは最短3日〜を案内
必要書類 請求書・入出金履歴・本人確認などの基本資料に加え、売掛先への通知・承諾関係の書類を確認
相談のポイント 金額別の料率と日程を並べて検討
売掛先の対応 通知・承諾と支払先の変更に必要な手続きを確認

同社の3社間の料金表では、100万円未満は2〜15%、100万円以上500万円未満は2〜13%、500万円以上1,000万円未満は2〜10%、1,000万円以上は2〜8%の目安を示しています。

これは金額だけで料率が確定する表ではありません。
売掛先の信用や債権の内容などを踏まえた見積もりで判断します。

「最短6時間」など別のページにある全体の案内と、3社間専用ページの条件は分けて読むことが重要です。

支払期限まで数日あるなら、3社間の受取額と準備に必要な時間を確認し、期日に間に合う計画で申し込みましょう。

ビートレーディングの3社間ファクタリング
ビートレーディングの3社間ファクタリングの漫画図解

ビートレーディングは2者間と3者間の両方を説明し、3者間では売掛先への連絡が必要と案内しています。

公式FAQにある3者間の平均手数料6.8%は2024年度の実績であり、すべての人に同じ料率が適用されるものではありません。

また、契約締結後は原則即日振り込む案内がある一方、17時以降の契約では金融機関によって翌日の反映になる場合があります。

「申込当日に3者間契約まで完了できるか」と「契約後いつ振り込まれるか」を分けて聞くと、予定を整理できます。

項目 3社間で確認したい内容
利用対象 法人・個人事業主・フリーランス
手数料 3者間の平均6.8%(2024年度実績)。固定料率ではない
入金までの見方 契約後は原則即日振込の案内。3者間の契約完了日は個別
必要書類 口座の入出金履歴、請求書等の債権資料が基本。3者間の承諾・契約資料は担当窓口で確認
相談のポイント 金額に合う窓口と担当者への相談を重視
売掛先の対応 通知・承諾と支払先の変更に必要な手続きを確認

公式サイトには金額や利用者区分ごとの窓口があります。
オンライン申請の最短時間を、そのまま3者間の所要時間として使わないようにしましょう。

売掛先が法人か、いくらをいつまでに受け取りたいか、承諾の相談が可能かを最初に伝え、今回の取引に対応する窓口で進めます。

継続取引の請求書であれば、過去の入金履歴や発注時のやり取りも整理しておくと、債権の内容を説明しやすくなります。

契約書を確認したあとに修正が必要になると入金予定も変わるため、社内で契約を確認する人の予定まで合わせておきましょう。

日本中小企業金融サポート機構の3社間ファクタリング
日本中小企業金融サポート機構の3社間ファクタリングの漫画図解

日本中小企業金融サポート機構は、売掛先の承諾を得る3者間契約を取り扱っています。

公式サービス案内では、2者間は急ぎの資金調達、3者間は費用を抑えたい場合に向くと区別しています。

通常の申込みで表示される審査最短30分・入金最短3時間は、売掛先の承諾に必要な時間まで保証するものではありません。

今回希望する3者間について、資料と承諾手続きが整った後の入金予定を聞きましょう。

項目 3社間で確認したい内容
利用対象 法人・個人事業主。売掛先は法人
手数料 公表下限1.5%〜。3者間の適用条件は見積もりで確認
入金までの見方 通常の最短3時間案内と3者間の承諾日程は別
必要書類 直近3ヶ月の口座入出金履歴、請求書・契約書など。3者間の承諾関係の資料は別途確認
相談のポイント 手取り額と売掛先への説明を整理して相談
売掛先の対応 通知・承諾と支払先の変更に必要な手続きを確認

主な審査資料が2点と案内されていても、3者間の通知や承諾書が不要になるわけではありません。

請求書の内容を証明する資料と、売掛先が支払先の変更に対応するための資料を分けて管理しておくと、次に何を提出するのかが分かりやすくなります。

同機構のオンラインサービス「FACTOR⁺U」と、担当者に相談する通常のサービスは同一の申込条件とは限りません。

3者間の相談では、サービス名や窓口を取り違えず、売掛先に説明する順序や担当者の連絡範囲も一緒に確認してください。

3社間ファクタリングの仕組みと2社間との違い
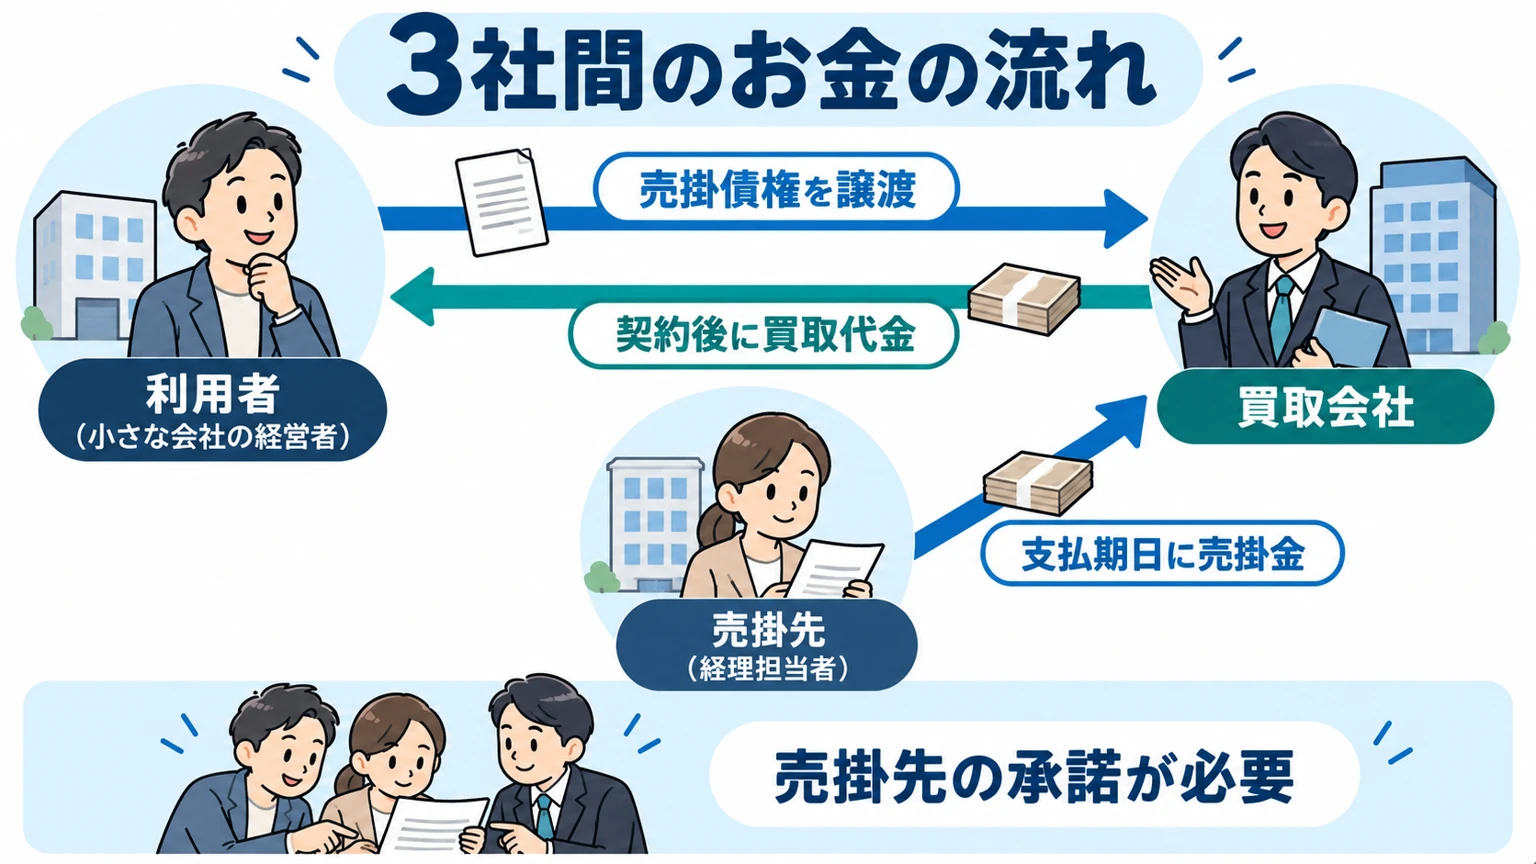
3社間ファクタリングの仕組みと2社間との違いの図解

利用者・買取会社・売掛先の3者が関わる

3社間ファクタリングは、売掛金を持つ利用者、売掛金を買い取るファクタリング会社、代金を支払う売掛先が関わる方式です。

利用者は売掛債権を売却して支払期日より前に資金を受け取り、売掛先は承諾した内容に従って買取会社へ代金を支払います。

三つの会社からお金を借りる制度でも、三つのファクタリング会社を同時に使う契約でもありません。

実務では、売掛先の営業担当者と経理担当者が別にいることがあります。
取引内容の確認は営業担当、振込先の変更は経理担当、承諾の決裁は責任者というように、会社の中でも役割が分かれます。

担当者に事情を話せたことと、会社として承諾が完了したことは区別しておきましょう。
誰が何を確認するかを把握するほど、手続きの見通しが立てやすくなります。

関係者 主な役割 事前にそろえる情報
利用者 債権の内容を説明し、売却条件に合意する 請求書、希望する手取り額、必要日
買取会社 審査・買取条件の提示・契約・振込 必要資料、承諾書式、手続きの締切
売掛先 債権内容や譲渡を確認し、支払先を変更する 決裁者、支払日、経理処理の締切

買取代金を受け取る日と売掛先が支払う日は別

例えば、来月末に支払われる請求書を今月売却すると、審査と契約が完了した後に買取会社から利用者へ買取代金が入ります。

来月末の売掛金の支払期日には、売掛先から買取会社へ契約に沿った代金が支払われます。
利用者が受け取るのは、請求額から手数料などを差し引いた買取代金です。

3社間で重要なのは、売掛先の支払日を早めてもらうことではなく、債権の譲渡と支払先の変更に対応してもらうことです。
別途合意がない限り、期日まで前倒しする話とは分けて説明します。

資金繰り表には「今月の買取代金」と「来月の本来の入金が自社に入らないこと」の両方を反映させます。
同じ売掛金を、前払いの収入と通常入金の収入に二重計上しないことが大切です。

2社間は通知の有無、3社間は承諾と直接支払いがポイント

一般的な2社間は、利用者と買取会社で契約し、売掛先から利用者に入った代金を契約どおり買取会社へ送る形です。

3社間は売掛先が手続きに関わるため、利用者だけで進行を決められません。
一方で、債権の存在や支払いを確認しやすく、費用を抑えられる場合があります。

どちらが常に優れているわけではなく、支払期限、売掛先との関係、費用、社内の処理負担で選びます。

今日の支払いが迫っていて売掛先の承諾がこれからなら、3社間だけに絞ると時間切れになることもあります。
数日の余裕があり、取引先の協力が見込めるなら3社間を検討しやすくなります。

判断する項目 2社間の一般的な形 3社間の一般的な形
売掛先への通知 原則として通知せず進める方式 通知・承諾を得て進める
売掛金の回収 利用者が受け取り、買取会社へ送金 売掛先から買取会社へ直接支払い
日程を左右する人 主に利用者と買取会社 売掛先の担当者・決裁者も関係
費用 回収リスク等により高めになりやすい 承諾・直接回収により抑えやすい
合いやすい状況 急ぎ、売掛先への連絡が難しい 取引先の協力があり、費用も重視

出典:金融庁「ファクタリングの利用に関する注意喚起」

3社間ファクタリングを即日で進めるための条件
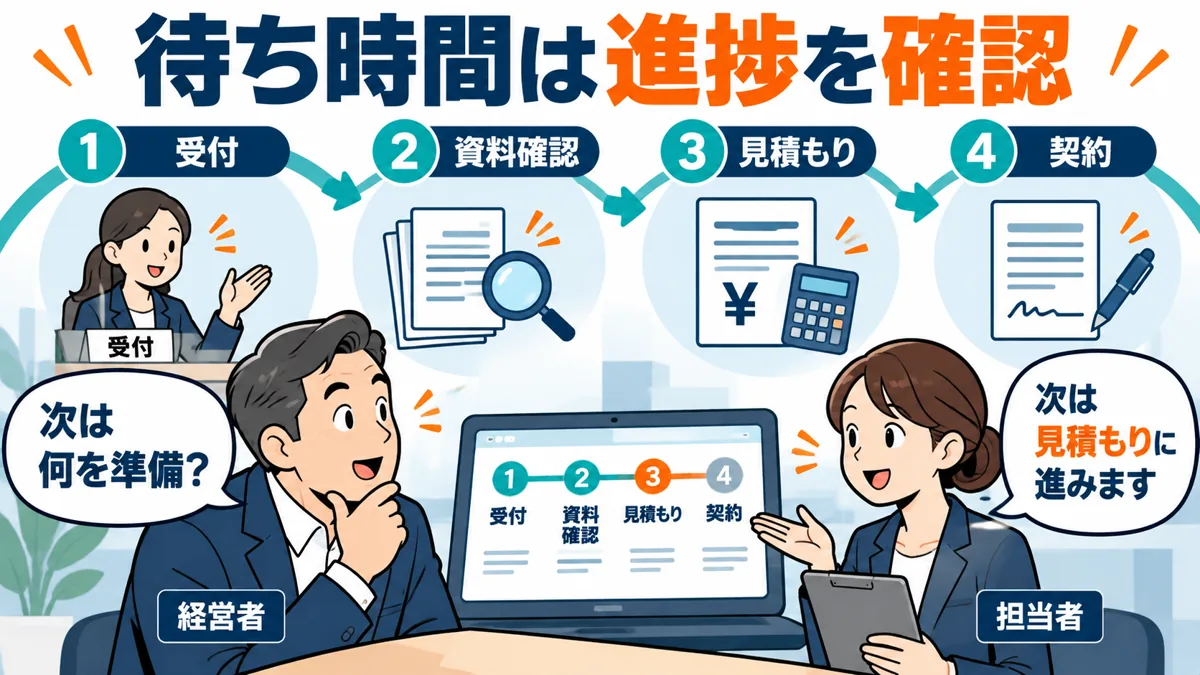
3社間ファクタリングを即日で進めるための条件の図解

売掛先の承諾を取れる日程が決まっている

3社間で日数がかかりやすいのは、買取会社の審査だけでなく、売掛先への説明と社内承認です。

担当者が休み、決裁者が出張、承諾書に法務確認が必要といった事情があれば、利用者の書類がそろっていても当日には終わりません。

即日を相談するなら「売掛先は協力してくれると思う」という段階から進め、必要な書式を誰が確認し、いつ返送できるかを聞いておきます。

ただし、正式な通知や承諾書の作成を自己判断で先走ると、買取会社の指定と合わず再提出になることがあります。
まず担当者から必要な手順を聞き、売掛先に渡す資料と説明内容をそろえましょう。

すでに承諾が取れている場合でも、その書類が今回の債権、買取会社、金額に対応しているかを確認します。
過去の別契約への承諾が、そのまま使えるとは限りません。

審査結果だけでなく3者の契約が完了している

「審査に通った」と連絡が来ても、その時点で買取代金を使えるわけではありません。

提示された条件を利用者が確認し、売掛先との承諾や必要な契約手続きを終え、買取会社が振込できる状態になる必要があります。

代表者が契約する会社では、外出先でも内容を確認できるか、本人確認の追加対応ができるかまで考えておきます。
電子契約を使う場合は、受信メールを見られる人と署名する人が違わないようにします。

予定を聞くときは「今日できますか」だけでなく、「審査資料は提出済みで、承諾書は何時に戻る予定です。
契約は何時までに終えればよいですか」と具体化しましょう。

条件に納得できていないのに急いで署名する必要はありません。
時間の見込みと契約内容の確認は同時に進めることができます。

振込実行と自社口座への反映を分けて確かめる

買取会社が送金手続きを行った時刻と、自社口座に残高として反映される時刻には差が出ることがあります。

利用する銀行、口座の種類、メンテナンス、振込時刻などによって条件が変わるため、契約完了が夕方になる場合は翌営業日の扱いも確認します。

例えば、ビートレーディングは契約後の原則即日振込を案内しつつ、17時以降の契約では銀行によって翌日の反映になる可能性を説明しています。
この時刻を他社すべての締切として扱わないでください。

支払先へ連絡するときも「審査は終わった」「振込予定」「入金を確認した」のどの段階かを正しく伝えます。

当日中に送金する必要があるなら、受け取る口座だけでなく、自社から支払先へ再度振り込む際の利用限度額や操作権限も確認しておくと安心です。

初回申込みと承諾済みの案件では進め方が違う

初めて3社間を利用する場合は、会社情報の確認、取引の説明、売掛先の承諾、契約書の確認が重なるため、日程に余裕を持つ方が進めやすくなります。

一方で、すでに継続取引があり、売掛先の手続きも把握できている案件では、今回の請求書と契約条件の確認に集中できる場合があります。

ただし、継続利用でも新しい売掛金の審査や確認が省略されるとは限りません。
金額や入金期日、売掛先の状況が変われば追加資料が必要になります。

次の表は判断のための例であり、特定の会社の当日入金を保証する基準ではありません。
自社がどの段階にいるかを整理してから相談すると、回答が具体的になります。

申込時点の状態 進めること 入金日程の考え方
承諾書の書式も未確認 買取会社と売掛先の窓口を決める 即日を前提にせず承諾に必要な日数を確認
売掛先に説明済み・社内決裁待ち 決裁者と返答予定日を確認 返答日以降の契約・振込を組み立てる
指定の承諾手続きが完了 審査・契約の残りを確認 当日対応の可否を具体的に相談
契約完了・振込待ち 振込実行時刻と口座反映を確認 着金を確認してから支払いへ進む

3社間ファクタリング会社を選ぶときの比較ポイント

3社間ファクタリング会社を選ぶときの比較ポイントの図解

3社間の取扱いと利用対象が合っているか

ファクタリングという名前だけでは、3社間が選べるとは限りません。

2社間専用のオンラインサービスや、法人のみを対象にした会社、個人事業主も申し込める会社があります。
利用者が個人事業主でも、売掛先は法人に限る条件もあります。

本記事では、法人向けのファクタープランと、個人事業主を含めて相談できる会社を分けて掲載しました。
対象に合わない窓口へ急いで資料を送るより、申込み前に利用形態を確認する方が効率的です。

同じ会社に複数のサービスがある場合は、広告の遷移先や申込画面が今回の3社間を受け付ける窓口かも確認します。

小口の自動審査ページで判断に迷ったら、担当者がいる相談窓口に「3社間での契約を検討している」と伝え、必要な手続きを案内してもらいましょう。

料率だけでなく今日使える金額と受取日をそろえる

条件を比べるときは、各社に同じ請求書、希望する手取り額、入金希望日を伝えます。

ある会社には100万円の請求書、別の会社には支払期日が遠い200万円の請求書を送ると、料率の違いが会社の違いなのか債権の違いなのか分からなくなります。

見積もりには、売却する額面、手数料、その他費用、当初の振込額、留保金がある場合の返還条件を並べましょう。

受取額が大きくても支払期限の翌日に入るなら、その支払いには使えません。
逆に、最短の入金だけを選んで手数料が高くなれば、翌月の資金が不足する場合があります。

会社名の知名度だけで決めず、自社の金額と日程に置き換えた一覧を作ると判断しやすくなります。

売掛先に誰が何を説明するのか明確か

3社間では、買取会社の対応の速さに加え、売掛先への説明をどう進めるかが重要です。

利用者から先に相談するのか、担当者が同席して説明するのか、書面やメールの案内があるのかを聞いておきます。

特に、売掛先にファクタリングの利用経験がない場合、単に「口座が変わります」と伝えるだけでは、なぜ変更するのか、二重に支払う心配はないのかと確認が増えることがあります。

対象の請求書、債権の譲渡先、支払金額、支払日、振込先を整理した資料を用意できれば、説明の行き違いを減らせます。

必要以上に経営事情を広く共有する必要はありません。
どの相手にどの資料が必要かを決め、関係者の範囲で正確に説明しましょう。

今回の請求書だけか継続分まで含むか

契約の対象が今回の請求書だけなのか、特定の売掛先に対する将来の債権まで含むのかで、次回以降の管理が変わります。

見積もりの金額が希望どおりでも、契約書の対象範囲が想定より広い場合は、そのまま進めず説明を求めてください。

複数の売掛先をまとめる契約では、どの請求書がどの支払日に対応するかを一覧にしておきます。
一部を売却しない場合は、元の入金口座へ支払う債権との区別も必要です。

継続利用の最低期間、途中でやめる場合の扱い、書類の更新頻度、支払先を元に戻す際の手順なども、利用開始前に確認できます。

費用だけでなく、後から事務負担が増えないかという視点も持つと、利用後の運用まで含めて選べます。

3社間ファクタリングの申込みから入金までの流れ
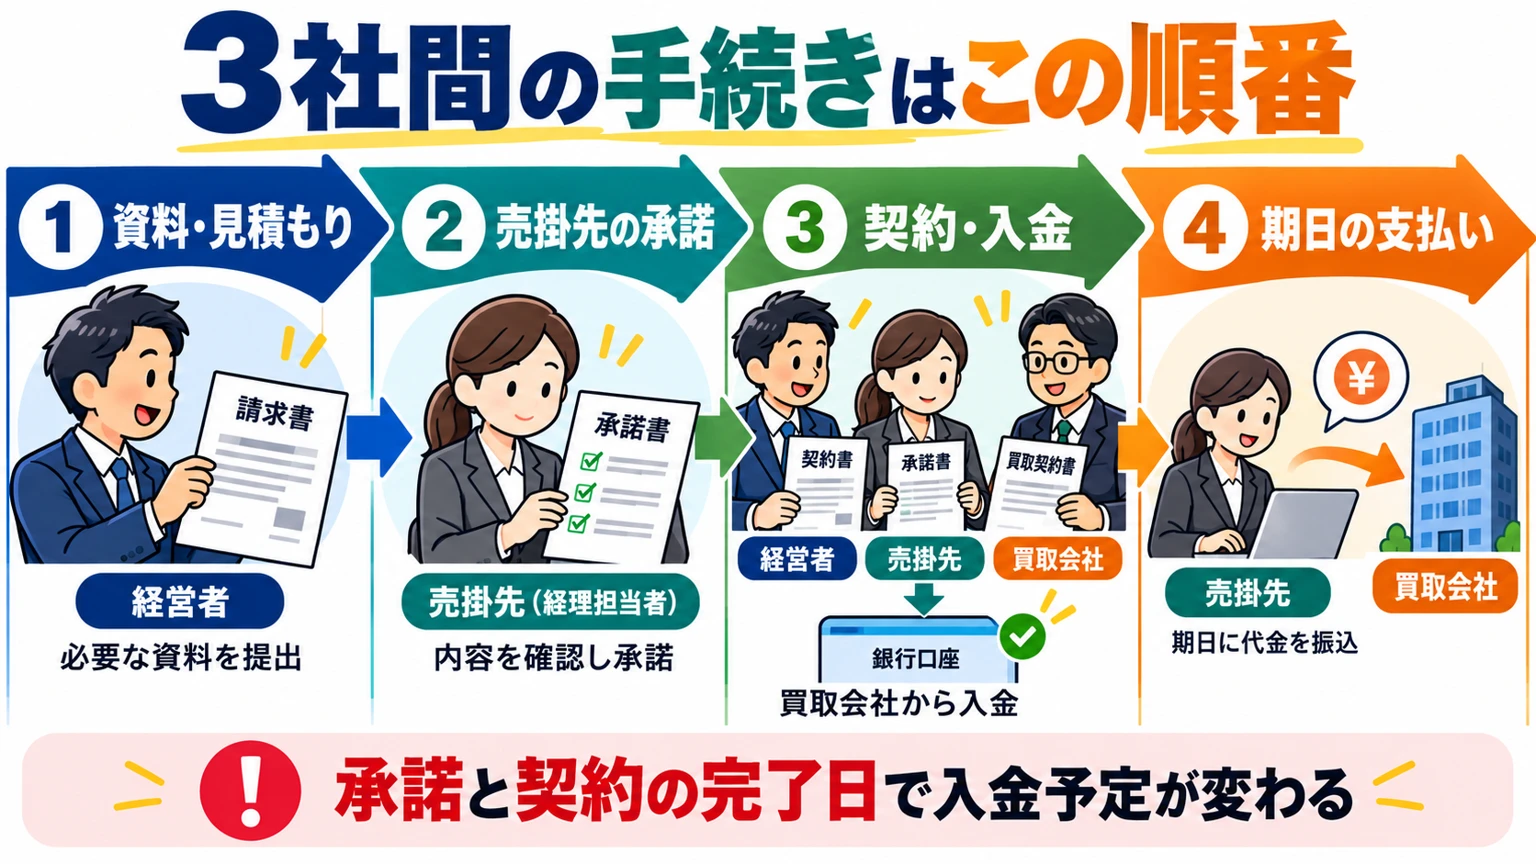
3社間ファクタリングの申込みから入金までの流れの図解

最初に必要額・期限・売却候補の請求書を整理する

最初の相談では、売上の総額よりも、実際にいくら不足しているかを明確にします。

例えば「請求書は300万円あるが、今週必要なのは仕入れ代金の120万円」というように、額面と必要額を分けて伝えます。

希望する入金日は、できれば早い方がよい日と、これ以上遅れると支払いに間に合わない日を分けます。
今日と明日のどちらでもよいのか、今日の15時までに必要なのかで、提案の前提が違います。

売却候補の請求書は、金額、入金予定日、売掛先名、検収の完了状況、他社への譲渡の有無を一覧にします。

この段階で作る一覧は、社内の資金繰りを把握するためのものです。
金額を大きく見せたり、未確定の請求を確定債権として記載したりせず、資料で説明できる内容にします。

相談メモの項目 記入例 準備する目的
必要な手取り額 120万円 手数料控除後でも支払いに足りるかを見る
最終期限 金曜日の午前中 承諾・契約・着金を逆算する
債権の額面 150万円 売却額の候補を決める
本来の入金日 翌月末 資金化で前倒しする期間を把握
売掛先の窓口 経理担当者、承認責任者 通知と口座変更の相談先を確かめる
現在の契約 他社譲渡なし/既存契約あり 二重譲渡を防ぐ

資料を提出し3社間の条件で見積もりを受ける

窓口から案内された方法で、請求書や通帳などを提出します。
メール添付、アップロード、オンライン面談など、会社ごとに方法が違うため、指定された経路を使います。

送付後は、必要なページが抜けていないか、画像が読めるかを確認します。
通帳は表紙だけでなく、求められた期間の入出金が確認できることが重要です。

審査中に追加質問が来た場合は、担当者の質問に対する根拠資料を添えて返答します。
説明が長くなる場合は、取引の開始、納品、請求、入金予定の順にまとめると分かりやすくなります。

見積もりを受け取ったら、3社間の契約条件になっているかを確認します。
売掛先の承諾が取れない場合の2社間見積もりが同時に出ることもあるため、方式を見失わないようにしましょう。

見積もりと進め方が整理できたら、買取会社の案内に従って売掛先の承諾を進めます。

債権を特定する情報は、利用者が持つ請求書、買取会社の契約書、売掛先の経理データで一致している必要があります。

同じ取引でも、注文番号と請求書番号が別になっている場合があります。
どの番号を使えば特定できるかを確認し、金額や支払日の表記をそろえます。

売掛先から修正依頼が来たら、利用者だけで契約書の文言を書き換えず、買取会社へ共有します。
書面の修正が条件や日程に影響する場合があるためです。

契約を終える前には、署名・押印や本人確認が必要な人の対応が残っていないかを点検します。
未完了の作業が一つでもあると、振込の指示が出せないことがあります。

買取代金の着金を確認し売掛金の支払日を管理する

買取代金が自社口座に反映されたら、見積もりどおりの金額かを確認します。
差がある場合は、手数料や振込費用、留保金などの内訳を担当者に確認してください。

その後も、取引自体がすべて終わったわけではありません。
売掛先が本来の支払日に正しい口座へ支払えるよう、経理上の変更が反映されているかを管理します。

対象外の請求書まで口座を変更しないよう、債権ごとに一覧を残しておくと確認しやすくなります。

入金予定日が近づいたら、必要に応じて担当者間で支払いの認識を確認します。
すでに振込データを作成済みの場合には、変更が間に合うかどうかを早めに調整することが大切です。

売掛先への通知・承諾を進める方法の図解

いつもの取引担当と経理・決裁者をつなぐ

売掛先への相談は、普段の取引窓口を通すと、取引の背景を共有しやすくなります。

ただし、営業担当者が理解してくれたとしても、承諾書の発行や振込先変更を判断できるとは限りません。
経理部門や管理部門、代表者など、社内でどこへ回す必要があるかを聞きましょう。

最初に確認したいのは、指定の承諾書があるか、外部の書式を受け付けられるか、何日までに申請すると今月の支払いに反映できるかという点です。

会社によっては、振込先の登録変更に別の申請書や印鑑が必要な場合もあります。
債権譲渡への承諾だけで支払いの設定まで自動的に変わると考えないことが大切です。

やり取りは日時と担当者を記録し、返答を待つ項目を一つのメモにまとめておくと、確認の漏れを防げます。

支払日と対象請求書を明確にした説明文を用意する

売掛先へは、対象となる請求書と変更をお願いしたい点を簡潔に伝えます。

資金調達の事情を必要以上に長く話すより、何の債権を誰に譲渡し、どの支払いについて確認してほしいかを明確にした方が、経理担当者は処理を判断しやすくなります。

以下は事前相談のための説明例です。
法的な効力を整える正式な通知書・承諾書の代わりになるものではなく、実際の書面は買取会社の指定と取引内容に合わせてください。

請求額や支払期日に変更がある案件では、その事実を省かずに記載します。
相手が以前の請求書を見ている場合は、最新版との違いを説明することも必要です。

いつもお世話になっております。

当社発行の請求書[番号・発行日]に係る売掛債権[金額・支払期日]について、[買取会社名]への譲渡を検討しております。

対象債権の確認、譲渡に関する承諾、および支払先変更のお手続きについて、担当部署と必要書類をご教示いただけますでしょうか。

現時点で予定している支払期日は[日付]です。
金額・期日の変更をお願いするものではありません[該当する場合のみ記載]。

正式な書面と振込先は、内容を確認のうえ改めてお送りいたします。

債権・相手方・支払い条件をそろえて通知する

通知書や承諾書では、債権の対象が特定できることが重要です。
会社名だけが書かれていて、どの月のどの請求かが分からない書類では確認が増えます。

請求書番号、取引内容、金額、支払期日、譲渡先を整理し、複数の請求書をまとめるなら別紙の一覧との対応も確認します。

売掛先の名称は略称と正式名称が混在しないようにします。
支店名、担当部署、契約主体となる法人がそれぞれ違う場合は、どこが債務者なのかを確認してください。

口座情報は別の詐欺や誤送金の原因にもなり得るため、メールに書かれた変更だけを信じるのではなく、既知の連絡経路で当事者間の確認を取ります。

承諾済みの書類は、最終版の日付・署名・添付書類をそろえて保管し、修正前のファイルを誤って使わないようにしましょう。

確認欄 確かめること 起きやすい行き違い
当事者 利用者・買取会社・売掛先の正式名称 屋号と法人名の違い
対象債権 請求番号・金額・取引内容 別の請求月の資料を添付
支払期日 何月何日に誰へ支払うか 元の入金予定と変更後の認識が不一致
振込先 契約・通知に沿った口座 旧口座が支払システムに残っている
署名等 必要な担当者・決裁者の対応 担当者の口頭了解だけで止まっている
書式・到達 指定書式と受領の記録 送ったつもりで未着・未確認

売掛先からすぐに承諾が得られない場合は、内容に反対しているのか、社内手続きに時間が必要なのかを確認します。

書式が合わないだけなら調整で進む可能性がありますが、社内規定で受け付けていない、経理処理の締切を過ぎているなど、当日には解決できない理由もあります。

返答を急かし続けるより、必要な確認事項と返答予定日を決め、買取会社に状況を共有する方が現実的です。

3社間で進められない場合は2社間や別の債権を相談する余地がありますが、すでに通知した内容や締結した契約を無視して切り替えることはできません。

現在の契約状況を担当者に伝え、どの手続きまで戻す必要があるかを確かめてから次の方法を検討します。

3社間ファクタリングで必要な書類
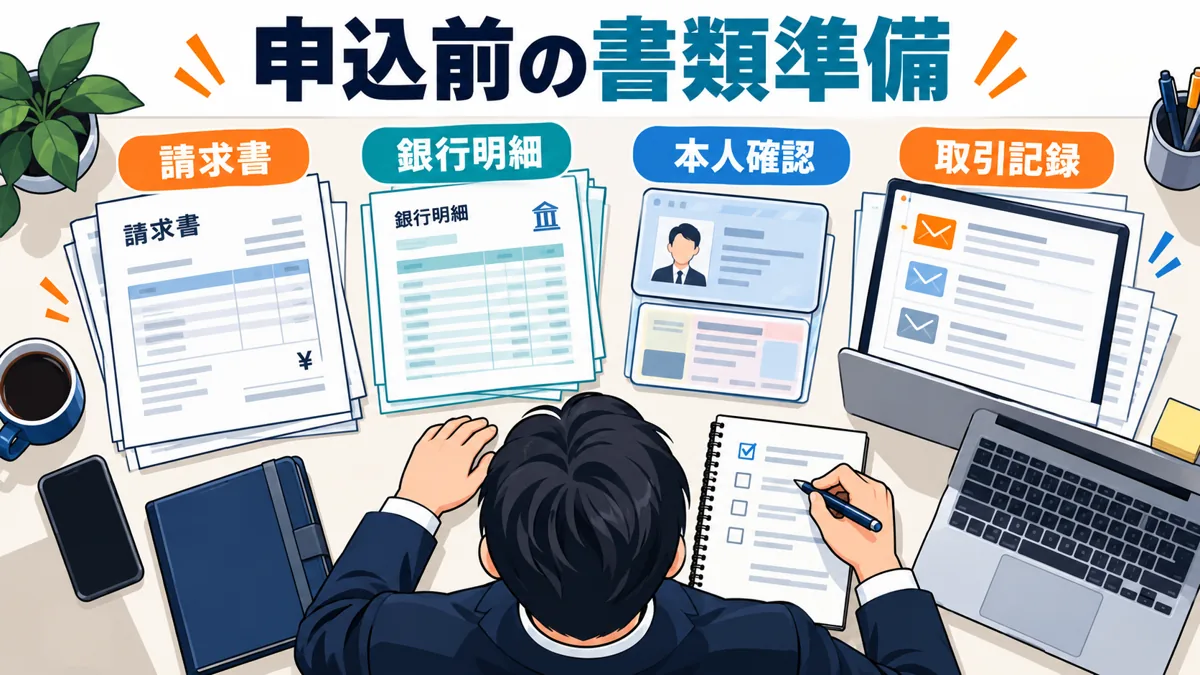
3社間ファクタリングで必要な書類の図解

請求書だけでなく納品・検収の状況を説明できるようにする

請求書は、誰にいくら請求しているかを示す中心的な資料です。
ただし、書類があるだけで請求内容が確定しているとは限りません。

注文書、契約書、納品書、検収書、業務完了の連絡など、取引の実態を確認できる資料を求められる場合があります。

建設の出来高請求や分割納品では、どこまで完了した分の請求なのかが重要です。
まだ完了していない作業を、完了済みの請求として提出しないようにします。

返品、値引き、手直し、相殺などで金額が変わる可能性がある場合は、申込時に共有します。
後で売掛先の説明と食い違うより、最初に事情を整理した方が審査を進めやすくなります。

電子請求書の場合も、請求先、日付、番号、金額、期日が読める形で準備してください。

通帳の入出金で継続取引と支払い状況を示す

通帳やネットバンキングの明細は、これまで売掛先からどのように支払われていたかを確認する資料になります。

請求書の名義と入金明細の名義が異なる場合には、収納代行会社経由、親会社による一括支払いなどの事情を説明できるようにします。

過去の入金額が請求額と違う場合も、振込手数料の控除、複数請求の合算、相殺など、理由が分かる資料を用意します。

提出期間は会社ごとに違います。
直近3ヶ月と指定された場合に、入金があった一日分だけを切り出すと、必要な確認ができない場合があります。

加工や改ざんはせず、必要なページやデータ形式を窓口で確認して提出します。
機密性の高い資料なので、送付先を確認し、正式な受付経路を使いましょう。

契約時の会社資料と本人確認も先に準備する

審査で請求書と通帳を提出していても、契約時に会社や代表者の確認資料が必要になることがあります。

法人では履歴事項全部証明書、印鑑証明書、代表者の本人確認書類など、個人事業主では本人確認や事業を示す資料などが求められる場合があります。

必要書類の種類や有効期間は、利用する会社の案内に従います。
古い証明書を手元に持っていても、それが今回の契約に使えるかは先に確認してください。

会社の住所や代表者が変更されたばかりの場合、請求書、登記事項、口座名義の情報が異なることがあります。
変更の経緯を説明できる資料をそろえておきましょう。

売掛先側にも承諾のための社内資料が必要な場合があるため、自社だけでなく相手の準備日程も確認します。

ファイル名と請求書一覧をそろえて確認を減らす

書類を送るときは、同じ名前の画像を何枚も添付するより、資料の種類と対象期間が分かる名前にすると整理しやすくなります。

例えば「請求書_取引先A_10月分」「入出金明細_8月から10月」「検収記録_案件番号」のように分けます。
提出先の指定がある場合はそちらを優先します。

複数の請求書があるなら、一覧の番号と添付ファイルの番号を対応させてください。
どの資料がどの債権の証拠かが分かれば、追加確認のやり取りを減らせます。

スマートフォンで撮る場合は、四隅が入っているか、光で文字が飛んでいないか、金額や日付が読めるかを確認します。

修正版を再送した場合は、何が変わったかを短く書き添えます。
古い版を前提に審査や承諾が進むことを防ぐためです。

資料の種類 主な内容 不足を防ぐチェック
債権の資料 請求書・契約書・注文書 相手、金額、期日が一致している
取引の実態 納品・検収・業務完了の記録 完了分と未完了分を分けている
入出金 通帳・銀行明細 指定期間と口座名義が確認できる
本人・会社 本人確認・登記・印鑑関係 有効期間と現況が合っている
承諾関係 通知・承諾書・支払先変更資料 指定書式と承認者の対応を確認
既存契約 他社譲渡や担保の契約資料 今回売却できる債権か判断できる

3社間ファクタリングの手数料と受取額

3社間ファクタリングの手数料と受取額の図解

売掛先の確認と直接回収が費用に影響する

3社間では、売掛先が債権の譲渡を把握し、買取会社へ直接支払う形を整えます。

買取会社から見ると、債権の存在や支払いの認識を確認しやすく、利用者が回収した代金を送金しないリスクも抑えやすいため、2社間より低い手数料になる場合があります。

ただし、3社間という方式だけで最安の条件が決まるわけではありません。
金額、支払期日までの期間、売掛先の状況、資料の内容によって見積もりは変わります。

高額な売掛金でも、取引内容が不明確、金額が未確定、支払いをめぐる争いがある場合には、希望する条件で買い取られないことがあります。

料金を評価するときは、方式の一般的な傾向と、自社に提示された実際の条件を分けて判断します。

下限料率と平均実績をそのまま自社に当てはめない

「2%〜」という表示は下限の案内で、全案件に2%が適用される固定料金ではありません。

また、「平均6.8%」という表示は過去の一定期間の実績で、その数字を上限や契約の保証と考えることはできません。

本記事では、ベストファクターの3社間下限と、ビートレーディングの2024年度平均を別の種類の数字として掲載しています。

日本中小企業金融サポート機構の1.5%〜も、3者間の全案件がその料率になるという意味ではありません。
各社から自社の債権について条件を受け取り、最終的な手取り額で比べましょう。

手数料の安さだけで申込みを決めず、必要額に足りるか、期限までに受け取れるかを同時に確認することが大切です。

表示の種類 読み方 確認したいこと
下限「○%〜」 条件によってそれ以上になる 自社の債権に適用する率はいくらか
金額別の範囲 額面の区分ごとの目安 区分内のどの条件になるか
平均実績 過去の取引を集計した値 集計期間と、自社の見積もりとの差
個別見積もり 提出資料と条件に基づく提示 費用総額・振込額・有効期限
初期費用0円 初期費用の項目が無料 買取手数料等が別に発生するか

額面100万円・300万円・1,000万円の計算例

受取額を大まかに考える基本式は「売却する債権の額面−買取手数料−その他費用」です。

次の表は、手数料以外の費用や留保金がない場合の計算例であり、掲載会社がこの条件で契約するという見積もりではありません。

例えば300万円の債権を5%で売却すると、手数料は15万円、受取額は285万円です。
必要な支払いが290万円なら、審査が通っても5万円不足します。

率の差が小さく見えても、金額が大きいほど手取りの差は広がります。
一方で、日程が合わない見積もりは当日の支払いには使えません。

同じ表に入金予定日も書き込み、金額と期限の両方を満たす条件を選びましょう。

額面 手数料率の仮定 手数料 受取額(他費用なし)
100万円 3% 3万円 97万円
100万円 5% 5万円 95万円
100万円 8% 8万円 92万円
300万円 3% 9万円 291万円
300万円 5% 15万円 285万円
300万円 8% 24万円 276万円
1,000万円 3% 30万円 970万円
1,000万円 5% 50万円 950万円
1,000万円 8% 80万円 920万円

留保金がある場合は当初の振込額を別に見る

契約によっては、額面全額を一度に前払いせず、一部を留保して、売掛先からの回収後に精算する条件があります。

この場合、最終的な受取総額が十分でも、最初に口座へ入る金額が支払いに足りないことがあります。
見積もりには、当初の振込額と後日の精算額を分けて書いてもらいましょう。

例えば額面100万円、手数料5万円、留保金10万円という仮定なら、当初の振込額は85万円です。
留保金が契約どおり全額戻る場合の最終受取総額は95万円ですが、当日に使えるのは85万円です。

留保金の有無、返還時期、控除される条件、精算報告の方法を確認します。
振込料、登記関連費用、事務費用など、別項目の費用がある場合も含めて一覧にしてください。

不明な控除がある状態で署名せず、金額を説明してもらってから判断します。

出典:金融庁「高額な手数料によるファクタリングの利用に関する注意喚起」

3社間ファクタリングの審査で整理すること
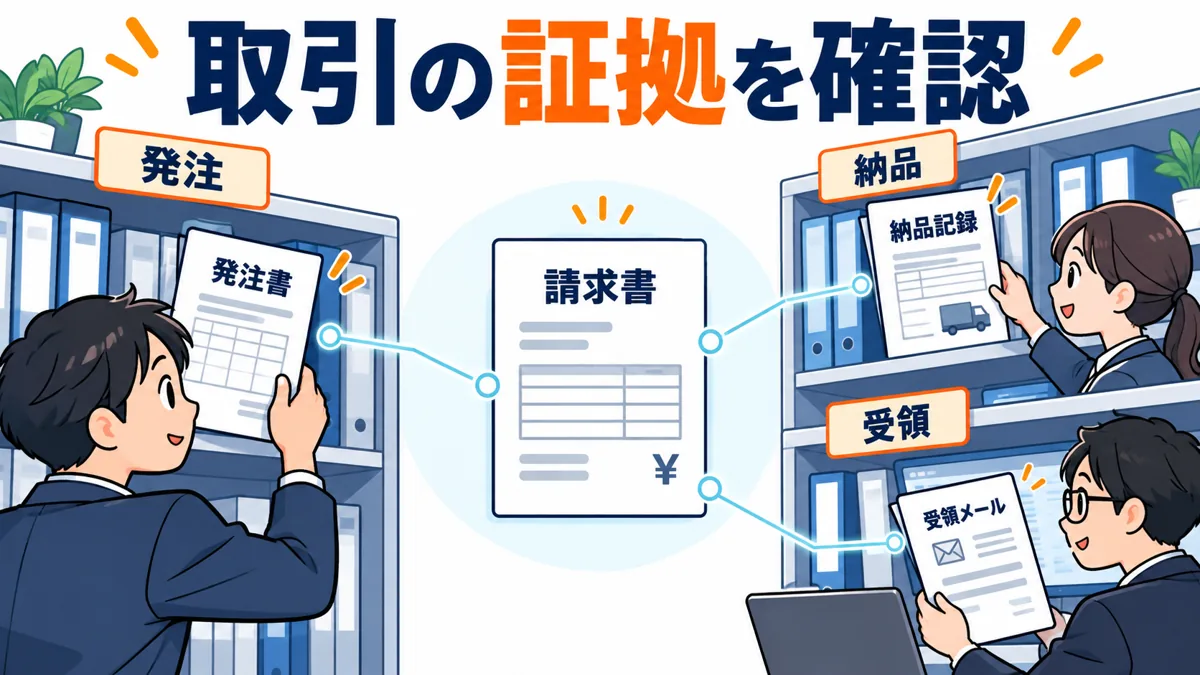
3社間ファクタリングの審査で整理することの図解

請求書の金額と完了した仕事が対応しているか

請求書の体裁が整っていても、仕事が未完了、返品が予定されている、金額について相手と争いがあるといった事情があれば、回収額が変わる可能性があります。

申込時には、どこまで納品・検収が済んでいるか、支払う金額が確定しているかを説明します。
複数の作業を一枚にまとめた請求書なら、完了部分と未完了部分を分けられるかも相談してください。

売掛先に確認することと、利用者の資料を省略することは別です。
相手が承諾に前向きでも、請求番号、対象期間、金額が食い違えば照合が必要になります。

追加で求められた資料は、何の確認に使うのかを聞くと整理しやすくなります。
見せたくない情報が含まれる場合も、自己判断で重要箇所を消さず、提出範囲を担当者と調整しましょう。

売掛先の支払能力と過去の入金を説明する

売掛金を期日どおり回収できるかは、買取条件を判断する材料の一つです。
過去の継続取引があれば、請求書と銀行明細の対応を一覧にすると、いつ請求していつ支払われたかを説明できます。

初めての売掛先だから一律に利用できないとは限りませんが、履歴が少ない場合は契約や発注の経緯を補う資料が必要になることがあります。

過去に遅延があったときは、単なる銀行休業日の違いか、請求内容の修正が原因か、支払い能力に問題があったのかを分けて伝えます。

会社の規模や知名度だけで審査結果が決まるわけではありません。
今回の債権の条件、支払期日、相殺や返品の予定なども含め、正確な資料で相談します。

別の会社へ売却した請求書を重ねて使わない

同じ請求書で複数社の見積もりを受けることと、同じ売掛債権を複数社へ譲渡することは違います。
契約済みの債権を未契約のように提出してはいけません。

他社のファクタリング、融資の担保、包括的な債権譲渡などがある場合は、その契約が今回の請求書にも及ぶかを確認します。
請求書を別の番号で作り直しても、同じ取引の債権であることは変わりません。

社内に複数の担当者がいるなら、誰がどの債権で相談しているかを共有します。
会計上の売掛残高と、すでに売却した債権の一覧を合わせると、重複を見つけやすくなります。

既存契約との関係を自分で判断できないときは、契約書を示して説明を求めます。
問題が解消する前に新しい契約へ進むことを避けましょう。

審査前の論点 用意する材料 説明する内容
実在性 請求・発注・納品・検収の資料 何をいつ完了し、いくら請求したか
回収予定 支払条件と銀行明細 いつ、誰が、いくら支払うか
変更の可能性 返品・値引き等の連絡 請求額が今後変わる可能性
権利関係 他社契約と債権一覧 譲渡済み・担保設定済みか
承諾日程 担当者と決裁の流れ いつ正式な承諾を得られるか

業種・金額・事業形態に合わせた3社間の使い方

業種・金額・事業形態に合わせた3社間の使い方の図解

個人事業主は利用者と売掛先の条件を分けて確認

個人事業主が法人に発行した請求書と、一般消費者に対する代金請求では、取扱いが異なる場合があります。
「個人対応」と書かれていても、個人向けの生活資金を扱う意味とは限りません。

本記事の5社でも、ファクタープランは法人が対象です。
個人事業主は、自分が申込対象かに加え、売掛先の事業形態や最低買取額が条件に合うかを先に確認しましょう。

少額の請求書では、数%の手数料だけでなく、固定の事務費用や書類取得の実費が手取りに与える影響も大きくなります。

例えば額面20万円の請求書で1万円の固定費が別にかかるという仮定なら、それだけで額面の5%に相当します。
料率が低く見えても、固定費込みの実際の振込額を確認することが重要です。

小規模な事業ほど、取引先一社との関係が売上全体に影響する場合もあります。
承諾を頼む際は、営業担当と経理担当の役割を把握し、突然の口座変更として受け取られないよう段取りを組みます。

建設・運送は検収と締め日のずれを整理する

建設では、完成・出来高・検収など、請求できる範囲が契約により異なります。
運送でも、月末締めの運賃と、別途確定する追加料金が混在することがあります。

まず、今回売却する金額が確定しているかを確認し、未確定分を含めた請求を確定債権として説明しないことが大切です。

元請けや荷主が大きな会社でも、経理の締め日を過ぎると支払先変更の反映が翌回になる場合があります。
相手の社内手続きに必要な日数を先に聞いておきます。

外注費や燃料費など当月の支払いに使う場合は、売掛金の一部を前倒しした後、次の工事や運行に必要な資金が残るかも計算します。

現場担当者が納品を認めていることと、本社経理が支払先変更を承認したことは同じではありません。
買取会社に連絡を任せる範囲も含め、双方の窓口を決めて進めましょう。

製造・卸売は返品・値引き・相殺の予定を確認

製品を出荷した後でも、不良品の返品、数量差による値引き、仕入代金との相殺などで最終的な受取額が変わることがあります。

売掛債権を買い取る会社は、請求書の額面だけでなく、実際に回収できる金額を確認します。
返品期間や相殺の取り決めがあるなら、取引基本契約や直近の精算書を用意してください。

例えば請求額300万円のうち20万円が値引き予定なら、その事情を伝えず300万円全額を確定債権として扱わないようにします。
値引きの確定後にどの金額を対象にできるかを相談します。

仕入れ資金を作る目的なら、今回の手数料を払った後も、その商品の利益が確保できるかが判断材料です。
売上が増えても費用が利益を上回る使い方は継続しにくくなります。

発注量の変化や季節性も含めて資金繰り表を作り、一時的な入出金のずれを埋める使い方になっているかを確認しましょう。

創業直後や赤字でも、対象債権と資金計画を具体化する

創業直後は取引履歴が短いため、契約・納品・請求の流れを一式で説明できる資料が役立ちます。
会社設立前の経歴だけでなく、今回の事業取引が確認できることが重要です。

赤字や借入があることだけで、すべての会社が同じ判断をするとは限りません。
一方で、3社間なら必ず利用できるということでもありません。
売掛先の承諾と買取会社の審査は別の条件です。

必要な金額、支払いの期限、資金不足が起きた理由、次の入金予定を分けて整理します。
「足りない分をすべて」と伝えるより、具体的な支払いと金額を示す方が相談を進めやすくなります。

売掛金がまだ発生していない開業資金は、通常の売掛債権の買取とは前提が異なります。
架空の請求書を作るのではなく、金融機関や公的な経営相談など、資金の目的に合う方法を検討してください。

通知・承諾・債権譲渡登記を整理するの図解

債権の譲渡には、誰が債権者であることを誰に対して主張できるか、という対抗要件の問題があります。
営業担当者へ口頭で伝えるだけの連絡と、契約上必要な通知・承諾の手続きは区別します。

3社間では、売掛先から承諾を得る書式や通知方法を買取会社と調整します。
書面の宛先、債権の特定、日付、署名・押印など、指定された項目を確認してください。

経理システムの口座を変更したから承諾書が不要、逆に承諾書を受け取ったから銀行登録も終わっている、と考えないことが大切です。
法的な手続きと実際の支払い処理の両方をそろえます。

担当者からひな型を受け取ったら、対象の請求書と内容が一致しているかを照合します。
変更したい条項がある場合は、利用者だけで修正せず、関係する三者で確認しましょう。

法務省は、法人による金銭債権の譲渡について、登記により第三者への対抗要件を備える制度を説明しています。
登記があることは、その債権が実際に存在することまで証明するものではありません。

また、登記だけで債務者に対する対抗要件も自動的に備わるわけではなく、法務省の案内では、証明書を交付した通知や債務者の承諾などを別に説明しています。

3社間の売掛先承諾と登記は、目的や手続きが同じではありません。
今回の契約で登記を行うか、行う場合は費用と終了後の扱いを確認します。

登記不要と案内するサービスでも、本人確認、債権確認、承諾書が不要になるわけではありません。
「何が不要なのか」を限定して理解してください。
個別の権利関係に疑問があれば、契約書を用意して専門家へ相談しましょう。

出典:法務省「債権譲渡登記制度について」

出典:法務省「債権譲渡登記に関するQ&A」

売掛先との基本契約に、債権譲渡についての取り決めや、事前承認を求める条項がある場合があります。
請求書だけを見て判断せず、取引開始時の契約も確認します。

条項があるから必ず利用不可、あるいは関係なく自由に進めてよい、と一律には決められません。
具体的な契約と法的な扱いを踏まえた確認が必要です。

3社間では相手の承諾を得るため、必要な社内承認や追加の合意書があるかを担当窓口へ聞きます。
取引先との関係を維持するためにも、約束された手順を無視して連絡を進めないことが大切です。

返品、値引き、相殺、支払留保などの取り決めも、回収額に関わります。
分からない条文を飛ばさず、今回の請求書への影響を説明してもらい、理解した条件で契約してください。

手続き・資料 役割 混同しやすい点
売掛先への説明 取引の目的と対応事項を伝える 説明しただけで正式承諾とは限らない
通知・承諾 債権譲渡に必要な手続きを行う 銀行の口座登録とは別の確認
債権譲渡登記 第三者への対抗要件に関係 債権の実在を証明する制度ではない
支払先の登録 期日に正しい相手へ支払う 登録しただけで書面が不要にはならない
元の取引契約 売掛先との約束を確認 譲渡以外の相殺・返品条項にも注意

入金後の管理と翌月の資金繰り

入金後の管理と翌月の資金繰りの図解

売掛先・請求番号・支払先を債権管理表に残す

買取代金を受け取った後も、売掛先の支払期日まで管理を続けます。
売却した請求書を通常の入金予定に残したままにすると、残高を多く見積もったり、再度売却の相談をしたりする原因になります。

管理表には売掛先、請求番号、額面、譲渡した金額、買取会社、契約日、受取額、本来の支払日を記載します。
一部だけ譲渡した場合は、残りの金額と支払先を明確にします。

営業担当にも、売掛先から何を聞かれたら誰に引き継ぐかを共有します。
経理担当だけが契約を把握していると、営業担当が従来の口座へ支払うよう案内してしまう可能性があります。

会計処理の仕訳や費用区分は、実際の契約と会計方針に沿って確認してください。
税理士などに相談する場合は、入金明細だけでなく契約書と費用明細を一緒に渡すと確認しやすくなります。

売掛先が旧口座へ支払ったら、使わずに担当者へ連絡

3社間で買取会社へ直接支払う予定でも、登録変更の行き違いによって利用者の旧口座に入ることがあります。
そのお金を自由に使える売上入金と考えず、契約に従って対応します。

請求番号、入金日、金額、振込名義を控えて買取会社へ連絡し、送金先や対応方法を確認してください。
相手の指示を記録し、売掛先にも今後の支払先を再確認します。

請求額の変更や返品が起きた場合も、自己判断で差額を相殺したり、別の請求書へ振り替えたりしないことが大切です。
譲渡した債権に影響するため、必要な合意や精算を担当者と確認します。

支払遅延が起きたときは、連絡を待つだけでなく、把握している事情を伝えます。
売掛先の信用リスクを誰が負うかと、利用者が負う連絡義務や表明保証は別の条項です。

前倒しした入金を翌月にもう一度数えない

ファクタリングは将来の入金を早める取引なので、その分の売掛金が本来の期日に自社へ入る予定は減ります。
目先の不足を解消した後、翌月の給与や仕入れに不足が出ないかを確認します。

次の表は、300万円の債権を手数料5%、その他費用なしで売却する仮定です。
利用すれば今月の残高は増えますが、翌月の売掛金入金は減り、費用15万円分だけ二ヶ月通算の残高も変わります。

未売却の売掛金、次の売上入金、仕入れや固定費を別に記載し、どの期間の不足を解消するのかを見ます。
毎月同じ不足が続くなら、支払条件や回収条件、利益率の見直しも必要です。

資金化できる額が大きいから全額売るのではなく、必要額と費用を踏まえて対象を決めます。
契約可能な範囲は会社ごとに異なるため、一部利用を希望する場合も先に相談しましょう。

資金の動き(仮定) 利用しない場合 3社間で前倒しする場合
今月初めの資金 100万円 100万円
今月の買取代金 0円 285万円
今月の支払い 200万円 200万円
今月末の計算上残高 −100万円(支払資金が不足) 185万円
翌月の対象売掛金入金 300万円 0円(買取会社へ支払い)
翌月のほかの入金 200万円 200万円
翌月の支払い 250万円 250万円
二ヶ月の計算上残高 150万円 135万円

この例は時期と費用の違いを示す計算です。
利用しない場合の今月末のマイナスは、実際には別の資金確保や支払調整が必要な状態です。
残高が一時的に増えたことだけで利益が増えたと考えず、期間を通した資金計画で判断してください。

3社間ファクタリングの契約前に確認する項目
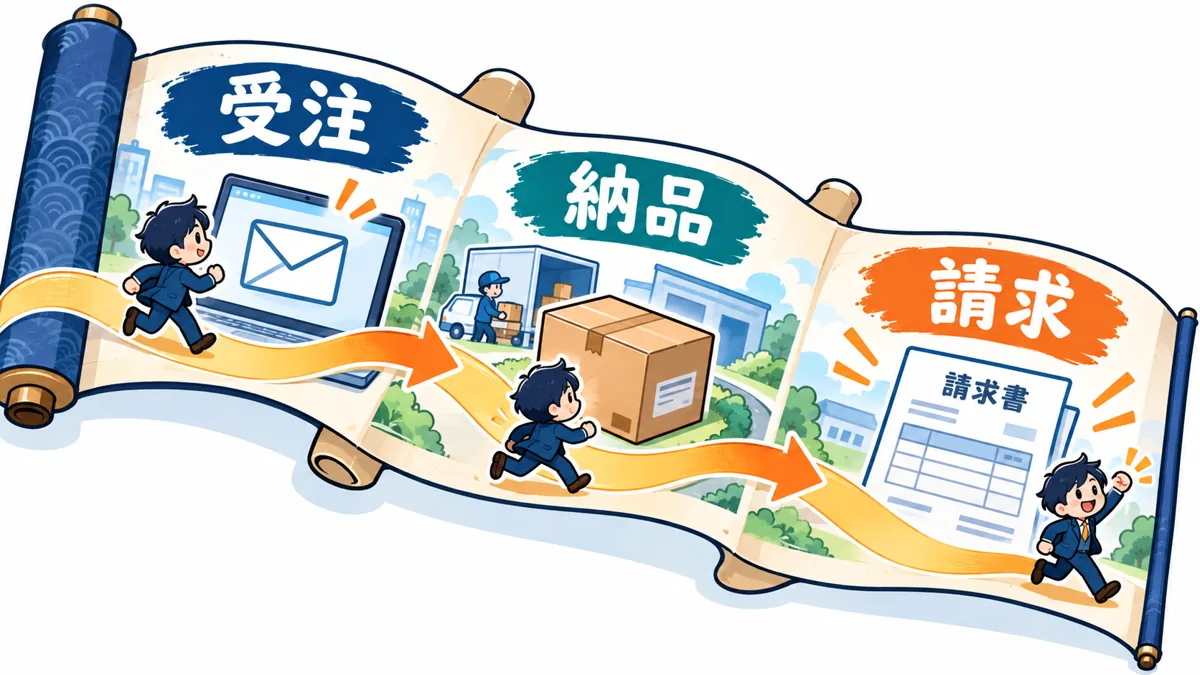
3社間ファクタリングの契約前に確認する項目の図解

運営会社名・対象債権・金額を最終書面で照合

サービス名と契約書の法人名が違う場合は、ブランドと運営会社の関係を確認します。
振込先が説明と違う名義になっているなど、不明な点があれば署名前に回答を求めてください。

対象の債権を特定する請求番号、売掛先、金額、期日を照合します。
今回の請求書だけのつもりでも、ほかの債権や将来の取引が対象に含まれる条項があるなら、意味を説明してもらいます。

費用の説明は口頭だけで終わらせず、契約書や最終見積もりにある金額と合わせます。
空欄の書面や、訂正前の古い金額の書面を、そのまま承認しないことが大切です。

電子契約の場合も、送信元と契約相手を確かめ、保存できる形式で控えを残します。
会社の担当者が変わっても契約を追えるよう、メールだけでなく管理フォルダへまとめて保管しましょう。

ノンリコースでも利用者の契約違反は別に考える

売掛先が支払えなくなった場合の負担と、利用者が架空の債権を譲渡した場合の責任は同じではありません。
「ノンリコース」と案内されていても、あらゆる責任が免除される意味ではありません。

契約書では、売掛先の不払い、返品や相殺、利用者の虚偽申告、二重譲渡などをどう扱うかを読み分けます。
買戻しや補償の義務があるなら、どの事由で発生するかを確認してください。

金融庁は、ファクタリングを装った違法な貸付けについて注意を促しています。
名称が売買でも、実際の負担や取引の内容が重要です。

判断が難しい条件があれば、急いで同意せず、契約書を持って専門家へ相談します。
売掛先が承諾したことだけで、自社に不利な条項がなくなるわけではありません。

出典:金融庁「ファクタリングを装った違法な貸付けにご注意ください」

無料相談・審査と、契約後の解除を区別する

相談料や審査料が無料でも、契約した場合の買取手数料まで無料になるわけではありません。
書類取得の実費、通知や登記の関連費用なども、契約条件に応じて確認します。

契約前に見積もりを辞退する場合と、契約後に解除する場合では、手続きや費用が異なることがあります。
売掛先への連絡をどこまで進めてよいかも、初回相談時に打ち合わせておくと行き違いを防げます。

複数社へ相談して一社を選んだら、ほかの窓口には進めないことを伝えます。
正式な契約を二つ結んでから片方を取り消せばよい、と考えないようにしてください。

金額や期限が合わない場合は、見送ることも合理的な判断です。
費用を払っても必要な支払いができない条件なら、そのまま契約する前に別の方法や支払日程を検討しましょう。

最終チェック 確認できた状態
会社・対象 契約相手と今回の請求書を特定できる
費用 手数料、別費用、当初振込額が分かる
日程 承諾・契約・口座反映の予定が分かる
不払い等 通常の信用リスクと契約違反の扱いを区別できる
終了・解除 辞退、解除、留保金精算の条件が分かる
保存 見積もり、契約、通知・承諾、入金の控えがある

3社間ファクタリング即日対応のよくある質問

3社間ファクタリング即日対応のよくある質問の図解

売掛先に知られず3社間ファクタリングを使える?

本記事で扱う3社間は、売掛先への通知・承諾を前提とする方式です。
売掛先に一切知られず進める希望とは、基本的な仕組みが合いません。

通知せず進めたい事情があるなら、2社間の対応条件を相談します。
ただし2社間でも、契約違反や支払遅延の際の通知条件まで同じとは限りません。
通常時と例外時の扱いを分けて確認してください。

3社間の低い費用だけを見て申し込み、後から承諾が取れないと分かると日程を組み直すことになります。
相手に相談できるかを早い段階で整理しましょう。

オンライン完結の会社なら3社間でもすぐ振り込まれる?

オンライン完結は書類提出や契約の方法を表すもので、売掛先の決裁時間まで短縮される保証ではありません。

利用者がすぐ入力できても、売掛先の社内確認や承諾書の返送が翌日なら、その分の日程が必要です。
電子契約を導入していても、誰が署名するか、どの順番で承認するかによって時間は変わります。

申込画面に表示される最短時間が2社間向けのものではないかも確認してください。
今回の3社間に必要な工程を担当者へ聞き、完了済みと未完了を分けて進めましょう。

3社間ファクタリングは土日や祝日に即日入金できる?

申込みフォームが24時間開いていても、審査担当者や売掛先の経理が休日に対応するとは限りません。
3社間は三者の手続きがそろう必要があるため、各窓口の営業日が影響します。

休日前に承諾と契約が終わっているケースと、土曜に初めて相談するケースでは条件が違います。
銀行への反映も含め、いつ何が終わる予定かを確認してください。

週末の支払いが決まっているなら、平日のうちに必要書類と売掛先への説明を進める方が日程を組みやすくなります。
土日の対応という宣伝だけで、3社間の当日完了を判断しないようにしましょう。

借入がある会社や赤字の事業者も相談できる?

売掛債権の売買と融資は仕組みが異なり、借入や赤字がある場合でも相談できることがあります。
ただし対象債権、売掛先、権利関係、契約条件などの確認は受けます。

他社への担保設定や債権譲渡があるなら、その契約書も確認します。
資金不足の理由だけでなく、今回の売掛金と次の支払いを具体的に示すと相談しやすくなります。

過去の事情を隠したり、資料の数字を書き換えたりせず、正しい情報で申し込んでください。
審査結果を保証する会社として本記事の5社を紹介しているわけではありません。

個人の給与も3社間ファクタリングにできる?

この記事の対象は事業の売掛債権で、会社員の給与を売るサービスではありません。
個人事業主が事業の請求書で相談することと、個人の生活費のために給与を換金することは区別します。

金融庁は、給与ファクタリングのうち貸金業に該当する取引や、無登録業者について注意を促しています。
事業者向けの説明を、そのまま給与に当てはめないでください。

手元資金が必要でも対象となる事業債権がない場合は、勤務先の制度や公的な生活相談など、事情に合う窓口を検討します。

即日を希望するとき、最初の相談で何を伝える?

「3社間を希望している」「いつまでに、いくら必要か」「売掛先の承諾がどこまで進んでいるか」の三点を最初に伝えます。
そのうえで請求書の額面、支払期日、手元の資料を示します。

承諾がまだなら、そのことを明確にしたうえで最短の予定を相談してください。
見込みだけで当日の支払いを約束せず、契約と口座への反映まで確認します。

費用を重視して数日待てる場合は、その余裕も伝えると3社間の条件を検討しやすくなります。
時間・手取り・売掛先の対応をそろえて、自社の支払いに合う契約を選びましょう。

3社間ファクタリングは、売掛先の協力を得ながら費用と入金日程を調整する方法です。

5社の案内を入口に、売掛先の承諾日、必要書類、最終的な受取額を具体化してください。
即日の可否は、通常の最短時間ではなく、今回の3社間契約で提示される日程で判断することが大切です。
ファクタリング7選審査なしはある?

審査は必要、無料相談から検討し、手数料と受取額を確認して契約する流れ

PR

審査なしで誰でも利用できる通常の売掛債権買取サービスはありません。
ただし、審査があるからといって、申し込む前から利用を諦める必要はありません。

無料の相談・見積もり・審査を用意する会社があり、まず条件を確認してから契約を検討できます。
たとえばPMGは、公式FAQで見積もり・審査の無料と申込後のキャンセル料不要を案内しています。

無料で相談できることと、契約後も費用や負担がないことは別です。
無料になる範囲を確かめたうえで、手数料・実際の受取額・入金予定を比べて判断しましょう。

急ぎならファクタリング即日のおすすめ、週末の相談先は土日ファクタリングのおすすめも参考になります。
審査に不安がある方はファクタリング審査甘い会社を探すときのおすすめで確認項目も整理できます。

本記事ではQuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構をこの順番で紹介します。
サービス情報の確認日は2026年10月30日です。
掲載順は審査通過率の順位や結果を保証するものではありません。

会社・紹介へ 対象の目安 申込前の費用確認
QuQuMo 法人・個人事業主 見積もり後に条件を確認。無料になる範囲は申込窓口で確認
ファクタープラン 法人向け 無料相談を案内。審査以降の費用条件は個別確認
PMG 事業者向け。申込区分・案件条件を相談 見積もり・審査無料、申込後のキャンセル料不要の案内
ベストファクター 法人・個人事業主の事業債権を相談 無料相談・無料申込みを案内
ラボル フリーランス・個人事業主向け 無料会員登録を案内。買取時は一律10%
ビートレーディング 法人・個人事業主・フリーランス 相談窓口とオンライン申請あり。費用条件は利用窓口で確認
日本中小企業金融サポート機構 法人・個人事業主 無料相談を案内。買取時は見積もりを確認

ファクタリングに審査なしはある?最初に知っておきたい結論

「審査がない会社」を探すより、対象になる請求書があるかと、無料で相談できる範囲を先に確かめる方が、検討を具体的に進められます。
審査は資金化の妨げというだけでなく、実在する取引を確認して条件を決める手続きでもあります。
申込前の不安を、必要な確認事項に分けて考えましょう。

ファクタリングに審査なしはある?最初に知っておきたい結論の図解

売掛金の実在と回収見込みを確認する手続きは必要

ファクタリング会社は、まだ入金されていない売掛金を買い取ります。
請求書の金額だけを見て代金を支払えば、架空の請求や、支払いが見込めない債権を買うことになるため、取引内容の確認が必要です。

その確認には、売掛先、金額、支払期日、過去の入金状況、申込者が債権を保有しているかなどが含まれます。
担当者との面談がなくても、書類や入力情報を使って判断しています。

審査の方法や必要資料は会社ごとに違いますが、「確認をせず、誰にでも、希望額どおりに支払う」という意味での審査なしを期待するのは適切ではありません。

無料相談なら見積もりを受けてから利用を検討できる

最初の相談や審査に費用がかからないサービスなら、先に条件を聞き、提示された受取額や日程を見て利用を判断できます。
審査に通るかを一人で推測し続けるより、対象の請求書を伝えた方が具体的な回答につながります。

ただし「無料相談」「無料会員登録」「無料審査」は同じ意味ではありません。
自分がこれから行う操作がどの段階なのか、どこまで料金がかからないのかを区別してください。

無料の範囲が確認でき、個人情報の取扱いにも納得できる会社なら、条件を確かめるための申込みを検討できます。
審査結果が出ても、契約条件を読まずに署名する必要はありません。

数分の入力や自動判定も確認を省略しているわけではない

「30秒査定」などの表示は、入力にかかる時間の目安である場合があります。
その時間だけで本人確認、審査、契約、振込まで完了するとは限りません。

AIやシステムを使うサービスでも、請求書や取引情報をもとに判断する工程は残ります。
人と長く話さずに進められることと、審査がないことを混同しないようにしましょう。

今日中の入金が必要なら、審査の最短時間だけでなく、追加資料への対応、契約の締切、振込処理まで含めて予定を確認すると、支払いの計画を立てやすくなります。

表示 意味 同じではないこと
無料相談 相談料がかからない案内 契約後の手数料も無料
オンライン完結 来店せず進められる方式 本人確認や審査がない
最短即日 条件が整えば当日の対応を目指せる すべての申込みが当日入金
ノンリコース 売掛先の信用リスクに関する契約条件 利用者に一切の義務がない

出典:金融庁:ファクタリングの利用に関する注意喚起

審査なしを探す前に検討したいファクタリング会社7選

7社はいずれも審査を行う相談先として掲載しています。
選ぶときは、法人か個人事業主か、売掛先が対象か、必要な時刻までに書類をそろえられるかを確認してください。
無料と明記されている内容は会社ごとに異なるため、確認できた範囲を各表に分けて記載しています。

審査なしを探す前に検討したいファクタリング会社7選の図解

QuQuMo|請求書と入出金履歴をオンラインで提出

QuQuMoの申込みと資料確認の漫画図解

QuQuMoの利用の流れは、登録、資料提出、審査・見積もり、契約・送金に分かれています。
必要書類をもとに審査した後で買取額と手数料が提示されるため、申請した額がそのまま受取額になるわけではありません。

オンラインで進めたい法人や個人事業主の候補です。
来店や面談は不要とされていますが、状況によって電話で確認される場合があります。
請求金額と入金日が確定した請求書、指定期間の入出金明細をそろえ、本人確認や事業区分に応じた追加資料にも対応できるようにします。

最短2時間は必要書類がそろっている前提の案内です。
見積もり結果を確認できるメールやマイページを見落とさず、希望する入金時刻を伝えましょう。

項目 確認内容
対象 法人・個人事業主
無料の案内 見積もり後に条件を確認。無料になる範囲は申込窓口で確認
買取時の費用 審査後の見積もりで確認
主な資料 請求書・通帳を中心に、本人確認等も実施
検討しやすいケース 来店の時間を取りにくく、取引資料をデータで提出できる人
申込み前に聞くこと 見積もり依頼・審査・辞退のそれぞれに費用があるかを、手続き前に確かめる

ファクタープラン|法人の請求書を無料相談で整理できる

ファクタープランの申込みと資料確認の漫画図解

ファクタープランは法人向けの窓口で、公式サイトの利用の流れに無料相談の案内があります。
最初に資金繰りの状況を伝え、必要書類や進め方を聞けるため、審査の前に準備を整理したい法人の候補になります。

FAQでは、審査時は過去3か月分の通帳や契約書・請求書等、契約時は会社謄本や法人の印鑑証明書等を挙げています。
申込みから契約までを同じ書類だけで済ませられるとは考えず、発行が必要な資料も見込んで準備してください。

原則として納品や役務提供が完了している請求書が対象です。
未完工や前受金、個人向けの売掛金は対象外となる場合があるため、取引の状態を正確に説明することが大切です。

項目 確認内容
対象 法人向け
無料の案内 無料相談を案内。審査以降の費用条件は個別確認
買取時の費用 個別見積もり
主な資料 通帳の写し3ヶ月分、契約書・請求書・発注書等。契約時は法人資料等
検討しやすいケース 法人として契約資料を準備し、担当者に状況を説明したい人
申込み前に聞くこと 無料相談以降の審査費用や登記等の諸費用、辞退時の扱いを確認する

PMG|見積もり・審査の無料をFAQで案内

PMGの申込みと資料確認の漫画図解

PMGは公式FAQで、見積もりと審査を無料で受け付けること、ファクタリング申込後のキャンセル料はかからないことを案内しています。
費用をかけずに条件を聞いてから判断したい場合に、検討しやすい確認材料です。

他社で審査に落ちた場合も申込みを受け付けると説明していますが、PMGで必ず承認されるという意味ではありません。
売掛先、請求額、期日、取引の資料を示し、自社の案件で利用できるかを確認します。

2社間と3社間では売掛先への連絡や回収経路が異なります。
無料という案内は契約後の買取手数料をゼロにするものではないため、見積もりを受けたら方式、総費用、受取額、精算条件をセットで確認しましょう。

項目 確認内容
対象 事業者向け。申込区分・案件条件を相談
無料の案内 見積もり・審査無料、申込後のキャンセル料不要の案内
買取時の費用 債権・契約方式等に応じた見積もり
主な資料 請求書などの債権資料と、入出金・事業の資料を確認
検討しやすいケース 無料の見積もり・審査で具体的な条件を確認したい事業者
申込み前に聞くこと 契約・入金後に取りやめたい場合まで申込段階と同じ扱いとは考えず、契約条項を読む

ベストファクター|無料の相談・申込みから条件を聞ける

ベストファクターの申込みと資料確認の漫画図解

ベストファクターは公式トップで無料相談と無料申込みを案内し、書類提出、審査・見積もり、契約、入金という流れを示しています。
相談だけで手数料が決まるわけではなく、資料をもとに具体的な条件が提示されます。

請求書と通帳などを準備したうえで、対象の取引や希望額を伝えます。
公式トップの最短6時間という案内には、必要書類がそろっていることが条件として付記されています。
初回に必要な確認を含めて予定を聞きましょう。

公式トップには入金前のキャンセルを受け付ける旨もあります。
ただし、細かな手続きや費用条件を把握しないまま契約する理由にはなりません。
見積もりと契約書を照合し、分からない点を解消してから進めることが大切です。

項目 確認内容
対象 法人・個人事業主の事業債権を相談
無料の案内 無料相談・無料申込みを案内
買取時の費用 金額・方式・審査により変動
主な資料 請求書、通帳等。個別に必要資料を確認
検討しやすいケース 担当者に相談しながら費用と契約内容を確認したい人
申込み前に聞くこと 無料相談の範囲と、審査後・契約後それぞれの辞退方法を確認する

ラボル|無料会員登録と請求書買取を分けて考える

ラボルの申込みと資料確認の漫画図解

ラボルはフリーランス・個人事業主向けの請求書買取で、無料会員登録を案内しています。
登録後に請求書と取引の根拠となる資料を提出し、必要額を申請する流れです。
会員登録が済んだだけで買取が確定するわけではありません。

請求書買取は1万円から、手数料は一律10%の案内です。
小口の支払いを補う場合も、額面と手取りは異なるため、実際に必要な金額に足りるかを計算しておきます。

サイトにはカード払いのサービスも掲載されていますが、請求書を売るサービスとは仕組みや料金が違います。
また、24時間365日の振込対応は審査完了後の説明です。
登録無料、買取手数料、審査時間、振込時間を別々に確認してください。

項目 確認内容
対象 フリーランス・個人事業主向け
無料の案内 無料会員登録を案内。買取時は一律10%
買取時の費用 請求書買取は一律10%
主な資料 本人確認書類・請求書・取引を示す資料等
検討しやすいケース 個人事業主として少額の請求書買取を検討したい人
申込み前に聞くこと 無料登録後の申請内容と利用規約、契約が成立するタイミングを確認する

ビートレーディング|希望額に応じた窓口で取引資料を確認

ビートレーディングの申込みと資料確認の漫画図解

ビートレーディングは、担当者に相談する窓口とオンラインで審査へ進む窓口を案内しています。
法人・個人事業主・フリーランスが対象ですが、希望額や申込区分で入口が分かれるため、自分に合う窓口を選びます。

給与債権や不良債権など、取り扱わない債権も公式トップに明示されています。
「事業をしている」という理由だけで、手持ちの請求書がすべて対象になるわけではありません。

入出金の履歴と債権の資料を用意し、契約までに追加で必要な書類を聞きます。
サイトの一部に表示された最短時間をすべての窓口に当てはめず、申請方法と案件に応じた日程・手数料・無料相談の範囲を確認する使い方が適しています。

項目 確認内容
対象 法人・個人事業主・フリーランス
無料の案内 相談窓口とオンライン申請あり。費用条件は利用窓口で確認
買取時の費用 契約方式・債権内容等による見積もり
主な資料 口座の入出金と、請求書等の債権資料を中心に確認
検討しやすいケース 金額や事業区分に合う窓口を選び、オンラインまたは担当者へ相談したい人
申込み前に聞くこと 相談料・審査料・契約前の辞退費用と、各窓口の対象額を確認する

日本中小企業金融サポート機構|無料相談と少ない審査資料で検討を始める

日本中小企業金融サポート機構の申込みと資料確認の漫画図解

日本中小企業金融サポート機構は、無料相談の案内があり、審査資料として直近3か月の口座入出金履歴と売掛金に関する書類を挙げています。
資料が少ないという説明は、売掛金の確認を省略することではありません。

最短30分の審査結果、最短3時間の入金、手数料1.5%からという案内があります。
これらは最低条件・最短の目安であり、自社の適用手数料や着金時刻は個別の結果で確認します。

名前に「機構」とありますが、契約条件は利用者自身が確認する必要があります。
給与債権、不良債権、売掛先が個人の債権を扱わない旨もあるため、請求書の相手や期日が対象に合うかを最初に整理して相談しましょう。

項目 確認内容
対象 法人・個人事業主
無料の案内 無料相談を案内。買取時は見積もりを確認
買取時の費用 公表下限1.5%〜。2社間の適用条件は個別見積もり
主な資料 直近3ヶ月の入出金履歴、請求書・契約書等
検討しやすいケース 事業の売掛金について、資料を準備しながら無料相談を進めたい人
申込み前に聞くこと 相談が無料であることと、審査後の手数料・諸費用の内訳を分けて確認する

ファクタリングの無料相談・無料審査と契約の違い

無料で始められる窓口を使うメリットは、自社が対象か、どのくらいの条件で資金化できるかを、契約前に具体化できる点です。
一方で、無料という言葉だけでは、資料提出後や契約後の扱いまでは分かりません。
会員登録から精算までを段階に分けると、不要な誤解を防げます。

ファクタリングの無料相談・無料審査と契約の違いの図解

会員登録・相談・審査・買取で費用の発生点を分ける

会員登録はサービスを使うためのアカウント作成、相談は対象や手続きを聞く段階、審査は提出資料から利用条件を判断する段階です。
その後、合意した内容で契約し、買取代金が支払われます。

無料会員登録の表示しかない場合、相談や個別審査まで同じ条件なのかを確認します。
無料審査と表示されている場合でも、契約時の買取手数料や登記等の実費がなくなるわけではありません。

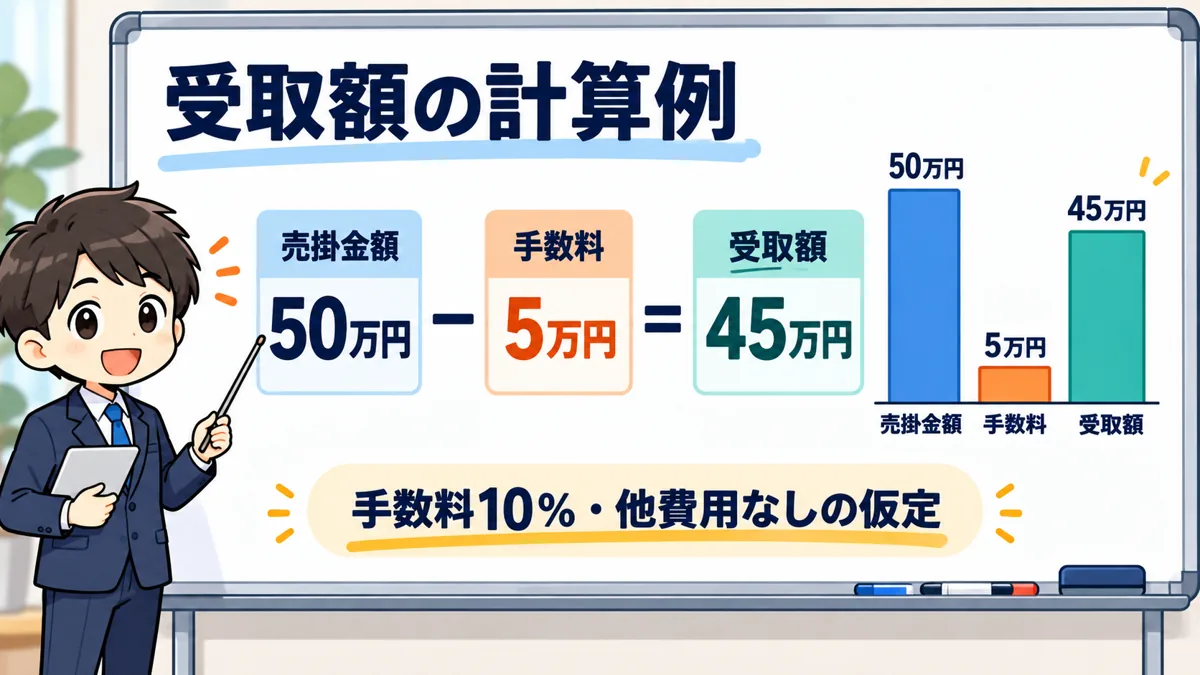
たとえば、見積もりまで0円でも、額面50万円の買取に5万円の手数料がかかれば、受取額は45万円です。
他の費用がある場合はさらに変わるため、無料という入口と利用時の金額を分けて判断してください。

段階 主に行うこと 確認する費用・条件
会員登録 連絡先・本人情報等の登録 初期費用、月額費用の有無
相談 対象債権・希望額・日程の確認 相談料と無料の範囲
審査・見積もり 資料確認と買取条件の提示 審査料、見積料、辞退時の費用
契約 提示条件への同意・署名 買取手数料、諸費用、解除条件
入金・精算 代金の受取りと契約に沿った送金 実際の受取額、送金費用、期限

申込み後に辞退するときは契約状況を確認する

提示された条件が希望に合わない場合は、そのまま放置せず、辞退する意思と手続きの状況を確認します。
無料キャンセルの案内があれば、どの段階まで適用されるかも見ておきましょう。

特に、申込ボタン、利用規約への同意、電子契約への署名は、それぞれ違う操作です。
サービスによって契約成立の手順が異なるため、「まだ電話をしていないから契約前」とは判断できません。

契約書への同意や入金が済んでいる場合、単にアカウントを閉じたり返信を止めたりしても、義務がなくなるとは限りません。
相談時の担当者、受付日時、辞退の連絡と回答を残して、行き違いを防ぎましょう。

料金が無料でも本人確認と資料提出は必要になる

無料で申し込める場合も、本人確認書類や通帳、請求書には重要な情報が含まれます。
費用がかからないからといって、運営元が分からないフォームに何でも送るのは避けてください。

契約相手となる会社名、資料の送付先、プライバシーポリシー、提出する目的を確認します。
紹介サイトで入力している場合は、どの会社へ情報が渡る仕組みなのかも読むと、自分が相談している相手を把握しやすくなります。

求められている資料は、改変せず、指定された方法で提出します。
取引先の情報が含まれる資料の取り扱いについて社内ルールがあるなら、担当者だけで判断せず確認してから送ってください。

最初の問い合わせで聞くと判断しやすい五つのこと

問い合わせでは、長い説明を一度にするより、必要額と期限、対象の取引を先に示すと話が進みやすくなります。
そのうえで無料の範囲と契約までの流れを聞きましょう。

質問例は、「この請求書は対象ですか」「相談と審査は無料ですか」「見積もりを見て辞退できますか」「契約までに何を準備しますか」「希望時刻までの入金を相談できますか」の五つです。

その場で金額が決まらなくても、どの資料があれば判断できるかが分かれば、次の行動を決められます。
無料という言葉を確認するだけでなく、具体的な準備と判断のタイミングまで聞くことが重要です。

ファクタリングで審査なしにできない確認項目

審査の内容を知ると、何が不安なのかを整理できます。
売掛先の支払能力だけでなく、債権が実際に発生しているか、いつ入金されるか、本人や契約権限が確認できるかも判断材料です。
融資と違う仕組みであることは、利用者側の情報を一切見ないという意味ではありません。

ファクタリングで審査なしにできない確認項目の図解

請求書の背景にある取引が成立しているか

請求書は重要な資料ですが、発行されていればどんな債権でも買い取れるとは限りません。
商品を納品したか、サービスの提供が済んだか、請求額について争いがないかなど、取引の背景を確認される場合があります。

納品書や検収記録、契約書、発注メールなどがあると、請求書がどの取引に対応しているかを説明しやすくなります。
たとえば業務委託の仕事なら、請求の対象期間と作業完了の確認が分かる資料を整理します。

まだ受注しただけの案件を、すでに完了した売掛金と同じように扱わないでください。
注文書を対象とする別サービスがある場合も、通常の請求書買取とは条件が異なるため、実態を伝えて対象を確認します。

売掛先の支払見込みと入金までの日数

ファクタリング会社は、買い取った債権が支払期日に回収できるかを判断します。
売掛先の情報、取引の継続性、過去の入金状況などが確認材料になり、利用者の希望だけで買取条件が決まるわけではありません。

入金期日が遠ければ、回収まで待つ期間も長くなります。
近い期日の請求書が複数ある場合、どれが対象になり得るかを相談できますが、支払期日を勝手に短く記載してはいけません。

すでに入金日が過ぎた請求書は、通常の未到来の売掛金と扱いが変わります。
遅延理由や相手とのやり取りを隠さず伝え、対象外なら別の資金繰りの手段を検討しましょう。

申込者に債権を売却する権限があるか

本人確認は、申込みをした人が実際の事業者や契約権限を持つ人であるかを確かめるための手続きです。
会社の担当者が相談していても、契約時に代表者の確認や書類が必要になることがあります。

個人事業主の場合、屋号と本人名、請求書の名義、銀行口座の名義が違って見えることがあります。
事実関係を説明できる資料を用意すると、追加確認の往復を減らせます。

また、すでに他社へ譲渡した債権は、自分だけの判断で再び売却できるものではありません。
社内で担当者が複数いる場合も、どの請求書が契約済みかを共通の台帳で確認してください。

請求書・通帳・説明の内容が一致しているか

書類がそろっていても、金額、相手先名、日付が食い違えば確認に時間がかかります。
たとえば請求元の会社名と入金元の名義が異なる場合、グループ会社からの支払い等の事情があるなら、関係を説明できるようにしておきます。

不一致があるからすべて不正と決まるわけではありません。
振込手数料が差し引かれている、複数の請求が合算されているといった取引上の理由も考えられます。
元の記録を残して、どの数字が何に対応するかを整理しましょう。

通りやすく見せるための画像加工や資料の作り直しは行わず、誤記がある場合は相手方とも確認して正しい書類に訂正します。

確認対象 資料の例 申込前にできる準備
債権の発生 請求書・契約書・納品記録 同じ案件の資料をまとめる
回収の見込み 過去の入金履歴・支払条件 取引の継続期間や期日を整理
本人・権限 本人確認・法人確認資料 名義や代表者の確認を済ませる
保有状況 既存の譲渡契約・管理台帳 未譲渡と契約済みを分ける
整合性 請求額と入金明細 合算・控除などの差を説明する

審査なしを探すより早く進めるファクタリングの準備

急ぎのときほど、準備する順番を決めると無駄な往復を減らせます。
必要額と期限を明確にし、対象となる請求書を選び、読める資料を提出し、連絡に対応する流れです。
審査を通すための裏技ではなく、事実確認を進めやすくするための実務的な準備として使ってください。

審査なしを探すより早く進めるファクタリングの準備の図解

支払いに不足する金額と最終時刻を決める

資金調達の相談では、請求書の額面だけでなく、今日いくら足りないかを伝えます。
100万円の請求書があっても、不足が20万円なら、その範囲で使える方法や条件を聞く余地があります。

必要な時刻も重要です。
午前中の支払いと夜の支払いでは、手続きに使える時間が異なります。
自社口座に着金した後で送金をするなら、その操作や承認に必要な時間も含めて逆算してください。

支払予定表を作り、動かせない支払いと相談可能な支払いを分けると、調達額を過大にしにくくなります。
相手への支払い約束は、未確定の審査結果を前提に確定させないようにしましょう。

画像の切れ・読めない文字・期間不足を先に確認する

スマートフォンで書類を撮影する場合は、四隅、名義、金額、日付が写っているかを確認します。
光の反射や影、低い解像度で文字が読めないと、審査そのものより再提出に時間がかかることがあります。

通帳やネット銀行の明細は、指定された期間をそろえます。
現在の残高だけの画面では、求められた入出金の履歴を説明できない場合があります。
PDFや画像など、申込窓口が受け付ける形式に合わせて用意してください。

資料のファイル名に取引先や対象月を入れ、請求書と対応する入金履歴を整理すると、自分自身も追加質問に答えやすくなります。
パスワードをかけた資料を送る場合は、開き方も案内に従って確認します。

申込受付・審査・振込の時間帯を別々に聞く

Webフォームを深夜に送れることと、深夜に審査担当者が判断することは別です。
土日や夜間の入金を希望する場合、受付時間だけで判断しないでください。

追加書類の確認や本人確認が営業時間内になるなら、前営業日に資料をそろえておく方が進めやすい場合があります。
最短時間は理想的な条件での目安なので、締切間際の初回申込みでは余裕を見込みます。

銀行のシステムやメンテナンスの影響もあり得ます。
すべての銀行が同じ時刻に締め切ると決めつけず、会社側の振込対応と自社口座への反映を確認しましょう。
詳しくはファクタリング夜間審査のおすすめも参考になります。

審査後も見積もりへの回答と電子契約を完了する

書類を送って安心してしまうと、追加確認や見積もりの連絡を見逃すことがあります。
メールの迷惑フォルダーやマイページも確認し、担当者からの連絡に応じられる時間を確保します。

会社の契約では、担当者が見積もりに納得していても、代表者の承認や電子署名が必要な場合があります。
契約者が出張中などで確認できないなら、最初の相談時に伝えて現実的な予定を立てましょう。

「審査に通った」「契約が完了した」「振込手続きが終わった」「口座に着金した」は四つの別の状態です。
今どの段階かを確認してから次の支払いを行うと、予定の食い違いを防ぎやすくなります。

進める順番 確認すること 準備するもの
1 必要額の整理 手取りでいくら、何時までに必要か 支払予定と口座残高
2 対象の確認 事業区分・売掛先・期日が対象か 請求書と取引の説明
3 無料範囲の確認 相談・審査・辞退の費用 窓口の案内と利用規約
4 資料提出 指定期間・読みやすさ・名義 原本に基づく画像やPDF
5 審査後の判断 総費用・受取額・契約条件 最終見積もりと契約書
6 着金確認 口座に実際に反映したか 入出金明細

ファクタリングの手数料と手取り額を計算する

審査を受ける段階が無料でも、売掛金を買い取ってもらう際には通常、手数料が差し引かれます。
比較するときは料率だけでなく、今日受け取れる金額と後日必要になる支払いをそろえましょう。
数字を同じ条件に置き換えることで、無料という入口から契約の判断へ進めます。

ファクタリングの手数料と手取り額を計算するの図解

額面50万円でも自由に使える金額は条件で変わる

下の表は、額面50万円の債権を全額売り、ほかの費用がないと仮定した計算例です。
実在する各社の見積もりや適用手数料を示すものではありません。

手数料が5%なら2万5,000円を差し引いて47万5,000円、10%なら5万円を差し引いて45万円を受け取る計算です。
必要な支払いが46万円の場合、10%の条件では1万円が足りません。

審査に通ることだけを目的にせず、結果として支払いに間に合うかを確認してください。
希望額を伝えるときも、請求書の額面と希望する手取り額を分けると、担当者との認識がずれにくくなります。

計算例:額面50万円 手数料 受取額 46万円の支払いに対して
仮の料率5% 25,000円 475,000円 15,000円残る
仮の料率10% 50,000円 450,000円 10,000円不足
仮の料率15% 75,000円 425,000円 35,000円不足

登記・振込・事務費用を含めた総額で確認する

見積もりに買取手数料だけが書かれている場合、ほかに必要な費用があるかを聞きます。
登記費用、振込費用、事務費用などが別扱いなら、その金額も含めて手取りを計算します。

同じ5%でも、他の費用が含まれる会社と別途請求される会社では、最終的な受取額が異なります。
「手数料は何%ですか」に加えて、「本日振り込まれる額はいくらですか」「後で支払う費用はありますか」と聞くと整理しやすくなります。

相談が無料でも、会社謄本などを取得する費用や通信・移動の費用は別にかかる場合があります。
無料審査という案内を、準備に伴う自分側の支出まで一切なくなる意味に広げないことが大切です。

最低料率と自社に適用される料率を混同しない

「1.5%から」などの表示は下限の案内で、すべての申込者に同じ数字が適用されるわけではありません。
債権の内容、額面、入金期日、契約方式などで個別の条件が変わります。

2社間と3社間の手数料を並べる際も、売掛先への通知や承諾が必要かという違いを含めて検討します。
数字が低くても、その方式では自社の希望日に間に合わない場合があります。

複数の見積もりを比べるなら、同じ売掛先、同じ額面、同じ期日の条件を伝えます。
対象債権が違う見積もり同士では、安い理由が会社の違いなのか、債権条件の違いなのか分かりにくくなります。

毎月使う場合は単月の手数料より資金計画を重視する

売掛金を早めに受け取ると、その分、本来の入金日に使えるお金は減ります。
今月の不足を解消しても、来月も同じだけ不足するなら、費用をかけ続ける構造になっていないかを考える必要があります。

たとえば仮に同条件で毎月5万円の費用がかかれば、6回で30万円です。
これは一例ですが、1回の率だけでは見えにくい負担を、利用回数と金額で確認できます。

金融庁は、高額な手数料の利用によって資金繰りが悪化する危険性を注意喚起しています。
緊急のつなぎ資金と、毎月続く赤字への対策を分け、売掛先との入金条件や仕入先への支払条件も並行して見直しましょう。

出典:金融庁:高額な手数料によるファクタリングの利用に関する注意喚起

審査なしが気になる状況別のファクタリングの考え方

「自分は審査に通らないのでは」と感じる理由は人によって違います。
赤字、創業直後、個人事業主、他社での否決、支払期日の近さを一つにまとめて判断する必要はありません。
自社の状況と対象の売掛金を分けて整理し、相談先の条件に合うかを確かめましょう。

審査なしが気になる状況別のファクタリングの考え方の図解

赤字や銀行借入があるときは債権の内容を整理する

ファクタリングは一般に売掛債権の売買であり、銀行から新たに借り入れる取引とは仕組みが違います。
赤字決算や借入がある事業者からの相談を受け付ける会社もあります。

ただし、相談できることと審査に通ることは別です。
売掛先の支払見込み、取引の実在、資料の内容などを見て判断されます。
自社の業況を隠すのではなく、対象債権と現状を説明して利用可否を確認してください。

税金や社会保険料の支払いに遅れがある場合も、債権の差押え等の有無を含め、個別の事情で扱いが変わります。
税務の支払相談と債権買取の相談は分けて進め、資金化だけで問題がすべて解消すると考えないようにします。

創業したばかりなら取引の根拠を丁寧に示す

創業直後は、長い取引履歴や複数期の決算書を用意できないことがあります。
そのため、創業年数だけでなく、現在の請求書がどのような取引から発生したかを説明できるかが重要です。

発注から納品、請求までの記録、相手の会社情報、入金予定が分かる資料を整理します。
過去の実績が少なくても申込みを受け付ける会社はありますが、追加書類が必要になる可能性を見込んで相談しましょう。

まだ売上や請求金額が確定していない段階では、通常の売掛金買取の前提が整っていない場合があります。
開業費用のためにお金が必要という事情だけで、未発生の売掛金を作って申し込んではいけません。

申込者が個人事業主か、売掛先が個人かを分ける

「個人対応」という表示は、申込者が個人事業主でも利用できるという意味で使われることがあります。
一方、請求先が一般個人や個人事業主の場合の取扱いは、別に定められていることがあります。

たとえば、フリーランスが法人へ請求しているケースと、消費者への代金を回収しているケースでは、対象になるかの判断が異なり得ます。
自分の事業区分と売掛先の区分を、両方伝えて確認しましょう。

少額の場合は、最低買取額、固定費、実際の手取りを確かめます。
法人限定のファクタープランと、個人事業主向けのラボルを同じ対象条件として扱わず、まず入口で対象を絞ると確認の負担を減らせます。

他社で断られた場合は不足資料と対象条件を見直す

一社で断られたことだけで、すべての会社が同じ判断をすると決まるわけではありません。
会社ごとに対象債権、金額、取引方式、審査方針が異なるため、別の会社へ相談できる場合があります。

ただし、理由が対象外の債権や資料不足なら、その点を整理せず同じ申込みを繰り返しても進みにくい場合があります。
理由が開示されないこともありますが、自分で確認できる名義、期日、資料の抜け、既存契約の有無は点検できます。

希望に合わせて数字や取引内容を書き換えず、正しい資料で相談します。
対象となる売掛金がなければ、支払い先との期日の相談や取引金融機関への相談など、別の手段を検討する方が適切です。

置かれた状況 先に整理すること 混同しないこと
赤字・借入あり 債権の内容、資金不足の理由 借入とは違う=必ず利用可能
創業直後 受注・納品・請求の記録 実績が短い=審査なしでよい
個人事業主 自分と売掛先それぞれの区分 個人事業主対応=消費者の債権も対象
他社で否決 資料不足と対象条件 会社を変えれば必ず承認
今日必要 手取り額と着金の期限 最短時間=自社への入金保証

ファクタリングの審査なしと混同しやすい表示

書類が少ない、来店しなくてよい、保証人がいらない、といった特徴は手続きの負担を減らす材料です。
しかし、いずれも売掛金の確認が不要になる意味ではありません。
似た言葉を整理することで、無料で相談できるサービスを探すときにも、自分が求めている条件を具体的に伝えられます。

ファクタリングの審査なしと混同しやすい表示の図解

電話なし・面談なしは連絡方法についての条件

電話や対面での面談を避けたい場合は、オンライン完結やチャット対応などの条件を確認します。
それらは連絡の仕方の違いであり、請求書や本人情報の確認をしないサービスという意味ではありません。

原則として面談不要でも、申込内容が不明確なときに電話確認が入る場合があります。
仕事中に電話へ出られないなら、連絡可能な時間や希望する連絡方法を事前に伝えると調整しやすくなります。

オンラインで提出できる資料がそろっている人と、事情を口頭で補足したい人では向いている窓口が違います。
手間が少なそうという印象だけでなく、自分が正確に説明できる方法を選びましょう。

AI審査でも資料や登録情報による判断は行われる

AI審査はシステムを利用して判断を進める方式です。
人の面談がないと審査を受けていないように感じる場合もありますが、入力された事業情報や提出資料が処理される点は変わりません。

入力欄の漏れや不鮮明な写真があると、自動化された仕組みでも処理が進まない場合があります。
必要な形式、ファイル容量、画像の向きなどを確認し、画面の案内に沿って提出してください。

AIという名称だけで審査の難しさや通過率は判断できません。
結果が早いことを、条件が緩いことや承認が保証されることへ読み替えないようにしましょう。

信用情報の照会と売掛金の審査は別の論点

借入時の信用情報照会が気になっている場合は、その点を相談先へ具体的に質問します。
売掛債権の売買と融資では判断の仕組みが違いますが、信用情報を使わないという説明だけで「審査そのものがない」とは言えません。

売掛先や請求書の実在、回収見込み、申込者の本人確認などは別途行われます。
銀行で借りられなかった人が相談できる場合でも、事業債権が対象に合うかは確認が必要です。

自分が知りたいのが信用情報への影響なのか、売掛先への連絡なのか、保証人の有無なのかを分けて聞くと、回答を誤解しにくくなります。

二回目以降や無料会員でも毎回同じ条件とは限らない

以前に利用した会社では、登録済み情報があるため手続きが簡素になる場合があります。
しかし、新しい請求書は、売掛先、額面、入金期日が前回と違う可能性があります。

そのため、再利用時でも新しい債権や変更事項の確認を受けることがあります。
以前の条件が今回も必ず適用されるとは考えず、現在の見積もりを見て判断してください。

無料会員登録済みであることも、審査合格や利用枠の確保と同じではありません。
まだ申請していない段階なら、支払いに必要な日から逆算して申し込む必要があります。

審査なしの宣伝に頼らずファクタリング契約を確認する

審査なしという一つの宣伝文句より、誰と、何を、いくらで売買する契約なのかが重要です。
特に、売掛先が支払えない場合の負担、買取手数料以外の費用、売掛先への通知条件を確認します。
判断が難しい条項があるときは、署名前に説明を求め、理解できる資料を残しましょう。

審査なしの宣伝に頼らずファクタリング契約を確認するの図解

運営会社と契約書の相手が一致しているか

広告で見たサービス名と、契約書に書かれた法人名が異なる場合があります。
ブランド名と運営会社名の違いであることもありますが、なぜ違うのかを把握してから進めます。

契約書では対象債権を特定する情報、譲渡する範囲、代金、支払日、精算方法を確認します。
今回の請求書だけのつもりでも、ほかの債権や将来の取引が含まれる条項があるなら、意味と影響を説明してもらいましょう。

空欄のままの書類や、説明と違う金額の契約書に、そのまま署名しないことが重要です。
担当者の説明と最終書面が一致しているかを、契約直前に照合してください。

売掛先の不払いと自分の契約違反を分けて読む

ノンリコースは、売掛先の倒産などによる信用リスクを誰が負うかに関わる条件です。
しかし、その表示があることと、利用者がどのような行為をしても責任を負わないことは違います。

架空債権の譲渡、同じ債権の二重譲渡、回収代金の使い込みなどは、通常の売掛先の不払いとは別の問題です。
禁止事項や表明保証、違反時の扱いも確認してください。

金融庁は、売主による買戻しなどで実質的に貸付けとなるおそれのある取引について注意を促しています。
名称だけでは判断せず、回収不能時に自社資金で何を負担する条件なのかを理解することが大切です。

2社間でも通常時と契約違反時の通知を区別する

2社間で通常は売掛先へ通知しない方式でも、遅延や契約違反などの場合にどのように扱うかは契約内容で確認します。
「取引先に知られにくい」という説明を、あらゆる場面で通知されない保証として受け取らないようにしましょう。

債権譲渡登記は、売掛先へ直接連絡することとは別の手続きです。
登記の有無、必要となる費用、契約終了後の扱いまで聞いておくと、条件を整理できます。

売掛先の承諾を得る3社間を検討するなら、社内の営業担当とも調整し、取引関係への説明や手続きの時間を見込みます。
費用の数字だけで方式を決めず、実際に進められる条件かを判断してください。

説明が分からなければ署名を急がず相談する

説明を受けても費用が分からない、契約書を持ち帰って確認できない、名目が途中で変わるといった場合は、一度立ち止まって整理します。
無料相談を受けたことを理由に、納得していない契約を急ぐ必要はありません。

確認したい条項を示し、担当者へ書面やメールで回答を求めると、口頭の行き違いを防ぎやすくなります。
それでも法律上の判断が難しい場合は、契約書を用意して弁護士などに相談してください。

不審な貸付けや強い取り立てを受けている場合は、公的機関が案内する相談先も確認できます。
サービスを申し込む相談と、トラブル解決の相談を分けて動くことが大切です。

出典:金融庁:金融サービス利用者相談室の相談事例等

ファクタリングを使った後の回収と資金管理

入金できた後まで含めて予定を立てると、ファクタリングを一時的な資金不足への対応として判断しやすくなります。
2社間では回収した代金の送金が必要な契約が多く、本来の売掛金入金日を忘れてはいけません。
利用前に管理の方法を決めておきましょう。

ファクタリングを使った後の回収と資金管理の図解

見積もり中と契約済みの請求書を分けて管理する

複数社から見積もりを取ることと、同じ請求書を複数社へ売ることは違います。
契約先を決めたら対象債権を明確にし、ほかの担当者が同じ債権で手続きを進めないよう共有します。

管理表には、売掛先、請求番号、額面、支払期日、相談先、契約日、入金日、精算日を記載します。
相談中、審査中、辞退、契約済み、精算済みの状態を分けておくと、複数案件でも混同を減らせます。

契約の変更や返品・値引きが起きたときは、元の請求額から何が変わったかを記録します。
勝手に相殺して処理せず、契約に従って相談先へ連絡してください。

回収した代金を別の支払いに使わない

2社間で自社が売掛先から代金を回収する契約では、そのお金を契約に沿ってファクタリング会社へ送金します。
銀行口座に入っていても、自由に使える資金と同じ扱いにはできません。

入金予定日、送金期限、振込先、社内承認の担当者をあらかじめ決めておきます。
経理担当だけでなく、口座を操作する人にも対象の入金を共有すると、誤って他の支払いへ回すことを防ぎやすくなります。

売掛先からの入金が遅れたときも、問題が解決するまで放置せず、契約に従って状況を連絡します。
回収不能時の負担と、連絡や送金の義務は別の項目です。

資金化しなかった売掛金と翌月の支払いを並べる

今回の買取で足りるかだけでなく、売却せず残した売掛金、翌月の売上入金、給与、仕入れ、税金などを並べます。
前倒しで使ったお金を、本来の入金日にもう一度使えるものとして計算しないでください。

不足が続く場合、回収までの期間、固定費、取引条件、利益率などを見直す必要があります。
一度の資金化で支払期限を守れる場合と、構造的に支出が収入を上回る場合では、必要な対策が違います。

無料の見積もりで条件を確認した結果、手取りが不足する、費用負担が大きいと分かったら、契約を見送ることも判断の一つです。
利用すること自体を目的にせず、事業の資金計画に合うかで決めましょう。

管理項目 記載例・考え方
請求番号・売掛先 どの債権かを特定する
相談と契約の状態 審査中/辞退/契約済み等を分ける
入金予定・送金期限 売掛先入金日と精算期限を両方記載
費用と手取り 最終見積もりの数字を残す
変更事項 返品、値引き、支払遅延等の連絡を記録
担当者 口座確認・契約・送金の担当を共有

ファクタリング審査なし・無料申込のよくある質問

最後に、申込前に迷いやすい点を質問形式で整理します。
無料という案内や最短時間は、手続きを始めるきっかけにはなりますが、それだけで結果や適用条件が決まるわけではありません。
自分の請求書と希望日を具体的に伝え、回答をもとに検討してください。

ファクタリング審査なし・無料申込のよくある質問の図解

信用情報を見ない会社なら無審査ということ?

いいえ。
信用情報の照会と、売掛金の実在や回収見込みの確認は別です。
融資とは異なる審査を行うサービスでも、本人確認や請求書の確認があります。

過去の借入が気になるならその点を質問し、売掛先や事業の取引資料を用意して相談しましょう。
審査なしと読み替えず、必要な確認に対応することが大切です。

無料審査なら利用するまで一円もかからない?

無料とされている工程の範囲によります。
審査料が0円でも、契約した場合の買取手数料、資料を取得する実費、その他の費用が発生する場合があります。

申込前に無料の範囲を聞き、審査後は最終見積もりの受取額を確認します。
契約前の辞退と契約後の解除も、同じ条件とは限りません。

通帳なしや請求書だけで申し込める会社はある?

必要書類はサービスごとに異なります。
書類が少ない窓口でも本人確認や取引の根拠を確認する場合があるため、「請求書だけ」という表現だけで判断しないでください。

通帳を使っていないネット銀行なら、どの形式の入出金明細を提出できるかを聞きます。
資料がない場合は理由を説明し、代わりに何を使えるかを確認しましょう。

土日や深夜なら審査を省いて振り込んでもらえる?

曜日や時間帯を理由に審査がなくなるわけではありません。
フォームの受付、審査の実施、契約確認、振込対応はそれぞれ時間帯が違う場合があります。

土日に必要なら金曜までに資料をそろえるなど、前倒しで相談できると選択肢を整理しやすくなります。
審査完了後の振込対応を、土日深夜に初回申込みからすべて完了する保証として扱わないようにしましょう。

会社員の給料を売る方法も同じサービス?

本記事が扱うのは事業の売掛債権で、会社員の給与債権を対象とするサービスではありません。
金融庁は給与ファクタリングについて、貸金業に該当する取引を無登録で行う業者への注意を促しています。

生活費が足りない場合に、事業者向けファクタリングと混同して申し込まないでください。
個人の生活資金の相談は、勤務先の制度や公的な生活相談の窓口など、事情に合う相談先を検討します。

出典:金融庁:事業債権・給与債権のファクタリングに関する注意喚起

審査に不安があるときはどこから始めればいい?

まずは対象の請求書、希望する手取り額、必要な日時を整理し、自分の事業区分を受け付ける会社へ相談します。
オンラインで進めたいならQuQuMo、法人として相談したいならファクタープラン、無料審査の案内を確認して検討したいならPMGなど、条件に沿って候補を絞れます。

個人事業主ならラボルなどの対象条件も確認できます。
掲載した7社は審査なしの会社ではありません。
無料の範囲を把握して相談・見積もりへ進み、提示された費用や入金予定に納得できる場合に契約する、という順番で判断しましょう。

審査なしを探し続けるより、無料で確認できる範囲を使って自社の条件を知ることが、具体的な検討につながります。

審査の有無、相談費用、契約手数料、入金後の義務を分けて確認し、必要な資金を無理のない条件で確保できるかを判断してください。

QuQuMoの5chの口コミや評判

QuQuMoの5chの口コミや評判 口コミと審査・費用・手続きを整理した図解

PR

QuQuMo(ククモ)の5chの口コミには、審査に通らなかったという声だけでなく、複数回利用できたという投稿もあります。
読むときに大切なのは、投稿者が何を申し込み、どの段階まで進んだ話なのかを分けることです。

この記事では、5chで確認した投稿を日付と番号付きで整理し、手数料、必要書類、入金までの流れを解説します。
口コミの印象と、自分の請求書で提示される条件を照らし合わせて検討できます。

当日中の資金調達を考える方はファクタリング即日のおすすめ、週末の対応が気になる方はQuQuMoは土日審査可能?も参考にしてください。
担当者への相談を重視する会社と比べたい場合は、PMGの5chの口コミや評判も確認できます。

気になる点 口コミと公式情報から整理できること
5chの評判 否決、追加資料や連絡、利用経験についての投稿がある
審査 通過を報告する投稿もあるが、個別案件の結果として読む
手続き オンライン申込・電子契約。本人確認や必要に応じた電話確認は別
手数料 自分に提示された買取額・費用・受取額で判断
入金時間 公式は書類がそろった場合に最短2時間と案内
土日 Web受付と審査・振込の稼働は分けて確認

QuQuMoの5chの口コミや評判を投稿別に整理

QuQuMoの5chの口コミや評判を投稿別に整理の図解

5ch「法人・個人事業主向けファクタリング情報交換スレ」の投稿を確認しました。
下表は原文の長い転載ではなく、QuQuMoに関わる部分の要約です。
投稿者の本人確認や契約の裏付けまで取れた情報ではなく、当時の匿名の体験申告として掲載しています。

投稿日・番号 内容の要約 区別して読みたい点
2024年3月14日・16番 書類が少ないオンラインサービスの候補として名前を挙げている 利用した感想ではなく、他の候補を探す質問
2024年3月30日・170番 請求書と口座履歴を提出したが、否決の原因が分からないという声 提出資料や債権の詳細は不明
2024年6月13日・729番 申込後に電話があり、追加資料を提出した後の連絡を待っているという申告 その後の審査結果まで報告したものではない
2024年6月22日・778番 QuQuMoで複数回審査に通ったという報告 請求額や手数料などの条件は書かれていない
2024年7月6日・934番 同じ売掛先の別の請求書でも、会社によって結果が違うという報告 会社間で同じ審査条件になるわけではない

確認資料:5ch「法人・個人事業主向けファクタリング情報交換スレ」(スレッド番号1710207859)、投稿16・170・729・778・934。確認日:2026年10月30日。

審査に通らないという声は、否決理由まで分かるとは限らない

審査に落ちたという投稿があっても、請求書の取引内容、売掛先の状況、希望する買取額まで書かれているとは限りません。
読んだ人が自分と同じ条件だったと判断するには、材料が不足しています。

例えば、支払期日が確定した請求書と、金額を調整中の請求書では、確認する内容が変わります。
同じ会社へ申し込んだという点だけで、申込者全員に共通する結果として受け取らないようにしましょう。

自分の申込で不足資料の案内が届いた場合は、何が足りないかを整理して対応します。
理由が開示されていない場合に、口コミから原因を決めつけて資料を変えるのではなく、事実を正確に提出することが基本です。

利用できたという投稿でも、手数料や入金時間は別に確認する

利用経験を報告する投稿は、審査に通らないという声だけでは見えない別の事例です。
ただし、利用できたという情報に、自分が希望する費用や時間で利用できるという意味まで含まれるわけではありません。

契約した人の満足度は、希望額を確保できたか、期限に間に合ったか、担当者と連絡が取れたかによって変わります。
投稿を読む際は、審査の結果、契約したかどうか、口座へ入金されたかを区別すると理解しやすくなります。

見積もりが出た段階で条件が合わず契約しないケースも考えられます。
審査を通過したことと、最終的に利用したことを一つの評価にまとめないことが大切です。

追加書類や電話の話は、申込後の準備に役立つ

オンライン完結という案内は、申込から契約まで来店せずに進められる仕組みを表します。
確認の電話が一切ない、資料の追加がないという意味とは異なります。

日中に運転や接客をする方は、連絡を受けられる時間を先に共有しておくと対応しやすくなります。
追加資料を送ったら、提出した日時とファイル名を残し、受付の確認が取れているかを整理しましょう。

連絡が止まっているように見えるときは、マイページの通知、迷惑メール、着信履歴を確認します。
そのうえで、追加提出が必要なのか、審査結果待ちなのかを窓口へ問い合わせると、次に行うことを明確にできます。

QuQuMoの特徴を口コミと照らし合わせる

QuQuMoの特徴を口コミと照らし合わせるの図解

QuQuMoは、株式会社アクティブサポートが提供する売掛債権の買取サービスです。
事業で発生した請求書を資金化するもので、個人の生活費を借りるローンとは仕組みが違います。

オンラインで申込と契約を進められる

店舗まで移動する時間を取りにくい事業者にとって、オンラインの手続きは検討しやすい特徴です。
ただし、入力と資料の送信ができれば、その場で契約が確定するわけではありません。

スマートフォンで申し込む場合は、請求書の四隅まで写っているか、金額や期日が読めるかを確認します。
ネット銀行の履歴は一画面だけを送るより、指定された期間を確認できる形式で用意すると不足を減らせます。

電子契約の案内が届いたら、買取対象の請求書、契約名義、費用、精算の条件を確認します。
確認画面を開いたことと署名を完了したことは別なので、手続きの最後まで完了しているかを確かめましょう。

2社間の通知と登記の扱いを確認する

公式サイトでは、取引先への通知と債権譲渡登記を不要とする2社間の方式を案内しています。
売掛先への連絡に時間をかけにくい場合や、取引先との関係を変えずに相談したい場合に検討するポイントです。

一方、契約違反や精算の遅れなどが起きた場合の扱いまで、通常の手続きの説明だけで判断することはできません。
契約書で利用者に残る義務を読み、回収した売掛金をどう精算するかを把握しておきましょう。

取引先への通知、債権譲渡登記、入金後の精算は、それぞれ確認する項目が違います。
比較する場合も同じ項目同士を並べると、見積書の読み違いを減らせます。

項目 確認する内容
取引先への通知 通常の手続きと例外条件
債権譲渡登記 必要性・費用の扱い
入金後の精算 送金方法・期限・対象債権
契約の当事者 見積書と契約書の会社名

QuQuMoの手数料は受取額に直して比べる

QuQuMoの手数料は受取額に直して比べるの図解

口コミに書かれた手数料が、そのまま自分にも適用されるとは限りません。
見積書の条件を受取額に直すと、必要な資金を確保できるか判断しやすくなります。

100万円の請求書なら手元にいくら残るかを計算する

以下は計算の仕方を示す仮の例で、QuQuMoが提示した見積もりではありません。
額面100万円の債権を売り、費用が手数料のみなら、10%の場合は10万円が差し引かれて90万円になります。

必要な支払いが95万円なら、受取額90万円では不足します。
審査に通るかどうかを考えるだけでなく、契約後に入る金額で支払いができるかを先に確認しましょう。

別途費用がある場合はそれも加えて計算します。
下限の料率だけを比較するのではなく、同じ請求書、同じ希望日、同じ契約方式で見積もりをそろえることが大切です。

額面100万円・費用が手数料だけの仮例 差し引かれる額 受取額
手数料5% 5万円 95万円
手数料10% 10万円 90万円
手数料15% 15万円 85万円

次の入金日に自由に使えるお金も確認する

売掛金を早く受け取ると、本来の入金日に使える資金はその分減ります。
今日の仕入れ代を払えたとしても、次の給与や税金の支払いに不足が出ないかを確認してください。

資金繰り表には、今回の受取額、売掛先からの入金日、契約上の精算額、次の支払いを同じ時間軸で並べます。
毎月同じ不足が続いている場合は、売上の回収条件や支出の時期も合わせて見直すと、繰り返し利用する費用を把握できます。

金融庁は、高額な手数料によって資金繰りが悪化する危険性を注意喚起しています。
これは業界全般への説明であり、特定の口コミからQuQuMoの契約を評価したものではありません。

出典:金融庁「ファクタリングの利用に関する注意喚起」

QuQuMoの審査前に用意する書類と確認事項

QuQuMoの審査前に用意する書類と確認事項の図解

口コミで書類が少ないと紹介されていても、本人確認や取引内容の確認が省略されるわけではありません。
自分の事業形態に必要な資料をそろえてから申請すると、確認の往復を減らしやすくなります。

請求書・入出金明細・本人確認をそろえる

公式の手順では、請求額と入金日が確定した請求書、直近3か月分の入出金明細、本人確認などの資料が案内されています。
すでに入金日を過ぎた請求書は申込対象外と説明されています。

個人事業主には開業届や確定申告書等の事業資料も案内されています。
本人確認書類の種類や提出方法は制度や申込画面の案内が変わることがあるため、現在の提出欄に従って用意します。

請求書と通帳の名義が違う場合、複数の請求をまとめて入金されている場合などは、対応関係をメモしておくと説明しやすくなります。
内容を都合よく修正するのではなく、実態を正確に伝えてください。

準備するもの 確認したい内容
請求書 請求先・金額・入金予定日が確定しているか
入出金明細 指定期間と口座名義を確認できるか
本人確認書類 現在の申込画面が指定する種類・有効期限
個人事業主の事業資料 開業・申告の資料を提出できるか
取引の補足資料 追加の説明が必要な点に対応できるか

否決されたら同じ申込を繰り返す前に整理する

希望に合う結果が出なかったときは、対象外の債権だったのか、書類不足があったのか、希望する時期に間に合わないのかを分けて整理します。
審査理由がすべて開示されるとは限りませんが、自分で確認できる不足は見直せます。

請求書の期日、連絡先、資料の不足などに変更がなければ、同じ内容を何度も送り直すだけで状況が改善するとは限りません。
追加で相談できる条件があるかを窓口に確認しましょう。

複数社に見積もりを頼む場合は、申込中・見積もり済み・契約済みを区別して管理します。
比較のための相談と、同じ債権を二重に売却することは別です。

入金が早い・遅いという評判は工程を分けて読む

入金が早い・遅いという評判は工程を分けて読むの図解

「すぐ振り込まれた」「返信が遅かった」という言葉は、いつから時間を数えているかで意味が変わります。
申込から着金までを同じ工程で比べると、口コミの違いが整理しやすくなります。

受付・資料提出・見積もり・契約・振込を分ける

申込フォームを送った時刻、資料が全部そろった時刻、契約の署名が完了した時刻は同じではありません。
投稿者がどの時点から数えたかが書かれていない場合、他の投稿と時間だけを比較することは難しくなります。

自分の手続きでは、追加資料の有無と次に必要な対応を確認します。
「現在は見積もり待ちなのか」「こちらが契約書を確認する段階なのか」が分かれば、担当者との認識も合わせやすくなります。

口座への入金を確認する前に、支払先へ確定した着金予定として約束しないことも大切です。
急ぐ場合は、必要な時刻から逆算して、書類や連絡の時間を確保しておきましょう。

工程 利用者が把握すること
申込受付 受付が完了したか
資料の確認 未提出・再提出が残っていないか
審査・見積もり 受取額と条件が提示されたか
契約 署名と本人確認が完了したか
振込 実際に口座へ反映されたか

土日や夜間は電話窓口と審査対応を別に確認する

QuQuMoの公式電話窓口は平日9:00〜19:00と案内されています。
オンラインで入力できることだけを理由に、週末の審査や振込まで完了すると考えないようにしましょう。

金曜日に支払予定が分かった場合は、週明けまで待たずに資料をまとめ、何時までに必要なのかを伝えます。
土日に申し込む場合も、受付完了を入金予定の確定と混同せず、対応予定を確かめます。

週末の準備はQuQuMoの土日審査の記事、他の相談先も検討する場合は土日対応のファクタリングおすすめで整理しています。

QuQuMoと他のファクタリング会社を比較する項目

QuQuMoと他のファクタリング会社を比較する項目の図解

評判のよさだけで相談先を決めるより、申込対象、費用、進め方、期限をそろえると選びやすくなります。
以下は相談方法を整理する表で、審査の通りやすさを順位にしたものではありません。

会社 相談方法の特徴 自分の案件で確認したいこと
QuQuMo オンラインの2社間申込・電子契約 本人確認、追加資料、必要時刻への対応
PMG 担当者への相談、オンライン等の窓口 対象債権、連絡時間、見積もりと契約方式
ラボル フリーランス・個人事業主向けのオンライン申請 対象取引、証拠資料、審査と振込の条件

同じ請求書・必要額・期限で比べる

会社ごとに別の金額や別の期日の債権を提示すると、見積もりの差が会社の違いによるものか、債権の違いによるものかが分かりにくくなります。
同じ条件で相談し、費用を差し引いた受取額を比較しましょう。

手数料が低くても必要日に間に合わなければ、今回の支払いには使えません。
一方、早さだけを優先して、翌月の資金繰りに無理が出る費用で契約することも避けたいところです。

比較する候補を広げたい方はファクタリング2社間即日のおすすめ7選も確認できます。
契約後の精算方法までそろえて比べると、利用後の管理も考えやすくなります。

自分が対応できる手続きから選ぶ

店舗へ行けない方にはオンラインの方式が便利ですが、データの提出や電子署名を自分で進められることが前提になります。
会社の経理担当者と代表者が別なら、誰が資料を送信し、誰が契約を確認するかを決めておきましょう。

通話できる時間が限られる場合は、その事情も相談先へ伝えます。
担当者からの説明を聞きながら進めたいのか、書類の準備を済ませて自分で操作したいのかで、使いやすい窓口は変わります。

候補の評判を調べた後は、自社で実行できる手順かを確認することが大切です。
投稿者と同じ会社を選ぶことより、今の事業に合う条件をそろえることを優先しましょう。

QuQuMoの5chの口コミや評判でよくある質問

QuQuMoの5chの口コミや評判でよくある質問の図解

5chで審査が厳しいと書かれていたら申し込めない?

他の人が否決されたことだけで、自分の利用可否が決まるわけではありません。
対象となる事業上の売掛債権があり、求められる資料を用意できるかを確認するところから始められます。

ただし、相談できることと審査に通過することは別です。
費用や期限を含む見積もりを確認して、契約するかを判断してください。

公式の利用事例と5chの口コミはどう違う?

公式の利用事例は、運営会社が選んで掲載している情報です。
5chの投稿は、匿名の投稿者が自分の経験や疑問を書き込んだものです。
情報の選ばれ方と裏付けの程度が異なります。

どちらか一方を全利用者の評価と考えず、公式情報はサービスの説明、投稿は疑問を具体化する材料として使うと整理しやすくなります。
契約条件は自分の見積書で確認します。

個人事業主や少額の請求書でも相談できる?

公式サイトは法人・個人事業主を対象とし、少額から高額まで相談できると案内しています。
ただし、申込ごとの買取可否や利用額は審査・条件によって決まります。

個人事業主として申し込む場合は、事業の資料も準備します。
個人の給与を売る話とは区別し、事業で発生した請求書について相談してください。

見積もりを受けたら必ず契約しないといけない?

見積もりの確認と売買契約は別の段階です。
提示された受取額や条件が自社の計画に合うかを確認し、分からない点があれば署名前に説明を受けてください。

相談や審査、契約前の手続きについて、費用が発生する時点や取りやめ時の扱いも確認しておくと安心です。
契約済みの債権を別会社へ申し込まないよう、進捗を記録しておきましょう。

調査日:2026年10月30日。確認資料:QuQuMo公式サイトのサービス案内・利用手順・会社情報、上記5chスレッド、金融庁の注意喚起。

PMGは土日審査可能?

PMGは土日審査可能? 申込・審査・入金の流れを整理した図解

PR

PMGは土日の相談・審査対応を公式に案内しています。
週末に資金繰りを相談し、書類を準備して手続きを進めたい事業者の相談先になります。

ただし、土日審査に対応していることと、すべての申込みで土日中に入金されることは同じではありません。
実際の審査・契約・振込は、受付時間、担当者の確認、金融機関の振込状況などに左右されます。

この記事では、休日中に進められる準備と、当日・週明けの入金予定を確認するポイントを表と図解で解説します。
相談先を広く探すなら土日のファクタリングおすすめ、平日のスピードも重視するならファクタリング即日のおすすめをご覧ください。

サービス情報は2026年10月30日時点の公式案内を確認しています。
個別の対応予定は希望する受取額と日時を伝えて確認しましょう。

確認する項目 対応・考え方
土日の相談 公式の土日ファクタリング案内で対応を説明
Web申込 24時間365日受付の案内あり
休日の審査 休日の結果連絡等を案内。書類や担当者の状況で変わる
入金 週明けの迅速な入金を案内。休日中の着金保証ではない
問い合わせ時に伝えること 希望金額・期限・提出できる資料・振込先口座

PMGは土日審査可能?公式案内から確認

PMGは土日審査可能?公式案内から確認の漫画図解

公式に土日の相談や審査の案内がある

PMGは土日ファクタリングのサービスページを設け、休日の相談やオンライン・対面での面談について説明しています。
週末中の書類準備や審査、週明けの資金調達につなげる利用方法も紹介されています。

そのため、平日に時間が取れず、土日に必要な条件を相談したい事業者にも検討できる窓口です。
具体的に今日どこまで進むかは、申込情報と資料を伝えて担当者に確認します。

Web受付の時間と、担当者が連絡・確認を行う時刻は区別してください。
早い段階で必要額と期限を共有しておくと、残る手続きを整理しやすくなります。

土日に審査が進んでも当日入金とは限らない

審査が終わった後も、見積もりの確認や契約、送金の手続きがあります。
結果連絡を受けた時点で、資金が口座に入ったと考えないようにしましょう。

PMGの案内には、契約完了が振込対応時間外の場合は翌営業日の振込になる旨も記載されています。
利用する銀行の対応だけでなく、PMG側の契約・送金の進捗も確認が必要です。

申込から審査、契約、振込の各段階で何が残っているかを聞き、実際の着金を確認してから支払いへ進めるのが基本です。

段階 土日に確認すること 取り違えやすい点
受付 送信できたか・連絡先が正しいか 受付完了=審査通過ではない
審査・査定 資料がそろい、条件が提示されたか 簡易査定=最終契約条件とは限らない
契約 同意・本人確認・署名が完了したか 見積もり受領=契約完了ではない
振込 送金予定と口座への着金 契約完了=即時の着金ではない

土日の相談から審査・入金までの流れ

土日の相談から審査・入金までの流れの漫画図解

何日何時までにいくら必要かを先に伝える

土日に相談する場合は、「急ぎです」だけでなく、必要な金額と最終期限を具体的に伝えましょう。
日曜中に外注費を支払う必要があるのか、月曜日の午後まででよいのかで、確認する予定が変わります。

利用できる請求書の額面、売掛先、入金予定日、現在用意できている資料も合わせて整理します。
複数の債権がある場合は、一つずつ区別して伝えてください。

その場で担当者から案内を受けたら、次に提出する資料、返答が必要な内容、連絡の目安を控えておきましょう。

審査後は受取額・契約方式・精算方法を確認する

見積もりが出たら、費用を引いた手取り額で必要な支払いを満たせるか確認します。
額面どおりの金額を受け取れるわけではありません。

2社間か3社間か、売掛先への通知や承諾、債権譲渡登記などの条件も、自社の契約について説明を受けます。
方式の異なる見積もりを手数料だけで判断しないようにしましょう。

契約後に売掛先から代金を回収する場合は、送金先や期限を確認します。
条件に納得して同意し、契約が完了した後に振込予定を確認してください。

担当者に伝える内容 伝え方の例
必要額 額面ではなく手元に必要な金額を伝える
最終期限 日曜の夕方、月曜の午前など具体的にする
債権の内容 売掛先、請求額、支払期日を一覧にする
資料の準備 送れる資料と追加取得が必要な資料を分ける
連絡可能な時間 追加の確認に対応できる時間帯を伝える

週末の支払いに向けた申込スケジュール

週末の支払いに向けた申込スケジュールの漫画図解

週末の支払いが決まっているなら前営業日から準備する

休日対応の窓口でも、資料を集める時間や関係者への確認は必要です。
週末に支払期日があることが分かっているなら、金曜日以前から相談と準備を始めると余裕を持ちやすくなります。

会社謄本等の法人資料や、取引先から追加でもらう資料が必要な場合は、土日に取得・確認できるかも考えておきましょう。
申込を遅らせて最短時間だけに頼るより、未完了の作業を先に減らすことが重要です。

金曜時点で審査中なら、休日の連絡方法と、次にどの手続きを進めるかを確認します。

土日は書類提出と条件確認をまとめて進める

土日に急な不足が発生した場合は、希望期限を伝えたうえで、今から進められる範囲を確認しましょう。
資料を小分けに探すより、請求書と入出金明細、本人・法人確認の資料を整理して送る方が、確認事項をまとめやすくなります。

日曜日や連休の終盤に相談するなら、週明けの何時までに必要かも伝えてください。
月曜が祝日になる場合などは、通常の週明けと同じ予定で進むと決めつけないことが大切です。

休日中の入金の見込みが立たないときは、支払先への連絡なども並行して進めます。

状況 優先する作業 確認する期限
週末の支払いが事前に判明 早めの相談と資料準備 審査・契約をどこまで終えるか
土曜に不足が判明 必要額と期日を共有して資料提出 当日・翌日・週明けの見込み
日曜に相談 月曜以降の必要時刻を伝える 週明けの連絡と残る手続き
契約まで完了 振込処理の案内を確認 口座への着金予定

PMGへ土日に相談するときの必要書類

PMGへ土日に相談するときの必要書類の漫画図解

請求書だけでなく取引の根拠を説明できるようにする

債権を確認する資料として、請求書のほか、取引内容に応じた契約書・発注書・納品書などが必要になる場合があります。
請求の根拠と支払期日が分かるように整理します。

入出金明細は、指定された期間を確認できるように用意してください。
継続取引なら、過去の入金と今回の請求がどう対応するかを説明できると、追加の確認にも応じやすくなります。

提出資料に読み取れない部分があれば、撮り直しや再出力が必要です。
金額や日付を変えず、全体が分かる形で準備します。

契約する人と資料を用意する人を決める

法人では、資料を送る経理担当者と、契約を決める代表者等が異なることがあります。
土日の連絡がつかずに手続きが止まらないよう、必要な確認を誰が行うのか共有しておきましょう。

本人確認書類、決算書や試算表など、案件ごとに案内された資料を用意します。
初回は追加資料の確認もあるため、提出したもの・未提出のものを一覧にすると管理しやすくなります。

電子契約を使う場合も、案内が届くメールを確認し、署名等に対応できる人が必要です。

区分 資料の例 準備のポイント
売掛債権 請求書・発注書・契約書・納品書等 金額・相手先・支払期日を対応させる
入出金 通帳や口座明細 指定された期間と名義が分かる形
本人確認 担当窓口から案内された本人確認書類 記載内容や有効性を確認
法人の状況 決算書・試算表等 追加案内に沿ってそろえる

PMGと他の相談先で見比べる項目

PMGと他の相談先で見比べる項目の漫画図解

QuQuMoとは休日対応の案内が異なる

QuQuMoはオンラインで申込から契約まで進めるサービスで、電話窓口は平日9:00〜19:00と表示されています。
休日中の審査・入金を確約する公式案内は確認できません。

PMGは土日対応のサービス案内がありますが、こちらも個別案件の入金日まで一律に確定するものではありません。
受付、審査、契約、振込を同じ項目で比較するのがポイントです。

QuQuMoの週末利用はQuQuMoは土日審査可能?でも解説しています。
ほかの会社も検討するなら新しいファクタリング会社7選から、対象と申込方法を確認できます。

比べる項目 PMG QuQuMo
休日対応の案内 土日の相談・審査を公式に説明 電話窓口は平日9〜19時
申込方法 Webや担当者への相談 オンライン申込・資料提出
土日中の着金 個別条件と契約・振込状況による 休日入金を前提にしない
確認の重点 休日に進む範囲と入金予定 窓口対応時間と次の対応予定

休日対応だけでなく手取り額と回収後の義務を確認する

休日に対応してもらえるかは重要ですが、見積もりの費用も確認します。
手数料やその他の費用を引いた受取額が、必要な支払いを満たすか計算してください。

2社間で自社が売掛金を回収する契約なら、回収後の送金が必要です。
週末の支払いに間に合っても、翌月の運転資金が足りなくなる計画では、次の不足につながるおそれがあります。

金融庁の注意喚起も参考に、契約書にある負担や精算条件を読み、不明なところは同意する前に質問しましょう。

出典:金融庁:ファクタリングの利用に関する注意喚起

PMGの土日審査についてよくある質問

PMGの土日審査についてよくある質問の漫画図解

日曜日や祝日も相談できる?

PMGの土日ファクタリング案内では、日曜・祝日を含む相談対応を説明しています。
希望する期限と必要資料を伝え、その案件で進められる手続きを確認しましょう。

対面相談を希望する場合も、担当者の予定や場所を確認してから動くと無駄を減らせます。

銀行が24時間振込に対応していれば土日に入金される?

銀行の対応だけで、PMG側の審査や契約が完了するわけではありません。
送金する側の処理と、受取口座の着金も必要です。

金融機関のメンテナンスなどで影響を受ける場合もあるため、口座に入ったことを実際に確認してください。

最短30分などの数字はそのまま目安にできる?

公式ページには、査定・審査・入金など、異なる工程の最短時間が示されています。
数字が何の所要時間を表すかを区別し、自分の案件の予定を確認しましょう。

書類や契約の準備が整っていない段階で、最短時間後の着金を確定した予定にしないことが大切です。

QuQuMoは土日審査可能?

QuQuMoは土日審査可能? 申込・審査・入金の流れを整理した図解

PR

QuQuMoで週末に資金調達を考えるなら、オンラインで手続きを始められることと、その日に審査・入金が完了することを分けて考えましょう。

公式サイトに掲載されている電話窓口は平日9:00〜19:00です。
土日の審査・振込を確約する案内は確認できないため、週末中の入金を前提にせず、希望日時を伝えて対応予定を確かめるのが基本です。

この記事では、QuQuMoの申込手順と必要書類、金曜日から週明けにかけての準備を整理します。
土日の相談先を広く探す方は土日のファクタリングおすすめ、平日の当日入金も検討する方はファクタリング即日のおすすめも参考になります。

サービス情報は2026年10月30日に確認しました。
申込時間や書類、審査状況により実際の進み方は変わります。

確認する項目 対応・考え方
電話窓口 公式掲載は平日9:00〜19:00
オンライン手続き Webで申込・資料提出を進める方式。審査の稼働時間とは別
土日の審査・振込 休日中の完了を保証する公式案内は確認できず。希望日時を伝えて予定を確認
最短時間 申込から入金まで最短2時間。必要書類がそろっていることが前提
主な対象 法人・個人事業主の事業上の売掛債権

QuQuMoは土日審査可能?受付と審査を分けて確認

QuQuMoは土日審査可能?受付と審査を分けて確認の漫画図解

電話窓口は平日9:00〜19:00と案内されている

QuQuMoの公式サイトには、電話番号とともに平日9:00〜19:00という窓口時間が掲載されています。

この表示から、土日も同じ時間に電話相談できるとは読み取れません。
また、窓口の受付時間だけで、個別案件の審査開始時刻や振込時刻を決めることもできません。

週末に支払いがある場合は、前営業日の早い時間に、いつまでにいくら必要なのかを伝えてください。
金曜日に相談するなら、土曜・日曜に必要なのか、月曜の朝まででよいのかで確認すべき予定が変わります。

申込完了の表示だけでは審査や着金は確定しない

オンラインで申込みや書類のアップロードができても、それは情報を送った段階です。
担当者等による確認、買取条件の提示、利用者の同意、契約、送金という手続きは区別して確認します。

受付メールを受け取ったときは、審査結果なのか、単なる受付連絡なのかを読み分けましょう。
審査を通過していても、契約への同意や本人確認が残っていれば、その作業が必要になります。

資金の到着を待っている支払先には、未確定の着金予定を確定事項として伝えず、確認できた段階に応じて連絡してください。

段階 意味 次に確認すること
申込受付 申込情報を送信した段階 不足資料や確認連絡があるか
審査・見積もり 買取可否や条件を確認する段階 買取額・手数料・手取り額
契約 提示条件に同意して手続きする段階 完了したか、追加操作が残っていないか
振込・着金 送金され口座で受け取る段階 口座への入金を実際に確認する

QuQuMoの申込から入金までの流れ

QuQuMoの申込から入金までの流れの漫画図解

登録後に必要情報と資料を提出する

公式の利用の流れでは、メールアドレス等の登録から本登録を進め、マイページで必要書類をアップロードして申し込みます。
本人確認の資料も準備する構成です。

QuQuMoは来店や面談をせずに進めるオンライン型ですが、状況に応じて電話で確認する場合があるとFAQで説明しています。
電話が一切ないサービスと決めつけず、連絡を受け取れる状態にしておきましょう。

途中で提出が止まっていると、審査に必要な情報が不足したままになります。
アップロードした後は、受付の表示や案内メールで提出状況を確認してください。

最短2時間は一つの目安であり休日入金の約束ではない

QuQuMoは、必要書類がそろっている前提で、申込から入金まで最短2時間と案内しています。

これは、土曜の夜に申し込めば必ず2時間後に着金するという意味ではありません。
工程ごとの短い所要時間を足し引きして、独自の入金予定を作ることも避けましょう。

見積もりでは買取額と手数料を確認し、条件に同意した後に契約へ進みます。
契約案内が届いたら、署名等の操作が完了しているか、担当者から確認の連絡がないかを見ておきます。

確認項目 確認する理由
希望する受取額 請求書の額面から費用が引かれるため
必要な期限 土曜中・月曜朝などで相談内容が変わるため
契約の完了状況 申込や審査だけでは振込段階に達していないため
口座情報 名義や口座番号の確認、実際の着金確認のため

金曜・土曜・日曜に申し込むときの進め方

金曜・土曜・日曜に申し込むときの進め方の漫画図解

金曜日は不足資料の確認に使える時間を残す

週末の支払いが決まっているなら、金曜の営業時間終了間際よりも、早い時間に相談する方が追加のやり取りに時間を使えます。

最短時間だけを逆算して、窓口が閉まる直前に申込めば間に合うと考えるのは避けましょう。
通帳の不足、請求内容の確認、電子契約への対応などで予定が変わることがあります。

担当者には「今日中にどこまで進められるか」「審査後に何が残るか」「振込予定はいつか」をまとめて聞くと、待つだけの状態を減らせます。

土日は資料と連絡内容をそろえて週明けに備える

土日に資金不足に気付いた場合は、まず支払期限と現在の口座残高を確認します。
そのうえで、請求書、入出金明細、本人確認に必要な資料を準備しましょう。

申込画面を進める際は、営業状況やメンテナンスなどの表示も確認します。
送信できた場合も、同じ内容を何度も繰り返し送らず、受付状況と追加案内を確認してください。

月曜日が祝日なら、通常の平日と同じ予定で進むとは限りません。
週末中に支払いが必要な場合は、入金がまだ確定していないことを踏まえ、支払先への期限相談なども並行して考えます。

タイミング 進めること 前提にしないこと
金曜の早い時間 書類提出・不足確認・契約予定の相談 必ず当日入金されること
金曜の終了間際 残る手続きと次の対応予定を聞く 最短時間どおりの処理
土曜・日曜 資料整理・申込画面や案内の確認 送信できれば休日審査が始まること
週明け 受付済みの申込への連絡・不足資料対応 すべての案件が朝一番に終わること

土日のうちに用意したい必要書類

土日のうちに用意したい必要書類の漫画図解

請求金額と入金予定日が分かる資料をそろえる

公式の案内では、請求金額と入金日が確定している請求書が対象で、すでに入金日が過ぎたものは申し込めないと説明されています。

提出前に、請求先、金額、期日が読み取れるかを確認してください。
請求書と取引明細の名義が違うなど、資料だけでは判断しづらい事情があれば、事実に沿って補足できるようにします。

入出金明細は直近3ヶ月分の案内があります。
口座名義や日付が写っていない、ページが途中で欠けているといった状態を避け、申込画面で求められる範囲をそろえましょう。

本人確認や個人事業主の追加資料も準備する

請求書と通帳という主な資料の説明だけを見て、本人確認は不要だと考えないようにします。
登録や契約にあたり、本人確認書類などの提出が必要です。

個人事業主については、公式の利用の流れで開業届や確定申告書類などの追加資料が案内されています。
具体的な書類の種類は、申込時点の画面と窓口の指示に従って確認してください。

資料を整えるときは、必要事項を改変せず、鮮明に撮影・保存します。
休日中に提出できるようにしておくと、次の案内を受けたときに対応しやすくなります。

資料 提出前のチェック
請求書 金額・請求先・期日が読める/期日を過ぎていない
入出金明細 必要な期間・名義・日付が分かる
本人確認 提出が必要な面・有効性・記載情報を確認
事業の資料 個人事業主の追加提出等、画面の案内を確認

土日対応の相談先を選ぶときの比較ポイント

土日対応の相談先を選ぶときの比較ポイントの漫画図解

PMGは休日の相談・審査対応を公式に案内している

土日対応を比べるときは、同じ「受付可能」でも、何が進むのかを確認しましょう。
PMGには公式の土日ファクタリング案内があり、休日の相談や審査、週明けの入金に関する説明があります。

ただし、PMGでも申し込めば必ず休日中に入金されるわけではありません。
実際の契約・振込は、書類、審査、担当者、金融機関の状況などによって変わります。

詳しくはPMGは土日審査可能?で整理しています。
契約方式から相談先を探す方はファクタリング2社間即日7選も参考にしてください。

項目 QuQuMo PMG
公式の窓口表示 電話は平日9〜19時 土日の相談を公式に案内
休日審査の読み方 休日完了の確約は確認できない 休日対応の案内あり。案件ごとの予定を確認
土日入金 受付から自動的に判断しない 審査・契約・振込の条件次第
準備の共通点 請求書・入出金明細等 債権資料・入出金明細等

急いでいても受取額と契約後の精算を確認する

たとえば50万円の支払いに対し、額面50万円の請求書を売却しても、費用を引いた手取り額は50万円に届きません。
必要額から逆算して条件を確認します。

2社間で利用者が売掛金を回収する場合は、契約に沿った送金・精算が必要です。
同じ売掛金を他の支払いにも使う前提で計画しないようにしましょう。

金融庁は高額な手数料による資金繰り悪化や、ファクタリングを装う貸付けに注意を呼びかけています。
休日の急ぎの相談でも、費用と契約の内容を読んでから判断することが大切です。

出典:金融庁:ファクタリングの利用に関する注意喚起

QuQuMoの土日審査でよくある質問

QuQuMoの土日審査でよくある質問の漫画図解

土日に申し込んで結果が来ないときは?

まず受付メール、迷惑メールフォルダ、マイページの表示を確認します。
追加資料や本人確認の案内がないかを見てください。

返事がないことだけで審査落ちと決めつけず、次の窓口対応時間に、申込日時と受付情報を伝えて状況を確認しましょう。

オンライン完結なら土日も必ず入金される?

オンライン完結は、来店せずに手続きを進める方式を表します。
審査や契約、振込が24時間常に動くという意味ではありません。

希望日までに間に合うかは、自分の申込の進捗と窓口の案内で確認してください。

申込みを何度も送った方が早い?

同じ申込みの再送だけで審査が早くなるとは限りません。
まず受付済みかどうかを確認し、案内に沿って不足を補いましょう。

相談先を増やす場合も、同じ債権を二重に譲渡しないよう、見積もりと契約の段階を分けて管理してください。

新しいファクタリング会社7選

受取額・必要書類・入金までの流れから新しい相談先を探す図解

PR

新しいファクタリング会社を探すときは、必要な金額に対応しているか、手元にいくら残るか、希望日までに手続きが進むかから相談先を絞ると選びやすくなります。

今まで利用してきた会社だけでなく、オンラインの申込窓口や少額向けのサービスにも目を向けると、自社の資金繰りに合う選択肢を探せます。

本記事では、新たな相談先として検討したい7社を紹介します。
QuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構の順に、対象・費用・準備する資料を整理しました。

急ぎの資金調達ならファクタリング即日のおすすめ、売掛先に通知せず進めたい場合はファクタリング2社間即日7選も参考になります。
申込条件を確認したい方はファクタリング審査甘い会社を探すときのおすすめも併せて確認してください。

記載したサービス情報は2026年10月30日に確認しています。
最短時間や公表される手数料の下限は、個別の申込結果を保証するものではありません。

スマホでは左右にスクロールして各項目を見比べられます。会社名から本文の詳細へ移動できます。

会社・詳細 対象 入金スピードの案内 費用 申込方法
QuQuMo 法人・個人事業主 申込から入金まで最短2時間 審査後の見積もりで確認 オンライン完結
ファクタープラン 法人向け 最短即日 個別見積もり 法人窓口で相談
PMG 事業者向け。申込区分・案件条件を相談 最短即日 債権・契約方式等に応じた見積もり オンライン・担当者相談
ベストファクター 法人・個人事業主の事業債権を相談 最短即日。公式トップは必要書類が揃った場合の最短6時間を案内 金額・方式・審査により変動 条件を確認して申込
ラボル フリーランス・個人事業主向け 審査後、最短30分で振込の案内 請求書買取は一律10% オンライン申請
ビートレーディング 法人・個人事業主・フリーランス 利用する窓口と案件により異なる。即日対応を相談 契約方式・債権内容等による見積もり 区分・金額に合う窓口
日本中小企業金融サポート機構 法人・個人事業主 通常の案内は審査最短30分・入金最短3時間 公表下限1.5%〜。2社間の適用条件は個別見積もり 非対面で申込・契約

手続き・必要書類の比較表

スマホでは左右にスクロールして各項目を見比べられます。会社名から本文の詳細へ移動できます。

会社・詳細 契約・通知の確認 準備する資料 こんな相談から
QuQuMo 通知・登記不要の案内 請求書・通帳と本人確認等 来店せず進めたい
ファクタープラン 2者間は通知なし 通帳3ヶ月、請求書等+契約時の法人資料 法人の条件を見直したい
PMG 2社間・3社間を相談 債権資料、入出金、会社資料等 必要額と資金計画を相談したい
ベストファクター 2社間・3社間 請求書、通帳等を個別案内 手取り額と方式を比べたい
ラボル 2者間 本人確認・請求書・取引資料 少額を相談したい
ビートレーディング 2社間を希望と伝える 口座入出金・債権資料等 金額に合う窓口を選びたい
日本中小企業金融サポート機構 2社間の条件を確認 入出金3ヶ月・請求書等 資料をそろえて非対面で進めたい

新しいファクタリング会社7選

新しいファクタリング会社7選の図解

7社それぞれに対象や相談方法の違いがあります。
新規に申し込む場合も、以前の会社で通った条件がそのまま引き継がれるわけではないため、希望額・期日・資料をまとめて伝えましょう。

QuQuMo|オンラインで新たな相談先を探す

QuQuMoの資料と相談条件の漫画図解

QuQuMoは、請求書や通帳をオンラインで提出し、見積もりから契約まで進められるサービスです。

これまで来店型の会社を利用していた事業者にとって、移動をせずに条件を確認できる点が検討材料になります。
法人・個人事業主を対象とし、申込から入金まで最短2時間を案内しています。

売掛先への通知や債権譲渡登記が不要とされる2社間方式のため、取引先とのやり取りを増やさずに相談したい場合にも候補になります。

まず請求書の額面、入金予定日、希望する受取額を整理し、自社の資料で提示される条件を確認しましょう。

確認項目 内容
対象 法人・個人事業主
時間の案内 申込から入金まで最短2時間
費用 審査後の見積もりで確認
主な資料 請求書・通帳を中心に、本人確認等も実施
相談が合う人 来店せずに手続きを進めたい法人・個人事業主
申込前の確認 端末で資料を読みやすく送れるか、電子契約の通知に対応できるか

ファクタープラン|法人の見積もりを見直す相談先

ファクタープランの資料と相談条件の漫画図解

ファクタープランは法人向けの窓口です。
今の利用条件を見直したい、複数の売掛金から必要な資金を用意したいという場合に、法人の資料をそろえて相談できます。

最短即日の対応を案内していますが、審査資料と契約資料は同じではありません。
通帳や請求書のほか、契約時に法人確認の資料が必要になるため、事前に準備範囲を聞くと進めやすくなります。

2者間では売掛先に通知せず、3者間では通知・同意が必要という違いをFAQで説明しています。
現在の契約から乗り換える場合は、契約方式もそろえて見積もりを取りましょう。

確認項目 内容
対象 法人向け
時間の案内 最短即日
費用 個別見積もり
主な資料 通帳の写し3ヶ月分、契約書・請求書・発注書等。契約時は法人資料等
相談が合う人 法人として新しい見積もりを取りたい事業者
申込前の確認 審査時・契約時の資料、登記等の費用を含む受取額

PMG|担当者と資金計画を整理する

PMGの資料と相談条件の漫画図解

PMGは2社間・3社間のファクタリングを扱い、最短即日の資金化を案内しています。
受取額や支払いまでの日数について、担当者と整理しながら相談したい事業者の候補です。

たとえば、売掛金がいくつかあり、それぞれ入金日が異なる場合は、請求書ごとの額面と期日を伝えると相談内容を明確にできます。
何円の債権を売るかより、何日までにいくら手元に必要なのかを先に決めておきましょう。

オンライン相談の案内もあります。
短時間の査定フォームと、審査・契約・振込までに必要な時間は別なので、担当者には着金までの予定を確認します。

確認項目 内容
対象 事業者向け。申込区分・案件条件を相談
時間の案内 最短即日
費用 債権・契約方式等に応じた見積もり
主な資料 請求書などの債権資料と、入出金・事業の資料を確認
相談が合う人 複数の入出金を整理しながら相談したい事業者
申込前の確認 事業区分・債権の対象条件、契約までの流れ、着金予定

ベストファクター|費用と契約方式をそろえて検討する

ベストファクターの資料と相談条件の漫画図解

ベストファクターは、売掛先に通知・承諾を求めない2社間と、承諾を得て利用する3社間を案内しています。
新しい相談先の見積もりを取る際は、どちらの条件かを明確にして確認しましょう。

公式トップの最短6時間という案内には、必要書類がそろっていることが条件として付いています。
FAQには最短即日から3営業日程度の説明もあり、すべての申込みが同じ時間で進むわけではありません。

買取金額や方式で料金の見方が変わるため、自社の請求書で実際の手取り額を確認するのが近道です。
契約後に売掛先から受け取った代金をどう精算するかも、併せて確認します。

確認項目 内容
対象 法人・個人事業主の事業債権を相談
時間の案内 最短即日。公式トップは必要書類が揃った場合の最短6時間を案内
費用 金額・方式・審査により変動
主な資料 請求書、通帳等。個別に必要資料を確認
相談が合う人 方式ごとの費用や精算方法を理解して選びたい事業者
申込前の確認 適用される料金条件、必要書類、入金後の送金期限

ラボル|少額から相談したい個人事業主向け

ラボルの資料と相談条件の漫画図解

ラボルは、フリーランス・個人事業主向けの2者間ファクタリングです。
請求書買取は1万円から申請でき、手数料を一律10%と案内しています。

大きな額の売掛金をまとめて動かすよりも、必要な分を相談したい人にとって、対象額と費用を把握しやすいサービスです。
本人確認書類や請求書、取引の根拠となる資料を準備して申し込みます。

審査後の最短30分振込、24時間365日の振込対応という案内は、審査そのものがいつでも即時に終わるという意味ではありません。
また、同じサイト内のカード払いサービスは請求書買取とは料金体系が異なります。

確認項目 内容
対象 フリーランス・個人事業主向け
時間の案内 審査後、最短30分で振込の案内
費用 請求書買取は一律10%
主な資料 本人確認書類・請求書・取引を示す資料等
相談が合う人 少額の資金を相談したいフリーランス・個人事業主
申込前の確認 請求書買取の申込みになっているか、申請可能額、取引資料

ビートレーディング|金額と事業区分に合う窓口を選ぶ

ビートレーディングの資料と相談条件の漫画図解

ビートレーディングは、法人・個人事業主・フリーランスからの相談を扱っています。
公式サイトには申込金額や区分に応じた窓口があるため、最初に自分に合う手続きを選びましょう。

新しい相談先を増やすときは、会社名だけで判断せず、利用する窓口の書類、契約方法、振込までの時間を確認することが重要です。
別の申込ルートに表示された時間を、そのまま自分の条件として見込まないようにします。

入出金履歴と売掛債権を示す資料を用意し、希望額と期限を伝えると相談しやすくなります。
継続的な取引がある場合は、過去の入金との対応も説明できる形に整理しておきましょう。

確認項目 内容
対象 法人・個人事業主・フリーランス
時間の案内 利用する窓口と案件により異なる。即日対応を相談
費用 契約方式・債権内容等による見積もり
主な資料 口座の入出金と、請求書等の債権資料を中心に確認
相談が合う人 事業区分や金額に合う相談窓口を探したい事業者
申込前の確認 選択した窓口の対象条件、オンライン契約、追加書類

日本中小企業金融サポート機構|事業の資料を整理して非対面で相談する

日本中小企業金融サポート機構の資料と相談条件の漫画図解

日本中小企業金融サポート機構は、一般社団法人として事業者の資金調達を支援しています。
ファクタリングでは、直近3ヶ月の口座の入出金履歴と、請求書・契約書等を主な資料として案内しています。

非対面での申込・契約を説明しているため、移動時間を抑えながら相談先を探したい場合の候補になります。
通常のファクタリングの案内は審査最短30分、入金最短3時間です。

AIサービスのFACTOR⁺Uと通常の窓口は、所要時間などの説明を分けて確認しましょう。
公表されている手数料の下限と、自社に適用される条件も同じではありません。
見積もりで受取額と精算方法まで確かめることが大切です。

確認項目 内容
対象 法人・個人事業主
時間の案内 通常の案内は審査最短30分・入金最短3時間
費用 公表下限1.5%〜。2社間の適用条件は個別見積もり
主な資料 直近3ヶ月の入出金履歴、請求書・契約書等
相談が合う人 入出金の資料をそろえて非対面で相談したい事業者
申込前の確認 通常の窓口と別サービスの区別、個別の手数料・精算条件

新しいファクタリング会社を探すときの選び方

新しいファクタリング会社を探すときの選び方の図解

売掛金の額面ではなく必要な受取額を決める

ファクタリングは、事業で発生した売掛債権を売却して、支払期日前に資金を用意する方法です。

額面100万円の請求書を申し込むことと、手元に100万円が入ることは同じではありません。
費用が差し引かれるため、仕入れ・外注費・家賃など、期日が迫る支払いに必要な金額を先に計算します。

「今月中に資金が欲しい」ではなく「何日の何時までに、いくら必要か」と伝えると、相談先も予定を立てやすくなります。
必要以上に債権を売却すると、次の入金日に残る資金が少なくなる点にも注意しましょう。

オンライン完結か担当者への相談かを選ぶ

資料がそろい、申込項目を自分で整理できる場合は、オンラインで進める方法が使いやすいことがあります。

一方、請求書が複数ある、取引形態を説明したい、既存の契約から変更したいといった場合は、担当者と相談しながら進める窓口も候補です。

非対面だから確認が一切ないわけではありません。
電話・メール・本人確認・電子契約など、どの連絡にいつ対応する必要があるかを把握しておきましょう。

同じ請求書・同じ方式で見積もりを取る

新しい会社と以前の会社を比べるとき、対象の請求書や契約方式が違うと、手数料率だけでは判断できません。

売掛先、額面、支払期日、希望受取額、2社間か3社間かをそろえて伝えます。
見積もりの有効期限や、追加費用が発生する条件も記録すると後から比べやすくなります。

複数社へ相談する場合は審査中・見積もり済み・契約済みを区別し、契約前の相談であることを正確に伝えてください。

出典:金融庁:ファクタリングの利用に関する注意喚起

目的別に相談先を絞るポイント

目的別に相談先を絞るポイントの図解

個人事業主や少額の利用は対象条件を先に確認する

個人事業主の場合は、法人限定のサービスを除き、申込区分に合う会社へ相談します。
少額の請求書を使いたい場合も、最低額と利用可能額の確認が必要です。

たとえばラボルは1万円からの申請を案内していますが、申し込めることと、その金額で審査が通ることは別です。
取引を示すメールなどの資料も用意しておくと、請求書だけでは分からない取引内容を説明しやすくなります。

法人は契約権限と必要書類を整理する

法人は担当者が資料を送っても、契約時には代表者や権限を持つ人の確認が必要になる場合があります。

経理担当、申込担当、契約を決める人の間で、希望額と期限を共有しておきましょう。
会社情報の資料を誰が用意するか、電子契約を誰が確認するかまで決めておくと、最終段階で止まりにくくなります。

売掛金が複数あるなら、取引先ごとに請求番号・金額・期日を一覧にして、どれを対象として相談しているのか分かるようにします。

当日や週末は受付・審査・振込を分けて確認する

Webフォームが24時間使えても、審査担当者が24時間対応しているとは限りません。
また、振込対応の時間と、審査・契約を行う時間も別です。

当日に資金が必要なら、申込みの受付時刻だけでなく、書類提出の締切、追加確認、契約完了、振込の予定まで質問しましょう。

夜の手続きはファクタリング夜間審査8選、週末に必要な場合は土日のファクタリングおすすめでも、受付と入金の違いを整理しています。

優先したいこと 先に聞くこと 準備すること
小口の不足額 申込の最低額・対象者 必要額と請求書
法人の支払い 契約時の会社資料・権限確認 担当者と代表者の予定
今日中の着金 書類・契約の締切と振込見込み 連絡に応じられる時間
条件の見直し 同一条件の手取り額と費用 旧契約の精算状況

見積もりで比べたい手取り額と費用

見積もりで比べたい手取り額と費用の図解

手数料率を実際の金額に置き換える

費用を比べるときは、手数料率に加えて手取り額を計算します。
以下は理解のための仮定の計算であり、掲載会社の見積もりや適用手数料ではありません。

額面50万円を売却し、手数料が5%なら2万5,000円、10%なら5万円が手数料です。
他の費用がないと仮定すると、それぞれ47万5,000円、45万円が手取りになります。

必要な支払いが46万円なら、後者では1万円足りません。
率の印象だけで契約を決めず、支払う相手と金額に足りるかを確認しましょう。

仮定の条件 手数料 手取り額(他の費用なし)
額面50万円・5% 2万5,000円 47万5,000円
額面50万円・10% 5万円 45万円
額面50万円・15% 7万5,000円 42万5,000円

登記・振込などの費用も同じ表にまとめる

見積もりでは、買取手数料以外の費用があるかを聞きます。
債権譲渡登記が必要な場合の費用、振込や契約に伴う費用などを、実際の契約条件に沿って確認してください。

一方の会社が費用込み、もう一方が手数料のみの表示なら、その数字だけを比べても適切な判断になりません。
受取額、支払う費用、後から発生し得る費用を同じ欄に並べましょう。

資料提出後に条件が変わった場合は、古い見積もりではなく、最終的な契約書と金額を確認します。

今回の資金化のあとに残る資金も確認する

ファクタリングで早めに受け取った分は、本来の売掛金の入金日に自由に使える資金として残るわけではありません。

2社間で利用者が代金を回収する契約なら、回収後の送金義務が生じます。
次の給与や仕入れにも同じ売掛金を当て込んでいると、別の不足が発生することがあります。

当月と翌月の入出金を並べ、手数料を支払った後も運転資金が確保できるか確認しましょう。
繰り返し利用する前提で足りない場合は、売掛先との支払条件の調整なども含めて資金計画を見直すことが大切です。

出典:金融庁:ファクタリングに関する注意情報

初めての会社へ申し込むときの準備

初めての会社へ申し込むときの準備の図解

請求書と入出金履歴のつながりを説明する

新しい会社には、以前の利用履歴や担当者とのやり取りが共有されているとは限りません。
請求書の相手先、内容、金額、入金予定日が分かる資料を用意します。

通帳や取引明細は、必要とされた期間を欠けなく確認できる形で提出しましょう。
画像の端が切れていたり、口座名義や日付が読めなかったりすると、再提出で時間がかかります。

請求書と入金名義が異なるなど、資料だけでは分かりにくい点があれば、事実に沿って補足できるようにしておきます。

資料 確認する部分 準備のポイント
請求書・契約書等 相手先・額面・支払期日 対応する取引を説明できるようにする
通帳・入出金明細 口座名義・日付・取引履歴 指定された期間とページをそろえる
本人確認書類 氏名・有効期限・住所等 必要な面を鮮明に撮る
法人確認の資料 会社情報・契約権限 必要な資料と発行時期を聞く

追加連絡に対応できる時間を確保する

資料を提出したあと、取引の確認や不鮮明な画像の再提出を求められることがあります。
申込みが終わっただけで、すべての手続きが完了したとは考えないようにしましょう。

メールの受信、電話、本人確認、電子契約に対応できる担当者を決めておきます。
業務中に確認できない時間帯がある場合は、あらかじめ相談先に伝えると予定を調整しやすくなります。

最終条件を読んでから契約する

審査後の提示額を確認し、資金計画に合う場合に契約へ進みます。
相談したからといって、説明を理解しないまま署名する必要はありません。

買取の対象、支払金額、手数料、精算方法、解除や違約時の扱いを確認し、見積もりと食い違う部分があれば先に質問します。

契約完了の連絡と、口座への着金は別の確認です。
支払先へ入金を約束する場合は、未確定の予定を確定事項として伝えないようにしましょう。

乗り換えるときの契約と売掛金の管理

乗り換えるときの契約と売掛金の管理の図解

以前の契約で未精算の債権を分ける

乗り換えを考えている場合は、既存の会社との契約が残っているかを整理します。
対象の債権、回収予定日、送金先、精算済みかどうかを一覧にしてください。

会社を変えることと、以前の契約上の義務がなくなることは別です。
新しい契約を検討する前に、旧契約の対象になっている請求書を区別しておくと、手続きの混同を防ぎやすくなります。

見積もり中と契約済みを混同しない

複数社に相談していても、同じ債権を重ねて売却してはいけません。
すでに譲渡済みの債権を未譲渡として申し込まないよう、会社内でも管理を共有しましょう。

見積もり取得、審査中、契約済み、入金済み、精算済みと段階を分け、担当者と更新日を記録します。
審査を断られた履歴や取引内容を取り繕うために、請求書や明細を改変することも避けてください。

精算日と送金先を一つの管理表にする

2社間で自社が売掛先から代金を受け取る場合、入金後は契約に従って精算します。
送金期限と送金先を控え、別の支払いに使ってしまわないよう区分して管理しましょう。

売掛先の支払いが遅れた場合も、期限を過ぎるまで放置せず、契約に沿って連絡します。
電話だけで大切な条件を確認した場合は、書面やメールでも確認して記録を残すと行き違いを減らせます。

運営会社と契約書で確認したいこと

運営会社と契約書で確認したいことの図解

サービス名と運営会社を確認する

広告のサービス名だけでなく、契約相手となる会社名、所在地、連絡先を確認します。
申込フォーム、案内メール、契約書で会社名が異なる場合は、関係を説明してもらいましょう。

新しく知ったサービスだからという理由だけで判断せず、どの会社と、何を対象に、どの条件で契約するのかを把握することが大切です。
法人情報の確認だけで、個別の契約条件まで保証されるわけではありません。

売掛先の不払いを誰が負担するか確認する

売掛先の不払いに関する負担や、買戻しを求められる条件などは、契約を判断するうえで重要です。
ノンリコースと書いてあるかだけでなく、条項と説明を合わせて確認してください。

金融庁は、ファクタリングを装った貸付けについて注意喚起しています。
通常の債権回収や送金の義務と、売掛先が支払えない場合に利用者の資金で負担する条件を混同せず、不明点は契約前に質問しましょう。

条件が分からないまま契約を急がない

費用の内訳が分からない、説明が途中で変わる、契約書を読む時間がないといったときは、一度手続きを止めて確認します。

判断が難しい場合は、契約書や見積もりを持って法律の専門家等に相談してください。
急いでいても、契約後に行うことまで把握しておくことが、その後の資金管理につながります。

出典:金融庁:金融サービス利用者相談室・ファクタリングに関する説明

新しいファクタリング会社についてのよくある質問

新しいファクタリング会社についてのよくある質問の図解

初めて使う会社でも即日入金を相談できる?

初回から最短即日対応を案内するサービスがあります。
ただし、本人確認、書類、審査、契約の状況によって変わります。

以前の会社で即日だった場合も、新しい会社で同じように進むとは限りません。
初回に必要な資料と当日の締切を先に聞き、追加確認への対応時間も確保しておきましょう。

新しい会社に変えれば審査に通りやすくなる?

会社ごとに対象や審査方針は異なりますが、変更すれば必ず審査を通過できるわけではありません。

自社の事業区分や売掛債権が対象になっているか、取引を確認できる資料がそろっているかを確認します。
前の会社で不足を指摘された資料があるなら、正しい内容で補足できるよう準備して相談してください。

相談や見積もりだけでも費用がかかる?

無料相談や見積もりを案内する会社があります。
契約前に、どこまで無料か、どの段階で費用が生じるか、キャンセル時の扱いを確認しましょう。

相談・審査・契約は別の段階です。
見積もりを受けた時点で資金計画に合わなければ、その条件で契約する必要はありません。

新しい相談先へ申し込むと売掛先に知られる?

2社間では売掛先へ通知せず進める方式が案内されています。
一方、3社間では売掛先の承諾などが必要です。

通知、承諾、債権譲渡登記はそれぞれ違う事項なので、契約する方式と条件を確認してください。
契約違反や回収遅延などの場合の扱いも、通常時の説明とは分けて読んでおきましょう。

新しいファクタリング会社を探すなら、対象条件が合う会社に、同じ請求書・希望額・期日を伝えて相談しましょう。

受取額だけでなく、必要資料、着金予定、精算までの流れが自社に合うかを確かめて選ぶことが大切です。

ファクタリング2社間即日7選

2社間ファクタリングの申込・審査と契約・入金の3ステップ

PR

2社間ファクタリングで即日入金を目指すなら、売掛先への通知を省けることだけでなく、必要書類・契約の方法・受取額・当日の受付状況を一緒に確認することが大切です。

本記事では、QuQuMo、ファクタープラン、PMG、ベストファクター、ラボル、ビートレーディング、日本中小企業金融サポート機構の7社を紹介します。

掲載順は相談先を検討するための紹介順です。
審査通過率や必ず早く入金される順番を示しているものではありません。

方法を広く探したい場合はファクタリング即日のおすすめ、書類や申込対象から選びたい場合はファクタリング審査甘い会社を探すときのおすすめも参考になります。
夜の申込にはファクタリング夜間審査8選、週末の相談には土日対応のファクタリングおすすめも確認できます。

各社の公表情報を2026年10月30日に確認しました。
「最短」は書類、審査、契約、振込の条件が整った場合の案内で、当日入金を保証するものではありません。

スマホでは左右にスクロールして各項目を見比べられます。会社名から本文の詳細へ移動できます。

会社・詳細 対象 入金スピードの案内 費用 申込方法
QuQuMo 法人・個人事業主 申込から入金まで最短2時間 審査後の見積もりで確認 オンライン完結
ファクタープラン 法人向け 最短即日 個別見積もり 法人窓口で相談
PMG 事業者向け。申込区分・案件条件を相談 最短即日 債権・契約方式等に応じた見積もり オンライン・担当者相談
ベストファクター 法人・個人事業主の事業債権を相談 最短即日。公式トップは必要書類が揃った場合の最短6時間を案内 金額・方式・審査により変動 条件を確認して申込
ラボル フリーランス・個人事業主向け 審査後、最短30分で振込の案内 請求書買取は一律10% オンライン申請
ビートレーディング 法人・個人事業主・フリーランス 利用する窓口と案件により異なる。即日対応を相談 契約方式・債権内容等による見積もり 区分・金額に合う窓口
日本中小企業金融サポート機構 法人・個人事業主 通常の案内は審査最短30分・入金最短3時間 公表下限1.5%〜。2社間の適用条件は個別見積もり 非対面で申込・契約

手続き・必要書類の比較表

スマホでは左右にスクロールして各項目を見比べられます。会社名から本文の詳細へ移動できます。

会社・詳細 契約・通知の確認 準備する資料 こんな相談から
QuQuMo 通知・登記不要の案内 請求書・通帳と本人確認等 来店せず進めたい
ファクタープラン 2者間は通知なし 通帳3ヶ月、請求書等+契約時の法人資料 法人の条件を見直したい
PMG 2社間・3社間を相談 債権資料、入出金、会社資料等 必要額と資金計画を相談したい
ベストファクター 2社間・3社間 請求書、通帳等を個別案内 手取り額と方式を比べたい
ラボル 2者間 本人確認・請求書・取引資料 少額を相談したい
ビートレーディング 2社間を希望と伝える 口座入出金・債権資料等 金額に合う窓口を選びたい
日本中小企業金融サポート機構 2社間の条件を確認 入出金3ヶ月・請求書等 資料をそろえて非対面で進めたい

ファクタリング2社間即日7選

同じ2社間でも、対象となる事業者、書類、相談窓口、手数料の出し方は異なります。
まず自社が申し込める会社を選び、同じ請求書・希望額・期限を伝えて条件をそろえましょう。

QuQuMo|2社間で即日入金を相談するポイント

QuQuMoの申込前に整理する資料・条件の漫画図解

QuQuMoは、来店や面談をせずにオンラインで進める2社間ファクタリングです。

請求書と通帳を用意して申請し、審査後に買取額と手数料の提示を受ける流れなので、移動時間をかけずに当日の資金調達を相談したい人の候補になります。

売掛先への通知や債権譲渡登記を不要と案内しています。

ただし「書類2点」という説明は、本人確認や申込情報の入力を省けるという意味ではありません。

契約にはクラウドサインを使うため、届いた案内を確認し、内容を読んで操作できる環境を整えておきましょう。

確認項目 内容
利用対象 法人・個人事業主
時間の目安 申込から入金まで最短2時間
手数料 審査後の見積もりで確認
主な準備 請求書・通帳を中心に、本人確認等も実施
当日の確認 何時までに書類・契約を完了すれば振込を相談できるか

通帳の入出金と請求書の売掛先・期日が対応するように整理すると、確認の往復を減らせます。

最短2時間は個別の申込者に約束された期限ではないため、何時までに必要なのかを伝え、審査中も連絡を確認できるようにします。

ファクタープラン|2社間で即日入金を相談するポイント

ファクタープランの申込前に整理する資料・条件の漫画図解

ファクタープランは、法人の資金繰りを相談する窓口として検討できます。

公式FAQでは2者間では売掛先へ通知しないと説明し、3者間は通知・同意が必要な方式として区別しています。

審査時の書類と契約時の書類が分かれているため、審査資料を送ったあとで会社謄本などを取り寄せる状況にならないよう、最初に準備範囲を聞くことが大切です。

既存の契約を見直す相談も案内していますが、安くなるかどうかは自社の条件で見積もりを受けて判断します。

確認項目 内容
利用対象 法人向け
時間の目安 最短即日
手数料 個別見積もり
主な準備 通帳の写し3ヶ月分、契約書・請求書・発注書等。契約時は法人資料等
当日の確認 何時までに書類・契約を完了すれば振込を相談できるか

手数料率だけでなく、登記等の費用、実際の受取額、次の入金日に行う精算までそろえて比較しましょう。

個人事業主向けサービスと混同せず、法人として必要な資料を用意できるかを先に確かめます。

PMG|2社間で即日入金を相談するポイント

PMGの申込前に整理する資料・条件の漫画図解

PMGは2社間と3社間の両方を案内しており、売掛先に通知せずに進める2社間について最短即日の資金化を説明しています。

必要額や支払期日を担当者に伝えながら、手続きの進め方を相談したい場合の候補です。

オンライン相談ができるため、遠方から申し込む場合も、対面が必要か、どの資料をいつまでに送るかを確認できます。

「簡単査定」の入力時間と、審査・契約・入金までにかかる時間は別です。

確認項目 内容
利用対象 事業者向け。申込区分・案件条件を相談
時間の目安 最短即日
手数料 債権・契約方式等に応じた見積もり
主な準備 請求書などの債権資料と、入出金・事業の資料を確認
当日の確認 何時までに書類・契約を完了すれば振込を相談できるか

複数の請求書があるときは、売掛先・額面・入金予定日を一覧にして相談すると整理しやすくなります。

今すぐ必要な金額と、翌月に残しておく運転資金を分けて伝え、買取額が大きいことだけで契約を決めないようにしましょう。

ベストファクター|2社間で即日入金を相談するポイント

ベストファクターの申込前に整理する資料・条件の漫画図解

ベストファクターは、売掛先への通知・承諾を不要とする2社間と、承諾を得て進める3社間を案内しています。

公式トップには最短6時間の表示があり、必要書類が揃っていることが条件として付記されています。

FAQには最短即日から3営業日程度という案内もあるため、いつ申し込んでも同日中に受け取れると考えず、案件ごとの予定を確認しましょう。

料金表は買取金額と契約方式で分かれており、2社間の見積もりと3社間の表示を混ぜて判断しないことが大切です。

確認項目 内容
利用対象 法人・個人事業主の事業債権を相談
時間の目安 最短即日。公式トップは必要書類が揃った場合の最短6時間を案内
手数料 金額・方式・審査により変動
主な準備 請求書、通帳等。個別に必要資料を確認
当日の確認 何時までに書類・契約を完了すれば振込を相談できるか

利用案内では、2社間で売掛先から代金を受け取ったあと、指定口座へ送金する流れを説明しています。

契約時に送金期限と口座を控え、入金された売掛金を別の支払いに回してしまわないよう管理します。

ラボル|2社間で即日入金を相談するポイント

ラボルの申込前に整理する資料・条件の漫画図解

ラボルは、フリーランスや個人事業主向けの2者間ファクタリングです。

1万円から必要な金額を申請でき、請求書買取の手数料は一律10%と案内しています。

別サービスのカード払いに表示される手数料とは異なるため、申込画面では「請求書の買取」を選んでいるかを確かめましょう。

24時間365日の振込対応は、審査が完了した場合の説明です。

審査そのものが24時間365日行われるという意味ではありません。

確認項目 内容
利用対象 フリーランス・個人事業主向け
時間の目安 審査後、最短30分で振込の案内
手数料 請求書買取は一律10%
主な準備 本人確認書類・請求書・取引を示す資料等
当日の確認 何時までに書類・契約を完了すれば振込を相談できるか

小口の不足額を補う目的で、請求書の範囲内で必要額を相談したい人の候補です。

申請前に本人確認や取引の根拠となる資料を用意し、追加の確認に返信できる状態にしておくと進めやすくなります。

ビートレーディング|2社間で即日入金を相談するポイント

ビートレーディングの申込前に整理する資料・条件の漫画図解

ビートレーディングは、法人から個人事業主まで、売掛債権を使う資金調達を相談できる会社です。

公式サイトには申込区分や金額に応じた窓口があり、オンラインで申し込む場合も、自分に対応する手続きを選ぶ必要があります。

一つの窓口に表示された最短時間を、すべての利用者の所要時間として当てはめないようにしましょう。

2社間を希望すること、今日必要な受取額、送れる資料を先に伝えると、案内を受けやすくなります。

確認項目 内容
利用対象 法人・個人事業主・フリーランス
時間の目安 利用する窓口と案件により異なる。即日対応を相談
手数料 契約方式・債権内容等による見積もり
主な準備 口座の入出金と、請求書等の債権資料を中心に確認
当日の確認 何時までに書類・契約を完了すれば振込を相談できるか

請求書に加え、通帳上の入金履歴で継続取引を説明できると、確認事項を整理しやすくなります。

オンライン契約の可否、追加資料、振込予定時刻は、自社の申込窓口で聞いてください。

日本中小企業金融サポート機構|2社間で即日入金を相談するポイント

日本中小企業金融サポート機構の申込前に整理する資料・条件の漫画図解

日本中小企業金融サポート機構は、一般社団法人として事業者の資金調達を支援しています。

ファクタリングの案内では、口座の入出金履歴と売掛金に関する資料を主な必要書類として示し、非対面での申込・契約を説明しています。

一般社団法人という組織形態でも、審査が省略されたり、すべての案件で下限手数料になったりするわけではありません。

同機構のAIサービス「FACTOR⁺U」と通常のファクタリングは、時間や窓口の案内を分けて確認しましょう。

確認項目 内容
利用対象 法人・個人事業主
時間の目安 通常の案内は審査最短30分・入金最短3時間
手数料 公表下限1.5%〜。2社間の適用条件は個別見積もり
主な準備 直近3ヶ月の入出金履歴、請求書・契約書等
当日の確認 何時までに書類・契約を完了すれば振込を相談できるか

少額から大きな債権まで相談できる案内がありますが、過去の買取実績と自社の利用可能額は別です。

2社間の通知・登記の扱いを含め、受取額と精算条件が記載された見積もりを確認してください。

2社間ファクタリングの仕組みと3社間との違い

2社間ファクタリングの仕組みと3社間との違いを考えるための図解

契約するのは利用者とファクタリング会社

2社間ファクタリングは、事業者とファクタリング会社の2者で売掛債権の売買契約を結ぶ方法です。

売掛先から支払いを受ける前に、手数料等を差し引いた買取代金を受け取ります。

一般的な回収委託のある契約では、売掛先から通常どおり入金されたあと、利用者が契約に従ってファクタリング会社へ送金します。

契約時に会社が2者だからといって、売掛先の信用や請求書の内容を確認しないわけではありません。
売掛金が実在するか、支払期日がいつか、回収できる見込みがあるかなどが審査で確認されます。

3社間は売掛先も関わる

3社間では、利用者、ファクタリング会社、売掛先が関わります。
売掛先の通知・承諾等の手続きに時間がかかる場合があるため、当日中の資金化を重視する場合は2社間が候補になりやすい仕組みです。

一方、売掛先から直接ファクタリング会社へ支払う方式では回収経路が明確になるため、2社間より低い手数料が提示される場合があります。

すでに売掛先との調整が済んでいる場合など、条件によって必要な時間は変わります。
急ぎだから一律に2社間、安そうだから一律に3社間と決めず、期限と総費用を並べて判断しましょう。

項目 2社間 3社間
主な契約関係 利用者とファクタリング会社 売掛先も関与
売掛先への連絡 通常は通知を行わずに進める方式。例外条項は確認 通知・承諾などが必要
時間 売掛先との調整を省ける場合がある 売掛先の対応に時間がかかる場合がある
費用 回収リスク等により高くなる傾向 2社間より低くなる場合がある
入金後 回収した代金の送金管理が必要な契約が多い 売掛先から会社へ直接支払う方式が一般的

融資と売掛債権の売却を区別する

金融庁は、一般的なファクタリングを事業者の売掛債権等の売買として説明しています。

借入れとは仕組みが違う一方、名称がファクタリングでも、実態が貸付けに該当するおそれのある取引があります。

契約書の表題だけで安全と判断せず、売掛先が支払えなかった場合の扱いや、誰がどのリスクを負うのかを読んでください。

出典:金融庁:ファクタリングの利用に関する注意喚起

即日入金を目指すときの準備と進め方

即日入金を目指すときの準備と進め方を考えるための図解

朝のうちに必要額と期限を決める

即日入金が必要な日は、「今日中」だけでなく、支払いに間に合う最終時刻と不足額を整理します。

例えば、15時までに取引先へ40万円を支払う必要があるなら、夕方の入金では間に合いません。
自社の口座に入ったあと、さらに支払いを行う時間も見込んで相談しましょう。

手元の現金、今日入る予定の代金、変更できる支払いを一覧にすると、売却する必要額を絞れます。
額面の大きい請求書をすべて売ることが、いつも最適とは限りません。

申込前に請求書、入出金履歴、本人確認等を準備し、担当者から連絡を受けられる電話番号やメールを確認しておくと、当日の往復を減らせます。

見積もりは同じ条件で取る

会社ごとに違う額面や違う入金期日の請求書を提示すると、手数料率だけを比べても判断しにくくなります。

同じ売掛先、同じ請求額、同じ入金予定日を伝え、「今日の何時までに手取りでいくら必要か」をそろえましょう。

見積もりを複数社に依頼することと、同じ債権を複数社へ売却することは別です。
契約する相手を決めたら、他の申込先には状況を伝え、二重に契約しないよう管理します。

担当者とのやり取りは、提示日時、担当者名、見積額、必要書類が分かる形で残しておくと、確認の食い違いを減らせます。

当日の段階 先に確認すること 遅れやすい例
申込前 必要額・期限・対象債権 期日が未確定の請求書を送る
書類送付 記載内容と画像の読みやすさ 通帳の必要期間が欠ける
審査・見積もり 追加資料と連絡可能時間 担当者からの連絡に返信できない
契約 手数料・受取額・精算条件 代表者確認や電子契約の操作で止まる
振込 手続き時刻と口座への反映 振込手続き済みを着金済みと思い込む

契約完了と着金は別に確認する

審査に通ったという連絡だけでは、資金を使える状態とは限りません。
見積もりへの同意、契約、本人確認、振込手続きなどが残っている場合があります。

電子契約では、送られた案内を開くだけでなく、必要な署名や確認操作が最後まで完了しているかを確認してください。

振込を行ったという通知を受けたら、自社口座への反映を確認します。
金融機関のメンテナンス等で反映に時間がかかる可能性もあるため、支払先には未確認の着金予定を確定事項として約束しないようにしましょう。

手数料と実際の受取額を比較する

手数料と実際の受取額を比較するを考えるための図解

手取り額から不足額を考える

請求書の額面と、手元に入る金額は同じではありません。

以下は額面100万円の債権を全額売却し、費用が手数料のみの場合の計算例です。
実在する各社の見積もりを示すものではありません。

必要額が95万円の場合、手数料10%なら受取額90万円となり、5万円不足します。
審査が通るかだけでなく、契約後の受取額で支払いに足りるかを確認しましょう。

額面100万円の計算例 手数料額 受取額
手数料5%の場合 5万円 95万円
手数料10%の場合 10万円 90万円
手数料15%の場合 15万円 85万円

費用の内訳をそろえる

手数料率が低い見積もりでも、登記費用や事務費用、振込費用等が別になっていれば、最終的な受取額が小さくなる場合があります。

各社へ「今日の振込額」と「後日支払う費用があるか」を聞き、費用の総額を比較しましょう。

下限の料率は、すべての申込者へ適用される固定料金ではありません。
2社間か3社間か、額面、入金期日、売掛先の状況などで条件が変わります。

ラボルのように請求書買取の料率を固定で案内するサービスと、個別見積もりの会社も同じ考え方で、受取額に換算して比較できます。

翌月の資金繰りまで計算する

売掛金を前倒しで受け取ると、本来の入金日に自由に使える資金はその分減ります。
今日の支払いを終えたあと、次の仕入れや給与の支払いにいくら残るかも計算してください。

金融庁は、高額な手数料の契約でかえって資金繰りが悪化する危険性を注意喚起しています。

同じ不足が毎月続くなら、請求や回収の条件、固定費、支払い時期も見直す必要があります。
ファクタリングを使うかどうかと並行して、取引金融機関等へ中長期の資金繰りを相談することも検討できます。

出典:金融庁:高額な手数料によるファクタリングの利用に関する注意喚起

2社間ファクタリングに必要な書類

2社間ファクタリングに必要な書類を考えるための図解

請求書と取引内容をそろえる

請求書には、請求元と売掛先、金額、入金予定日、取引内容が分かる情報を用意します。
数字や名義が他の資料と食い違っていると、確認に時間がかかります。

請求書だけで取引の成立や完了を説明しにくい場合は、発注書、契約書、納品・検収の記録、相手とのやり取り等が追加で必要になることがあります。

売上がまだ確定していないもの、争いのある請求、すでに他社へ譲渡した債権を、通常の確定債権と同じつもりで送らないでください。
実際の状態を伝えたうえで対象になるか確認します。

入出金履歴を読み取れる形で用意する

通帳やネット銀行の明細は、指定された期間がつながるように用意します。
口座名義や取引日、金額、振込元が読み取れるかを送信前に確認してください。

画面の一部だけを切り取って送ると、必要な情報が欠ける場合があります。
PDFや画像など、会社が指定する形式に合わせると確認しやすくなります。

特定の入金だけを加工して見せたり、実態と異なる資料を作ったりせず、追加で聞かれた点を正確に説明しましょう。

資料 確認される主な内容 準備のポイント
請求書・契約書 額面・期日・取引の根拠 書類同士の名称と金額をそろえる
通帳・入出金明細 入金履歴や口座情報 必要期間と名義が分かるもの
本人確認書類 申込者の本人確認 有効期限と読みやすさ
法人関係資料 会社や契約権限の確認 契約前に必要か先に聞く
補足の取引資料 納品や検収などの説明 求められた内容に対応する資料

本人・法人確認の資料も準備する

「請求書と通帳の2点」と案内されていても、申込者や契約者の本人確認まで不要とは限りません。

法人では、会社謄本や印鑑証明、代表者の本人確認資料などを契約時に求められる場合があります。
審査書類を送る前に、契約までの全工程で必要なものを聞いてください。

取り寄せに時間がかかる資料があると、審査が早くても当日中に契約できないことがあります。
担当者へ用意できる時刻を伝え、現実的な入金予定を確認しましょう。

売掛先への通知と入金後の精算

売掛先への通知と入金後の精算を考えるための図解

通知なしの条件を契約書で確認する

2社間は通常、売掛先への通知や承諾を行わずに進める方式として案内されています。

ただし、契約違反や未精算など、どのような場合に通知・回収の手続きが行われるかは契約条件で確認が必要です。

「2社間ならどんな場合も絶対に知られない」と断定することはできません。
取引先へ連絡する可能性のある条項、連絡先の扱い、入金遅延時の連絡方法まで読みましょう。

債権譲渡登記は別の論点

売掛先に直接通知することと、債権譲渡登記を行うことは別です。

登記の有無、費用、必要書類、抹消等の手続きは会社や契約条件によって異なります。
通知なしという説明だけで登記も不要と受け取らないようにしましょう。

既存の契約や融資に関係する条件がある場合は、その内容も含めて担当者や専門家に相談してください。

回収した代金を分けて管理する

2社間で売掛金の回収を委託される場合、売掛先から受け取った代金を、契約で定めた方法・期限でファクタリング会社へ渡します。

本来の入金日に届いたお金を、通常の売上としてすべて使ってしまうと精算できなくなるおそれがあります。

対象債権、売掛先の支払日、送金先、送金期限を一覧にして管理し、複数契約がある場合はどの代金がどの契約に対応するかを明確にしましょう。

売掛先の支払いが遅れた場合は、黙って期限を過ぎるのではなく、契約に従って速やかに連絡し、対応を確認してください。

契約前に確認する条件と相談先

契約前に確認する条件と相談先を考えるための図解

受取額だけでなく義務も読む

契約書では、買取対象、支払金額、手数料、精算日、解除や違約時の扱いを確認します。

売掛先の不払いについて誰がリスクを負うかは重要な点です。
ノンリコースと書かれているかだけでなく、買戻し等の条項と実際の説明を合わせて確認してください。

通常の債権回収・送金の義務と、売掛先が支払えない場合に利用者の資金で負担する約束を混同しないよう、分からない部分は署名前に質問しましょう。

二重譲渡を避ける

同じ請求書を複数社に見積もってもらう場合でも、契約管理は一つにまとめます。

すでに売却した債権を、別の会社へ未譲渡として申し込まないでください。
複数の担当者や支店がある会社では、経理担当と契約担当の間で情報を共有しましょう。

契約前の見積もり、審査中、契約済み、精算済みを分けて記録すると、手続きの重複を防ぎやすくなります。

説明に納得できないときは契約を急がない

金額が急に変わる、費用の内訳を示さない、契約書を読む時間を与えないといった状況では、そのまま署名しないことが大切です。

契約の仕組みが分からなければ、書面と見積もりを持って法律の専門家等に相談してください。
金融庁もファクタリングを装う貸付けについて注意喚起しています。

すべてのファクタリング会社を金融庁が認可・推奨しているわけではありません。
会社の広告に公的機関の名前が出ていても、それだけで個別の契約が保証されると考えないようにしましょう。

出典:金融庁:金融サービス利用者相談室・ファクタリングに関する説明

2社間ファクタリングのよくある質問

2社間ファクタリングのよくある質問を考えるための図解

個人事業主も使える?

個人事業主やフリーランスに対応するサービスがあります。

QuQuMoやラボルなどの対象を確認し、法人限定のサービスと区別して選びましょう。
個人向けという言葉でも、給与を買い取るサービスを意味するものではありません。

事業で発生した売掛債権があり、取引の資料を提出できるかが出発点になります。

相談すると必ず費用がかかる?

無料相談や見積もりを案内する会社もありますが、無料になる範囲は窓口の説明で確認してください。

相談や見積もりと、債権の売買契約は別の段階です。
契約前に、いつ費用が発生するか、キャンセル時の扱い、登記等の手続き費用を聞いておきましょう。

提示された見積もりで資金計画が合わなければ、その場で契約を決める必要はありません。

土日や深夜も即日になる?

Web申込を24時間受け付けていても、審査や契約担当者が同じ時間帯に対応しているとは限りません。

また、審査後の24時間振込と、24時間の審査は別です。
休日の必要額が決まっているなら、可能な限り前営業日までに本人確認や資料の準備を済ませましょう。

当日の対応可否と着金見込みは、利用する会社の受付窓口に確認してください。

審査で断られたらどうする?

通知された内容を確認し、不足資料を追加できるのか、対象債権や利用条件が合わないのかを整理します。

別会社なら必ず通るわけではありません。
書類や申込内容を改ざんせず、正確な情報で相談してください。

同日中に入金の見込みが立たないときは、支払先への連絡や支払日の調整、別の資金調達方法の相談も並行して進め、確定していない入金を前提に約束しないようにしましょう。

少額の請求書でも申し込める?

少額に対応するサービスがあります。
ラボルは1万円から必要な金額を申請できると案内しています。

ただし、初回の利用可能額や審査結果、対象となる債権の条件によって変わります。
少額だから無審査になるものではありません。

必要額に対して手数料の負担が大きくなりすぎないかを計算し、売却する額と翌月の残額を確認しましょう。

2社間で即日入金を目指すときは、対象となる会社へ、書類・希望する受取額・最終期限をまとめて伝えるところから始めましょう。

見積もりの安さだけでなく、入金までの残りの手続きと、売掛先から回収したあとの精算まで確認して契約を判断してください。

PMGの5chの口コミや評判

PMGの5chの口コミや評判 口コミと審査・費用・手続きを整理した図解

PR

PMGの5chの口コミや評判には、電話での確認、資料提出後の待ち時間、契約までの流れに関する投稿があります。
投稿の印象だけでなく、どの工程の話か、自社の条件とどこが違うかを確認すると、相談前の疑問を整理できます。

この記事では、PMGを名指しした5chの投稿を日付・番号付きで整理し、会社情報、手数料、必要書類、入金までの進み方を表と図解で解説します。
週末に申し込む場合はPMGは土日審査可能?、オンライン申込の会社と比べる場合はQuQuMoの5chの口コミや評判も参考にしてください。

他の窓口も含めて急ぎの資金調達を考える場合は、ファクタリング即日のおすすめも参考にしてください。
書類や申込対象を整理したい方にはファクタリング審査甘い会社を探すときのおすすめ8選、週末に手続きを進めたい方には土日対応のファクタリングも紹介しています。

調査日は2026年10月30日です。公開情報と個別の契約条件を分けて整理しています。
公開情報は時点や申込窓口によって異なるため、本文では確認したページの違いも示します。

気になる点 この記事の結論
5chの口コミ 電話確認や待ち時間についての投稿を確認。匿名の体験申告として読む
やばい会社なのか 検索語や一つの投稿だけでは断定しない。会社情報と契約条件を具体的に確認
手数料 個別見積もり。料率だけでなく差引後の受取額と追加費用を見る
入金時間 最短の案内と自分の予定を分ける。書類・審査・契約・振込の進捗を確認
向いている相談 事業の売掛金があり、必要額・期限・取引内容を説明できる場合
先に確認すること 利用対象、買取額、必要資料、連絡可能時間、契約後の精算
情報の種類 分かること 自分の契約で確認すること
5chの投稿 投稿者の体験申告や疑問 条件・日付・手続きの段階が同じか
公式のサービス案内 申込窓口や標準的な手順 今回の案件の対象・必要資料
自社の見積書 買取額と費用の提示 手取り額・有効期限・追加費用
契約書 当事者と契約条件 精算方法・期限・解除時の扱い

PMGの5chの口コミや評判を投稿別に整理

PMGの5ch口コミで確認できた内容は?の図解

今回確認したのは「法人・個人事業主向けファクタリング情報交換スレ ★8」のPMGに言及する投稿です。
以下は原文の長い転載ではなく内容の要約です。
投稿者の取引経験や説明の正確性まで独立に確認できたものではなく、PMGの全利用者を代表する評判として扱うものではありません。

投稿日・投稿番号 投稿の要約 読むときの注意
2025年12月24日・13番 PMGなどに申し込んだものの、仕事中に電話へ出られず手続きが進まないという相談 投稿者の連絡事情を含む内容。すべての手続きで同じ電話対応が必要とは限らない
2025年12月30日・113番 資料提出後、審査の進行や契約の説明を受けたが、約3時間連絡がないという相談 契約完了や否決を報告した投稿ではない
2025年12月30日・116番 外部システムの事情で年明け対応になると電話で聞いたという申告 原因やシステム稼働状況は、この投稿だけでは検証できない

確認資料:5ch「法人・個人事業主向けファクタリング情報交換スレ ★8」、投稿13・113・116。確認日:2026年10月30日。

電話に出られる時間を伝えておく

電話確認に関する投稿から、自分が準備できることは連絡時間の共有です。
現場作業、運転、接客などで着信へすぐ対応できないなら、申し込み時に通話できる時間帯を伝えます。
メールで先に送れる資料や、電話で確認される予定の内容も整理すると、折り返しの回数を減らしやすくなります。

これは投稿に書かれた取引を評価するためではなく、同じような連絡の行き違いを避けるための実務上の工夫です。
オンライン申込に対応していても、確認がすべて文字だけで終わるとは限りません。
本人確認、申込内容の補足、契約条件の説明など、どの段階に通話が入るのか聞いておきましょう。

経理担当者が資料を準備し、代表者が契約を確認する会社では、担当を分けて伝えることも有効です。
誰に連絡すれば次の工程が進むかが明確なら、関係者間の伝言待ちを減らせます。

審査中の連絡と入金確定を区別する

審査が進んでいるという連絡と、売買契約が成立したという連絡は意味が違います。
待ち時間が気になる場合は、追加資料待ち、査定結果待ち、契約書作成中、署名待ち、送金待ちのどこにいるのかを確認します。
現在の工程が分かれば、自分ができる準備も見つかります。

「いつ入りますか」だけでなく、「こちらに未提出の資料はありますか」「次の連絡は何についてですか」と具体的に聞くと、進捗を共有しやすくなります。
支払先に着金日を伝える場合も、申込受付の時点で断言せず、契約と振込予定が確認できてから調整するほうが現実的です。

また、申込日時、資料送付日時、担当者からの返答、こちらが行った対応を一つのメモにまとめておくと、状況を説明し直す負担を減らせます。
複数の担当者が関わる場合でも、同じ情報を共有できることが大切です。

投稿から分かる範囲を広げすぎない

匿名の掲示板には、質問、途中経過、利用後の感想が混在します。
「使った人はいますか」という質問は利用者の評価ではありませんし、返事を待っている投稿も最終的な契約結果とは限りません。
投稿の種類を分けて読むことで、質問を悪い口コミとして数えたり、途中経過を否決例に変えたりする誤読を防げます。

今回の投稿例だけで、平均待ち時間、審査通過率、利用者の満足度は計算しません。
また、個別の投稿があることを理由に「必ず遅い」としたり、反対に他の不満が見当たらないことを理由に「悪い口コミがない」と断定したりするのも適切ではありません。

口コミを役立てるなら、同じ結果になると予想するより、申し込み前の質問項目へ置き換えます。
電話の必要性、担当者の対応時間、連絡がないときの確認先を先に把握することで、情報を具体的な準備につなげられます。

PMGはやばい?5chの口コミと契約条件を分けて判断

PMGはやばい?5chの口コミと契約条件を分けて判断の図解

PMGを調べるときは、運営主体、サービス内容、個別の見積もりを順番に確認します。
所在地が分かることと、提示された契約が自分の会社に合うことは別の問題です。
口コミの印象だけで決めるより、どの情報を何の判断に使うのか整理すると、不安の中身を具体的な質問に変えられます。

運営会社の情報と取引の相手を照合する

公式の会社概要では、運営会社はピーエムジー株式会社、設立は2015年6月、資本金は1億円と案内されています。
本社は東京都新宿区西新宿2丁目4番1号、新宿NSビル25Fです。
名称や所在地は、申し込み後に受け取る書類の契約相手を確認する材料になります。

例えば、営業担当者とのやり取りがPMG名義でも、契約書の当事者欄や振込先の名義が違っていたら、理由を説明してもらってから判断します。
業務委託や関連会社が関わる場合も、誰に何を依頼する契約なのかが分かる状態にしておきましょう。
会社名を知っていることだけで確認を省く必要はありません。

会社の規模や拠点数は相談体制を考える参考にはなりますが、手数料の安さや審査通過の保証ではありません。
自社の請求書の条件に対して、いくら受け取れ、どの義務が残るかを見ることが実際の判断につながります。

確認箇所 照合する内容
会社概要 法人名と所在地
見積書 対象債権・費用・有効期限
契約書 当事者・売却する債権・精算方法
連絡先 担当者名と確認内容を残せる窓口

支援を掲げる名称と公的機関を混同しない

PMGは公式サイトで中小企業の支援を掲げていますが、運営会社は株式会社です。
事業の目的を表す名称と、国や自治体が直接運営する窓口は分けて理解します。
補助金の申請窓口や行政機関への相談と、民間会社との債権売買は、費用や手続きの性質が異なります。

民間企業だから危険という意味でも、公的な印象のある言葉が使われているから無条件に安心という意味でもありません。
どの法人が、何のサービスを、どの契約に基づいて提供するのかを確認することが基本です。
担当者の説明を聞くときも、支援全般の話と今回のファクタリング契約の条件を分けてメモすると整理できます。

資金調達後の経営相談を希望するなら、その相談が今回の契約に含まれるのか、別契約や別料金なのかも聞いておきましょう。
相談できる範囲を事前に合わせることで、期待していた支援との違いを減らせます。

検索候補の「やばい」は評価の結論ではない

検索候補に強い言葉が表示されても、それ自体は被害の件数や会社の違法性を示すものではありません。
手数料が気になる人、電話が来た理由を調べる人、申し込み前に評判を確認する人など、同じ検索語でも知りたいことは異なります。

不安を感じたら、「費用が高いのか」「電話対応が合うか」「期日に間に合うか」「契約内容を理解できるか」に分解します。
そのうえで、自分の見積書や連絡履歴と照らし合わせると、検索結果の印象だけで判断しにくくなります。
根拠のない安全宣言も、裏付けのない悪評も判断材料としては不十分です。

一般的なファクタリングでは、事業者の売掛債権を買い取る取引が行われます。
一方、金融庁はファクタリングを装った貸付けなどに注意を促しています。
この注意喚起は業界全般に関するもので、PMGへの個別の行政判断を示すものではありません。

出典:金融庁「ファクタリングの利用に関する注意喚起」

PMGの評判を確認するときに知っておきたいサービス内容

PMGの評判を確認するときに知っておきたいサービス内容の図解

口コミと並行して、申込対象や取引の仕組みを確認しましょう。
PMGのサイトには複数のサービス説明があり、一部の条件はページ間で違います。
古い紹介記事の数値を一つ拾って自分にも適用されると考えず、現在使う窓口と売却する請求書に合った説明を受けることが大切です。

資金化するのは事業で発生した売掛金

売掛金は、商品やサービスの提供によって発生し、まだ支払期日が来ていない代金などを指します。
ファクタリングでは、その債権を売却して早めに資金を受け取ります。
将来の売上を自由に増やせる仕組みではなく、売却した代金は後日の資金計画から調整する必要があります。

たとえば、月末に材料代を支払う必要がある一方、販売先からの入金が翌月末である場合、入出金の時期の差が生じます。
売掛金の資金化は、その差を埋める選択肢になります。
ただし、受取額から費用が差し引かれるため、同じ額面がそのまま手元に入るわけではありません。

初めて相談するときは、売掛先、請求額、入金期日、取引の内容を整理します。
納品前の予定、請求済みの債権、支払期日を過ぎた未収金を混同せず、それぞれの状態を正確に伝えましょう。

法人と個人事業主の案内は窓口ごとに確認する

確認したPMGのLPのFAQには法人専用という案内がある一方、本体サイトのオンラインファクタリング説明には、個人事業主も請求書の内容次第で利用できる旨の記載がありました。
この違いがあるため、個人事業主ならどの窓口でも申し込めるとも、一切相談できないとも本記事では一律に扱いません。

個人事業主が利用を考える場合は、書類を大量に送る前に、事業形態と希望するサービスを伝え、現在受け付けているか確認します。
法人の場合も、請求書の名義と契約する法人が一致しているかを整理してください。
対象条件が一致しないと、審査の厳しさとは別の理由で手続きが進まないことがあります。

買取額や最短時間についても、一般説明の数値と個別査定の結果は区別します。
紹介サイトの数字より、申し込む窓口から示された条件を判断の基準にしましょう。

公開情報の違い 相談時に確認すること
LPのFAQでは法人専用 自分の事業形態を受け付ける窓口か
オンライン説明には個人事業主の案内もある そのサービスが現在利用できるか
買取額や時間の表示に幅がある 今回の請求書の買取額と入金見込み

2社間と3社間では連絡と精算の流れが違う

2社間と3社間は、契約に関わる相手や売掛先への確認の仕方が異なります。
PMGは両方式を案内しています。
自社と買取会社の間で進める方式か、売掛先の承諾を得て進める方式かによって、準備や連絡先、手数料の見積条件も変わるため、同じものとして比べないことが大切です。

2社間では、自社が売掛先から受け取った代金を買取会社へ精算する形が考えられます。
契約書に書かれた送金先や期日を確認し、通常の売上入金と分けて管理します。
取引先への通知をしないという説明を受けた場合も、例外や契約違反時の取り扱いまで含めて内容を読んでください。

3社間を検討するなら、売掛先で承諾を判断する担当者や必要な手続きの時間を考えます。
承諾に日数がかかる会社もあるため、単に手数料が低そうという理由だけで、支払期限に合わない方法を選ばないようにしましょう。

PMGの手数料はやばい?受取額と資金計画で確認

PMGの手数料はやばい?受取額と資金計画で確認の図解

費用の評価は、料率だけでなく、その費用を払って必要な支払いをまかなえるかまで考えます。
PMGのFAQでは案件ごとの見積もりを案内しています。
ここではPMGの適用料率を推測せず、提示された見積書を読むための計算方法と、追加で確認する項目を整理します。

額面と実際に振り込まれる金額を分ける

請求書の額面と手元に入る金額の差が、資金調達の判断で重要になります。
見積書を受け取ったら、売却する債権の金額、手数料、別途費用、差引後の振込額を一つの表に転記します。
率だけが書かれている場合は、何を基準に計算する率なのかも確認してください。

以下は計算方法を説明する仮定の例で、PMGの料金ではありません。
額面100万円から手数料8万円と別途費用2万円が差し引かれるなら、受取額は90万円です。
支払いたい金額が95万円なら、その契約だけでは5万円不足します。
手数料の高低とは別に、必要額に届くかを確認する必要があります。

複数の請求書を持っている場合は、必要資金を確保する範囲でどの債権を売却するか検討します。
売却できるからといってすべてを資金化すると、将来の入金余力が減ることもあります。

仮定の項目 計算例
売却する債権の額面 100万円
手数料 8万円
別途費用 2万円
受取額 100万円-8万円-2万円=90万円
95万円の支払いに対する不足 5万円。別の資金や支払い調整が必要

見積もりは同じ条件で比べる

他社と比較するなら、請求書の額面、支払期日、取引方式、希望する入金日をそろえます。
売掛先の承諾を得る契約と、承諾を得ずに進める契約の数字だけを並べても、同じ条件の比較にはなりません。
提示条件が変わったときは、新しい見積もりで比較し直しましょう。

確認したいのは、手数料以外に発生する費用、見積もりの有効期限、資料追加で金額が変わる条件、契約を見送る場合の取り扱いです。
書面にない説明を口頭で受けた場合は、その内容を確認できる形で残してもらうと、後から認識を合わせやすくなります。

PMGのLPでは相談・見積もり無料の案内があります。
ただし、相談が無料であることと、契約後の債権売却に費用がかからないことは別です。
無料の範囲と費用が発生する工程を確認してから、資料提出や契約へ進めましょう。

今回の入金だけでなく次の支払いを試算する

売掛金の資金化で今月の支払いをまかなえても、翌月に同じ売掛金をもう一度使えるわけではありません。
翌月の資金繰り表から売却済みの債権を区別し、通常入金、今回の受取金、精算の支出を整理してください。
将来の入金を重複して計算すると、利用後の資金不足を見落とします。

短期的な入出金のずれを埋めたいのか、毎月の赤字を補いたいのかでも検討の仕方は違います。
後者の場合は、売却を繰り返すだけでなく、販売条件、仕入れ時期、固定費、金融機関への相談なども含めて資金計画を見直す必要があります。

金融庁も高額な手数料により資金繰りが悪化する可能性に注意を促しています。
この一般的な注意点を踏まえ、利用後に残る利益と次回の支払いを試算し、目先の入金額だけで契約を決めないことが大切です。

出典:金融庁「高額な手数料のファクタリングに要注意」

PMGの審査は厳しい?必要書類と落ちる前の確認

PMGの審査は厳しい?必要書類と落ちる前の確認の図解

審査を考える際は、自分の会社の業績だけでなく、売却する債権の内容を整理します。
PMGは審査の説明で、売掛先の信用力や回収の確実性を重視すると案内しています。
資料をそろえる目的は会社をよく見せることではなく、取引の内容が正確に伝わる状態を作ることです。

請求書と入出金明細を対応させる

PMGの審査案内では、請求書と口座入出金明細が基本資料として挙げられ、状況に応じて追加資料が必要とされています。
契約段階の資料として、発行時期の条件が付いた印鑑証明書や商業登記簿謄本の案内もあります。
最初の審査に使う資料と、契約時に用意する資料を分けて確認すると無駄がありません。

請求書を準備するときは、請求先、金額、発行日、支払期日を確認します。
通帳の入金名義が取引先の商号と異なる場合や、複数の請求がまとめて振り込まれる場合は、対応する請求番号をメモして説明できるようにします。
書類を送るだけでなく、相互のつながりが分かる状態にすることが大切です。

書類の画像は、端が切れていないか、文字が読めるか、必要な期間がそろっているかを確認します。
急いでいても金額を加工したり、不明な部分を推測で補ったりせず、分からない点は事実のまま相談してください。

準備する情報 整理の仕方
請求書 請求先・額面・期日を一覧にする
入出金明細 請求書と実際の入金を対応させる
取引を示す資料 必要に応じ発注・納品・検収の関係を説明
会社・代表者の確認資料 求められた種類と発行時期を確認
追加資料 何の確認に必要かを担当者と共有

赤字でも相談できることと審査通過は違う

PMGの公式案内では、赤字や税金滞納があること自体だけで直ちに利用できないと決まるわけではない旨が説明されています。
しかし、これは資料を出せば必ず通るという意味ではありません。
売掛先から支払いが見込めるか、取引内容が確認できるかなど、案件ごとの判断が残ります。

資金不足の事情を説明するなら、いつから不足しているか、どの支払いが迫っているか、次の売上入金がいつあるかを具体的に伝えます。
一時的な入金遅れと継続的な赤字では、その後の資金計画が異なります。
事実を隠さず整理することで、今回の利用が必要額と時期に合うかを検討しやすくなります。

また、税金や社会保険料の支払いに課題がある場合は、その支払いの相談先とファクタリングの相談先を分けて考えます。
資金化だけで問題全体が解決すると決めつけず、必要な手続きを並行して確認しましょう。

否決や希望額に届かない場合は理由を整理する

審査に通らないときや希望額より低い見積もりが出たときは、利用対象の不一致、資料不足、債権の内容、希望する契約条件を分けて整理します。
ただし、会社が審査理由のすべてを開示するとは限らないため、推測を確定的な理由として扱わないことも大切です。

資料不足が分かったなら、追加提出できるものと用意できないものを伝えます。
希望日までの対応が難しいなら、別の支払予定の調整も検討します。
同じ内容で短時間に申し込みを繰り返すより、変更できる条件と変更できない条件を把握したほうが、次の相談を具体的に進められます。

他の会社にも見積もりを依頼する場合は、すでに売却した債権を別会社へ重ねて売らないよう管理してください。
複数の見積もりを比べることと、同じ請求書について重複した契約を結ぶことは別です。

PMGの入金は遅い?口コミを見る前に確認する工程

PMGの入金は遅い?口コミを見る前に確認する工程の図解

入金までの時間は、申込ボタンを押した時刻だけでは決まりません。
書類がそろうまでの時間、担当者との確認、見積もりへの同意、契約、送金という工程があります。
公式の最短表示は自分の案件の確約ではないため、支払期限から逆算して、どの工程が残っているかを確認します。

申込受付・審査・契約・振込を分けて把握する

Webフォームの送信完了は、内容が受け付けられたことを示します。
その後、取引の確認や資料の提出があり、条件が提示されます。
自社が条件に同意して契約を進め、必要な手続きを終えた後に送金という流れになります。
受付メールを受け取っただけで、買取りが確定したと考えないようにしましょう。

希望する入金日が決まっている場合は、どの時点までに何を提出し、誰が契約を確認する必要があるかを聞いておくと予定を組みやすくなります。
印鑑証明書などを取り寄せる時間、代表者が連絡できる時間、電子契約の確認時間も自社側で見込んでください。

下の表は進捗管理の例です。
実際の手順は案件ごとに異なりますが、担当者に確認する際のメモとして使えます。

現在の段階 確認すること
受付後 担当者の連絡予定と最初の必要資料
書類提出後 不足資料・不明点・追加説明の有無
見積もり後 受取額と契約内容を確認する期限
契約時 署名や会社資料などの残る手続き
契約後 振込予定と着金確認の方法

24時間受付と24時間入金を混同しない

フォームがいつでも送信できることと、審査担当者がいつでも確認すること、銀行口座へいつでも着金することは異なります。
夜間や週末に申し込むときは、問い合わせの受付時間だけでなく、案件を確認する時間帯を確かめましょう。

PMGの公式ページには電話の時間帯や最短時間について複数の表示があります。
問い合わせ先のページにある案内を確認し、当日の案件対応がいつまで可能かを担当者へ伝えて相談するのが実務的です。
最短の数字だけをつなぎ合わせて入金予定を決めることは避けてください。

月末や年末年始など、自社の支払いが集中する時期は、相手方や外部機関の営業日も関係します。
手続きが混み合うことを前提に早めに資料を整理し、支払先への連絡も必要に応じて並行して進めましょう。

連絡がないときは確認内容を短くまとめる

連絡が来ないと不安になりますが、申込先を取り違えていないか、メールが迷惑メールへ入っていないか、不在着信がないかを先に確認します。
そのうえで、申込日時、会社名、担当者名、提出済み資料、希望する連絡方法をまとめて問い合わせましょう。

質問は「受付できていますか」「不足資料はありますか」「次の連絡の目安はありますか」など、現状の確認から始めると整理しやすくなります。
費用の質問と入金時刻の質問を一度に長く送るより、急ぐ事項を先に示すほうが伝わりやすい場合があります。

一方で、入金予定が確認できない状態で重要な支払いを確約することは避けます。
確認が取れるまでは、支払先との調整や他の資金繰りの方法も検討し、返答待ちだけで期限を迎えないようにしてください。

PMGを利用するメリットと契約前に気を付けたい点

PMGを利用するメリットと契約前に気を付けたい点の図解

相談体制や売掛金の資金化が自社に役立つかは、資金不足の背景によって異なります。
必要な金額と時期が明確で、取引内容を説明できる会社では検討が進めやすい一方、費用を差し引くと必要額に届かない場合などは別の対応も必要です。
メリットと負担を同じ表に並べて検討しましょう。

取引を説明しながら資金化を相談したい会社に向く

担当者へ事情を説明しながら、売掛金の資金化を考えたい会社には検討の余地があります。
自社に複数の請求書があり、どの債権をどの時期に資金化するか整理したい場合や、経理と代表者の間で契約の確認が必要な場合は、確認事項を共有して進めることが大切です。

PMGは公式サイトでオンラインの手続きや電子契約を案内しています。
ただし、案件に応じた確認があるため、担当者と一切やり取りせずに完了することを前提にしないほうがよいでしょう。
希望する相談方法があるなら、最初に伝えて対応できるか確かめます。

利用後の資金繰りまで相談したいときは、今回の不足だけでなく、翌月の予定も資料にまとめます。
相談内容が明確になるほど、自社に必要な支援がファクタリングだけなのか、別の方法も必要なのかを整理しやすくなります。

費用負担や連絡方法が合わないなら見送る判断もある

希望する受取額に届かない、見積もりの費用が自社の利益に対して大きい、必要な確認時間を確保できない、といった場合は、条件を見直す必要があります。
口コミの評価が高いかどうかと、自社が利用しやすいかどうかは別です。

たとえば、支払予定が30万円である一方、売却できる債権の条件や取扱額が窓口に合わないなら、最初に対象条件を確かめます。
少額の相談を受け付けるサービスを検討する場合も、事業形態と売掛先の条件が一致しているかを見ることが先です。

費用が見合わないと判断したら、契約前に見送ることも選択肢です。
担当者に確認する途中で条件が変わった場合は、最初の説明ではなく最終的な書面を基準に判断し、納得できない点を残したまま署名しないようにしましょう。

判断材料 検討しやすい場合 見直したい場合
入金時期 支払期限に合う見通しが立つ 着金予定が確認できない
受取額 費用控除後も必要額に届く 支払いに不足が残る
連絡 担当者と必要な確認ができる 必要な時間を確保できない
将来の資金 精算後も次の支払いを見込める 翌月の不足が拡大する

精算・通知・解除の条件を契約書で読む

契約前には、売却する債権、手数料、受取額に加え、回収後の送金先、期日、売掛先への通知、契約解除、債権に問題があった場合の責任を確認します。
担当者の口頭説明と書面が異なるように見えたら、その場で意味を合わせてから判断してください。

特に、自社が売掛先から代金を受け取る場合は、入金後の精算を経理担当者にも共有します。
売却済みの債権を通常の自由資金として使ってしまうと、精算の予定が崩れます。
契約書の保存場所、担当者の連絡先、期日を社内でまとめておくと管理しやすくなります。

契約の実態や法的な扱いに疑問がある場合は、必要に応じ専門家へ確認します。
一般的なファクタリングの説明と、個別契約の法的判断は同じではありません。
金額の大小だけでなく、負担する義務まで理解して取引を決めることが重要です。

PMGの5ch口コミや「やばい」でよくある質問

PMGの5ch口コミや「やばい」でよくある質問の図解

最後に、申し込みを考えるときに迷いやすい点を整理します。
口コミの評価だけで判断せず、自分の事業形態、請求書、支払期日、見積もりに当てはめて考えましょう。
条件が合えば相談を進め、合わなければ別の方法を検討するという順序で十分です。

口コミに不満があれば利用をやめたほうがよい?

一つの不満だけで、すべての利用者に同じ結果が起こるとは限りません。
ただし、自分が重視する点に関係する投稿なら、質問する材料にできます。
連絡に不安があるなら対応時間と連絡先、費用が気になるなら受取額と費用の内訳を確認してください。

また、良い口コミを見た場合も、その人の利用額や契約方式が自分と同じとは限りません。
口コミは確認事項を見つける入口として使い、最終的な判断は自分に提示された条件で行います。
説明を受けても疑問が解消しない場合は、急いで契約する必要はありません。

銀行で断られたらPMGにも申し込めない?

銀行融資と債権売買では、取引の仕組みや確認する点が異なります。
銀行で断られたことだけで、PMGへの相談可否まで決まるわけではありません。
ただし、別の審査だから必ず利用できるということでもなく、売掛金の内容や提出資料、契約条件についての確認が必要です。

相談するときは、借入れの状況を含めて正確に伝え、どの支払いにどれだけ必要なのかを整理します。
資金調達ができるかだけでなく、利用後の費用負担が事業を圧迫しないかを合わせて考えましょう。

相談だけでもよい?最初に何を伝える?

相談・見積もりの案内を確認したうえで、事業形態、売掛先、請求額、入金予定日、希望する資金額、支払期限を伝えると話を進めやすくなります。
資料がすべて手元にない場合は、今あるものと準備に時間がかかるものを区別して伝えます。

最初から契約を決めるのではなく、対象となるか、どの資料が必要か、見積もりをいつ確認できるかを聞くところから始められます。
申し込みをする会社名と担当者の連絡先は保存し、複数社へ相談する場合も、どこへ何を提出したかを記録しましょう。

PMGの評判を調べた後は何を比べればよい?

比べる項目は、利用対象、受取額、入金見込み、契約後の義務です。
同じ請求書で条件をそろえ、手数料だけが低いのか、必要な時期に必要な金額を確保できるのかを分けて判断します。
電話やオンラインの使いやすさも、事業の進め方に合うかで評価してください。

「やばい」という曖昧な不安を、そのまま契約の結論にする必要はありません。
公開情報と投稿の範囲を区別し、自社の見積もりと契約書で確認すべき点を確かめることが、具体的な選択につながります。

調査資料:PMG公式の会社情報、審査、オンラインファクタリング、LPのよくある質問/5chの上記スレッド/金融庁の注意喚起。公式ページの記載と個別の契約条件は区別して確認してください。